Figure完成Parkway领投的C轮融资,承诺资金逾10亿美元,投后估值390亿美元
美国人形机器人公司Figure AI于2025年9月16日宣布,C轮融资承诺资金超过10亿美元,投后估值390亿美元,较2024年2月披露的估值上升15倍。本轮由Parkway Venture Capital领投,英伟达、布鲁克菲尔德、英特尔资本、高通创投和LG科技创投等参与。资金将用于BotQ量产、Helix模型的GPU基础设施以及人类视频数据采集。
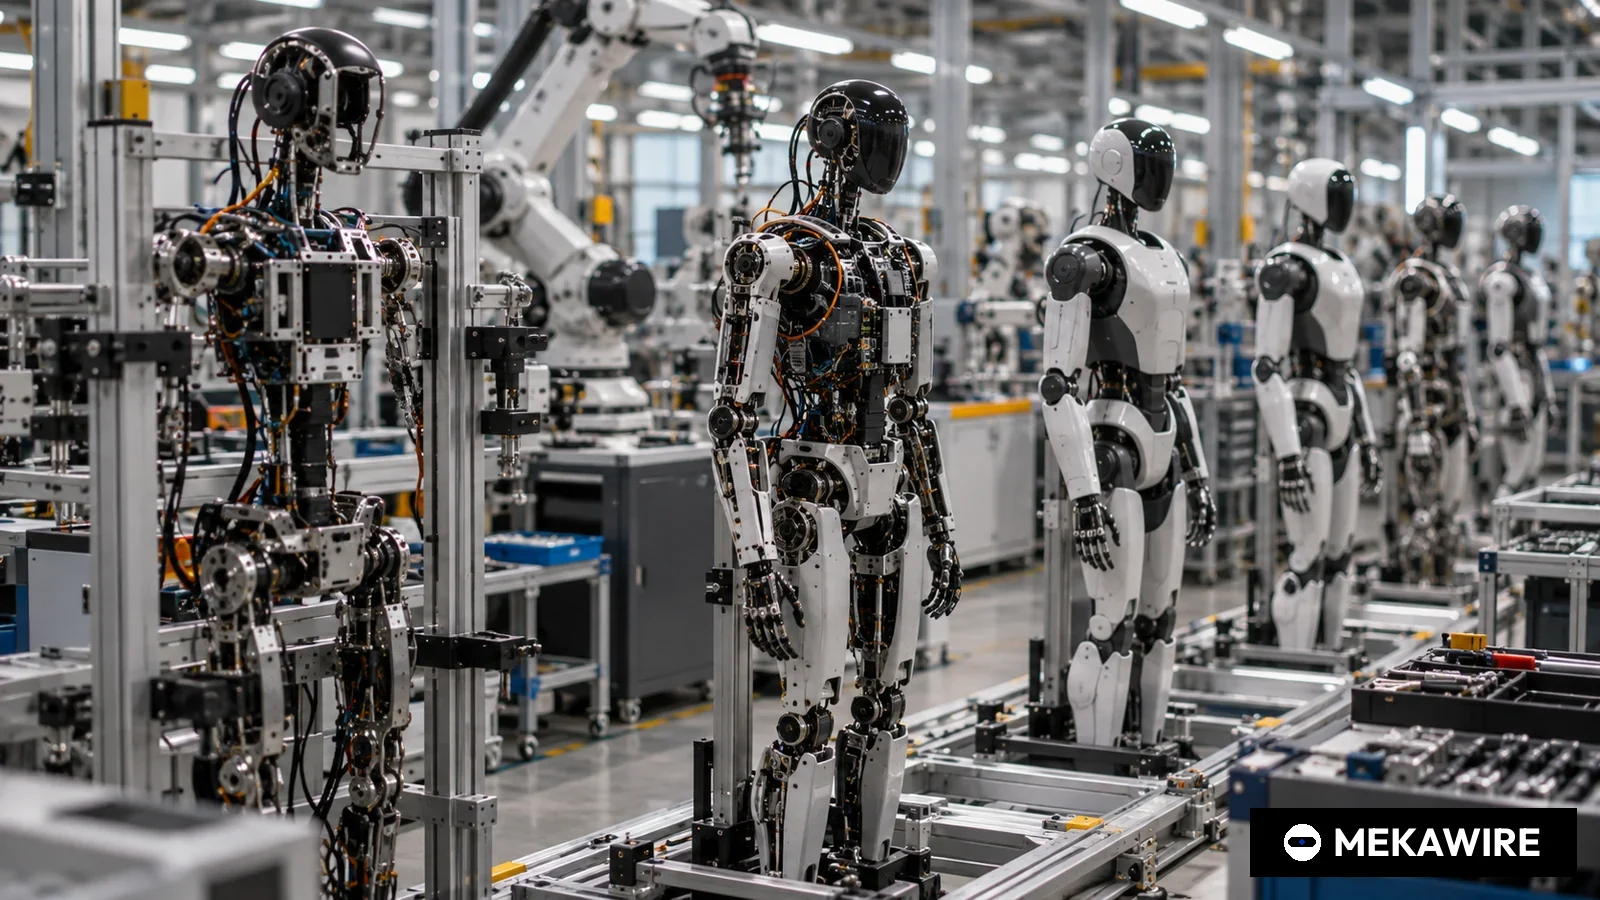
美国人形机器人公司Figure AI于2025年9月16日宣布,其C轮融资获得的承诺资金已超过10亿美元,投后估值为390亿美元。这一价格远高于其美国同行此前公开的任何估值,也为全球非上市人形机器人企业设定了新的参照。
据Figure公告,本轮由Parkway Venture Capital领投,布鲁克菲尔德资产管理、英伟达、麦格理资本、英特尔资本、Align Ventures、Tamarack Global、LG科技创投(LG Technology Ventures)、Salesforce、T-Mobile Ventures和高通创投为其他主要投资方。公司未披露最终融资规模,仅表述为超过10亿美元的承诺资金,也未说明新老股东的出资比例或是否分期到位。
本轮估值是Figure在2024年2月29日完成6.75亿美元B轮融资时所披露26亿美元估值的15倍,但当时的公告并未说明26亿美元是投前还是投后估值。Parkway在其官网投资组合页面称,2023年7000万美元的A轮同样由其领投。三轮合计,Figure已披露的股权融资至少为17.45亿美元。
Figure表示,新资金将投向三个方向,均服务于其具身智能AI系统Helix。一是扩大BotQ制造产能并推进实际部署,让人形机器人进入家庭和商业场景;二是建设用于训练和仿真的新一代GPU基础设施,支撑Helix在感知、推理和控制方面的核心模型;三是大规模采集人类视频和多模态感知数据,提升机器人在复杂动态环境中的作业能力。
据Parkway介绍,Figure由Brett Adcock于2022年创立。公司在2024年B轮公告中称,已与宝马制造签署商业部署协议,采用微软Azure作为AI基础设施,并与OpenAI开展研究合作。当时的投资方包括微软、OpenAI创业基金、英伟达、贝索斯探险公司、Parkway、英特尔资本、Align Ventures和ARK Invest,其中Parkway、英伟达、英特尔资本和Align Ventures此次再度出现在名单上。
Figure在2025年2月20日发布的Helix将机器人控制拆分为两层。据公司介绍,70亿参数的视觉语言模型“系统2”以7至9赫兹的频率理解场景和指令,8000万参数的Transformer“系统1”以200赫兹输出控制指令,覆盖上半身35个自由度。模型使用约500小时遥操作数据训练,在机器人内部的两颗低功耗嵌入式GPU上运行。此次提出的人类视频采集计划,目的在于减少对成本高、效率低的遥操作数据的依赖。
2025年3月15日公布的BotQ是Figure的自有制造体系。公司称首条产线年产能最高1.2万台,供应链可在四年内扩展至支持10万台机器人或300万个执行器。Figure自制执行器、灵巧手和电池并负责总装,新一代机型已由CNC加工转向注塑、压铸、金属注射成型和冲压工艺。
美国同行中尚无公司披露可比估值。Apptronik于2025年2月完成3.5亿美元A轮并在3月追加5300万美元;Agility Robotics最近一次公开融资为2022年4月的1.5亿美元B轮;1X Technologies于2024年1月完成1亿美元B轮;专注通用机器人模型的Skild AI于2024年7月以15亿美元投后估值融资3亿美元。特斯拉Optimus在上市车企内部开发,没有单独估值。
- Figure AI
- C轮
- 2025-09-16
- 1,000,000,000
- 39,000,000,000
- Figure AI(上一轮)
- B轮
- 2024-02-29
- 675,000,000
- 2,600,000,000
- Apptronik
- A轮
- 2025-02-13
- 350,000,000
- 无数据
- Skild AI
- A轮
- 2024-07-09
- 300,000,000
- 1,500,000,000
- Agility Robotics
- B轮
- 2022-04-22
- 150,000,000
- 无数据
- 1X Technologies
- B轮
- 2024-01-13
- 100,000,000
- 无数据
各公司在2025年9月16日前披露的最近一轮融资,来源为公司公告。Figure C轮金额为下限(承诺资金超过10亿美元)。估值在披露时为投后估值;Figure B轮26亿美元未注明投前或投后。Apptronik于2025-03-18追加5300万美元(未计入)。衍生指标:估值增幅 = 390 / 26 = 15倍;相对Skild AI = 390 / 15 = 26倍。均为披露数据,非估算;null = 未披露。
截至 2025年9月16日
对中国产业而言,这一估值形成了直接对照。宇树科技、优必选和智元机器人等国内企业依靠本土产业资本和资本市场推进量产,在成本和供应链密度上具备优势,而Figure选择以巨额资本自建模型和工厂。Figure提到的300万个执行器规模,意味着对减速器、电机、磁材和轴承的需求将大幅放大,这些恰恰是长三角和珠三角零部件企业的强项,但美国客户对供应链来源的审查可能限制中国企业直接受益。
不确定性同样存在。Figure未披露营收、交付量以及2024年公开的宝马之外的付费客户数量,也未说明承诺资金的实际到位情况。公司将家庭场景与商业场景并列,而家庭部署将面临工厂试点所没有的安全和责任监管。首版Helix仅使用约500小时数据训练,与大语言模型的数据量相比偏小,这也是人类视频数据战略对估值至关重要的原因。
MEKAWIRE 分析
390亿美元的估值押注的是算力、数据和自有制造三者相互强化、积累速度快于对手,而C轮投资方的构成恰好覆盖这三项需求。
证据在于资金用途和股东结构。资金流向GPU、人类视频数据和BotQ产能,投资方包括三家芯片企业、一家电信运营商、一家企业软件公司和两家基础设施金融机构。从2024年2月的26亿美元到如今约19个月上涨15倍,说明投资人为这种垂直整合定价,而非为已披露的收入定价。
最有力的反方观点是,公告中没有任何衡量需求的数据。没有营收、机队规模和客户数量,唯一公开的商业客户仍是2024年披露的宝马。年产1.2万台的BotQ产线也尚未公布实际产量。
乐观情景。如果人类视频能够替代大部分遥操作数据,Helix的进步将取决于算力增速而非操作员数量,GPU投入将成为护城河。自制执行器、灵巧手和电池的一体化产线,也能让Figure比外购零部件的对手更快降低单位成本。
悲观情景。人形机器人部署迄今多为试点,单一大客户的决策就可能拖慢产能爬坡。若家庭机器人受阻于安全监管,或工厂客户继续选择更便宜的轮式机器人和机械臂,Figure将在被GPU和工厂推高的成本结构上背负390亿美元估值。
值得关注的信号:
- 2025年12月31日:Figure是否公布C轮最终交割规模及承诺资金到位情况。
- 2026年3月15日:BotQ公布满一年,是否披露相对于1.2万台年产能的实际产量。
- 2026年上半年:宝马之外的付费客户名单,以及家庭部署的条件和定价。
- C轮
- 超过10亿美元(最终规模未披露)
- 390亿美元
- Parkway Venture Capital
- 布鲁克菲尔德资产管理、英伟达、麦格理资本、英特尔资本、Align Ventures、Tamarack Global、LG科技创投、Salesforce、T-Mobile Ventures、高通创投
- 2024年2月29日B轮6.75亿美元,估值26亿美元
- 15倍(390亿 / 26亿美元)
- 至少17.45亿美元
- 年产最高1.2万台
- 2025年9月16日
为何重要
本轮融资重新定义了人形机器人企业的价格。390亿美元投后估值是Skild AI在2024年7月投后估值的26倍,是Figure自身2024年2月估值的15倍。此后任何人形机器人融资都将以此为参照,包括正在筹备上市的中国企业。
它也揭示了资金的流向。Figure列出的用途依次是制造、算力和数据。对GPU和人类视频数据的投入意味着把机器人视为学习系统的载体,BotQ则是降低硬件成本的路径。只具备其中一项能力的对手,将更难以相近条件融资。
竞争对手分析
在美国,最接近的对手是Apptronik,其通用人形机器人面向物流和制造,2025年2月和3月分别融资3.5亿美元和5300万美元,但未披露估值。Agility Robotics在仓储场景商业化最早,但最近一次公开股权融资停留在2022年。1X瞄准家庭场景,正是Figure此次在用途中排在首位的市场。
特斯拉是无法定价的对手,Optimus依托车企的资产负债表、AI训练集群和自有工厂。中国方面,宇树科技、优必选和智元机器人凭借本土零部件集群在成本和出货量上竞争。Figure的回应是同时掌握模型和工厂,而这需要本轮规模的资本支撑。
估值背景
Figure披露的融资从2023年的7000万美元,增至2024年2月的6.75亿美元(估值26亿美元),再到本轮超过10亿美元(估值390亿美元)。以10亿美元下限计算,新投资方获得约2.6%的股权(10亿 / 390亿美元),相对融资规模稀释很小。
可比样本有限。在我们核实的数据中,仅Skild AI披露了投后估值(2024年7月,15亿美元)。由于Figure 2024年的26亿美元未注明投前或投后,且承诺资金未必全部到位,15倍增幅需谨慎解读。
供应链影响
BotQ将执行器、灵巧手、电池和总装收归自有。Figure所说的10万台机器人或300万个执行器,按其自身口径相当于每台约30个执行器。从CNC加工转向注塑、压铸、金属注射成型和冲压,使瓶颈转向模具以及齿轮、轴承、磁材和电机零部件供应商,这些环节中国企业产能集中。
芯片同样关键。Helix在机器人内部两颗嵌入式GPU上运行,训练依赖大型GPU集群。英伟达、英特尔资本和高通创投的参与,为Figure在训练和端侧算力两端锁定了供应关系。在出口管制背景下,这种美国芯片生态的深度绑定也是中国同行难以复制的条件。
后续看点
首先是实际到位资金。Figure将超过10亿美元表述为承诺资金,最终交割公告或分期安排将反映本轮的稳固程度。其次是BotQ产量,公司只公布了产能而非产量。
第三是数据战略的成果。若Figure公布主要基于人类视频训练的Helix策略结果,将支持数据而非遥操作人力决定进展速度的判断。第四是客户,宝马之外的付费客户以及家庭试点的定价,将成为支撑估值的首批需求证据。
分析师观点
论点:Figure买到了时间和算力,用以证明自有硬件上的单一学习模型能够泛化到家庭和工作场所,390亿美元估值以其成功为前提。置信度:中等。由于未披露营收、机队规模和客户数量,融资额是承诺资金下限,前一轮估值口径也不明确,因此置信度不高。
但也不低。已披露的事实具体且一致:Helix的架构、频率和参数规模,BotQ的产能和自制部件清单,以及核心芯片供应商英伟达进入股东名单。这些都可以在未来12个月通过产量数据加以检验。
值得追问的问题
超过10亿美元的承诺资金中实际到位多少,后续资金是否附带里程碑条件?Parkway与布鲁克菲尔德、Salesforce、T-Mobile Ventures等新投资方各占多少份额?
BotQ自2025年3月以来生产了多少台,何时公布交付数据?家庭机器人将以销售、租赁还是服务形式提供,适用何种安全标准?Figure的执行器供应链是否会采用中国零部件,还是会在美国或第三国重建?