米フィギュア、パークウェイ主導のシリーズCで10億ドル超を確保 企業価値390億ドル、1年半で15倍に
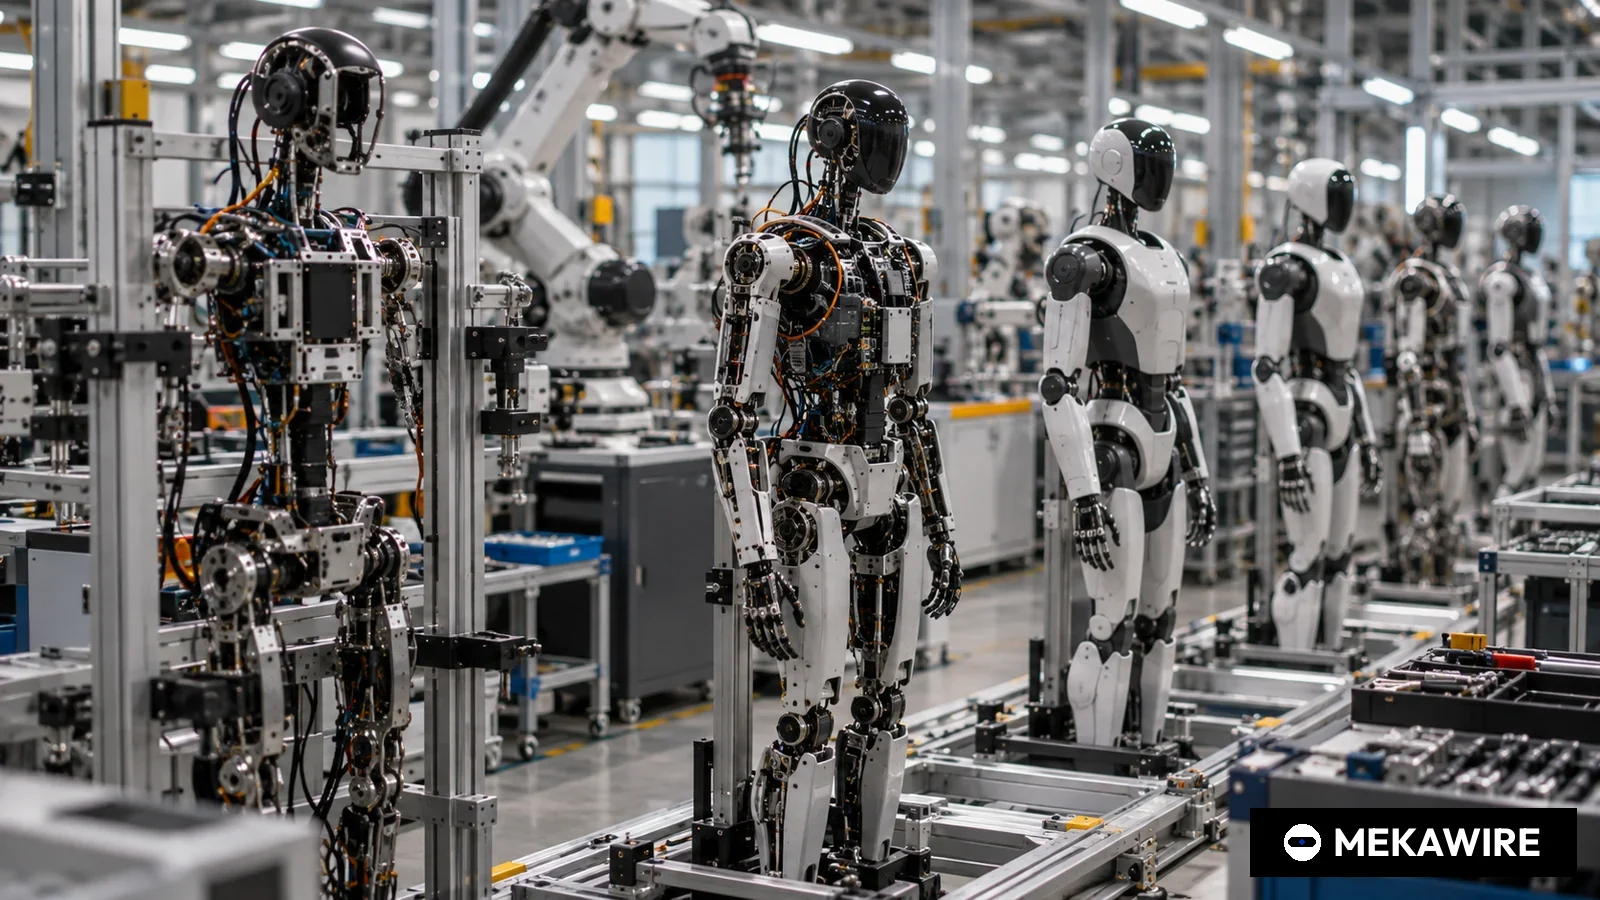
米人型ロボット開発のFigure AIは2025年9月16日、シリーズCで10億ドルを超える出資確約を得たと発表した。投資後企業価値は390億ドル。Parkway Venture Capitalが主導し、エヌビディア、ブルックフィールド、インテルキャピタル、クアルコムベンチャーズ、LGテクノロジーベンチャーズなどが参加した。
資金はBotQでの量産、AIモデルHelix向けGPU基盤、人間の動画データ収集に充てる。
米人型ロボット開発のFigure AIは2025年9月16日、シリーズCの資金調達で10億ドルを超える出資確約を得たと発表した。投資後の企業価値は390億ドルで、米国の競合各社がこれまでに公表したどの評価額も大きく上回る。
同社の発表によると、今回のラウンドはParkway Venture Capitalが主導した。主な投資家としてBrookfield Asset Management、エヌビディア、Macquarie Capital、インテルキャピタル、Align Ventures、Tamarack Global、LGテクノロジーベンチャーズ、セールスフォース、T-Mobile Ventures、クアルコムベンチャーズの名前を挙げた。最終的な調達額は明らかにせず、「10億ドル超の確約資本」とのみ説明した。新旧投資家の内訳や分割払い込みの有無も開示していない。
今回の評価額は、同社が2024年2月29日に6億7500万ドルのシリーズBを調達した際に示した26億ドルの15倍に当たる。当時の発表は26億ドルが投資前か投資後かを明記していなかった。Parkwayは自社のポートフォリオページで、2023年の7000万ドルのシリーズAも同社が主導したと説明している。3回のラウンドを合計すると、Figureが開示した株式による調達額は少なくとも17億4500万ドルとなる。
Figureは新たな資金を3分野に投じるとしている。第1はBotQでの生産拡大と実地展開により、人型ロボットを家庭と商業の現場に広げること。第2は学習とシミュレーション向けの次世代GPU基盤の構築で、Helixの知覚、推論、制御を担う中核モデルを支えると説明した。第3は人間の動画と多様なセンサーデータを大規模に集め、複雑で変化する環境でロボットが作業できるようにすることだ。
Parkwayによると、Figureは2022年にブレット アドコック氏が創業した。2024年のシリーズB発表時には、BMW Manufacturingとの商用導入契約、AI基盤としてのマイクロソフトAzureの採用、OpenAIとの研究協力を公表していた。当時の投資家はマイクロソフト、OpenAIスタートアップファンド、エヌビディア、Bezos Expeditions、Parkway、インテルキャピタル、Align Ventures、ARK Investで、このうちParkway、エヌビディア、インテルキャピタル、Align Venturesは今回も名を連ねた。
2025年2月20日に発表したHelixは、ロボット制御を2層に分ける。同社によると、70億パラメーターの視覚言語モデル「システム2」が7〜9ヘルツで状況と指示を理解し、8000万パラメーターのトランスフォーマー「システム1」が200ヘルツで上半身35自由度の動作指令に変換する。学習には約500時間の遠隔操作データを使い、ロボットに内蔵した低消費電力の組み込みGPU2基で動く。今回の人間の動画を使うデータ収集は、手間と費用のかかる遠隔操作への依存を減らす狙いがある。
2025年3月15日に公表したBotQは同社の自社生産拠点だ。最初のラインの年間生産能力は最大1万2000台で、サプライチェーンは4年以内にロボット10万台、またはアクチュエーター300万個まで拡大できるという。アクチュエーター、ハンド、バッテリーを内製し最終組み立ても担う。次世代機ではCNC加工から射出成形、ダイカスト、金属射出成形、プレス加工に切り替えた。
米国の競合で同等の評価額を公表した企業はない。Apptronikは2025年2月に3億5000万ドルのシリーズAを調達し、3月に5300万ドルを追加した。Agility Roboticsが最後に公表したのは2022年4月の1億5000万ドルのシリーズBで、1X Technologiesは2024年1月に1億ドルのシリーズBを調達した。汎用ロボットモデルを開発するSkild AIは2024年7月、投資後評価額15億ドルで3億ドルを調達した。テスラのOptimusは上場自動車メーカーの社内事業で、単独の評価額はない。
- Figure AI
- シリーズC
- 2025-09-16
- 1,000,000,000
- 39,000,000,000
- Figure AI(前回)
- シリーズB
- 2024-02-29
- 675,000,000
- 2,600,000,000
- Apptronik
- シリーズA
- 2025-02-13
- 350,000,000
- データなし
- Skild AI
- シリーズA
- 2024-07-09
- 300,000,000
- 1,500,000,000
- Agility Robotics
- シリーズB
- 2022-04-22
- 150,000,000
- データなし
- 1X Technologies
- シリーズB
- 2024-01-13
- 100,000,000
- データなし
2025年9月16日以前に各社が公表した直近ラウンド、各社発表に基づく。FigureのシリーズC調達額は下限値(10億ドル超の確約)。評価額は開示がある場合は投資後。FigureシリーズBの26億ドルは投資前か後か明記なし。Apptronikは2025-03-18に5300万ドルを追加(含まず)。派生指標:評価額上昇 = 390 / 26 = 15倍、Skild AI比 = 390 / 15 = 26倍。推計値なし、— = 非開示。
2025年9月16日時点
日本の産業界にとっては部品供給の観点が大きい。Figureが掲げるアクチュエーター300万個という規模は、精密減速機、モーター、ベアリング、センサーへの需要を大きく押し上げる。ハーモニック ドライブ システムズやナブテスコなど精密減速機で実績のある日本企業には商機となり得る一方、Figureが内製化を進める中で、どの部品を外部調達するかは明らかでない。人手不足が深刻な国内の物流、製造現場にとっても、人型ロボットの価格と量産の行方は導入判断を左右する。
課題も残る。Figureは売上高、出荷台数、2024年に公表したBMW以外の有料顧客数を開示しておらず、確約資本のうち実際に払い込まれた額も明らかにしていない。商用と並べて挙げた家庭向け展開は、工場での試験導入にはない安全規制や賠償責任の問題に直面する。初代Helixの学習データ約500時間は言語モデルと比べて小さく、人間の動画を使うデータ戦略が評価額の根拠として重みを持つ理由でもある。
MEKAWIRE分析
390億ドルという評価額は、計算資源、データ、自社生産が互いを強め、競合より速く積み上がるという賭けであり、シリーズCの投資家構成はその3要素をすべて供給するよう組まれている。
根拠は資金使途と株主構成にある。資金はGPU、人間の動画データ、BotQの生産に向かい、投資家には半導体3社、通信会社、企業向けソフトウエア会社、インフラ金融2社が並ぶ。2024年2月の26億ドルから約19カ月で15倍という評価の上昇は、投資家が開示済みの売上高ではなく、この垂直統合に値を付けたことを示す。
最も強い反論は、発表に需要を示す数字が一つもないことだ。売上高も稼働台数も顧客数もなく、名前の出た商用顧客は2024年のBMWだけである。年1万2000台のBotQラインも生産実績を公表していない。
強気シナリオ。人間の動画が遠隔操作データの大半を置き換えられれば、Helixは操作員の数ではなく計算資源の伸びに沿って進化し、GPU投資が参入障壁となる。アクチュエーター、ハンド、バッテリーを内製するラインは、部品を購入する競合より速くコストを下げられる。
弱気シナリオ。人型ロボットの導入はこれまで大半が試験段階で、大口顧客1社の判断で量産立ち上げが止まりかねない。家庭用が安全規制に阻まれたり、工場がより安価な無人搬送車や産業用ロボットにとどまったりすれば、FigureはGPUと工場で膨らんだコストの上に390億ドルの評価を背負うことになる。
注目すべきシグナル:
- 2025年12月31日:シリーズCの最終クローズ額と確約資本の払い込み状況の開示。
- 2026年3月15日:BotQ発表から1年、年1万2000台の能力に対する生産実績の開示。
- 2026年上半期:BMW以外の有料顧客の公表と、家庭向け展開の条件や価格。
- シリーズC
- 10億ドル超(最終額は非開示)
- 390億ドル
- Parkway Venture Capital
- Brookfield Asset Management、エヌビディア、Macquarie Capital、インテルキャピタル、Align Ventures、Tamarack Global、LGテクノロジーベンチャーズ、セールスフォース、T-Mobile Ventures、クアルコムベンチャーズ
- 2024年2月29日、シリーズB 6億7500万ドル、評価額26億ドル
- 15倍(390億 / 26億ドル)
- 少なくとも17億4500万ドル
- 年最大1万2000台
- 2025年9月16日
なぜ重要か
今回のラウンドは人型ロボット企業の値付けを塗り替えた。投資後390億ドルはSkild AIの2024年7月の投資後評価額の26倍、Figure自身の2024年2月の評価額の15倍に当たる。今後の人型ロボットの資金調達は、日本のスタートアップを含めてこの数字と比較されることになる。
資金の流れる先も示した。Figureが挙げた使途は生産、計算資源、データの3つである。GPUと人間の動画データへの投資はロボットを学習システムの器とみなす発想で、BotQはハードウエアのコストを下げる道筋だ。3要素のうち一つしか持たない競合は、同様の条件で資金を集めにくくなる。
競合分析
米国で最も近い比較対象はApptronikだ。物流と製造を狙う汎用人型ロボットで、2025年に3億5000万ドルと5300万ドルを調達したが評価額は開示していない。Agility RoboticsはDigitで倉庫での商用実績が最も長いが、最後の株式調達の公表は2022年だ。1Xは、Figureが使途の筆頭に挙げた家庭市場を狙う。
テスラは値付けできない競合で、Optimusは自動車メーカーの財務、AI学習基盤、自社工場を使える。日本ではトヨタ自動車系の研究機関や川崎重工業などが人型ロボットを研究してきたが、専業スタートアップがこの規模の資本を集めた例はない。中国のUnitree、UBTech、AgiBotはコストと量で競う。
企業価値の背景
Figureの開示ラウンドは2023年の7000万ドルから、2024年2月の6億7500万ドル(評価額26億ドル)、今回の10億ドル超(同390億ドル)へと拡大した。下限の10億ドルで計算すると、新規投資家の取得比率は約2.6%(10億 / 390億ドル)にとどまり、調達規模に比べ希薄化は小さい。
比較対象は限られる。当社の検証済みデータで投資後評価額を開示している競合はSkild AI(15億ドル、2024年7月)だけだ。2024年の26億ドルが投資前か後か不明で、確約資本が全額払い込まれたとも限らないため、15倍という数字は慎重に読む必要がある。
サプライチェーンへの影響
BotQはアクチュエーター、ハンド、バッテリー、最終組み立てを内製する。ロボット10万台またはアクチュエーター300万個という同社の数字は、1台当たり約30個のアクチュエーターを意味する。CNC加工から射出成形、ダイカスト、金属射出成形、プレスへの転換で、ボトルネックは金型と、歯車、ベアリング、磁石、モーター部品の供給元に移る。精密減速機やサーボで強い日本の部品メーカーにとって注視すべき点だ。
半導体も戦略的だ。Helixはロボット内蔵の組み込みGPU2基で動き、学習には大規模なGPUクラスターが要る。エヌビディア、インテルキャピタル、クアルコムベンチャーズの参加は、学習と搭載計算の両面で供給関係を確保する意味を持つ。LGテクノロジーベンチャーズはバッテリーとモーターに強い韓国企業グループとの接点になる。
今後の注目点
第1のシグナルは払い込み額だ。Figureは10億ドル超を確約資本と表現しており、最終クローズや分割払い込みの日程がラウンドの確実性を示す。第2はBotQの生産実績で、同社は生産能力しか示していない。
第3はデータ戦略の成果だ。主に人間の動画で学習したHelixの成果が公表されれば、遠隔操作の人員ではなくデータが進歩の速さを決めるという仮説が裏付けられる。第4は顧客で、BMW以外の有料顧客や家庭向け試験導入の価格が、評価額を支える最初の需要の証拠となる。
アナリストの見方
論点:Figureは、自社ハードウエア上の単一の学習モデルが家庭と職場の双方に汎化できると証明するための時間と計算資源を買った。390億ドルはその成功を前提とした価格だ。確信度:中。売上高、稼働台数、顧客数が非開示で、調達額は確約ベースの下限、前回評価額の基準も不明なため高くはない。
一方で低くもない。Helixの構成、動作周波数、パラメーター数、BotQの生産能力と内製部品の範囲など、開示された事実は具体的で一貫している。中核の供給元であるエヌビディアも株主に加わった。今後12カ月の生産実績で検証できる内容である。
問うべき論点
10億ドル超の確約資本のうち実際の払い込み額はいくらで、後続の払い込みにマイルストーン条件はあるのか。ParkwayとBrookfield、セールスフォース、T-Mobile Venturesなど新規投資家の比率はどうか。
BotQは2025年3月以降に何台を生産し、出荷実績はいつ公表されるのか。アクチュエーター300万個の供給網で、日本の精密減速機やモーターのメーカーは採用されるのか。家庭用ロボットは販売、リース、サービスのいずれで提供され、どの安全基準が適用されるのか。