Skild AI发布通用机器人基础模型Skild Brain,称一个大脑可驱动四足、人形与机械臂
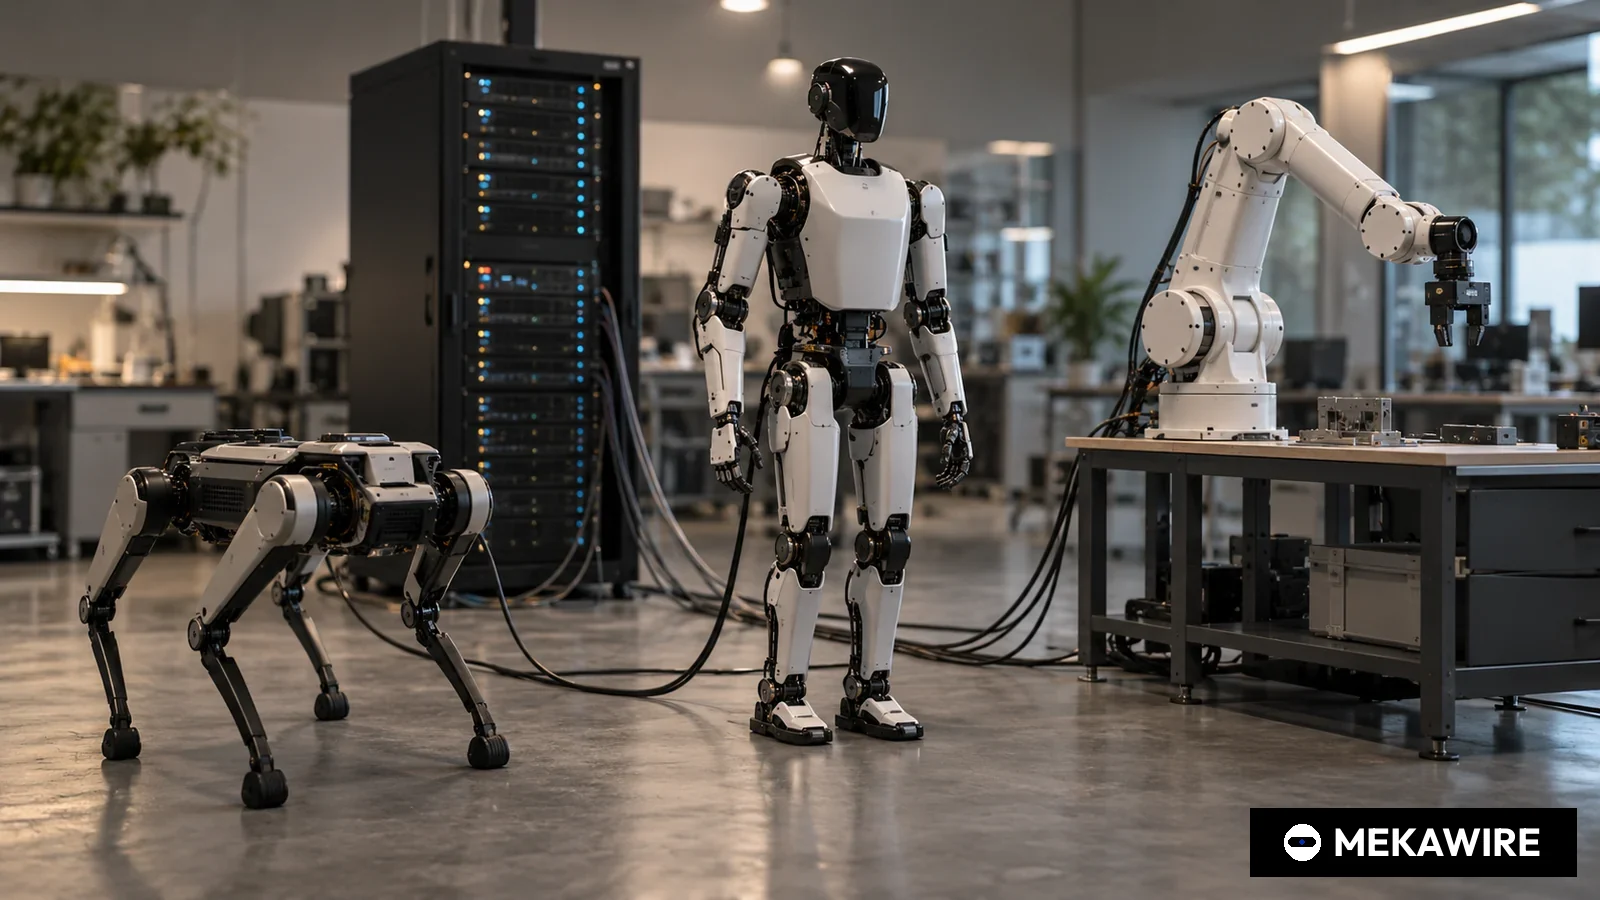
Skild AI于2025年7月29日公布机器人基础模型Skild Brain,采用以仿真和互联网视频预训练的分层架构,称可在四足机器人、人形机器人、桌面机械臂和移动操作机器人上运行。发布未披露客户与价格,但确立了跨本体路线,此后公司估值升至140亿美元以上,ARR突破1亿美元。
美国机器人AI初创公司Skild AI于2025年7月29日正式公布其通用机器人基础模型"Skild Brain"。公司在官方博客文章《构建通用机器人大脑》中表示,该模型可运行于四足机器人、人形机器人、桌面机械臂和移动操作机器人等多种本体,目标是打造一个不受机器人类型和任务限制的"全本体"(omni-bodied)大脑。
此次发布距Skild AI走出隐身状态恰好一年。2024年7月9日,公司宣布完成3亿美元A轮融资,估值15亿美元,由Lightspeed Venture Partners、Coatue、软银集团以及贝索斯旗下Bezos Expeditions共同领投。不过,这篇发布文章并未披露价格、客户或量化指标,而是阐述了模型架构、数据路线和随后一个月的发布计划,并先行公布了2024年的研究成果视频。
据Skild AI介绍,Skild Brain采用分层架构。低频运行的高层策略负责操作与导航决策,并将指令传递给高频运行的低层策略,后者再把指令转换为关节角度和电机扭矩,驱动具体的机器人本体。公司称,基础模型在多样化的数据、任务和硬件上训练,再针对部署需求进行微调和蒸馏。
文章最具锋芒的部分是关于数据的论述。Skild AI指出,不少竞争对手以现成的视觉语言模型为起点,只掺入不到1%的真实机器人数据,便称之为"机器人基础模型";这类模型在抓取放置任务中能体现语义泛化,却缺乏物理常识。Skild AI的做法是用大规模仿真和互联网视频进行预训练,再以有针对性的真实数据做后训练。公司认为有意义的规模是数万亿条样本,并在脚注中估算,即便全球人口一起采集数据,也要数年才能达到100万亿条轨迹。
Skild AI成立于2023年。首席执行官Deepak Pathak与Abhinav Gupta均为学界出身的研究者,在自监督抓取、好奇心驱动探索和从人类视频中学习等方向的论文被文章引用。公司称其团队成员曾在Anduril、特斯拉、英伟达、Meta、Kitty Hawk、谷歌、Everyday Robotics和亚马逊打造过量产系统。
2025年上半年,这一赛道迅速拥挤。Figure AI于2月20日推出Helix,由70亿参数视觉语言模型以7至9赫兹理解场景,8000万参数控制策略以200赫兹输出上半身动作,训练数据约为500小时遥操作。谷歌DeepMind于3月12日发布基于Gemini 2.0的Gemini Robotics,并以Apptronik为人形机器人合作方。英伟达于3月18日发布开放的人形机器人基础模型Isaac GR00T N1,同样采用双系统设计。
通俗地说,分层结构把"决策"与"执行"分开:慢的一层决定去哪里、抓什么,快的一层负责保持平衡、驱动身体。Figure和英伟达也采用类似拆分。Skild AI强调的差异在于低层策略能够适配的本体范围,以及训练数据以仿真和视频为主,而非在大语言模型上薄薄地叠加一层机器人数据。
随后几周,公司陆续拿出佐证。8月6日,Skild AI展示人形机器人仅凭摄像头图像和关节反馈,在不建图、不预先规划的情况下上下楼梯、跨越障碍,即便台阶深度只比机器人脚掌多3厘米也能准确落脚。9月24日,公司称其模型在仿真中控制过10万种不同机器人,对从未见过的机器人可零样本控制;膝关节被锁死后2至3秒、小腿被截短后7至8秒即可重新行走。
对中国产业链而言,这一路线值得关注。中国厂商在人形机器人和四足机器人整机上具备成本与规模优势,宇树科技已于2026年8月在上交所科创板上市。若"一个大脑适配多种本体"成立,整机厂商的议价能力可能向模型方转移;反过来,硬件更便宜、供给更充足的中国本体,也可能成为此类模型最大的落地载体。Skild AI此后与富士康合作,在英伟达Blackwell系统装配线上部署双臂机器人,也说明代工体系正成为模型落地的现场。
发布之初的疑问集中在商业化。Skild AI当时没有披露付费客户、出货量或第三方评测,演示视频均由公司自行挑选。仿真和人类视频能否替代稀缺的机器人数据,这一核心主张与依赖遥操作的对手存在分歧。公司本身不量产机器人,营收取决于整机厂商是否愿意采用一个自己无法掌控的大脑。
后续披露回答了部分疑问。2026年1月14日,Skild AI宣布完成由软银领投的14亿美元融资,估值超过140亿美元,并称2025年短短数月内营收从零增至约3000万美元。2026年3月,公司宣布与ABB机器人、优傲机器人和英伟达合作部署;9月10日又披露年度经常性收入(ARR)突破1亿美元,付费客户超过60家。
- Skild AI
- US
- 2023
- Series A
- 300,000,000
- 1,500,000,000
- 2024-07-09
- Skild AI
- US
- 2023
- Series C
- 1,400,000,000
- 14,000,000,000
- 2026-01-14
- Figure AI
- US
- 无数据
- Series C
- 1,000,000,000
- 39,000,000,000
- 2025-09-16
- Apptronik
- US
- 2016
- Series A
- 350,000,000
- 无数据
- 2025-02-13
- FieldAI
- US
- 无数据
- Two rounds (combined)
- 405,000,000
- 无数据
- 2025-08-20
- Genesis AI
- FR
- 无数据
- Launch round
- 105,000,000
- 无数据
- 2025-06-30
数据来自各公司或领投方公开披露,null为未披露。Skild AI C轮估值披露为'超过140亿美元',按140亿美元填列。计算:C轮相对A轮估值倍数 = 140亿 / 15亿 = 9.3倍。
截至 2026年10月1日
MEKAWIRE 分析
Skild Brain发布的意义不在演示本身,而在于公开押注:一个跨本体销售、主要依靠仿真和视频训练的机器人大脑,可以先于任何单一人形机器人成为一门生意。
证据来自Skild AI自身的节奏。2025年7月的文章确立方向,8月和9月的发布补上演示;到2026年9月,公司称约90%的收入来自合作方硬件上的操作任务,而非自有机器人。从A轮15亿美元到C轮逾140亿美元,估值提升约9.3倍,说明投资者把模型层视为稀缺资产。
最有力的反驳是:"本体无关"在仿真成熟的运动控制领域容易证明,在接触密集、真正产生收入的操作任务中却难以证明。Skild AI在2026年8月发布S1时也提到,传统做法下每个任务需要数十至数百小时的后训练数据。
乐观情形下,分层结构经受住考验,同一个模型铺向ABB、优傲、富士康产线和自有Fetch移动机器人,每次部署都为下一次积累数据,整机厂把Skild AI视为供应商而非对手。
悲观情形下,拥有自研模型的Figure和掌握开放模型的英伟达压缩其定价空间;一旦客户发现任务数据仍决定性能,"全本体"溢价将缩水为一个优秀控制器加系统集成业务,难以支撑140亿美元估值。
值得关注的信号:
- 2026年12月31日前,ABB机器人或优傲机器人是否把搭载Skild Brain的产品列入正式产品目录
- 2027年1月14日前后,C轮一周年时的营收或ARR更新(对照2026年9月10日的1亿美元)
- 2027年内,住友电装线束项目与三井物产商用厨房试点是否转入量产部署
- Skild AI
- Skild Brain
- 2025-07-29
- Hierarchical: low-frequency high-level policy feeding a high-frequency low-level policy
- Quadrupeds, humanoids, table-top arms, mobile manipulators
- No
- Figure AI
- Helix
- 2025-02-20
- S2 VLM (7B parameters, 7-9 Hz) feeding S1 visuomotor policy (80M parameters, 200 Hz)
- Figure humanoids
- No
- Google DeepMind
- Gemini Robotics
- 2025-03-12
- VLA built on Gemini 2.0, plus Gemini Robotics-ER
- Bi-arm platforms, Apptronik Apollo
- No (ER to trusted testers)
- NVIDIA
- Isaac GR00T N1
- 2025-03-18
- Dual system: VLM System 2 plans, System 1 action model executes
- Humanoids
- Yes (open, customizable)
Architecture and release status as described on each developer's own launch page. Hz rates and parameter counts disclosed by Figure only.
截至 2026年10月1日
- Skild Brain
- 2025年7月29日(Skild AI博客)
- 低频高层策略驱动高频低层策略的分层结构
- 四足机器人、人形机器人、桌面机械臂、移动操作机器人
- 大规模仿真与互联网视频
- A轮3亿美元,估值15亿美元(2024年7月9日)
- C轮14亿美元,估值逾140亿美元(2026年1月14日)
- ARR突破1亿美元,付费客户超60家(2026年9月10日)
为何重要
2025年7月29日的文章是Skild AI首次公开产品名称和工作原理。此前外界对它的认识主要停留在15亿美元估值和学界背景的团队。Skild Brain这一命名及其分层架构,使公司从研究团队转变为定位清晰的供应商:把模型授权给别家的机器人使用。
文章还在多数同行以大语言模型为底座构建视觉语言动作模型(VLA)之时,公开亮出相反的技术立场。此后的爬楼梯人形机器人(2025年8月)、10万种本体实验(2025年9月)和S1模型(2026年8月),都可以视为对这一论点的连续验证。
对买方而言,本体无关的大脑降低了更换机器人供应商的成本。若同一模型能在ABB机械臂、优傲协作机器人和移动操作平台之间迁移,议价权将从硬件厂商向模型所有者转移。
竞争对手分析
架构上最接近的是Figure AI的Helix:70亿参数视觉语言模型(7至9赫兹)加8000万参数控制策略(200赫兹),但只服务Figure自有人形机器人,训练数据约500小时遥操作。Figure走垂直整合,Skild AI走水平供给。
英伟达Isaac GR00T N1开放且可定制,对Skild AI的授权模式威胁最直接。与此同时,英伟达通过NVentures投资了Skild AI,又提供其预训练所用的Isaac Sim、Isaac Lab和Cosmos工具,合作与竞争并存。
谷歌DeepMind的Gemini Robotics代表了Skild AI所批评的语言模型优先路线,通过Apptronik以及Agile Robots、Agility Robotics、波士顿动力等受信测试方推广。中国本土厂商多以整机为核心并自研模型,与Skild AI的纯模型路线形成对照。
估值背景
发布时Skild AI最近一次公开定价是2024年7月A轮的15亿美元估值。2026年1月14日C轮融资14亿美元,估值超过140亿美元,提升约9.3倍。
估值有收入支撑。公司称2025年数月内营收从零增至约3000万美元,2026年9月10日ARR突破1亿美元,自部署开始10个月内已确认收入5000万美元。以ARR计,C轮估值约为140倍,更接近软件而非硬件的估值倍数。
Figure AI在2025年9月获得的390亿美元投后估值仍是行业高点,但Figure出售的是整机。Skild AI的定价表明,投资者认为可跨厂商销售的模型层具有可比价值。
供应链影响
Skild AI不大规模制造机器人,其供应链实为合作伙伴链。2026年3月,公司宣布ABB机器人、优傲机器人和MiR为整机合作方,并与英伟达、富士康合作装配英伟达Blackwell系统。2026年4月收购的斑马技术旗下Fetch机器人业务,到2026年9月贡献约4%的收入。
训练端,公司依赖英伟达Isaac Lab、Isaac Sim和Cosmos,S1也构建于英伟达AI基础设施之上。同一家供应商同时掌握训练工具和竞品模型。
对中国零部件企业而言,能吸收本体差异的模型可减少逐台定制控制软件的需求,可能扩大中低精度、低成本执行器和减速器的市场空间,这与国内供应链的成本优势相契合。
后续看点
其一,合作伙伴产品化。ABB机器人与优傲机器人2026年3月宣布的集成目标,能否在2026年底前变为带标价的正式产品。
其二,收入质量。2026年9月ARR 1亿美元与已确认收入5000万美元之间的比例,是判断合同持续性的最佳参照。
其三,日本试点。住友电装线束自动化与三井物产日供140万份餐食的商用厨房试点,若在2027年转入量产,将证明单一模型可处理差异极大的操作任务。
分析师观点
核心判断:Skild Brain发布标志着Skild AI公开选择成为机器人的软件层而非整机厂,随后的收入走势显示这一策略推进快于以人形整机为先的对手。置信度:中等。
未定为高,是因为技术主张依赖公司自行发布的视频和博客,收入为非上市公司自报,且客户集中于仿真优先数据路线最未经验证的操作任务。未定为低,是因为公司已披露ABB机器人、优傲机器人、英伟达、富士康、住友电装、三井物产等具名伙伴、带日期的收入轨迹,以及与2025年7月路线图相吻合的连续发布。
值得追问的问题
Skild AI收入中,模型授权、系统集成与收购的Fetch硬件各占多少?
自2025年7月以来,真实部署数据在训练数据中的占比提升了多少?
若英伟达开放的GR00T模型持续进步,身兼投资方与工具供应商的英伟达会否削弱Skild AI的定价能力?
中国人形机器人整机厂是否会成为Skild Brain或同类模型的硬件载体?