ABB机器人把AI Robot Trainer装进服装分拣模块,称调试工作量最多减少75%
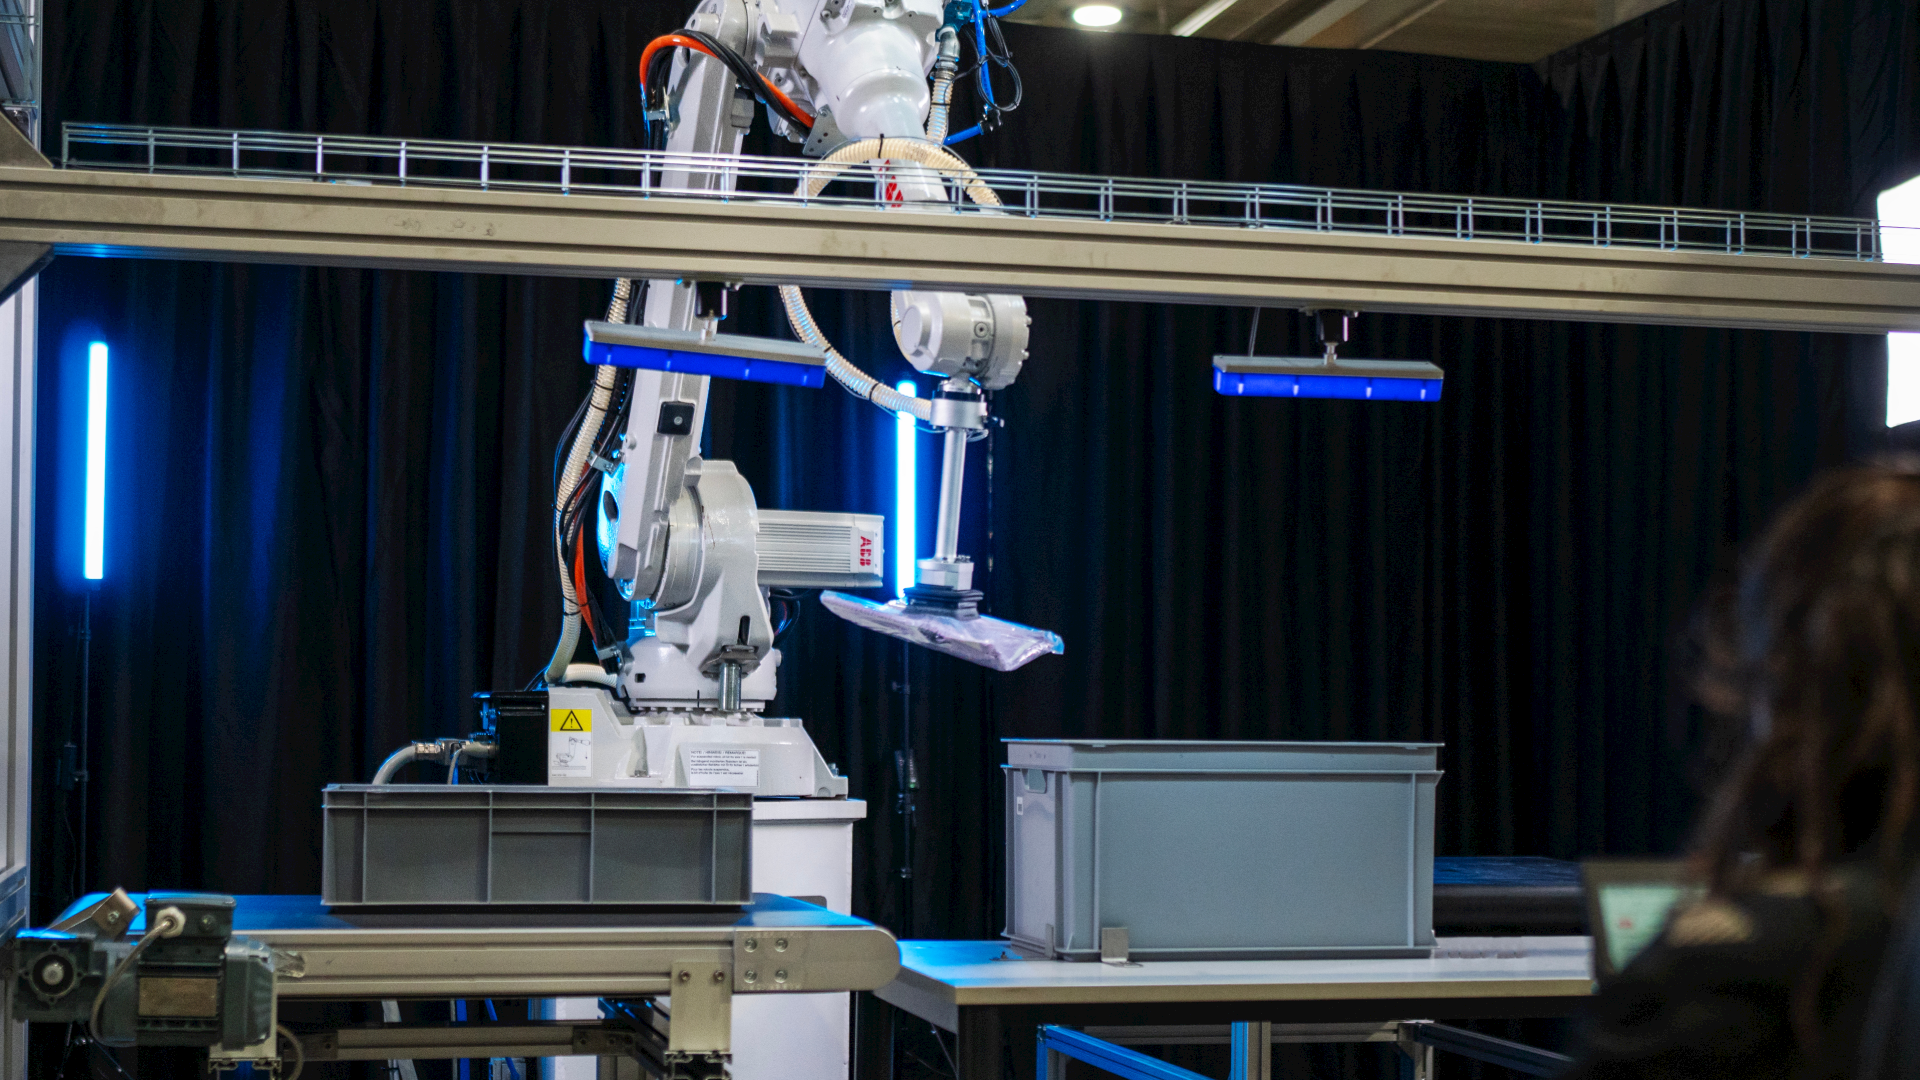
ABB机器人于10月15日发布新闻稿称,已将AI Robot Trainer集成到服装物流模块Fashion Inductor,这是该公司首个端到端视觉物理AI产品。公司表示,升级可使这款每小时最多处理1,300件的单元的工程与调试工作量最多减少75%,同样方法将在2027年第一季度前扩展到更多视觉应用。
ABB机器人开始把物理AI卖给真正安装机器人的系统集成商。这家瑞士机器人企业10月15日在新闻稿中表示,已将AI Robot Trainer集成到Fashion Inductor中。Fashion Inductor是一款抓取服装和包裹并送入分拣系统的标准化单元,公司称这一组合可使工程与调试工作量最多减少75%,并称其为首个端到端视觉工业物理AI方案。
物流机器人项目卡住的地方往往不是硬件,而是调试。服装是最难的品类:塑料袋、折叠衣物和透明包装每一季都在改变形状、颜色和反光特性。本文要回答的是:ABB到底推出了什么,与做AI拣选的初创公司相比如何,以及为何这一时点恰逢ABB机器人易主。
公司披露的功能
新闻稿称,Fashion Inductor凭借ABB基于AI的自动路径规划和专用视觉技术,每个单元每小时最多处理1,300件,拣选准确率目标高于99.5%。此次升级加入针对服装预训练的视觉模型和快速再训练工具,使集成商无需AI专家即可随品类变化调整单元。
ABB还加入了与模块软件完全一致的数字孪生,把应用控制平台、自动路径规划、AI Robot Trainer和RobotStudio仿真软件连在一起,公司称这能加快调试,并可接入夹爪等第三方部件。价格、客户、已部署单元数量以及75%的测算基准均未披露。
关键是闭环再训练,而不是更大的模型
技术核心是全生命周期管理:在现场监测机器人表现、识别异常、生成新训练数据、重新训练单元视觉模型,再把改进下发到机器人。RobotStudio负责虚拟设计与验证,OmniCore控制器负责生产执行。换言之,ABB卖的是上线后维持视觉模型精度的工具,而这正是集成商最容易亏掉利润的环节。
ABB表示,同样的方法将在2027年第一季度前扩展到其他视觉应用,这是其“自主多用途机器人(AVR)”战略的第一步。ABB机器人员工约7,000人。
与AI拣选初创公司相比
据MEKAWIRE数据库,AI拣选和机器人视觉专业公司的已披露融资规模与ABB体量相比不大:Nomagic于2025年2月完成4,400万美元B轮,Pickle Robot于2024年11月融资5,000万美元,Plus One Robotics于2023年3月融资5,000万美元,法国Inbolt于2026年9月融资1,250万美元。ABB机器人2025年收入为23.31亿美元。
- ABB机器人
- 瑞士
- 2025年收入23.31亿美元
- 2026-01-29
- 机器人、协作机器人、AMR;Fashion Inductor
- Nomagic
- 波兰
- B轮4,400万美元
- 2025-02-26
- 电商AI拣选
- Pickle Robot
- 美国
- B轮5,000万美元
- 2024-11-20
- 卡车卸货
- Plus One Robotics
- 美国
- C轮5,000万美元
- 2023-03-06
- 包裹拣选视觉软件
- Inbolt
- 法国
- 1,250万美元
- 2026-09-30
- AI机器人引导视觉
MEKAWIRE已核实数据中的披露数字;ABB收入来自ABB 2025年第四季度业绩公告。融资额与收入为不同指标,仅作规模参照。
截至 2026年10月17日
对中国市场而言,视觉分拣是电商和快递企业自动化的主战场,本土集成商和机器人厂商大多以价格和交付速度竞争。ABB把控制器、仿真和再训练打包,意在用软件把集成商留在自家生态中,这对正在出海的国产机器人企业也是值得关注的竞争方式。
MEKAWIRE 分析
ABB并不打算在模型上与AI初创公司比拼,而是把AI视觉做成其现有控制器上可维护的功能,以此把集成商留在ABB硬件上。
新闻稿强调的都是数字孪生、RobotStudio、OmniCore和再训练等ABB自有层级,而非某个基础模型或基准测试,这是硬件巨头守住装机量的典型打法。最有力的反驳是:没有给出基准的75%只是厂商口径,集成商会用首批项目来检验。
时点同样值得注意。ABB于2025年10月同意以53.75亿美元把机器人业务出售给软银集团,按ABB 1月业绩公告,交易预计在2026年下半年完成。以约17倍2024年EBITDA收购的买方需要软件故事,可持续的再训练业务正好契合。
乐观情形下,闭环真正奏效,部署时间缩短,AI视觉成为选择ABB控制器的理由;悲观情形下,跨品牌的初创公司软件继续拿走最难的拣选任务,ABB工具只能用于ABB机械臂。
观察要点
一是Fashion Inductor的具名客户和实测调试时间;二是2027年第一季度前下一批接入AI Robot Trainer的视觉应用;三是软银交易完成时间,以及此后ABB机器人产品优先级是否改由东京决定。
- ABB机器人新闻稿,2026年10月15日
- 集成AI Robot Trainer的Fashion Inductor模块
- 工程与调试工作量最多减少75%
- 每单元每小时最多1,300件,拣选准确率目标高于99.5%
- 2027年第一季度前推广至更多视觉应用
- 价格、客户、部署数量、75%的测算基准
- 以53.75亿美元出售给软银集团,预计2026年下半年完成
为何重要
视觉物流单元的隐性成本在于调试和上线后的反复调优。若ABB的闭环确实有效,价值将从一次性集成人工转向由ABB掌控的软件,原本混用品牌的集成商会更依赖ABB控制器。
这也是ABB所谓AVR战略的首个具体产品,关系到软银接手后这块业务如何估值。
竞争对手分析
Nomagic、Pickle、Plus One、Covariant等AI拣选初创公司依靠跨品牌软件和多站点数据。ABB的回应是集成深度:路径规划、仿真、控制器和再训练一体化。对已在ABB上标准化的集成商有利,但对使用发那科、安川、库卡机械臂的现场吸引力有限。
在中国,国产机器人厂商和视觉企业多以硬件性价比切入,ABB的软件绑定策略意味着竞争正从单机价格转向全生命周期服务。
估值背景
软银同意支付的53.75亿美元约为ABB机器人2025年收入23.31亿美元的2.3倍、2024年EBITDA的约17倍。AI拣选初创公司每轮融资在数千万美元量级。装机量中的AI软件层或可帮助新东家为部分业务争取软件型估值,但AI Robot Trainer的收入未披露。
供应链影响
价值集中在软件和视觉模型,但落地仍依赖相机、夹爪和单元级算力。ABB称数字孪生可接入第三方夹爪,未披露芯片或相机供应商。
后续看点
含实测调试时间的客户案例;2027年第一季度前新增接入AI Robot Trainer的应用;软银交易完成日期及其后产品路线图变化。
分析师观点
论点:ABB把AI视觉做成控制器功能以守住装机量。信心:中等。产品与架构真实存在,但核心数字为厂商口径,没有具名客户,竞争对手是可在任何机械臂上运行的软件。
值得追问的问题
75%的降幅基于何种基准、多少项目?AI Robot Trainer按单元还是按站点收费?再训练闭环能否用于非ABB相机和夹爪?软银入主后对该产品线的投入会如何变化?