AutoStore schließt 2025 mit Rekordquartal bei Aufträgen und Umsatz ab, doch der Jahresumsatz sinkt um 10 Prozent und der Gewinn um 40 Prozent
Der norwegische Anbieter von Würfellagersystemen AutoStore hat im vierten Quartal 2025 seinen Umsatz um 9,0 Prozent auf 179,7 Millionen Dollar gesteigert, der Auftragseingang stieg um 35,1 Prozent auf 194,2 Millionen Dollar.
Beides sind Höchstwerte. Im Gesamtjahr fiel der Umsatz jedoch um 10,4 Prozent auf 538,6 Millionen Dollar, der Nettogewinn sank um 40,1 Prozent.
AutoStore hat das Jahr 2025 mit dem stärksten Quartal seiner Firmengeschichte beendet, das schwache Gesamtjahr konnte der Endspurt aber nicht mehr drehen. Der norwegische Hersteller automatischer Würfellager meldete am 12. Februar 2026 für das vierte Quartal ein Umsatzplus von 9,0 Prozent auf 179,7 Millionen Dollar und einen um 35,1 Prozent höheren Auftragseingang von 194,2 Millionen Dollar. Der Jahresumsatz ging dagegen um 10,4 Prozent auf 538,6 Millionen Dollar zurück.
Gegenüber dem dritten Quartal stieg der Umsatz um 29,3 Prozent, der Auftragseingang um 27,5 Prozent. Der Auftragsbestand lag zum 31. Dezember bei 557,0 Millionen Dollar, 21,8 Prozent mehr als ein Jahr zuvor. Die Bruttomarge verbesserte sich leicht auf 73,7 Prozent nach 73,0 Prozent. Das bereinigte EBITDA blieb mit 77,9 Millionen Dollar nahezu auf Vorjahresniveau von 77,0 Millionen Dollar, die bereinigte EBITDA-Marge sank damit von 46,7 auf 43,3 Prozent. Das EBIT gab um 6,6 Prozent auf 55,8 Millionen Dollar nach, der Nettogewinn stieg um 1,7 Prozent auf 40,9 Millionen Dollar. Die Cash-Conversion im Quartal betrug 84,3 Prozent.
Das Gesamtjahr fällt deutlich schwächer aus. Das bereinigte EBITDA sank 2025 um 19,4 Prozent auf 228,1 Millionen Dollar, die Marge fiel von 47,0 auf 42,3 Prozent. Das EBIT schrumpfte um 37,0 Prozent auf 140,1 Millionen Dollar, der Nettogewinn um 40,1 Prozent auf 81,8 Millionen Dollar. Der Auftragseingang des Jahres wuchs um 4,3 Prozent auf 638,2 Millionen Dollar. Nach Berechnung von MEKAWIRE ergibt das ein Book-to-Bill-Verhältnis von rund 1,18. Die Bestellungen liefen den Auslieferungen also voraus, und darauf stützt das Management seine Einschätzung, dass das Unternehmen besser aufgestellt ins Jahr 2026 geht, als es die Jahreszahlen nahelegen.
Vorstandschef Mats Hovland Vikse schreibt im Quartalsbericht, geopolitische und makroökonomische Unsicherheit hätten 2025 die Entscheidungsprozesse der Kunden verlängert, im vierten Quartal habe sich in vielen Endmärkten jedoch Schwung gezeigt. In der Mitteilung zu den Zahlen verweist er auf eine geschärfte Strategie, 150 im Jahresverlauf gewonnene Neukunden und elf neue Produkte und Funktionen. Diese sollen das Würfellager nach Angaben des Unternehmens auf angrenzende Lagerprozesse ausweiten, Namen nennt der Bericht nicht.
Mehrere Sondereffekte belasteten 2025. AutoStore startete im ersten Halbjahr ein Transformationsprojekt mit Abfindungsprogrammen und schrieb Vorräte der Produktlinie B1 Robot ab. Ohne diese Abschreibung hätte die Bruttomarge im Gesamtjahr nach Unternehmensangaben bei 74,0 Prozent gelegen. Zudem leistete AutoStore im zweiten Quartal 2025 die letzte Zahlung an den Wettbewerber Ocado Group für eine Verbindlichkeit, die am 30. Juni 2025 fällig wurde. Weitere Verpflichtungen gegenüber Ocado bestehen laut Bericht nicht.
Die Bilanz ist straffer geworden. Der operative Cashflow fiel um 34,2 Prozent auf 94,3 Millionen Dollar, die liquiden Mittel sanken zum Jahresende auf 90,1 Millionen Dollar nach 296,1 Millionen Dollar ein Jahr zuvor. Im November 2025 refinanzierte sich AutoStore mit einem Laufzeitkredit über 150 Millionen Dollar und einer revolvierenden Kreditlinie über 350 Millionen Dollar und tilgte 228,6 Millionen Dollar aus den bisherigen Fazilitäten. Im Mietmodell AutoStore as a Service schloss das Unternehmen 2025 Verträge mit einem Gesamtwert von 34,4 Millionen Dollar ab.
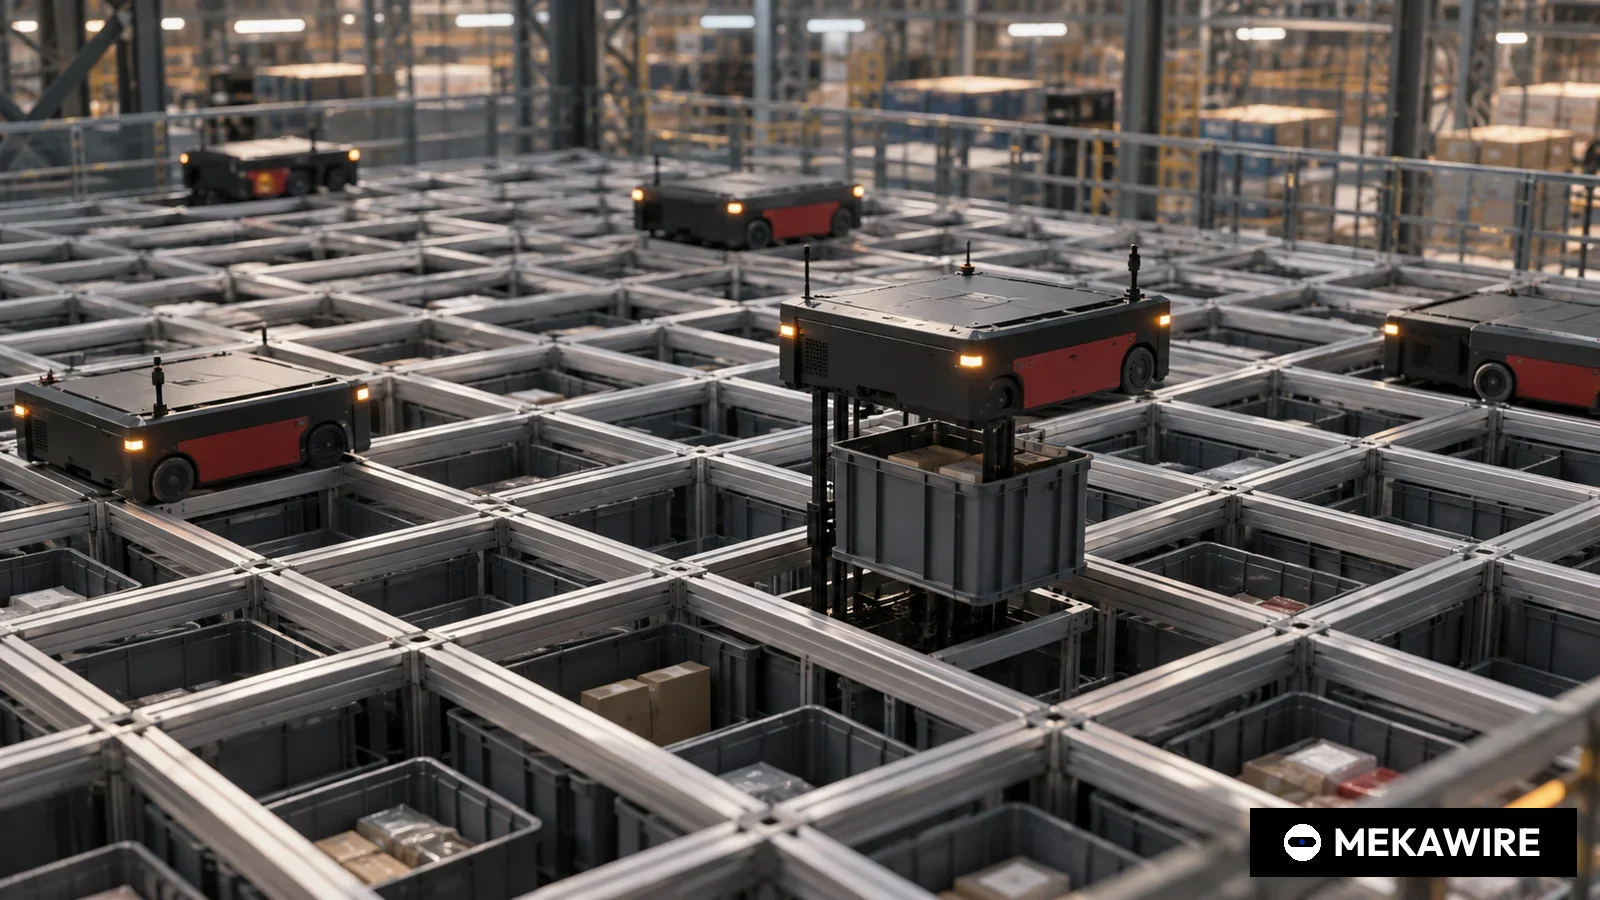
AutoStore wurde 1996 gegründet, betreibt nach eigenen Angaben rund 1.900 Anlagen in 65 Ländern, montiert in Polen und Thailand und verkauft ausschließlich über Systemintegratoren. Das System stapelt Lagerbehälter dicht in einem Aluminiumraster. Batteriebetriebene Roboter fahren auf dem Raster, graben die benötigten Behälter aus und bringen sie zu Kommissionierplätzen, den sogenannten Ports. Weil keine Gänge nötig sind, passt auf dieselbe Fläche deutlich mehr Ware als in einem klassischen Regallager.
Im Vergleich mit börsennotierten Wettbewerbern zeigen sich unterschiedliche Geschäftsmodelle. Symbotic aus den USA setzte im Quartal bis zum 27. Dezember 2025 630 Millionen Dollar um, 29 Prozent mehr als im Vorjahr, bei einem bereinigten EBITDA von 67 Millionen Dollar. Teradyne, Mutter von Universal Robots und Mobile Industrial Robots, erzielte im vierten Quartal 89 Millionen Dollar Robotikumsatz und baute 2025 rund 400 Stellen in der Robotiksparte ab. Die Technologiesparte der britischen Ocado steigerte ihren Umsatz im Geschäftsjahr 2025 um 13,0 Prozent auf 561,2 Millionen Pfund. AutoStore ist deutlich kleiner als Symbotic, verdient aber je Umsatzdollar ein Vielfaches an EBITDA.
- AutoStore
- NO
- Q4 2025
- USD
- 179,7
- 9
- 77,9
- 43,3
- AutoStore
- NO
- Geschäftsjahr 2025
- USD
- 538,6
- -10,4
- 228,1
- 42,3
- Symbotic
- US
- Q1 GJ 2026 (bis 27.12.2025)
- USD
- 630
- 29
- 67
- 10,6
- Teradyne Robotics (Universal Robots, MiR)
- US
- Q4 2025
- USD
- 89
- Keine Daten
- Keine Daten
- Keine Daten
- Ocado Technology Solutions
- GB
- Geschäftsjahr 2025
- GBP
- 561,2
- 13
- 140,3
- 25
Von den Unternehmen veröffentlichte Werte, keine Schätzungen. Perioden und Währungen unterscheiden sich. Symbotic-Marge = 67 / 630; Ocado Technology Solutions mit berichtetem Segment-EBITDA, Marge = 140,3 / 561,2. Teradyne weist kein Robotik-EBITDA aus.
Stand: 1. Okt. 2026
- Umsatz
- 164,8
- 179,7
- 9
- 601,4
- 538,6
- -10,4
- Bruttomarge (%)
- 73
- 73,7
- Keine Daten
- 73,1
- 72,4
- Keine Daten
- Bereinigtes EBITDA
- 77
- 77,9
- 1,2
- 282,8
- 228,1
- -19,4
- Bereinigte EBITDA-Marge (%)
- 46,7
- 43,3
- Keine Daten
- 47
- 42,3
- Keine Daten
- EBIT
- 59,7
- 55,8
- -6,6
- 222,5
- 140,1
- -37
- Nettogewinn
- 40,2
- 40,9
- 1,7
- 136,6
- 81,8
- -40,1
- Auftragseingang
- 143,8
- 194,2
- 35,1
- 612,1
- 638,2
- 4,3
Quelle: AutoStore-Bericht zum vierten Quartal 2025. Book-to-Bill = Auftragseingang / Umsatz: Q4 2025 = 194,2 / 179,7 = 1,08; GJ 2025 = 638,2 / 538,6 = 1,18 (Berechnung MEKAWIRE).
Stand: 1. Okt. 2026
Für den deutschen Markt ist die Entwicklung aus zwei Gründen relevant. AutoStore unterhält ein Büro in Deutschland und verkauft auch hier ausschließlich über Integratoren. Zugleich konkurriert das Würfellager hierzulande mit Intralogistiklösungen von Anbietern wie Kion mit Dematic, Jungheinrich, SSI Schäfer und Knapp, die teils selbst als Integratoren auftreten. Für Mittelständler im Handel und in der Ersatzteillogistik, die angesichts knapper Lagerflächen und Personalengpässe automatisieren wollen, kann ein Mietmodell die Einstiegshürde senken. Sinkende Margen beim Marktführer deuten zugleich auf mehr Preisspielraum in Ausschreibungen hin.
Die Risiken stehen im selben Bericht. Die Marge sank, obwohl der Umsatz anzog, was auf Produktmix, Transformationskosten und Preisdruck hindeutet. AutoStore ist vollständig auf Integratoren angewiesen und räumt anhaltende Unsicherheit über globale Handelsströme ein. Das Liquiditätspolster ist nach der Tilgung dünner, und was nach der Abschreibung aus der B1-Linie wird, bleibt offen.
Anleger werden im April 2026 auf den Bericht zum ersten Quartal schauen, um zu sehen, ob der Rekordbestand bei stabiler Marge in Umsatz umgewandelt wird und ob Mietmodell und neue Produkte den Umsatz je Kunde 2026 erhöhen.
MEKAWIRE-Analyse
Das Rekordquartal markiert den Tiefpunkt der zweijährigen Schwächephase von AutoStore, nicht aber die Rückkehr zu EBITDA-Margen von fast 47 Prozent wie 2024.
Für die Wende sprechen die Aufträge, nicht der Umsatz. Der Auftragseingang von 194,2 Millionen Dollar im vierten Quartal lag rund 8 Prozent über dem Umsatz, der Bestand wuchs binnen eines Jahres um 21,8 Prozent, und das Book-to-Bill-Verhältnis von etwa 1,18 im Gesamtjahr bedeutet, dass ein Teil des Umsatzes 2026 bereits gebucht ist. Gegen eine Margenerholung spricht ebenso klar, dass die bereinigte EBITDA-Marge im Quartal um 3,4 Prozentpunkte fiel, obwohl der Umsatz um 9,0 Prozent stieg.
Das stärkste Gegenargument lautet, dass ein starkes Quartal nach einem schwachen Jahr lediglich aufgeschobene Projekte gebündelt freisetzen kann. Haben Kunden ihre Entscheidungen nur ins vierte Quartal verschoben, könnte der Auftragseingang Anfang 2026 wieder fallen, und das Bestandswachstum wäre ein Zeiteffekt statt einer echten Nachfrageerholung.
Optimistisches Szenario. Die Bestellungen bleiben über den Auslieferungen, die elf neuen Produkte und das Mietmodell steigern den Umsatz je Anlage, und ohne die Ocado-Zahlungen erholt sich der Cashflow rasch. Mit auslaufenden Transformationskosten kehrt die Marge in Richtung Mitte 40 Prozent zurück.
Pessimistisches Szenario. Europäische Integratoren bleiben vorsichtig, chinesische und amerikanische Wettbewerber greifen über den Preis an, und AutoStore muss mehr für Produkt und Vertrieb ausgeben. Der Umsatz wächst, doch die EBITDA-Marge pendelt sich bei rund 40 Prozent ein, und die knappe Liquidität begrenzt Zukäufe oder Aktienrückkäufe.
Drei Signale mit Termin:
- April 2026: Auftragseingang im ersten Quartal im Vergleich zum Rekord von 194,2 Millionen Dollar.
- August 2026: bereinigte EBITDA-Marge im zweiten Quartal gemessen an 43,3 Prozent.
- Im Lauf des Jahres 2026: neu abgeschlossener Vertragswert im Mietmodell im Vergleich zu 34,4 Millionen Dollar im Jahr 2025.
- 179,7 Mio. Dollar, plus 9,0 Prozent
- 194,2 Mio. Dollar, plus 35,1 Prozent
- 557,0 Mio. Dollar, plus 21,8 Prozent
- 43,3 Prozent (Vorjahr 46,7 Prozent)
- 538,6 Mio. Dollar, minus 10,4 Prozent
- 81,8 Mio. Dollar, minus 40,1 Prozent
- 638,2 Mio. Dollar, plus 4,3 Prozent
- 150
- rund 1.900 Anlagen in 65 Ländern
Warum das wichtig ist
AutoStore zählt nach eigenen Angaben rund 1.900 installierte Anlagen, und sein Auftragseingang ist einer der wenigen öffentlichen, quartalsweise verfügbaren Indikatoren dafür, wie viel Händler und Distributoren in Europa und Nordamerika in Lagerautomatisierung investieren wollen. Ein Auftragsplus von 35,1 Prozent im Schlussquartal eines Jahres mit sinkendem Umsatz spricht dafür, dass die Investitionszurückhaltung von 2024 und 2025 zu Beginn des Jahres 2026 auslief.
Der Preis dafür ist sichtbar. Der Nettogewinn fiel um 40,1 Prozent, die Liquidität sank nach der Tilgung auf 90,1 Millionen Dollar. Die nächsten Entscheidungen zu Produkt, Vertrieb und Preis trifft AutoStore aus einer engeren Position heraus.
Wettbewerbsanalyse
Symbotic verkauft komplette Systeme direkt und setzt ein Mehrfaches von AutoStore um, kam im Dezemberquartal aber nur auf eine bereinigte EBITDA-Marge von etwa 10,6 Prozent. AutoStore verkauft Hardware und Software über Integratoren und hält eine Bruttomarge von über 70 Prozent. Der Abstand erklärt sich aus dem Geschäftsmodell.
Ocado Technology Solutions konkurriert um Aufträge im Lebensmittel-Fulfillment, wuchs im Geschäftsjahr 2025 um 13,0 Prozent und kommt nach Berechnung von MEKAWIRE auf 25,0 Prozent EBITDA-Marge. Die Robotiksparte von Teradyne mit dem dänischen Cobot-Hersteller Universal Robots ist kein direkter Lagerwettbewerber, wirbt aber mit mobilen Robotern und Cobots um dieselben Automatisierungsbudgets. In Deutschland stehen Intralogistikanbieter wie Kion, Jungheinrich, SSI Schäfer und Knapp mit eigenen Lösungen im Wettbewerb.
Bewertungskontext
AutoStore zahlte 2024 und 2025 keine Dividende und kaufte keine Aktien zurück. Bei einem Nettogewinn von 81,8 Millionen Dollar und einem unverwässerten Ergebnis je Aktie von 0,024 Dollar spiegelt der Kurs eher die Erwartung einer Rückkehr zum Wachstum als die aktuelle Ertragskraft. Die Refinanzierung vom November 2025 schafft Spielraum, zeigt aber auch, dass das Unternehmen bewusst mit weniger Barmitteln arbeitet.
Rekordbestand und sinkende Marge machen die Bewertungsfrage zu einer Frage des operativen Hebels. Folgt der Umsatz 2026 dem Book-to-Bill-Verhältnis von 1,18 bei stabilen Kosten, kann sich die Marge erholen. Laufen Transformations- und Produktausgaben weiter, bleibt der Gewinn hinter dem Umsatz zurück.
Folgen für die Lieferkette
AutoStore montiert in Polen und Thailand und überlässt Planung, Installation und Service seinem Integratorennetz. Das hält den Kapitalbedarf niedrig, macht das Unternehmen aber von Kapazität und Interesse der Partner abhängig. Die lange Lieferkette ist zudem Zöllen und Frachtkosten ausgesetzt, das Management nennt die Unsicherheit im Welthandel als Risiko.
Die Abschreibung auf Vorräte der B1-Linie zeigt, dass Produktwechsel im Hardwaregeschäft echte Bestandsrisiken bergen. Wie die B1-Linie künftig ins Sortiment passt, hat AutoStore nicht öffentlich erklärt. Für europäische Zulieferer von Antrieben, Batterien und Aluminiumprofilen hängt das Volumen direkt an der Umsetzung des Auftragsbestands.
Worauf jetzt zu achten ist
Der erste Test ist der Bericht zum ersten Quartal 2026 im April. Liegt der Auftragseingang deutlich unter 194,2 Millionen Dollar, war das vierte Quartal eher ein Nachholeffekt. Liegt er auf ähnlichem Niveau oder darüber, stützt das die These vom Tiefpunkt.
Zweitens die Marge. Die bereinigte EBITDA-Marge von 43,3 Prozent im vierten Quartal ist die Messlatte. Sinkt sie bei steigendem Umsatz weiter, deutet das auf strukturellen Preisdruck. Drittens der Vertragswert im Mietmodell gegenüber 34,4 Millionen Dollar 2025 und erste Referenzprojekte der elf neuen Produkte.
Analystensicht
These: AutoStore hat den Tiefpunkt des Nachfragezyklus hinter sich, doch das 2025 gesunkene Margenniveau dürfte 2026 bestehen bleiben, weil Wettbewerb und Produktinvestitionen einen Teil des Mengenzuwachses aufzehren.
Konfidenz: mittel. Auftragseingang und Bestand sind belastbare Zahlen und zeigen klar nach oben. Für eine hohe Konfidenz fehlt eine längere Datenreihe, das Unternehmen gibt keine Zahlenprognose, und der Bericht trennt die Ursachen des Margenrückgangs (Mix, Transformationskosten, Preise) nicht auf.
Offene Fragen
Welcher Anteil des Auftragseingangs im vierten Quartal stammt aus 2025 verschobenen Projekten und welcher von den 150 Neukunden des Jahres?
Was geschieht mit der B1-Linie nach der Abschreibung, und wie hoch war diese?
Wie schnell kann das Mietmodell wachsen, und verändert es die Vergütung der Integratoren?