オートストア、10~12月期の受注と売上高が過去最高 通期は10%減収、純利益4割減
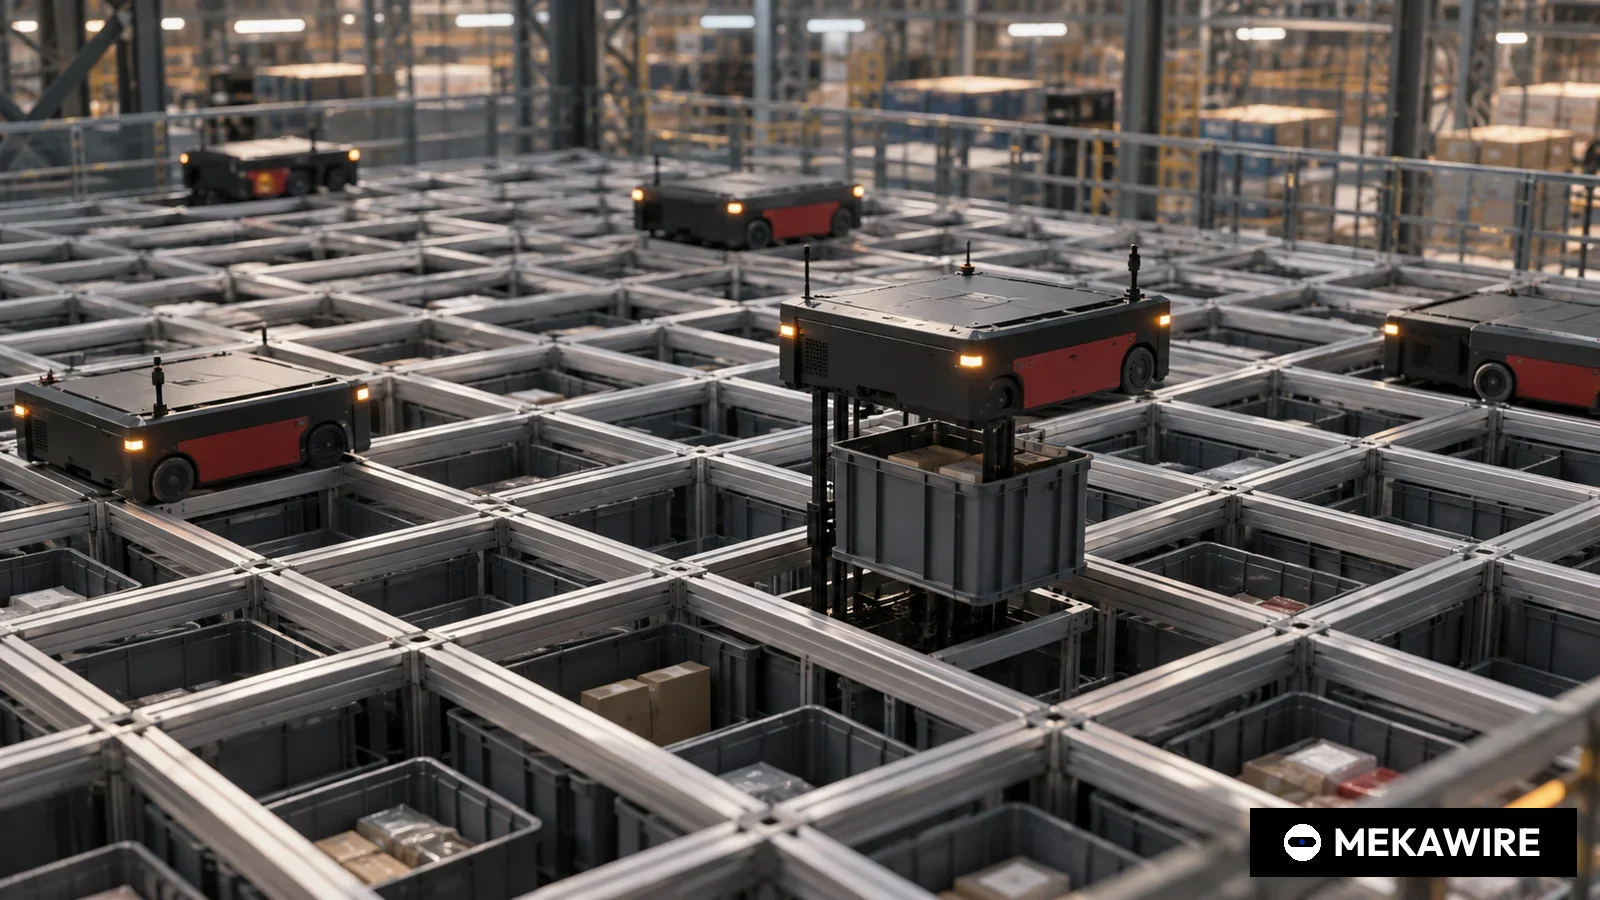
ノルウェーの立体自動倉庫大手オートストアは2025年10~12月期の売上高が1億7970万ドル、受注高が1億9420万ドルとなり、いずれも四半期として過去最高を記録した。一方、通期の売上高は前期比10.4%減の5億3860万ドル、純利益は40.1%減った。顧客の意思決定の長期化や構造改革、ロボット在庫の評価減が響いた。
ノルウェーの倉庫自動化企業オートストア(AutoStore)は2025年10~12月期に創業以来最高の四半期業績を上げたが、通期の落ち込みを取り戻すには至らなかった。同社が2026年2月12日に発表した10~12月期の売上高は前年同期比9.0%増の1億7970万ドル、受注高は35.1%増の1億9420万ドルだった。一方、2025年通期の売上高は前期比10.4%減の5億3860万ドルにとどまった。
10~12月期の売上高は7~9月期から29.3%、受注高は27.5%増えた。12月末の受注残高は5億5700万ドルで、前年同期比21.8%、前四半期比2.7%増加した。売上総利益率は73.0%から73.7%に小幅改善した。調整後EBITDAは7790万ドルと前年同期の7700万ドルからほぼ横ばいで、調整後EBITDAマージンは46.7%から43.3%に低下した。営業利益(EBIT)は6.6%減の5580万ドル、純利益は1.7%増の4090万ドル。四半期のキャッシュ転換率は84.3%だった。
通期では収益性の悪化が鮮明だ。2025年の調整後EBITDAは19.4%減の2億2810万ドル、マージンは47.0%から42.3%に下がった。EBITは37.0%減の1億4010万ドル、純利益は40.1%減の8180万ドル。通期の受注高は4.3%増の6億3820万ドルだった。MEKAWIREの計算では受注高を売上高で割ったブックトゥビル(受注売上比率)は約1.18で、出荷を上回るペースで注文が積み上がった。経営陣が2026年を通期数字より良い位置で迎えたと説明する主な根拠はここにある。
最高経営責任者(CEO)のMats Hovland Vikse氏は四半期報告書で、2025年を通じた地政学と世界経済の不安定さが顧客の購買判断を遅らせたが、10~12月期には幅広い業種で前向きな動きが見えたと述べた。決算発表では、戦略の絞り込み、年間150社の新規顧客獲得、11の新製品と新機能の投入を成果に挙げた。同社はこれらが立体格納を周辺の倉庫工程に広げるものだとしているが、製品名は報告書で明らかにしていない。
一時的な要因も大きかった。同社は2025年上期に早期退職を含む変革プロジェクトに着手し、B1ロボット製品群の在庫を評価減した。この評価減を除けば通期の売上総利益率は74.0%だったという。また、競合の英オカド(Ocado)グループに対する債務は2025年6月30日に期日を迎え、4~6月期に最終支払いを済ませた。同社は残る義務はないとしている。
財務の余力は細った。営業キャッシュフローは34.2%減の9430万ドルで、年末の現金は前年の2億9610万ドルから9010万ドルに減った。同社は2025年11月、1億5000万ドルのタームローンと3億5000万ドルのリボルビング融資枠で借り換え、既存融資2億2860万ドルを返済した。サブスクリプション型のAutoStore as a Serviceでは2025年に総契約額3440万ドルの契約を結んだ。
オートストアは1996年創業で、65カ国で約1900システムが稼働していると説明する。製品はポーランドとタイで組み立て、販売はすべてシステムインテグレーター(SI)経由だ。アルミ製の格子の中に保管ケース(ビン)を高密度に積み重ね、格子の上を走るバッテリー駆動のロボットが必要なビンを掘り出し、ポートと呼ぶピッキング拠点に届ける。通路が要らないため、同じ床面積に従来の棚より大幅に多くの商品を保管できる。
上場する競合と比べると事業モデルの違いがはっきりする。米シンボティック(Symbotic)の2025年12月27日までの四半期の売上高は6億3000万ドルで29%増、調整後EBITDAは6700万ドルだった。ユニバーサルロボットとMiRを傘下に持つ米テラダイン(Teradyne)のロボット部門の10~12月期売上高は8900万ドルで、同社は2025年にロボット部門で約400人の人員削減を実施した。英オカドの技術ソリューション部門は2025年度に13.0%増収の5億6120万ポンドだった。オートストアは売上規模でシンボティックを大きく下回るが、売上高に対するEBITDAの比率ははるかに高い。
- オートストア
- NO
- 2025年10~12月期
- USD
- 179.7
- 9
- 77.9
- 43.3
- オートストア
- NO
- 2025年通期
- USD
- 538.6
- -10.4
- 228.1
- 42.3
- シンボティック
- US
- 2026年度第1四半期(2025年12月27日まで)
- USD
- 630
- 29
- 67
- 10.6
- テラダイン ロボット部門(ユニバーサルロボット、MiR)
- US
- 2025年10~12月期
- USD
- 89
- データなし
- データなし
- データなし
- オカド 技術ソリューション部門
- GB
- 2025年度
- GBP
- 561.2
- 13
- 140.3
- 25
各社の開示値で推計は含まない。期間と通貨は異なる。シンボティックのマージン = 67 / 630。オカド技術ソリューションは部門EBITDAで、マージン = 140.3 / 561.2。テラダインはロボット部門のEBITDAを開示していない。
2026年10月1日時点
- 売上高
- 164.8
- 179.7
- 9
- 601.4
- 538.6
- -10.4
- 売上総利益率(%)
- 73
- 73.7
- データなし
- 73.1
- 72.4
- データなし
- 調整後EBITDA
- 77
- 77.9
- 1.2
- 282.8
- 228.1
- -19.4
- 調整後EBITDAマージン(%)
- 46.7
- 43.3
- データなし
- 47
- 42.3
- データなし
- EBIT
- 59.7
- 55.8
- -6.6
- 222.5
- 140.1
- -37
- 純利益
- 40.2
- 40.9
- 1.7
- 136.6
- 81.8
- -40.1
- 受注高
- 143.8
- 194.2
- 35.1
- 612.1
- 638.2
- 4.3
オートストアの2025年10~12月期報告書に基づく。受注売上比率 = 受注高 / 売上高:10~12月期 194.2 / 179.7 = 1.08、通期 638.2 / 538.6 = 1.18(MEKAWIRE算出)。
2026年10月1日時点
日本市場にとっても示唆がある。オートストアは日本に拠点を置いている。国内ではトラック運転手の時間外労働規制が強化された2024年4月以降、物流現場の人手不足対策として倉庫の省人化投資への関心が高まっている。立体自動倉庫ではダイフク、村田機械、豊田自動織機などの国内勢が強い地盤を持つ。オートストアのように高い粗利を維持してきた海外勢がマージン低下に直面していることは、価格交渉の余地が広がることを意味し、国内勢にとっては競争の構図が変わる可能性がある。
リスクも報告書に表れている。売上高が回復するなかでマージンが下がったことは、製品構成、変革費用、価格圧力が重なったことを示唆する。同社はSIに販売を全面的に依存しており、世界の貿易動向の不確実性が続いていると認めた。借入返済で手元資金は薄くなり、評価減後のB1製品群の扱いも明らかになっていない。
市場は2026年4月に予定される1~3月期決算で、過去最高の受注残が安定したマージンで売上高に転化するか、サブスクリプションと新製品が顧客当たり売上高を押し上げるかを見極めることになる。
MEKAWIRE分析
過去最高の10~12月期はオートストアの2年に及ぶ減速の底打ちを示すが、2024年の47%近いEBITDAマージンへの回帰までは意味しない。
底打ちの根拠は売上高より受注にある。10~12月期の受注高1億9420万ドルは売上高を約8%上回り、受注残は1年で21.8%増えた。通期のブックトゥビル約1.18は、2026年の売上高の一部がすでに確保されていることを意味する。一方でマージン回復を疑う根拠も明確だ。10~12月期の売上高が9.0%増えたにもかかわらず、調整後EBITDAマージンは3.4ポイント低下した。
最も有力な反論は、1四半期の好調が先送りされた案件の一斉計上にすぎない可能性だ。顧客が2025年の判断を10~12月期にずらしただけなら、2026年初めの受注は再び減り、受注残の伸びは需要回復ではなく時期のずれだったことになる。
強気シナリオ。注文が出荷を上回り続け、11の新製品とサブスクリプションがシステム当たり売上高を引き上げる。オカドへの支払いが終わり現金創出力が速やかに戻り、変革費用の一巡でマージンは40%台半ばへ回復する。
弱気シナリオ。欧州のSIが慎重姿勢を崩さず、中国や米国の競合が価格で攻勢をかけ、シェア防衛のため製品と販売網への支出が膨らむ。増収でもEBITDAマージンは40%前後にとどまり、薄い手元資金がM&Aや自社株買いの余地を狭める。
注目すべき3つのシグナル:
- 2026年4月:1~3月期の受注高が10~12月期の記録1億9420万ドルにどこまで迫るか。
- 2026年8月:4~6月期の調整後EBITDAマージンが43.3%を上回るか。
- 2026年中:サブスクリプションの新規契約額が2025年の3440万ドルを超えるか。
- 1億7970万ドル、前年同期比9.0%増
- 1億9420万ドル、前年同期比35.1%増
- 5億5700万ドル、21.8%増
- 43.3%(前年同期46.7%)
- 5億3860万ドル、10.4%減
- 8180万ドル、40.1%減
- 6億3820万ドル、4.3%増
- 150社
- 65カ国で約1900システム
なぜ重要か
オートストアは自社集計で約1900システムが稼働する立体自動倉庫の大手で、その四半期受注は欧米の小売りや卸の倉庫自動化投資意欲を測る数少ない公開指標だ。売上高が落ち込んだ年の最終四半期に受注が35.1%急増したことは、2024年から2025年にかけての設備投資の様子見が2026年初めに終わりつつあったことを示唆する。
代償も大きい。通期純利益は40.1%減り、借入返済後の現金は9010万ドルまで減った。製品、販売網、価格の次の一手は、以前より窮屈な財務状況の下で打つことになる。
競合分析
シンボティックはシステム一式を直接販売し、売上高はオートストアの数倍に達するが、12月期の調整後EBITDAマージンは約10.6%にとどまる。オートストアはハードとソフトをSI経由で売り、売上総利益率70%台を維持する。マージン差は事業モデルの違いから生じている。
オカドの技術ソリューション部門は食品のフルフィルメント案件で競合し、2025年度に13.0%増収、MEKAWIRE算出のEBITDAマージンは25.0%だった。テラダインのロボット部門は保管システムの直接の競合ではないが、自律移動ロボットと協働ロボットで同じ自動化予算を争う。日本ではダイフクや村田機械などのマテハン大手が立体自動倉庫で強固な顧客基盤を持つ。
企業価値の背景
オートストアは2024年、2025年とも配当や自社株買いを実施していない。2025年の純利益8180万ドル、基本的1株利益0.024ドルを踏まえると、株価は足元の利益より成長回帰への期待に支えられている。2025年11月の借り換えは流動性の余裕を確保する一方、手元資金を低く抑える選択をしたことも示している。
過去最高の受注残とマージン低下が併存する以上、評価の焦点は営業レバレッジだ。2026年の売上高が通期の受注売上比率1.18に沿って伸び、費用が横ばいならマージンは回復しうる。変革や製品への投資が続けば、利益は売上高の伸びに追いつかない。
サプライチェーンへの影響
オートストアはポーランドとタイで組み立て、設計、据え付け、保守をSI網に委ねる。資本負担は軽いが、パートナーの能力と意欲に大きく依存する構造だ。長い供給網は関税や運賃の変動にもさらされ、経営陣は貿易の不確実性をリスクに挙げた。
B1ロボットの在庫評価減は、ハードウエアの製品切り替えが実際の在庫リスクを伴うことを示した。日本の部品メーカーにとっては、モーター、減速機、電池などロボット部品の需要が受注残の消化ペースに連動する点が注目される。
今後の注目点
最初の試金石は2026年4月の1~3月期決算だ。受注高が1億9420万ドルを大きく下回れば、10~12月期の好調は先送り案件の一斉計上と解釈される。同水準か上回れば底打ち説が補強される。
2つ目はマージンで、10~12月期の調整後EBITDAマージン43.3%が基準となる。増収下でさらに低下すれば構造的な価格圧力を意味する。3つ目はサブスクリプション契約額が2025年の3440万ドルを超えるか、11の新製品の導入事例が公表されるかだ。
アナリストの見方
見立て:オートストアは需要サイクルの底を越えたが、競争と新製品投資が数量増の一部を吸収するため、2025年に切り下がったマージン水準は2026年も続く公算が大きい。
確信度:中。受注と受注残は確かな数字で明確に上向いている。ただ1四半期分のデータにすぎず、会社は数値見通しを示しておらず、マージン低下の要因(製品構成、変革費用、価格)も報告書で切り分けられていないため、高い確信は持てない。
問うべき論点
10~12月期の受注のうち、2025年中に先送りされた案件と年間150社の新規顧客によるものはそれぞれどの程度か。
評価減後のB1ロボット製品群はどう扱われ、評価減の規模はいくらだったのか。
サブスクリプションはどの程度の速さで拡大でき、SIの収益構造を変えるのか。