오토스토어, 4분기 수주와 매출 사상 최대…연간 매출은 10% 줄고 순이익 40% 급감
노르웨이 큐브형 물류자동화 기업 오토스토어가 2025년 4분기 매출 1억7970만달러, 수주 1억9420만달러로 분기 기준 사상 최대를 기록했다. 다만 연간 매출은 5억3860만달러로 10.4% 줄었고 순이익은 40.1% 감소했다. 고객의 의사결정 지연과 구조조정, 로봇 재고 상각이 실적을 끌어내렸다.
노르웨이 물류자동화 기업 오토스토어(AutoStore)가 2025년 4분기에 창사 이래 최대 분기 실적을 냈지만 연간 실적 부진을 만회하지는 못했다. 회사는 2026년 2월 12일 4분기 매출이 전년 동기 대비 9.0% 늘어난 1억7970만달러, 수주(order intake)는 35.1% 증가한 1억9420만달러를 기록했다고 밝혔다. 같은 날 공개된 연간 매출은 5억3860만달러로 전년보다 10.4% 줄었다.
4분기 매출은 직전 분기보다 29.3% 늘었고 수주도 27.5% 증가했다. 12월 말 기준 수주잔고는 5억5700만달러로 1년 전보다 21.8%, 직전 분기보다 2.7% 많았다. 매출총이익률은 73.7%로 전년 동기 73.0%에서 소폭 올랐다. 반면 조정 EBITDA는 7790만달러로 전년 동기 7700만달러와 비슷한 수준에 그쳐 조정 EBITDA 마진은 46.7%에서 43.3%로 낮아졌다. 영업이익(EBIT)은 6.6% 줄어든 5580만달러, 순이익은 1.7% 늘어난 4090만달러였다.
연간 기준으로는 수익성 악화가 뚜렷했다. 2025년 조정 EBITDA는 2억2810만달러로 19.4% 줄었고 마진은 47.0%에서 42.3%로 떨어졌다. EBIT는 37.0% 감소한 1억4010만달러, 순이익은 40.1% 줄어든 8180만달러로 집계됐다. 연간 수주는 4.3% 늘어난 6억3820만달러였다. MEKAWIRE 계산으로 연간 수주를 매출로 나눈 수주매출비율(book-to-bill)은 약 1.18로 출하보다 주문이 앞섰다.
마츠 호블란 빅세(Mats Hovland Vikse) 최고경영자(CEO)는 분기 보고서에서 2025년 내내 이어진 지정학적 불안과 거시경제 변동성 탓에 고객의 구매 결정이 늦어졌으며, 4분기에는 다양한 산업에서 회복 흐름이 나타났다고 설명했다. 그는 실적 발표문에서 전략 재정비, 연간 150곳의 신규 고객 확보, 11종의 신제품과 기능 출시를 성과로 꼽았다. 회사는 이 신제품들이 큐브 시스템을 인접 물류 공정으로 넓힌다고 밝혔지만 제품명은 공개하지 않았다.
일회성 요인도 컸다. 오토스토어는 2025년 상반기 희망퇴직 패키지를 포함한 조직 혁신 프로젝트를 시작했고, B1 로봇 제품군 재고를 상각했다. 회사는 이 상각을 제외하면 연간 매출총이익률이 74.0%였을 것이라고 밝혔다. 경쟁사 오카도(Ocado) 그룹에 대한 채무는 2025년 6월 30일 만기를 맞아 2분기에 마지막 지급을 마쳤으며 남은 의무는 없다고 덧붙였다.
재무 여력은 줄었다. 영업활동 현금흐름은 34.2% 감소한 9430만달러였고, 연말 현금은 1년 전 2억9610만달러에서 9010만달러로 줄었다. 회사는 2025년 11월 1억5000만달러 규모 기간대출과 3억5000만달러 리볼빙 신용한도로 차입을 재조정하고 기존 대출 2억2860만달러를 상환했다. 구독형 모델인 ASaaS(AutoStore as a Service) 계약은 2025년 총계약가치 3440만달러어치가 체결됐다.
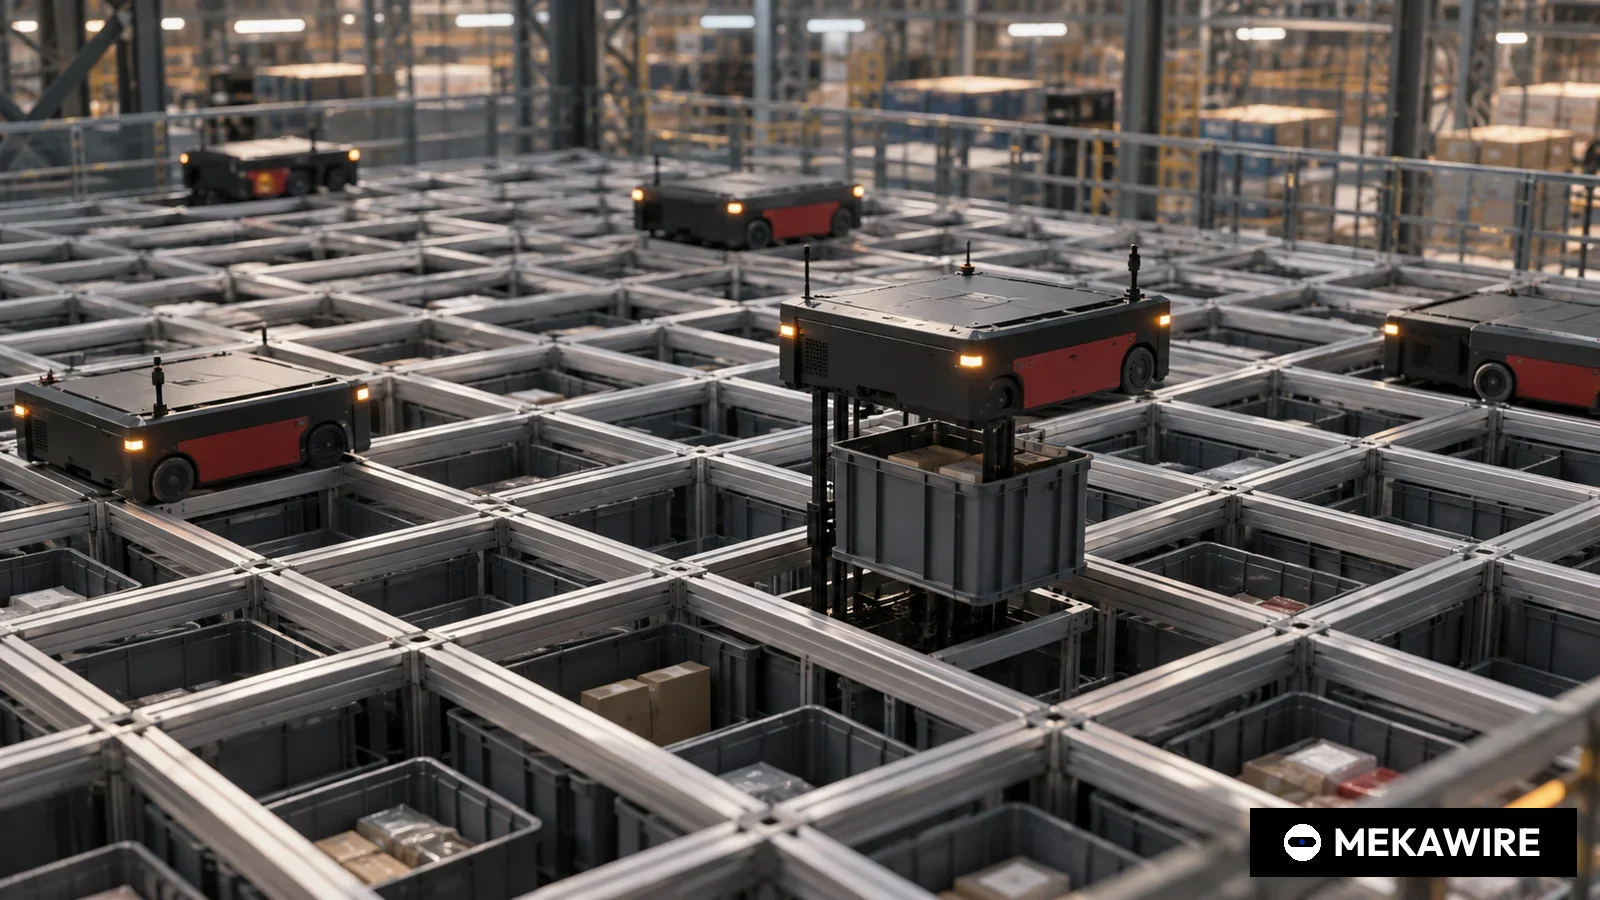
1996년 설립된 오토스토어는 65개국에서 약 1900개 시스템을 운영하고 있으며, 폴란드와 태국에서 제품을 조립하고 시스템통합(SI) 파트너망을 통해서만 판매한다. 오토스토어 시스템은 알루미늄 격자 구조물 안에 보관 상자(빈)를 빽빽하게 쌓고, 격자 위를 달리는 배터리 구동 로봇이 필요한 상자를 꺼내 작업자가 있는 피킹 스테이션(포트)으로 옮기는 방식이다. 통로가 필요 없어 같은 면적에 기존 선반보다 훨씬 많은 물품을 보관할 수 있다.
해외 상장 경쟁사와 비교하면 사업 구조 차이가 드러난다. 미국 시보틱(Symbotic)은 2025년 12월 27일 마감한 분기에 매출 6억3000만달러(29% 증가), 조정 EBITDA 6700만달러를 기록했다. 유니버설로봇과 MiR를 거느린 테라다인(Teradyne)의 로봇 부문 4분기 매출은 8900만달러였고, 이 회사는 2025년 로봇 부문 약 400명을 구조조정했다. 영국 오카도의 기술솔루션 부문은 2025 회계연도 매출이 13.0% 늘어난 5억6120만파운드였다. 오토스토어는 시보틱보다 매출 규모가 훨씬 작지만 매출 대비 EBITDA 비중은 크게 높다.
- 오토스토어
- NO
- 2025년 4분기
- USD
- 179.7
- 9
- 77.9
- 43.3
- 오토스토어
- NO
- 2025년 연간
- USD
- 538.6
- -10.4
- 228.1
- 42.3
- 시보틱
- US
- 2026회계연도 1분기(2025년 12월 27일 마감)
- USD
- 630
- 29
- 67
- 10.6
- 테라다인 로봇 부문(유니버설로봇, MiR)
- US
- 2025년 4분기
- USD
- 89
- 자료 없음
- 자료 없음
- 자료 없음
- 오카도 기술솔루션 부문
- GB
- 2025회계연도
- GBP
- 561.2
- 13
- 140.3
- 25
각 사 발표 자료 기준 공시 수치이며 추정치 없음. 기간과 통화가 다름. 시보틱 마진 = 67 / 630, 오카도 기술솔루션은 부문 EBITDA 기준이며 마진 = 140.3 / 561.2. 테라다인은 로봇 부문 EBITDA를 공시하지 않음.
2026년 10월 1일 기준
- 매출
- 164.8
- 179.7
- 9
- 601.4
- 538.6
- -10.4
- 매출총이익률(%)
- 73
- 73.7
- 자료 없음
- 73.1
- 72.4
- 자료 없음
- 조정 EBITDA
- 77
- 77.9
- 1.2
- 282.8
- 228.1
- -19.4
- 조정 EBITDA 마진(%)
- 46.7
- 43.3
- 자료 없음
- 47
- 42.3
- 자료 없음
- EBIT
- 59.7
- 55.8
- -6.6
- 222.5
- 140.1
- -37
- 순이익
- 40.2
- 40.9
- 1.7
- 136.6
- 81.8
- -40.1
- 수주
- 143.8
- 194.2
- 35.1
- 612.1
- 638.2
- 4.3
오토스토어 2025년 4분기 보고서 기준. 수주매출비율 = 수주 / 매출: 4분기 194.2 / 179.7 = 1.08, 연간 638.2 / 538.6 = 1.18 (MEKAWIRE 계산).
2026년 10월 1일 기준
한국 시장에도 시사점이 있다. 오토스토어는 한국에 사무소를 두고 있으며, 국내에서는 쿠팡과 CJ대한통운 등 대형 물류사가 자체 자동화를 확대하고 있고 현대무벡스와 LG CNS 같은 SI 기업이 물류자동화 수주 경쟁을 벌이고 있다. 정부도 스마트물류센터 인증 제도를 운영하고 있다. 오토스토어처럼 SI 파트너에 판매를 전적으로 맡기는 구조에서는 국내 SI 기업의 설계 역량과 수주 의지가 보급 속도를 좌우한다. 반대로 고마진 하드웨어 업체가 가격 경쟁에 노출되면 국내 장비업체에도 기회가 열릴 수 있다.
위험 요인도 보고서에 그대로 담겨 있다. 매출이 회복되는 와중에도 마진이 떨어진 것은 판매 구성, 혁신 비용, 가격 압박이 동시에 작용했음을 시사한다. 회사는 글로벌 교역 흐름의 불확실성이 이어지고 있다고 인정했다. 현금 완충력이 얇아졌고 B1 로봇 제품군의 향후 계획도 공개되지 않았다.
시장은 2026년 4월 발표될 1분기 실적에서 사상 최대 수주잔고가 안정적인 마진으로 매출에 반영되는지, 구독 모델과 신제품이 고객당 매출을 끌어올리는지를 확인할 것으로 보인다.
MEKAWIRE 분석
4분기 사상 최대 실적은 오토스토어의 2년에 걸친 둔화가 바닥을 쳤다는 신호지만, 2024년 47% 수준의 EBITDA 마진 복귀를 뜻하지는 않는다.
회복의 근거는 매출보다 수주에 있다. 4분기 수주 1억9420만달러는 매출을 약 8% 웃돌았고 수주잔고는 1년 새 21.8% 늘었다. 연간 수주매출비율 약 1.18은 2026년 매출의 일부가 이미 확보됐다는 의미다. 반면 마진 회복을 의심할 근거도 분명하다. 4분기 매출이 9.0% 늘었는데도 조정 EBITDA 마진은 3.4%포인트 하락했다.
가장 강력한 반론은 한 분기의 호조가 연중 미뤄진 프로젝트가 한꺼번에 몰린 결과일 수 있다는 점이다. 고객들이 2025년의 결정을 4분기로 늦춘 것뿐이라면 2026년 초 수주는 다시 줄고, 수주잔고 증가는 수요 회복이 아닌 시점 효과로 판명될 수 있다.
강세 시나리오. 주문이 출하를 계속 앞서고 11종의 신제품과 구독 모델이 시스템당 매출을 끌어올린다. 오카도 지급이 끝나 현금 창출이 빠르게 회복되고, 혁신 비용이 사라지면서 마진이 40% 중반으로 돌아간다.
약세 시나리오. 유럽 SI 파트너들이 신중한 태도를 유지하고 중국과 미국 경쟁사가 가격 공세를 펼친다. 점유율 방어를 위한 제품과 채널 지원 비용이 늘어 매출은 늘지만 EBITDA 마진은 40% 안팎에 머물고, 얇은 현금이 인수합병이나 자사주 매입 여력을 제한한다.
주목할 신호:
- 2026년 4월: 1분기 수주가 4분기 기록 1억9420만달러에 근접하는지.
- 2026년 8월: 2분기 조정 EBITDA 마진이 43.3%를 웃도는지.
- 2026년 중: 구독 모델 신규 계약가치가 2025년 3440만달러를 넘어서는지.
- 1억7970만달러, 전년비 9.0% 증가
- 1억9420만달러, 전년비 35.1% 증가
- 5억5700만달러, 21.8% 증가
- 43.3% (전년 동기 46.7%)
- 5억3860만달러, 10.4% 감소
- 8180만달러, 40.1% 감소
- 6억3820만달러, 4.3% 증가
- 150곳
- 65개국 약 1900개 시스템
왜 중요한가
오토스토어는 자체 집계로 약 1900개 시스템을 운영하는 큐브형 자동창고 업체로, 분기 수주는 유럽과 북미 유통 물류 기업의 자동화 투자 의지를 보여주는 몇 안 되는 공개 지표다. 매출이 줄던 해의 마지막 분기에 수주가 35.1% 급증했다는 것은 2024년과 2025년의 설비투자 관망세가 2026년 초 끝나가고 있었음을 시사한다.
대가도 컸다. 연간 순이익이 40.1% 줄었고 차입금 상환 뒤 현금은 9010만달러로 줄었다. 제품, 채널, 가격 전략의 다음 수는 이전보다 빠듯한 재무 여건에서 나오게 된다.
경쟁사 비교
시보틱은 완성형 시스템을 직접 판매해 오토스토어보다 매출이 몇 배 크지만, 12월 마감 분기 조정 EBITDA 마진은 약 10.6%에 그쳤다. 오토스토어는 하드웨어와 소프트웨어를 SI 파트너를 통해 팔아 매출총이익률 70%대를 유지한다. 두 회사의 마진 격차는 사업 모델 차이에서 나온다.
오카도 기술솔루션 부문은 식료품 풀필먼트 계약을 놓고 경쟁하며 2025회계연도 매출이 13.0% 늘었고, MEKAWIRE 계산 EBITDA 마진은 25.0%다. 테라다인 로봇 부문은 보관 시스템의 직접 경쟁자는 아니지만 자율이동로봇과 협동로봇으로 같은 자동화 예산을 두고 다툰다. 국내에서는 현대무벡스, LG CNS 등 SI 사업자가 해외 솔루션과 협력하거나 경쟁하는 구도다.
밸류에이션 맥락
오토스토어는 배당을 하지 않았고 2024년과 2025년 자사주 매입도 없었다. 2025년 순이익 8180만달러, 기본 주당순이익 0.024달러를 감안하면 주가는 현재 이익보다 성장 복귀 기대에 기대고 있다. 2025년 11월 차입 재조정은 유동성 여유를 확보한 동시에 낮은 현금 보유를 감수하기로 했다는 신호이기도 하다.
사상 최대 수주잔고와 마진 하락이 공존하는 만큼 가치평가 논쟁의 핵심은 영업 레버리지다. 2026년 매출이 연간 수주매출비율 1.18을 따라가고 비용이 유지되면 마진은 회복될 수 있다. 혁신 프로그램과 제품 투자가 이어지면 이익은 매출 증가를 따라가지 못한다.
공급망 파급
오토스토어는 폴란드와 태국에서 조립하고 설계, 설치, 유지보수는 SI 파트너망에 맡긴다. 자본 부담은 가볍지만 파트너의 역량과 의지에 크게 의존하는 구조다. 긴 공급망은 관세와 운임 변동에도 노출되며, 경영진은 교역 불확실성을 위험 요인으로 꼽았다.
B1 로봇 재고 상각은 하드웨어 제품 전환이 실제 재고 위험을 동반한다는 점을 보여준다. 회사는 B1 제품군의 향후 위치를 공개적으로 설명하지 않았고, 신규 프로젝트를 앞둔 SI 파트너들은 이를 확인하려 할 것이다.
지켜볼 신호
첫 시험대는 2026년 4월 1분기 실적이다. 수주가 1억9420만달러를 크게 밑돌면 4분기 호조는 이연 프로젝트가 한꺼번에 반영된 결과로 해석될 수 있다. 비슷하거나 웃돌면 바닥 통과론에 힘이 실린다.
두 번째는 마진이다. 4분기 조정 EBITDA 마진 43.3%가 기준선이다. 매출이 늘면서도 마진이 더 떨어지면 구조적 가격 압박을 의미한다. 세 번째로 구독 모델 계약가치가 2025년 3440만달러를 넘는지, 11종 신제품의 실제 적용 사례가 공개되는지를 지켜봐야 한다.
애널리스트 시각
논지: 오토스토어는 수요 사이클의 저점을 지났지만, 경쟁과 신제품 투자가 물량 증가분의 일부를 흡수하면서 2025년의 낮아진 마진은 2026년에도 이어질 가능성이 크다.
확신도: 중간. 수주와 수주잔고는 명확히 개선됐다. 다만 한 분기 데이터에 불과하고, 회사가 수치 가이던스를 내지 않았으며, 마진 하락 요인(제품 구성, 혁신 비용, 가격)을 보고서에서 분리하지 않아 높은 확신을 두기는 어렵다.
따져봐야 할 질문
4분기 수주 가운데 2025년 중 미뤄진 프로젝트와 신규 고객 150곳에서 나온 물량은 각각 얼마인가.
B1 로봇 제품군은 재고 상각 이후 어떻게 되며, 상각 규모는 얼마였나.
구독 모델은 얼마나 빨리 확대될 수 있고, SI 파트너의 수익 구조를 바꾸는가.