中国の物流ロボ大手Geek+が香港上場、27億1100万香港ドル調達 個人向け応募倍率133倍
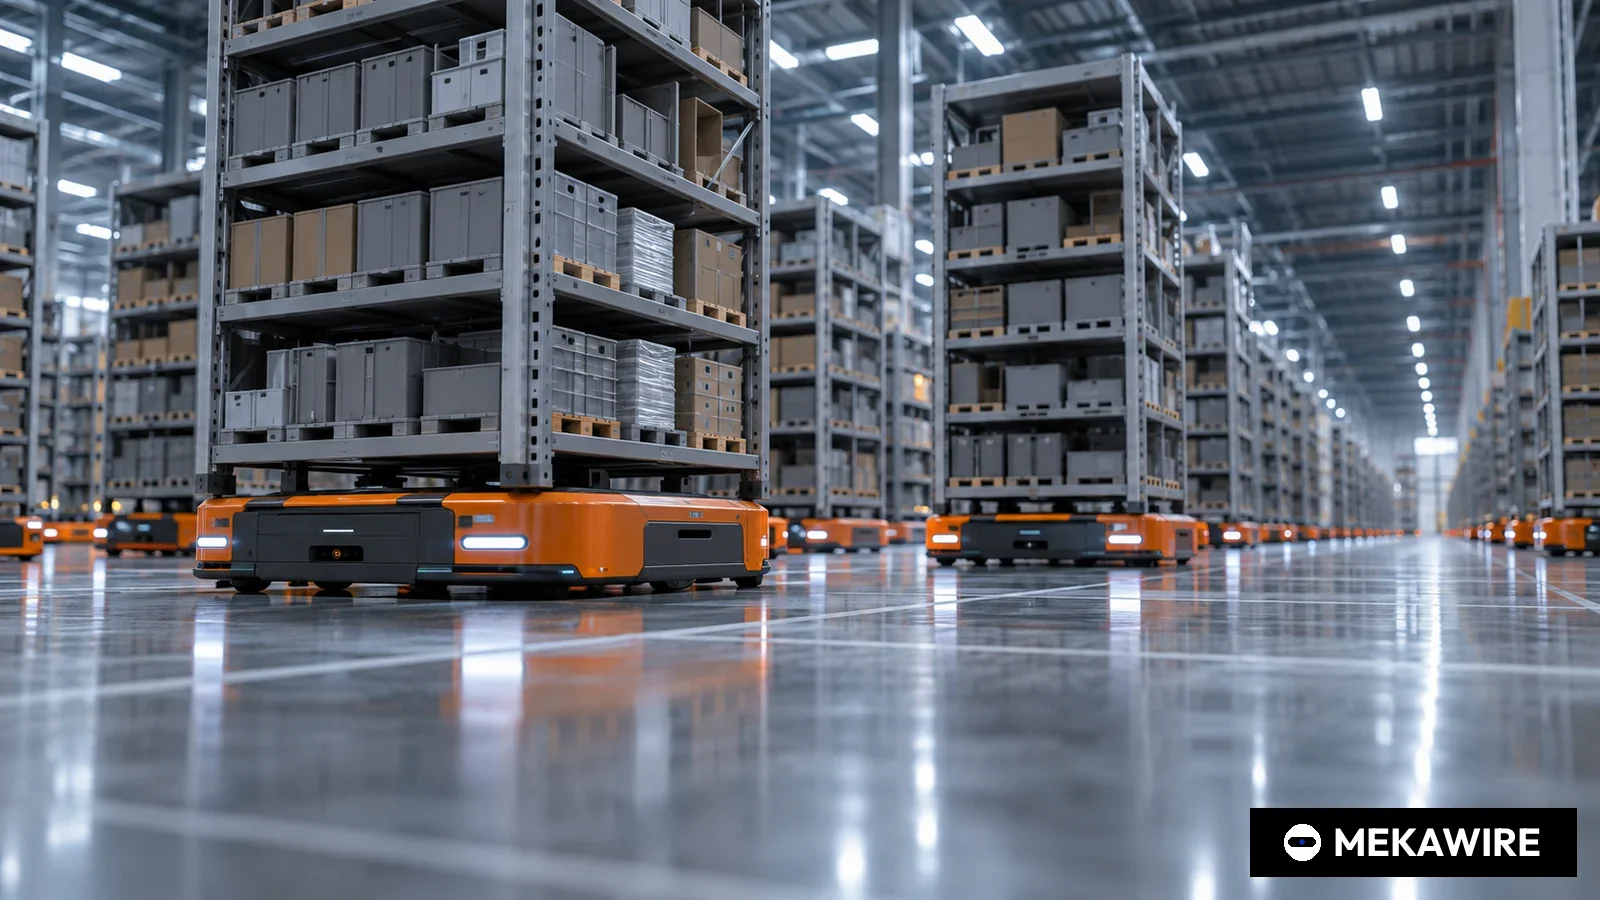
倉庫向け自律移動ロボット(AMR)を手がける北京極智嘉科技(Geek+)は2025年7月9日、香港証券取引所メインボードに銘柄コード2590で上場した。H株1億6140万5800株を1株16.80香港ドルで売り出し、総額27億1162万香港ドルを調達した。香港の一般公募は133.62倍、海外機関向けは30.17倍の応募を集めた。
中国の倉庫ロボットメーカー、北京極智嘉科技(Geek+)は2025年7月9日午前9時、香港証券取引所メインボードに上場した。銘柄コードは2590。上場前日に香港取引所へ提出した最終公開価格と割当結果の開示によると、公開価格はH株1株16.80香港ドルで、調達総額は27億1162万香港ドルだった。同社は倉庫用の自律移動ロボット(AMR)を中核事業とする企業として世界初の上場企業だとしている。
公募の内容
売り出したのはH株1億6140万5800株。売出規模を拡大できるオプションを全量行使し、2105万2800株を追加発行した結果だ。開示によると手取り額は25億4500万香港ドルだった。香港の一般公募には有効申込9万4292件が集まり、応募倍率は133.62倍に達した。このため配分の振り替えが発動され、一般公募分は7017万6600株と全体の43.48%に増えた。海外機関投資家向けの9122万9200株は30.17倍の応募を集めた。売買単位は200株。
上場時点の発行済み株式数はオーバーアロットメント行使前で13億2061万7198株で、うち浮動株として認められるH株は8億1407万5882株と約61.64%を占める。公開価格で計算した時価総額は約221億9000万香港ドルとなる(MEKAWIRE算出、13億2061万7198株×16.80香港ドル)。主幹事団は最大2421万800株のオーバーアロットメント権を持ち、安定操作期間は香港公募の申込締切日から30日目に終わる。
誰が買ったか
開示によると、4社のコーナーストーン投資家が確定配分を受けた。雄安智能機器人有限公司が1930万株、Arc Avenue Asset Managementが1168万1200株、Eastspring Investments (Singapore)が700万8600株、香港法人の香港億格有限公司が467万2400株を取得した。合計4266万2200株で売出株式の26.4%、公開価格換算で約7億1672万香港ドルとなる(MEKAWIRE算出)。コーナーストーン投資家のロックアップは2026年1月8日まで、一部の既存株主と上場前投資家のロックアップは2026年7月8日まで続く。
事業と業績
Geek+は上場当日の発表で、調査会社China Insights Consultancy(CIC)の集計に基づき、倉庫フルフィルメント向けAMRで6年連続世界首位だと説明した。2024年の売上高は24億900万元で、2021年から2024年の年平均成長率は45%だった。年間受注額は2021年の15億9000万元から2024年に31億4000万元に増え、売上総利益は同期間に8000万元から8億4000万元に拡大した。2024年の売上総利益率は34.8%。ただし自社の調整後指標でも黒字には至っておらず、2024年の調整後EBITDAは2500万元の赤字、調整後純損失率は3.8%だった。
同社は40を超える国と地域で800社超の企業顧客を抱え、主な顧客は物流受託(3PL)、小売り、電子商取引企業だという。2024年の顧客リピート率は全体で74.6%、主要顧客では84.3%だった。創業者で会長兼最高経営責任者(CEO)の鄭勇氏は、上場により「資本と技術という二つのエンジン」を得たと述べた。
中核となる仕組みは「棚搬送型(Goods-to-Person)」のピッキングだ。作業者が通路を歩き回る代わりに、小型ロボットが棚やコンテナを持ち上げてピッキングステーションまで運ぶ。どのロボットがどの商品をどの順番で運ぶかはソフトウエアが刻々と決める。同社は1つの倉庫で5000台超の機器を同時に制御できるとしている。処理能力を左右するのは交通制御、充電計画、保管位置の割り当てであり、価値の源泉は車体よりも群制御ソフトにある。
競合と比較対象
中国国内の競合には、2021年にシリーズCとDで合計2億ドルを調達した海柔創新(Hai Robotics)や、2021年に独KIONグループが主導したシリーズC+を実施した快倉(Quicktron)がある。米国ではLocus Roboticsが2021年に1億5000万ドルのシリーズEで評価額10億ドルを付けた。上場企業ではオスロ上場のAutoStoreやナスダック上場のSymboticが同じ物流センター市場で競う。
Geek+は今回の公募がロボット企業のH株上場として過去最大だとしている。各社の割当結果開示を基にMEKAWIREが算出したところ、調達総額は2023年12月のUBTech Roboticsの2.67倍、2024年12月のDobotの3.61倍だった。2024年10月上場のHorizon Roboticsは54億700万香港ドルを調達したが、H株発行体ではなく、ロボットではなく運転支援チップを手がける。
- Geek+(北京極智嘉科技)
- 2590
- 2025-07-09
- 16.8
- 161,405,800
- 2711.62
- 133.62
- 30.17
- 1
- UBTech Robotics
- 9880
- 2023-12-29
- 90
- 11,282,000
- 1015.38
- 5.16
- 2.16
- 2.67
- Dobot
- 2432
- 2024-12-23
- 18.8
- 40,000,000
- 752
- 9.25
- 2.64
- 3.61
- Horizon Robotics
- 9660
- 2024-10-24
- 3.99
- 1,355,106,600
- 5407
- 33.83
- 13.81
- 0.5
出所:各社が香港取引所の開示サイトに提出した最終公開価格と割当結果の開示。いずれもオーバーアロットメント行使前で、推計ではなく開示値。最終列はMEKAWIRE算出(Geek+調達総額 ÷ 比較企業の調達総額)。Horizon RoboticsはH株発行体ではなく運転支援チップ企業。
2026年10月1日時点
日本市場への示唆
日本ではダイフク、村田機械、豊田自動織機グループなどが物流自動化の主要プレーヤーだが、AMRを専業とする大型上場企業はない。トラック運転手の時間外労働規制が始まった「2024年問題」以降、倉庫内作業の省人化需要は強まっている。中国製ハードウエアのコストで作られ、上場資金で海外営業を広げるGeek+は、日本の物流センター案件でも価格面の圧力を強める可能性がある。一方、日本の減速機やセンサーのメーカーにとっては、中国以外の調達を求める海外顧客を通じた商機も生まれうる。
リスクと残る疑問
Geek+はまだ通期で調整後EBITDAの黒字を出していない。割当結果の開示は、手取り額を研究開発、海外展開、運転資金にどう振り分けるかを改めて示していない。世界首位という順位は、目論見書のために委託されたCICの集計に基づく。物流自動化は営業サイクルが長く、受注がその年の売上高にならない。2024年に受注額が売上高を上回ったのもそのためだ。
今後の日程
最初の試金石は2025年8月初めの安定操作期間終了と、それに伴うオーバーアロットメント行使の判断だ。香港の上場規則により、Geek+は2025年8月31日までに上場後初の中間決算を発表する必要がある。コーナーストーン投資家のロックアップは2026年1月8日に解除される。
MEKAWIRE分析
香港の投資家はGeek+をハードウエアメーカーではなく、損益分岐点に近い物流ソフトウエア基盤として評価した。この基準が、次にどの中国ロボット企業が上場できるかを決める。
根拠は応募状況にある。一般公募133.62倍、海外機関向け30.17倍は、2023年のUBTechの5.16倍と2.16倍、2024年のDobotの9.25倍と2.64倍を大きく上回った。差を生んだのはロボットそのものではなく業績だ。Geek+は売上高24億900万元、売上総利益率34.8%、調整後EBITDA赤字2500万元という数字を示し、投資家はヒューマノイドの物語ではなく黒字化の道筋に賭けることができた。
最も強い反論は、小さな一般公募枠の高倍率は弱いシグナルにすぎないという点だ。4社のコーナーストーンが確定配分で26.4%を取得しており、売出の4分の1は価格発見の前に決まっていた。安定操作期間もまだ終わっていない。
強気シナリオでは、海外顧客が同社の示す主要顧客リピート率84.3%の水準で再発注を続け、受注が売上高に先行し、群制御ソフトが顧客を囲い込む。初の調整後黒字が出れば、株価はソフトウエア企業並みの倍率で評価され、海柔創新や快倉の上場にも道が開ける。
弱気シナリオでは、中国AMR各社の価格競争で売上総利益率が下がり、貿易障壁で米国向け販売が鈍り、2026年1月のコーナーストーン、2026年7月の上場前投資家のロックアップ解除が、利益が出る前に株価の重荷となる。
注目すべき3つのシグナル。
- 2025年8月初め:最大2421万800株のオーバーアロットメントが全量、一部行使されるか、行使されないか。
- 2025年8月31日まで:初の中間決算。売上総利益率が34.8%を維持するか、調整後EBITDAが黒字化するか。
- 2026年1月8日:コーナーストーン保有の4266万2200株のロックアップ解除。
- 香港取引所メインボード、銘柄コード2590、2025年7月9日午前9時
- H株1株16.80香港ドル
- 1億6140万5800株(規模拡大分2105万2800株を含む)
- 27億1162万香港ドル
- 25億4500万香港ドル
- 応募倍率133.62倍、有効申込9万4292件
- 応募倍率30.17倍
- 4社、計4266万2200株(26.4%、MEKAWIRE算出)
- 24億900万元、売上総利益率34.8%
- 約221億9000万香港ドル(MEKAWIRE算出)
なぜ重要か
Geek+は倉庫AMRを本業とする企業として初めて公開市場に登場した。これまで非上場の資金調達でしか評価されてこなかった中国の物流ロボット企業群に、初めて市場価格の基準ができたことになる。最も近い競合の海柔創新や快倉の今後の資金調達や上場は、Geek+の株価と比べられる。
今回の公募は、2025年の香港市場がどんなロボット企業に資金を出すかも示した。需要が集まったのは売上ゼロのヒューマノイドではなく、売上高24億900万元で調整後EBITDAが損益分岐点に近い企業だった。上場を目指す日本のロボット新興企業にとっても参考になる投資家の優先順位だ。
競合分析
海柔創新は高密度保管向けのコンテナ搬送ロボットで正面から競合する。快倉はKIONグループを戦略株主に持ち、Dematicのシステム統合事業を通じた販路がある。米Locus Roboticsは通路で作業者と協働するピッキングロボットを販売する。
上場企業では、AutoStoreのキューブ型保管システムやWalmartを中心とするSymboticの大型システムが、より大規模で資本集約的な拠点を狙う。Geek+はその中間で、既存の建物に段階的に追加できるモジュール型の群を売る。日本ではダイフクや村田機械が大型の自動倉庫に強く、既存倉庫の後付け自動化でGeek+と顧客が重なりうる。
企業価値の背景
公開価格16.80香港ドルと発行済み株式13億2061万7198株から、上場時の時価総額は約221億9000万香港ドルとなる(MEKAWIRE算出)。人民元建て売上高24億900万元に対する倍率は為替の推計が必要になるため示さない。
調達総額27億1162万香港ドルは、UBTechの2023年IPOの2.67倍、Dobotの2024年IPOの3.61倍だ。Horizon Roboticsは2024年にこれを上回る額を調達したが、チップ設計企業である。
サプライチェーンへの影響
AMRは駆動モーター、電池、カメラ、LiDARといった汎用部品で構成され、Geek+はその大半を中国国内で調達できる。海外勢が追いつきにくいコスト構造だ。希少なのはソフトウエアと現場エンジニアリングの力である。
より敏感なのは顧客側だ。40を超える国と地域に展開するため関税や現地調達規則の影響を受け、特に米国の倉庫案件では中国製ハードウエアに追加関税がかかりうる。日本の部品メーカーにとっては、中国以外の調達先を求める顧客を通じた間接的な機会がある。
今後の注目点
2025年8月初め:最大2421万800株のオーバーアロットメント行使の有無。全量行使なら上場後に株価が公開価格を上回っていたことを意味する。
2025年8月31日まで:初の中間決算。2024年の売上総利益率34.8%との比較、年31億4000万元の受注ペースの維持、調整後EBITDAの黒字化が焦点となる。
2026年1月8日と2026年7月8日:それぞれコーナーストーン投資家と上場前投資家のロックアップ解除日。
アナリストの見方
見立て:市場はGeek+を群制御のプラットフォームとして評価しており、上場後最初の2回の決算がその評価を維持できるかを決める。確度:中。応募の質と利益率の構造は見立てを支えるが、公開市場の監視下で調整後EBITDAが黒字となった期はまだなく、売出の4分の1は確定配分のコーナーストーンが保有する。
中間決算で売上総利益率34.8%以上を保ちつつ調整後EBITDAが黒字になれば確度を上げ、海外での規模拡大のために利益率を犠牲にすれば下げる。
問うべき論点
手取り額25億4500万香港ドルのうち、研究開発ではなく海外の営業と保守体制にどれだけ振り向けるのか。割当結果の開示は目論見書を参照するだけで比率を示していない。
上位顧客の売上高比率はどの程度で、受注残は米国の関税変更にどれだけさらされているのか。最大のコーナーストーンである雄安智能機器人は株主以上の役割を担うのか。