中国のホテルロボット大手、雲迹科技が香港上場 個人向け公募は5657倍の応募
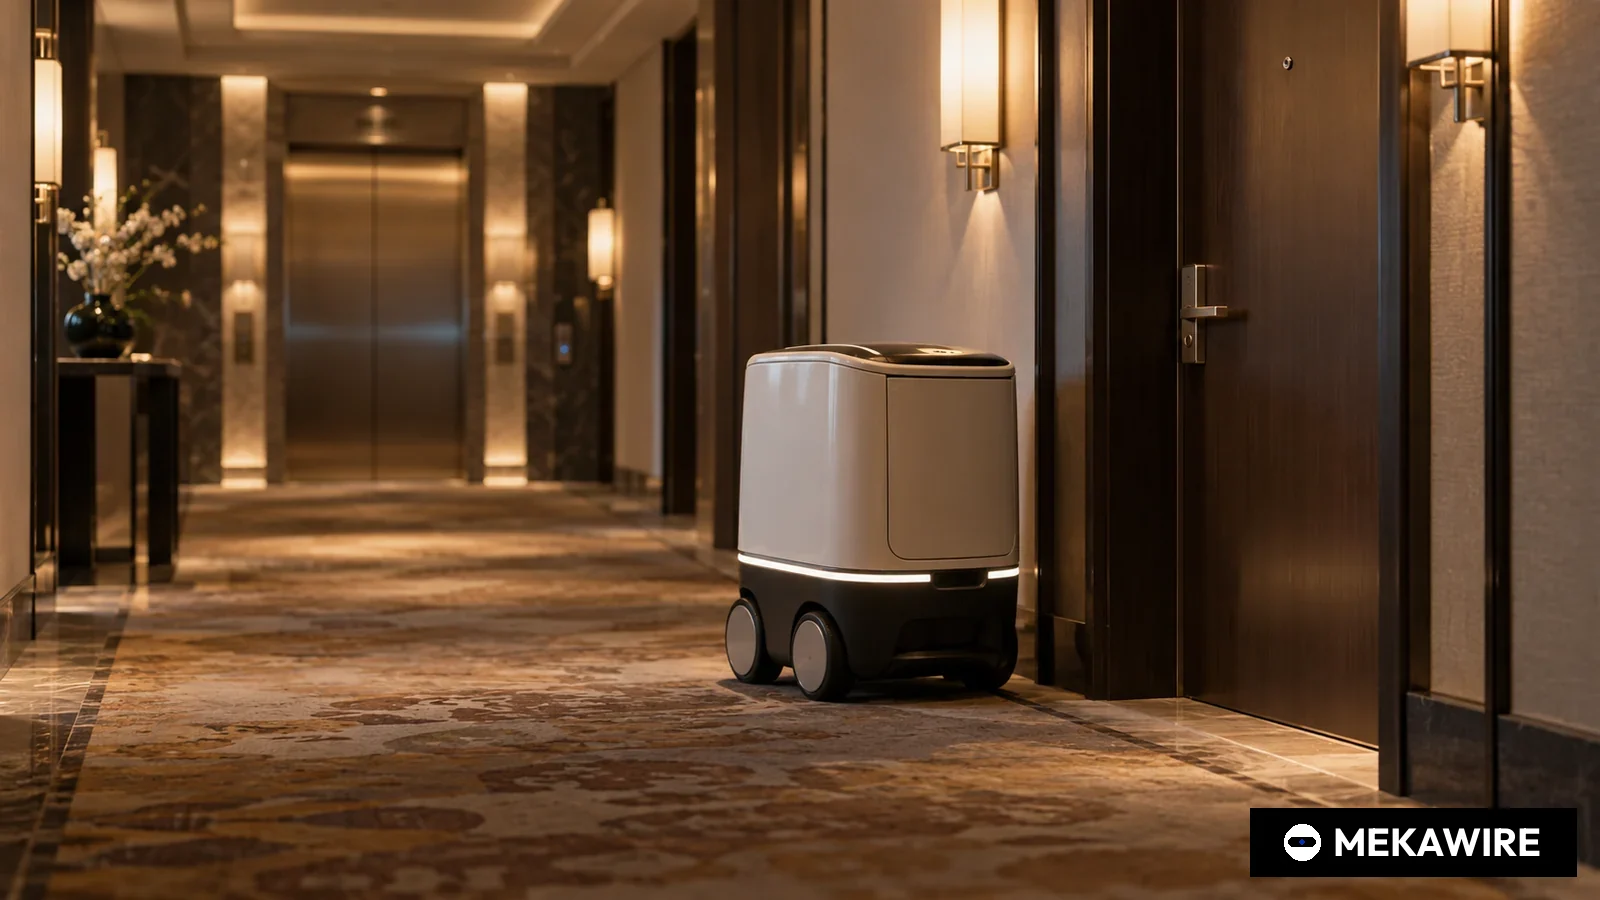
北京雲迹科技は2025年10月16日に香港取引所に上場し、公募で総額6億5960万香港ドルを調達した。香港の個人向け公募は5657.20倍の応募を集めた。一方、蘇州市の国有資本系ファンドが公募株の39.83%を取得し、実際に流通する株式は限られた。同社は赤字が続き、売上高の大半をホテルに依存する。
ホテル向けに配送ロボットと配車ソフトを販売する北京雲迹科技(Yunji Technology)は2025年10月16日、香港取引所メインボードに銘柄コード2670で上場した。同社が取引所に提出した公募価格と割当結果の開示によると、公募による調達総額は6億5960万香港ドルで、香港の個人向け公募には5657.20倍の応募が集まった。
同社はH株690万株を1株95.60香港ドルの固定価格で発行し、手取り額は5億9330万香港ドルを見込む。個人向けには26万92件の有効申込があり、2万4813件に割り当てられた。応募超過に伴うクローバック条項の発動で、個人向けの株数は34万5000株から138万株へ増え、公募全体の20%となった。機関投資家向けの国際公募は18.62倍の応募で、83の投資家に配分され、103万5000株がオーバーアロットメントとなった。会社発表によると、初日は142.80香港ドルで寄り付き、公募価格を26.05%上回る120.50香港ドルで取引を終えた。売買代金は約4億8400万香港ドルだった。
配分は少数に集中した。開示資料によると、蘇州市国有資産監督管理委員会傘下の蘇州国有資本投資集団と、蘇州高新区の国有資本持株会社が全額出資する香港具身智能資本(Hongkong Embodied Intelligence Capital)が274万8000株、公募株の39.83%を取得した。公募価格換算で約2億6270万香港ドルに相当する。開示資料はこの投資家を既存株主の密接な関係者と位置付け、2026年10月15日までのロックアップを明記した。上位5社で76.93%、上位10社で88.84%を占めた。上場時点で売却制限のない株式の時価は約6億6000万香港ドルにとどまった。
目論見書によると、同社のロボットは3系統ある。2023年投入のUPシリーズは交換式の収納庫を備えたモジュール設計で、現在の販売の中心だ。2021年投入のGogoシリーズは実績期間の主力製品で、入門機のRunシリーズは段階的に販売を終えている。2024年はロボットと機能キットの売上高が1億8890万元で全体の77.2%を占め、宿泊客の依頼を受けてロボットを配車するAIデジタル化システムは5590万元だった。ホテル向けの比率は2024年に83.0%、2025年1〜6月期に93.2%に達した。
業績は伸びているが黒字化はまだ先だ。売上高は2022年の1億6130万元、2023年の1億4520万元から、2024年は2億4480万元と前年比68.6%増え、2025年1〜6月期は8830万元だった。純損失は3億6540万元から2億6450万元、1億8500万元へと縮小し、2025年1〜6月期は1億1830万元の赤字だった。売上総利益率は2022年の24.3%から2024年に43.5%へ上昇し、2025年1〜6月期は39.5%に下がった。2025年5月31日時点の現金、預金、金融資産は1億8510万元。手取り金の60%を研究開発、30%を商業化、10%を運転資金に充てる。
雲迹は2014年に支涛氏が創業し、同氏が董事長を務める。啓明創投(Qiming Venture Partners)は2021年にシリーズCを主導したと公表している。共同スポンサーは中信証券(香港)と建銀国際。割当結果の開示資料には、12カ月のロックアップ対象株主として林芝騰訊科技や湖北聯想長江科技基金が記載され、支涛氏らの支配株主グループの持ち分は約32.86%とされた。同社は利益要件を満たさない先端技術企業に上場を認める香港の上場規則第18C章を利用し、同章による4社目の上場だとしている。
目論見書は中国のホテル向けロボット型AIエージェント市場を2024年に37億元と推計し、2029年には135億元、年平均29.3%の成長を見込む。雲迹は売上高ベースのシェア6.3%で首位だが、裏を返せば市場は細分化している。配送サービスロボットの主な競合である深圳の普渡科技(Pudu Robotics)と上海の擎朗智能(Keenon Robotics)はいずれも非上場だ。香港に上場する中国ロボット企業と比べると、雲迹の調達額は最も小さいが、個人の応募倍率は群を抜いた。
- 雲迹科技
- 2670
- 2025-10-16
- 95.6
- 6,900,000
- 659.6
- 5657.2
- 極智嘉(Geek+)
- 2590
- 2025-07-09
- 16.8
- 161,405,800
- 2711.6
- 133.62
- 越疆(Dobot)
- 2432
- 2024-12-23
- 18.8
- 40,000,000
- 752
- 9.25
- 優必選(UBTech)
- 9880
- 2023-12-29
- 90
- 11,282,000
- 1015.38
- 5.16
各社の香港取引所への割当結果開示またはその後の開示に基づく。極智嘉の調達総額は基本公募1億6140万5800株 x 16.80香港ドルで算出し、応募倍率は同社発表による。オーバーアロットメントは含まない。開示値であり推計値ではない。
2026年10月1日時点
上場後の発行済み株式6871万8182株に公募価格を掛けた時価総額は約65億7000万香港ドル、初日終値では約82億8000万香港ドルとなる。目論見書は公募価格でのH株時価総額を58億8600万香港ドルとしている。2025年7月に上場した物流ロボットの極智嘉(Geek+)の個人向け応募倍率は133.62倍、越疆(Dobot)と優必選(UBTech)はそれぞれ9.25倍、5.16倍だった。
日本にとっては、人手不足に悩む宿泊業の自動化をめぐる競争が一段と厳しくなることを意味する。雲迹や普渡、擎朗の室内ロボットは中国の電子部品サプライチェーンを背景に価格競争力を持つ。上場当日、雲迹は深圳上場の電子機器受託製造大手、立訊精密(Luxshare Precision)との提携を発表し、グローバルな供給網の統合や地域横断の展開、エコシステム構築で協力するとしたが、金額などの条件は開示していない。香港投資推進署によると、雲迹は2024年10月に香港に国際事業本部を設けた。ただ2024年の海外売上高比率は4.1%にすぎず、日本のホテル市場への本格参入はこれからだ。日本の部品メーカーにとっては、センサーや減速機などで中国勢の内製や現地調達との価格競争に直面する構図が続く。
リスクも開示資料に表れている。旅行需要に左右されるホテル業界への依存度が高く、赤字も続く。5657倍という倍率は138万株を対象に生じたもので、最大の割当株は国有資本系の1社が2026年10月まで保有する。市場はまず安定操作期間の終了とオーバーアロットメントの行使状況に、続いて香港の規則上2026年3月31日までに公表される2025年通期決算に注目する。
MEKAWIRE分析
雲迹の上場は、香港市場が売上実績のある中国ロボット企業に割増評価を与えることを示したが、約6億6000万香港ドルの流通株に対する5657倍の応募は、確信というより希少性の表れだ。
需要を裏付ける材料は業績だ。2024年の売上高は68.6%増え、2年間で売上総利益率は16ポイント超改善し、純損失は毎年縮小した。人型ロボットの開発企業と異なり、ホテルがすでに量産規模で導入する製品を売っており、個人の応募は極智嘉、越疆、優必選を大きく上回った。
最も有力な反論は、配分構造が品薄を演出したという点だ。公募株の4割近くが既存株主とつながる蘇州の国有資本系に渡り、上位10社が88.84%を取得し、個人に回ったのは138万株だった。初日終値が始値を下回ったことは、早い段階での利益確定を示唆する。
強気シナリオ。調達資金でUPシリーズを病院、工場、オフィスに広げ、配車ソフトを併せて販売し、立訊精密との提携で海外の生産網を得る。売上総利益率40%超を維持し、ホテル比率が80%を下回れば、市場は同社をホテル向け機器業者ではなくサービスロボットのプラットフォームとして評価する。
弱気シナリオ。ホテルの設備投資が鈍り、普渡や擎朗が価格攻勢をかけ、赤字が続いて1億8510万元の手元資金が細る。2026年10月に12カ月のロックアップが明ければ、国有資本やベンチャー投資家の売りが成長期待で評価された株価の重荷になり得る。
- 2025年11月:安定操作期間が終了し、103万5000株のオーバーアロットメント行使の有無が開示される。
- 2026年3月31日まで:2025年通期決算。ホテル以外の売上高と4.1%だった海外比率の変化を確認する。
- 2026年10月15日:香港具身智能資本、支配株主、上場前投資家のロックアップが解除される。
- 2670(香港メインボード、第18C章)
- 2025年10月16日
- 1株95.60香港ドル
- H株690万株
- 6億5960万香港ドル
- 5億9330万香港ドル
- 5657.20倍(有効申込26万92件)
- 18.62倍、83投資家
- 香港具身智能資本、公募株の39.83%
- 2億4480万元、1億8500万元
なぜ重要か
雲迹の公募はロボット分野の資本市場に二つのことを示した。香港の個人投資家はロボット銘柄であれば5657.20倍という極端な倍率まで殺到する。そして長江デルタの地方政府は、蘇州が香港具身智能資本を通じて行ったように、こうした公募の受け皿を自ら担う意思がある。
後続の上場案件にとっては二つ目の方が重要だ。国有資本系が公募株の39.83%を取得すれば、応募倍率の意味は変わる。今後の18C章ロボットIPOは、倍率に加えて配分の集中度とロックアップ構造を併せて読む必要がある。
競合分析
配送とサービスロボットで実質的な競合は非上場の普渡科技と擎朗智能で、両社は飲食店向けの比重が大きい。雲迹はホテルに特化し、客室管理や宿泊客の依頼システムとの連携が深い。目論見書はこれをAIデジタル化システムとしてまとめ、2024年売上高の22.8%を占めた。
首位のシェアが6.3%という事実は市場の細分化を示す。このニッチで上場株を買収通貨として持つ企業は雲迹が初めてで、普渡や擎朗が上場を目指せば同水準の開示を求められる。日本ではホテル向けロボットを手がける国内メーカーが、価格面で中国勢と競う構図が続く。
企業価値の背景
発行済み株式6871万8182株ベースで、公募価格の時価総額は約65億7000万香港ドル、初日終値で約82億8000万香港ドル。2024年売上高2億4480万元に対し、売上総利益率40%前後のハード中心の事業としては高い倍率で、投資家は足元の利益ではなく成長とソフトの上乗せに値段を付けている。
極智嘉は1株16.80香港ドルの基本公募で約27億1000万香港ドルを調達し、個人向け応募倍率は133.62倍と、規模も流動性もはるかに大きかった。雲迹は流通株が少なく倍率が膨らんだため、長期の株価の支えとみなすのは難しい。
サプライチェーンへの影響
雲迹のロボットは車輪式の屋内機で、原価の大半は車台、電池、LiDARや深度センサー、演算基板、施錠式の収納庫が占める。いずれも中国の電子部品産業が大量生産する部材だ。立訊精密との提携は、海外工場を自前で建てるのではなく、世界に工場を持つ受託製造企業に頼る方針を示す。
目論見書は手取り金の60%を研究開発、30%を商業化に充て、工場投資は予定していない。資本負担は軽いが、部品価格や規模の大きな製造パートナーの交渉力に利益率が左右される。日本の部品各社にとっては、中国勢の調達網と価格で競う状況が続く。
今後の注目点
2025年11月の安定操作に関する開示で、103万5000株のオーバーアロットメントがオプション行使と市場買い付けのどちらで手当てされたかを確認したい。株価が公募価格95.60香港ドルを維持できたかが分かる。
2026年3月31日までに出る2025年通期決算では、ホテル比率が93.2%を下回ったか、海外比率が4.1%を明確に超えたかを見る。2026年10月15日のロックアップ解除が最大の需給イベントとなる。
アナリストの見方
見立て:雲迹は信頼に足る小型のサービスロボット企業だが、IPOの熱気は配分構造で増幅されており、上場後の株価は初日の熱狂よりホテル以外の市場での実行力で決まる。確信度:中。
増収、利益率改善、赤字縮小という傾向は目論見書で確認できるが、多角化計画と立訊精密との提携には数字の開示がなく、確信度は中にとどめる。確認済みの配分データは、応募倍率を本源的な需要と読むことに慎重であるべきだと示している。
問うべき論点
香港具身智能資本への割当には、蘇州での事業拠点や合弁会社の設立といった取り決めが伴うのか、それは開示されるのか。AIデジタル化システムの売上高のうち継続課金はどの程度か。
UPシリーズの量産が進み、普渡や擎朗の価格攻勢が強まる中で、40%前後の売上総利益率を守れるか。立訊精密との提携の裏に数量や売上の約束はあるのか。