酒店机器人企业云迹科技登陆港交所,公开发售超购5657倍
北京云迹科技于2025年10月16日在港交所挂牌,全球发售所得款项总额6.596亿港元,香港公开发售获5657.20倍认购。苏州国资背景的香港具身智能资本获配39.83%的发售股份,真正流通的筹码有限。公司仍处亏损,收入主要来自酒店场景。
向酒店销售配送机器人和调度软件的北京云迹科技股份有限公司,于2025年10月16日在港交所主板挂牌,股份代号2670。根据公司向港交所提交的发售价及配发结果公告,全球发售所得款项总额为6.596亿港元,香港公开发售获5657.20倍认购。
公告显示,公司以每股95.60港元的固定价格发行690万股H股,预计所得款项净额为5.933亿港元。香港公开发售共收到260092份有效申请,其中24813份获配。回拨机制触发后,公开发售股份由34.5万股增至138万股,占发售总数的20%。国际发售获18.62倍认购,承配人共83名,超额分配103.5万股。公司新闻稿称,上市首日股价以142.80港元开盘,收于120.50港元,较发售价上涨26.05%,成交额约4.84亿港元。
配售高度集中。公告披露,香港具身智能资本有限公司(Hongkong Embodied Intelligence Capital Limited)由苏州市国资委全资持有的苏州国有资本投资集团,以及苏州高新区管委会全资持有的苏州新区国有资本控股集团共同全资拥有,获配274.8万股,占发售股份的39.83%,按发售价计约值2.627亿港元。公告将其界定为现有股东的紧密联系人,并列明锁定期至2026年10月15日。前五大承配人合计获配76.93%,前十大获配88.84%。上市时不受出售限制的股份市值约为6.6亿港元。
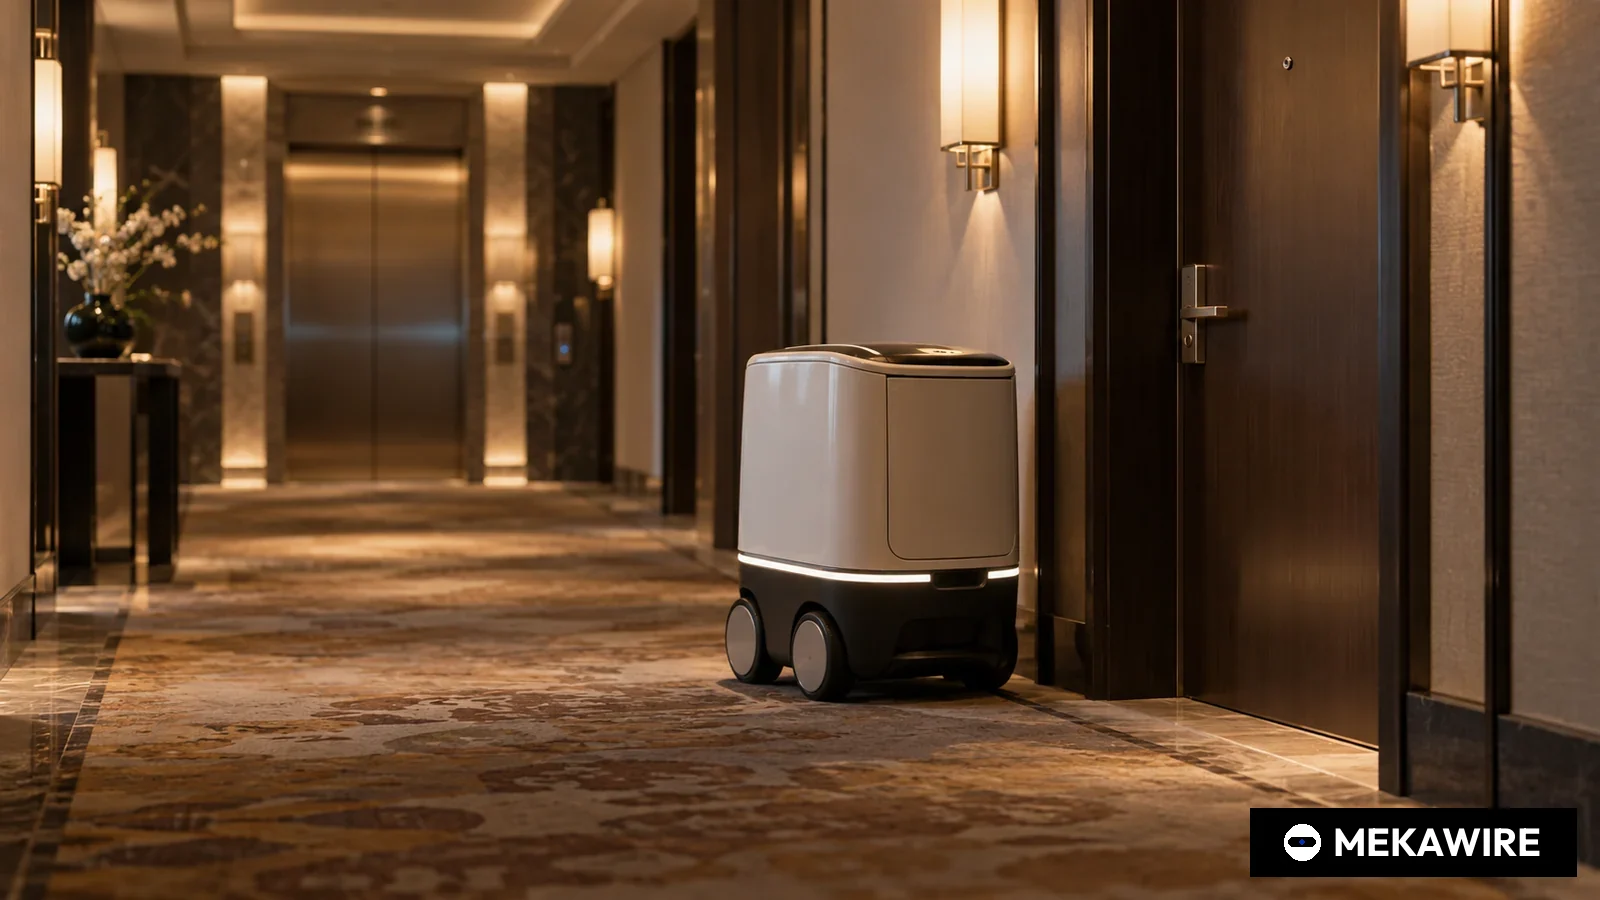
招股书显示,云迹的机器人产品线有三条。2023年推出的UP系列采用可更换货仓的模块化设计,一机多用,是当前销售重点;2021年推出的Gogo系列是往绩期间的主力产品;入门级Run系列正逐步退出。2024年机器人及功能套件收入1.889亿元,占总收入77.2%;负责接收住客需求并调度机器人的AI数字化系统收入5590万元。酒店场景收入占2024年总收入的83.0%,2025年上半年升至93.2%。
公司仍在增长、尚未盈利。收入从2022年的1.613亿元、2023年的1.452亿元增至2024年的2.448亿元,最近一年增长68.6%;2025年上半年收入8830万元。净亏损从3.654亿元收窄至2.645亿元和1.850亿元,2025年上半年亏损1.183亿元。毛利率由2022年的24.3%升至2024年的43.5%,2025年上半年回落至39.5%。截至2025年5月31日,现金、存款及金融资产合计1.851亿元。招股书计划将所得款项净额的60%用于研发,30%用于商业化能力建设,10%用于营运资金。
云迹成立于2014年,创始人支涛任董事长。启明创投表示其在2021年领投了云迹C轮融资。中信证券(香港)和建银国际担任联席保荐人。配发结果公告列出,林芝腾讯科技和湖北联想长江科技基金等股东须遵守12个月锁定,控股股东支涛及云迹天使管理合计持股约32.86%。云迹以第18C章特专科技公司身份上市,该章节允许未达一般盈利要求的特专科技企业上市,公司称其为第四家采用该章节上市的企业。
招股书估计,中国酒店场景机器人AI智能体市场规模2024年为37亿元,预计2029年达135亿元,年复合增长率29.3%。云迹以6.3%的收入份额排名第一,也说明行业高度分散。服务配送机器人领域的主要对手,深圳的普渡科技和上海的擎朗智能,目前均未上市。与在港上市的中国机器人企业相比,云迹募资规模最小,但散户热度遥遥领先。
- 云迹科技
- 2670
- 2025-10-16
- 95.6
- 6,900,000
- 659.6
- 5657.2
- 极智嘉
- 2590
- 2025-07-09
- 16.8
- 161,405,800
- 2711.6
- 133.62
- 越疆
- 2432
- 2024-12-23
- 18.8
- 40,000,000
- 752
- 9.25
- 优必选
- 9880
- 2023-12-29
- 90
- 11,282,000
- 1015.38
- 5.16
数据来自各公司在港交所披露的配发结果公告或后续公告。极智嘉所得总额按基础发售161405800股 x 16.80港元计算,认购倍数来自公司公告。不含超额配售。均为披露数据,非估算。
截至 2026年10月1日
以发售价计算,上市后已发行的68718182股对应市值约65.7亿港元,按首日收盘价约82.8亿港元。招股书给出的H股市值按发售价为58.86亿港元。2025年7月上市的仓储机器人企业极智嘉公开发售超购133.62倍,越疆和优必选上市时分别为9.25倍和5.16倍。
对国内产业链而言,云迹的商业模式代表了另一条路径。与优必选、智元等押注人形机器人的企业不同,云迹销售的是结构简单的轮式室内机器人,底盘、电池、激光雷达和计算板都来自成熟的国产供应链。上市当日,云迹宣布与深交所上市的立讯精密合作,覆盖全球供应链整合、跨区域部署和生态建设,未披露财务条款。投资推广署资料显示,云迹2024年10月在香港设立国际业务总部。不过2024年海外收入仅占总收入的4.1%,出海仍处早期。公司称其机器人服务超过34000家酒店和150多家医院。
风险同样清晰。收入集中于酒店这一单一行业,而酒店资本开支随出行需求波动,亏损仍在持续。5657倍的认购倍数是在138万股的公开发售盘子上产生的,最大一笔配售由一家国资关联机构持有至2026年10月。市场首先关注稳定价格期结束及超额配股权的行使情况,其次是按港股规则须于2026年3月31日前披露的2025年全年业绩。
MEKAWIRE 分析
云迹上市说明香港市场愿为有真实收入的中国机器人企业支付溢价,但在约6.6亿港元流通盘上取得的5657倍认购,反映的更多是筹码稀缺而非长期信心。
支持这一判断的证据来自业绩。云迹2024年收入增长68.6%,两年内毛利率提升逾16个百分点,净亏损逐年收窄。与人形机器人企业不同,它销售的是酒店已经批量采购的产品,散户反应远超极智嘉、越疆和优必选。
最有力的反方观点是,发行结构本身制造了稀缺。近四成发售股份配给了与现有股东关联的苏州国资机构,前十大承配人拿走88.84%,散户仅获138万股。首日收盘价低于开盘价,说明早期买家迅速获利了结。
乐观情景。云迹用募资把UP系列推向医院、工厂和写字楼,同时捆绑销售调度软件,借助立讯精密获得海外制造能力。若毛利率保持在40%以上、酒店收入占比降至80%以下,市场会把它视为服务机器人平台,而非酒店设备供应商。
悲观情景。酒店资本开支放缓,普渡和擎朗发起价格战,亏损持续,1.851亿元的现金缓冲不断消耗。2026年10月12个月锁定期届满后,国资和创投股东的减持压力可能压制以成长预期定价的股价。
- 2025年11月:稳定价格期结束,公司披露103.5万股超额配股权的行使情况。
- 2026年3月31日前:2025年全年业绩,观察非酒店收入和4.1%的海外收入占比是否提升。
- 2026年10月15日:香港具身智能资本、控股股东及上市前投资者的锁定期届满。
- 2670(港交所主板,第18C章)
- 2025年10月16日
- 每股H股95.60港元
- 690万股H股
- 6.596亿港元
- 5.933亿港元
- 5657.20倍(有效申请260092份)
- 18.62倍,83名承配人
- 香港具身智能资本,占发售股份39.83%
- 2.448亿元,1.850亿元
为何重要
云迹的发行向机器人资本市场传递了两条信息。其一,香港散户愿意为机器人题材追到5657.20倍这样的极端倍数。其二,长三角地方政府愿意像苏州通过香港具身智能资本那样,直接为此类发行充当基石。
第二点对后续上市排队企业更为关键。国资机构拿走39.83%的发售股份,会改变超购数据的含义。今后解读第18C章机器人IPO,除了认购倍数,还需同时看配售集中度和锁定安排。
竞争对手分析
配送和服务机器人领域真正的对手是未上市的普渡科技和擎朗智能,两家在餐饮场景占比较高,酒店之外布局更广。云迹深耕酒店,与客房管理和住客需求系统的打通更深,这部分在招股书中归入AI数字化系统,2024年占收入22.8%。
招股书中排名第一的份额只有6.3%,说明行业远未整合。云迹成为这一细分赛道中首家拥有上市股票作为并购工具的企业,普渡或擎朗若推进上市,将面临与云迹同等披露标准的压力。
估值背景
按68718182股计算,发售价对应市值约65.7亿港元,首日收盘约82.8亿港元。相对2024年2.448亿元收入,对于毛利率约40%的硬件为主业务而言倍数不低,投资者买的是增长和软件渗透,而非当期盈利。
与极智嘉对比更能说明问题。极智嘉以每股16.80港元基础发售募资约27.1亿港元,公开发售超购133.62倍,规模和流动性都大得多。云迹流通盘小,认购倍数被放大,不宜作为长期估值支撑的依据。
供应链影响
云迹的机器人是室内轮式设备,物料成本主要是底盘、电池、激光雷达或深度视觉、计算板和带锁货仓,这些都是国产电子供应链大规模生产的部件。与立讯精密合作,意味着云迹倾向借助拥有全球工厂的代工企业出海,而不是自建海外产能。
招股书将30%的募资净额用于商业化、60%用于研发,未安排建厂。资本开支压力低,但毛利率会受零部件价格以及规模大得多的制造伙伴议价能力影响。
后续看点
关注2025年11月的稳定价格期公告:103.5万股超额分配是通过行使超额配股权还是二级市场回购补足,这将反映股价能否守住95.60港元发售价。
2026年3月31日前发布的2025年全年业绩将显示酒店收入占比是否低于93.2%,海外收入能否明显超过4.1%。2026年10月15日锁定期届满是最主要的供给事件。
分析师观点
核心判断:云迹是一家可信的小型服务机器人企业,但IPO热度被发行结构放大,上市后表现将取决于酒店以外场景的落地,而非首日热度。置信度:中。
给出中等置信度,是因为收入增长、毛利率提升、亏损收窄的趋势已在招股书中得到验证,但多元化计划和立讯合作均无披露数字。已核实的配售数据提示,不宜把认购倍数解读为基本面需求。
值得追问的问题
香港具身智能资本的配售背后,是否附带云迹在苏州落地业务或设立合资公司的安排,是否会披露?AI数字化系统收入中有多少是经常性收入,而非一次性部署?
随着UP系列放量、普渡和擎朗加大价格竞争,云迹能否守住约40%的毛利率?立讯精密合作背后是否有数量或收入承诺?