LG Electronics übernimmt 51 Prozent an Bear Robotics und gliedert sein CLOi-Servicerobotergeschäft in das Start-up ein
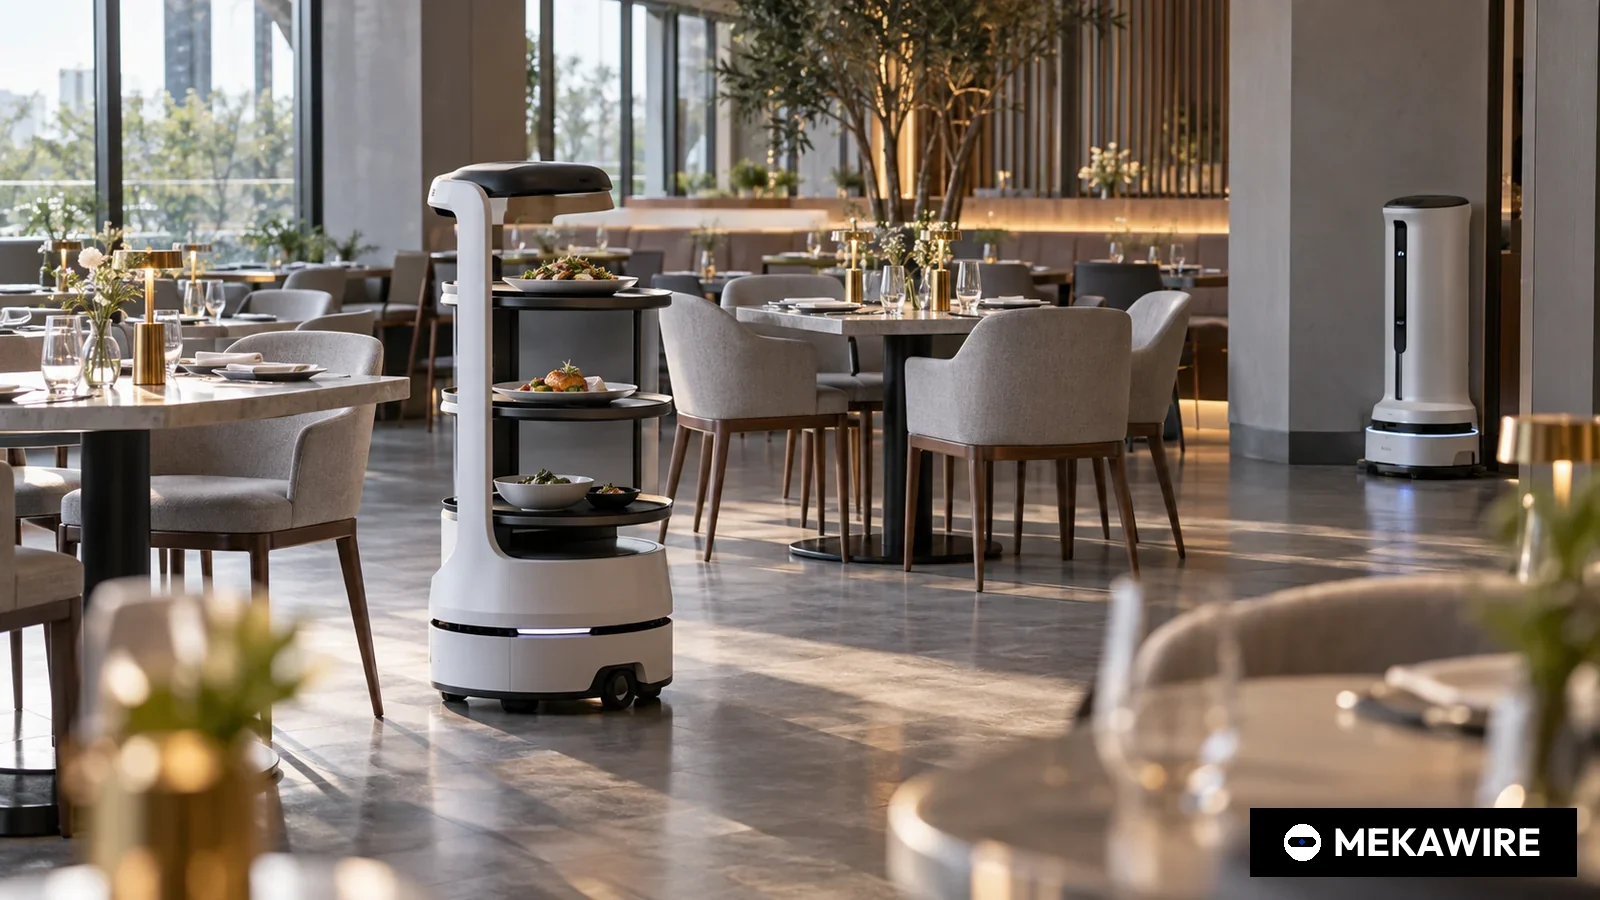
Der Verwaltungsrat von LG Electronics hat am 22. Januar 2025 beschlossen, eine Kaufoption über weitere 30 Prozent am kalifornischen Servierroboter-Hersteller Bear Robotics auszuüben. LG hält damit 51 Prozent, macht Bear zur Tochter und überträgt ihr das CLOi-Geschäft mit gewerblichen Robotern. Den Preis für die zweite Tranche nannte der Konzern nicht.
LG Electronics hat die Kontrolle über Bear Robotics übernommen, einen Hersteller von Lieferrobotern für Innenräume aus dem Silicon Valley. Der Verwaltungsrat des südkoreanischen Konzerns beschloss am 22. Januar, eine Kaufoption über weitere 30 Prozent der Anteile auszuüben. Damit steigt LG auf 51 Prozent und konsolidiert Bear als Tochtergesellschaft, wie das Unternehmen am 24. Januar 2025 mitteilte.
LG war im März 2024 mit 60 Millionen Dollar für 21 Prozent bei Bear eingestiegen und hatte sich dabei das Recht gesichert, bis zu 30 Prozent hinzuzukaufen. Was LG für die zweite Tranche zahlt, haben weder Käufer noch Zielunternehmen offengelegt, eine Bewertung nannte LG ebenfalls nicht. Rechnet man den Einstiegspreis von 2024 auf das ganze Unternehmen hoch, ergeben sich rund 285,7 Millionen Dollar. Das ist nur ein Anhaltspunkt, denn Optionspreise werden häufig nach eigenen Formeln festgelegt.
Mit dem Schritt ordnet LG sein Robotergeschäft neu. Die gewerbliche Robotersparte rund um die Marke LG CLOi wandert zu Bear, Firmenchef John Ha und sein Management bleiben im Amt. Haushalts- und Industrieroboter behält LG selbst. Ziel ist eine gemeinsame Softwareplattform, auf der gewerbliche, industrielle und private Roboter gleichermaßen laufen.
Bear wurde 2017 gegründet und verkauft KI-gesteuerte Roboter, die in Restaurants und anderen Gebäuden Speisen und Waren transportieren, und zwar in den USA, Südkorea und Japan. LG hebt vor allem die Software hervor: die Plattformisierung von Servicerobotern, die Koordination vieler Roboter zugleich und die Flottensteuerung aus der Cloud. Ha arbeitete laut LG zuvor als Senior Software Engineer und Technical Lead bei Google. Im März 2022 hatte Bear in einer Series B 81 Millionen Dollar eingesammelt.
LG baut seit 2017 Roboter. Damals stellte der Konzern Leitroboter am Flughafen Incheon auf, später kamen Liefer- und Desinfektionsmodelle hinzu. Gefertigt wird im LG Future Park in Gumi. Beim Einstieg 2024 hatte LG argumentiert, Roboter bräuchten eine standardisierte offene Softwareschicht, ähnlich wie Android für Smartphones, und eine Prognose zitiert, nach der der weltweite Servicerobotermarkt von 36,2 Milliarden Dollar 2021 auf 103,3 Milliarden Dollar 2026 wachsen soll.
Der Zeitpunkt ist bemerkenswert. Erst am 31. Dezember 2024 hatte Samsung Electronics angekündigt, seine Kaufoption bei Rainbow Robotics auszuüben, den Anteil von 14,7 auf 35 Prozent zu erhöhen und die KAIST-Ausgründung als Tochter zu konsolidieren. Für die ersten 14,7 Prozent hatte Samsung 2023 86,8 Milliarden Won gezahlt. Beide großen koreanischen Elektronikkonzerne nutzen damit dasselbe zweistufige Modell aus Minderheitsbeteiligung und Kontrolloption, um Robotikkompetenz zuzukaufen statt sie selbst aufzubauen.
- LG Electronics
- Bear Robotics
- 2017
- 21
- 60.000.000
- USD
- 51
- 2025-01-24
- Samsung Electronics
- Rainbow Robotics
- 2011
- 14,7
- 86.800.000.000
- KRW
- 35
- 2024-12-31
Erstanteile und Zahlungen laut LG (März 2024) und Samsung (2023). Ausübungspreise der Optionen wurden nicht genannt. Hochgerechneter Wert für 100 Prozent zum Erstpreis = Erstzahlung / Erstanteil: rund 285,7 Mio. USD für Bear und 590,5 Mrd. KRW für Rainbow, nur als Referenz je Anteil.
Stand: 24. Jan. 2025
Im Markt für Servier- und Hotelroboter trifft Bear auf chinesische Anbieter mit deutlich mehr Kapital. Keenon Robotics schloss im September 2021 eine Series D über 200 Millionen Dollar unter Führung des SoftBank Vision Fund 2 ab, Pudu Robotics sammelte bis Mai 2023 mehrere Series-C-Erweiterungen ohne genannte Summe ein. In den USA kündigte der Gehweg-Lieferdienst Serve Robotics am 7. Januar 2025 eine Platzierung über 80 Millionen Dollar an, Starship Technologies holte im Februar 2024 90 Millionen Dollar.
- Bear Robotics
- US
- 2017
- Strategische Beteiligung LG (21 %)
- 2024-03-11
- 60.000.000
- Bear Robotics
- US
- 2017
- Series B
- 2022-03-15
- 81.000.000
- Keenon Robotics
- CN
- 2010
- Series D
- 2021-09-15
- 200.000.000
- Pudu Robotics
- CN
- 2016
- Series C4
- 2023-05-08
- Keine Daten
- Serve Robotics
- US
- Keine Daten
- Registered Direct Offering
- 2025-01-07
- 80.000.000
- Starship Technologies
- US
- 2014
- Runde ohne Bezeichnung
- 2024-02-06
- 90.000.000
- Brain Corp
- US
- 2009
- Series D
- 2020-04-27
- 36.000.000
Beträge laut Angaben der Unternehmen. Pudu nannte keinen Betrag für die Series C4. Den Ausübungspreis der Bear-Option hat LG nicht veröffentlicht. Keine Schätzungen.
Stand: 24. Jan. 2025
LG verknüpft die Übernahme mit einem breiteren Roboterprogramm. Konzernchef William Cho sagte auf der CES 2025, Roboter seien eine sichere Zukunft. Für den Haushalt kündigte LG für 2025 einen fahrenden KI-Hub mit dem Projektnamen Q9 an, der Sprache, Geräusche und Bilder erkennt, Sprachtechnik von Microsoft nutzt und über ein Entwicklerkit für Dritte erweiterbar ist. In der Industrie entwickelt das Produktionstechnik-Institut von LG einen autonomen Knickarmroboter, der mit Kameras, Radar und Lidar Material zuführt, montiert und prüft. Gemeinsam mit Robostar bei Industrierobotern und Robotis bei Aktuatoren will LG sein Smart-Factory-Geschäft bis 2030 auf eine Größenordnung von einer Billion Won bringen.
Technisch geht es weniger um Hardware als um Flottensoftware. Ein Radroboter, der feste Routen abfährt, ist inzwischen günstig zu bauen. Schwieriger ist es, Dutzende Geräte durch ein volles Restaurant zu lotsen, Aufträge zu verteilen und einem einzigen Bediener die Fernüberwachung eines ganzen Standorts zu ermöglichen. LG will die Roboter über seinen B2B-Vertrieb zusammen mit Hotelfernsehern, Digital Signage und IT-Geräten als Komplettpaket verkaufen.
Offen bleibt vieles. LG nennt weder Umsatz noch Flottengröße von Bear noch den Optionspreis, sodass sich die Kosten der Kontrolle nicht beziffern lassen. Die Eingliederung einer Konzernsparte in ein rund acht Jahre altes Start-up birgt Reibungsverluste und Überschneidungen zwischen CLOi und Bear. Hinzu kommt der Preisdruck chinesischer Wettbewerber.
Als Nächstes zählen die Zahlen von LG für das erste Quartal 2025, in denen Bear erstmals konsolidiert wird, der angekündigte Marktstart des Q9 im Jahr 2025 und Belege dafür, dass die gemeinsame Softwareplattform vor dem Smart-Factory-Ziel 2030 tatsächlich auf gewerblichen und industriellen Robotern läuft.
MEKAWIRE-Analyse
LG hat ein Team für Flottensoftware und einen US-Vertriebszugang gekauft und setzt darauf, dass bei Servicerobotern die Softwareschicht mehr zählt als die billigste Hardware.
Dafür spricht, was LG abgibt und was es behält. Der Konzern überträgt seine eigene CLOi-Sparte an ein viel kleineres Zielunternehmen und lässt dessen Gründerteam im Amt. Das zeigt, dass LG die Plattform und das US-Geschäft von Bear höher bewertet als die eigene Produktlinie. Auch der Android-Vergleich von 2024 und die Idee einer Plattform für alle drei Robotertypen weisen in diese Richtung.
Das stärkste Gegenargument lautet, dass Servierroboter eine margenschwache, hardwaregetriebene Nische sind, in der kapitalstarke chinesische Anbieter die Preise setzen. Wenn Kunden nach Stückpreis kaufen, reicht Softwaredifferenzierung womöglich nicht, und LG hat keine Zahlen vorgelegt, die die Größe der Bear-Flotte belegen.
Optimistisches Szenario: Die Flottensoftware von Bear wird zur Betriebsschicht aller LG-Service- und Fabrikroboter, und der weltweite B2B-Vertrieb, der bereits Hotelfernseher und Displays verkauft, bringt Roboterpakete schneller in Hotels und Ketten als unabhängige Start-ups. Das Smart-Factory-Ziel 2030 eröffnet der Software einen zweiten, größeren Markt.
Pessimistisches Szenario: Die Integration stockt, CLOi und Bear überschneiden sich, und der Preiskampf mit chinesischen Anbietern hält die Sparte in den roten Zahlen. Dann hätte LG zu einem ungenannten Preis ein Nischengeschäft gekauft, während das Kapital der Branche in Humanoide und Industrieautomation fließt.
Signale, auf die es ankommt:
- LG-Quartalszahlen für Januar bis März 2025 mit der ersten Konsolidierung von Bear
- Der für 2025 angekündigte Marktstart des KI-Hubs Q9
- Fortschritte beim Smart-Factory-Ziel von einer Billion Won bis 2030
- 22. Januar 2025
- 24. Januar 2025
- 30 Prozent per Kaufoption
- 51 Prozent, Bear wird Tochter
- 60 Mio. Dollar für 21 Prozent (März 2024)
- Nicht veröffentlicht
- 2017, Silicon Valley
- CLOi-Sparte für gewerbliche Roboter
- John Ha bleibt
- Eine Billion Won bis 2030
Warum das wichtig ist
Erstmals übernimmt LG Electronics die Kontrolle über ein Robotikunternehmen, und zwar so, dass die eigene gewerbliche Robotersparte dem zugekauften Start-up unterstellt wird. Für einen Konzern, der seit 2017 CLOi-Roboter baut, ist das ein Eingeständnis, dass die interne Entwicklung keine skalierbare Softwareplattform hervorgebracht hat.
Für europäische Industriekonzerne ist das Muster lehrreich. Samsung bei Rainbow Robotics und LG bei Bear haben sich zunächst mit einer Minderheit und einer Kontrolloption eingekauft und erst nach mehr als einem Jahr Beobachtung zugegriffen. Viele deutsche Mittelständler und Konzerne gehen bei Robotik-Start-ups bisher über Minderheitsbeteiligungen und Corporate-Venture-Fonds, selten aber mit vorab verhandelten Übernahmeoptionen.
Wettbewerbsanalyse
Bei Servier- und Hotelrobotern konkurriert Bear mit Keenon und Pudu aus China, die mehr Kapital eingesammelt haben und über den Preis angreifen. Serve Robotics und Starship arbeiten dagegen draußen auf Gehwegen. Bears Vorteil sind die Flottensoftware für Innenräume und die US-Präsenz, jetzt verstärkt durch den globalen B2B-Vertrieb von LG.
In Europa ist das Segment fragmentiert und stark von chinesischen Importen geprägt. Ein LG-gestütztes Bear könnte über Hotel- und Displaykunden des Konzerns auch hier stärker auftreten. Für europäische Robotikanbieter, die eher in Industrie und Logistik zu Hause sind, zeigt der Fall, dass koreanische Konzerne Softwarekompetenz gezielt in den USA zukaufen.
Bewertungskontext
LG zahlte im März 2024 60 Millionen Dollar für 21 Prozent. Hochgerechnet ergibt das rund 285,7 Millionen Dollar für das gesamte Unternehmen (60 Millionen geteilt durch 0,21). Der Preis für die weiteren 30 Prozent fehlt in der Mitteilung, die Kosten der Kontrolle lassen sich daher aus veröffentlichten Zahlen nicht berechnen. Optionspreise werden oft beim Ersteinstieg per Formel fixiert und können vom damaligen Preis je Anteil abweichen.
Zum Vergleich: Samsung zahlte 2023 86,8 Milliarden Won für 14,7 Prozent an Rainbow Robotics, hochgerechnet etwa 590,5 Milliarden Won für das ganze Unternehmen. Gemessen an der Größe beider Konzerne sind das Fähigkeitskäufe, keine Wetten, die das Konzernergebnis bewegen.
Folgen für die Lieferkette
LG fertigt Roboter im LG Future Park in Gumi und arbeitet nach eigenen Angaben mit Robostar bei Industrierobotern und Robotis bei Aktuatoren zusammen. Mit Bear kommt eine Software- und Flottensteuerungsschicht auf diese Hardwarebasis, und die Fertigung von Bear-Robotern könnte in Konzernwerke wandern.
Bei preisgünstigen Servierrobotern dominieren chinesische Zulieferer Motoren, Lidar und Fahrgestelle. Ob LG über Konzerngesellschaften und koreanische Zulieferer eigene Teile einsetzen kann, entscheidet über den Abstand zu chinesischen Preisen. Europäische Komponentenhersteller spielen in diesem Segment bislang kaum eine Rolle.
Worauf jetzt zu achten ist
Erstens die LG-Abschlüsse für das erste Quartal 2025, die Bear erstmals konsolidieren und Kaufpreis sowie Geschäftswert offenlegen könnten. Zweitens der für 2025 versprochene Marktstart des Q9, der zeigt, ob die gemeinsame Plattform bis ins Konsumgeschäft reicht.
Drittens größere Aufträge von Hotel- oder Restaurantketten über den B2B-Vertrieb von LG, auch in Europa. Viertens Zwischenstände beim Smart-Factory-Ziel von einer Billion Won bis 2030 mit Robostar und Robotis.
Analystensicht
These: LG kauft mit geringem Risiko und vergleichsweise wenig Geld eine Softwareplattform und einen US-Standort. Die Logik überzeugt, doch der Zielmarkt ist klein und umkämpft. Der Wert des Geschäfts hängt davon ab, ob die Bear-Software auf Industrie- und Haushaltsroboter von LG überspringt.
Zuversicht: mittel. Struktur und Absicht sind klar kommuniziert. Abschläge ergeben sich daraus, dass LG weder Umsatz noch Flottengröße noch Optionspreis von Bear offenlegt und die Wirtschaftlichkeit von Servierrobotern im großen Maßstab nicht belegt ist.
Offene Fragen
Wie viel zahlte LG für die zusätzlichen 30 Prozent, und wie wird der Geschäftswert bilanziert? Wie viele Roboter hat Bear im Einsatz, und wie verteilt sich der Umsatz auf die USA, Korea und Japan?
Bleibt die Marke CLOi bestehen oder wird sie durch Bear ersetzt? Welche Teile der geplanten gemeinsamen Plattform stammen aus dem Code von Bear, und wann läuft sie auf dem ersten Industrieroboter?