Serve Robotics übernimmt Krankenhausroboter-Hersteller Diligent für 29 Millionen Dollar in Aktien
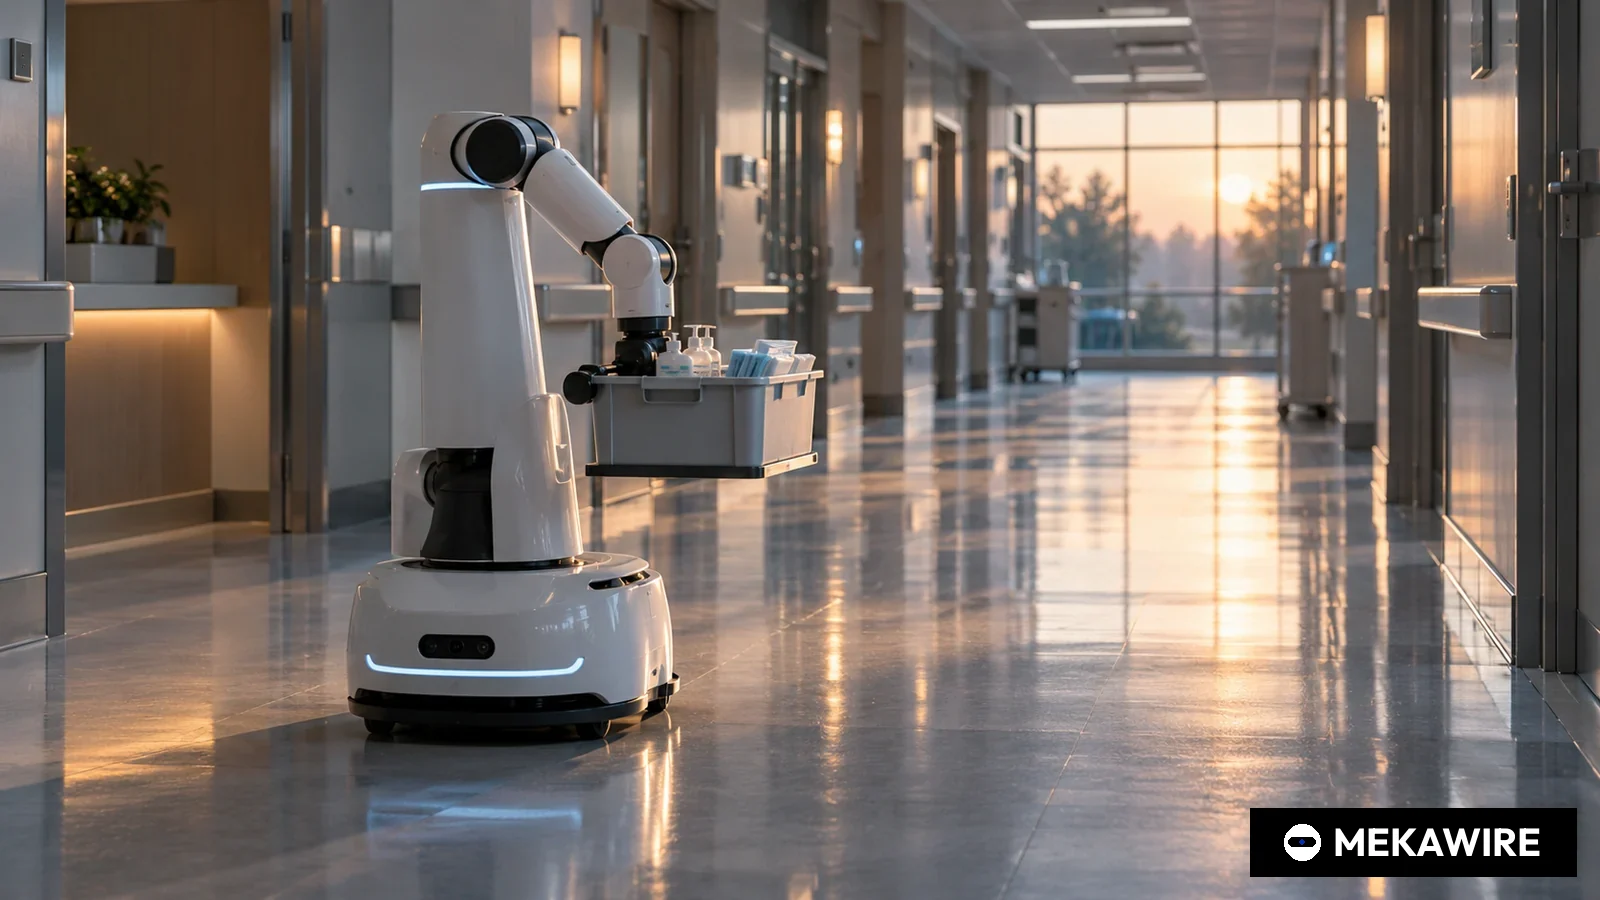
Der an der Nasdaq notierte Lieferroboter-Betreiber Serve Robotics hat am 19. Januar 2026 die Übernahme von Diligent Robotics vereinbart, dem Hersteller des Krankenhausroboters Moxi. Der Kaufpreis lag bei Serve-Aktien im Wert von 29,0 Millionen Dollar einschließlich eines Earn-outs von bis zu 5,3 Millionen Dollar; vollzogen wurde der Kauf am 27.
Januar. Laut Börsenaufsicht SEC zahlte Serve rund 19,0 Millionen Dollar in bar für eine Schuldenanpassung und gab bei Vollzug nur 32.835 Aktien aus.
Serve Robotics, ein an der Nasdaq notiertes Unternehmen für Gehweg-Lieferroboter, hat am 20. Januar 2026 die Übernahme von Diligent Robotics angekündigt. Diligent baut den Roboter Moxi, der in US-Krankenhäusern Medikamente, Laborproben und Material transportiert. Nach einem Form 8-K, das Serve am 29. Januar bei der US-Börsenaufsicht SEC einreichte, wurde der Fusionsvertrag am 19. Januar unterzeichnet und die Transaktion am 27. Januar vollzogen.
Serve bezifferte den Kaufpreis auf Serve-Stammaktien im Wert von 29,0 Millionen Dollar, wovon bis zu 5,3 Millionen Dollar als Earn-out an bestimmte Meilensteine geknüpft sind. Laut 8-K unterlag der Betrag einer Nettoschulden- und einer Working-Capital-Anpassung. Die Schuldenanpassung veränderte die Struktur erheblich. Serve zahlte Diligent nach eigenen Angaben rund 19,0 Millionen Dollar in bar für die Schuldenanpassung, was die Aktienkomponente Dollar für Dollar verringerte. Bei Vollzug gab Serve lediglich 32.835 Aktien aus, berechnet zu 14,3794 Dollar, dem volumengewichteten Durchschnittskurs der zehn Handelstage vor Unterzeichnung. Nach Berechnung von MEKAWIRE entspricht das rund 472.000 Dollar. Bis zu 366.332 weitere Aktien können als Earn-out folgen; zudem übernahm Serve 1.319.151 neue Restricted Stock Units weiterbeschäftigter Mitarbeiter. Optionen und Optionsscheine von Diligent wurden laut Serve ohne Gegenleistung annulliert.
Serve kauft damit eine laufende Flotte, keinen Prototyp. Laut Serve ist Moxi in mehr als 25 Krankenhauseinrichtungen in den USA im Einsatz, knapp 100 Roboter sind in Betrieb, und sie haben mehr als 1,25 Millionen autonome Lieferungen absolviert. Zu den Kunden zählen Northwestern Medicine, ChristianaCare und das Rochester General Hospital. Serve erwartet einen Jahresumsatz von 200.000 bis 400.000 Dollar je Einrichtung, ein wiederkehrendes Erlösmodell, das sich deutlich von den Gebühren pro Essenslieferung unterscheidet.
Diligent wurde 2017 von Andrea Thomaz und Vivian Chu gegründet und sammelte laut Serve mehr als 100 Millionen Dollar ein, unter anderem von Tiger Global, Canaan und True Ventures. Offengelegt sind eine Seed-Runde über 3 Millionen Dollar 2019, eine Series A über 10 Millionen Dollar 2020, eine Series B 2022 und eine Runde über 25 Millionen Dollar im September 2023. Thomaz führt Diligent weiter, das nun eine hundertprozentige Serve-Tochter ist.
Serve hat sich im vergangenen Jahr durch Zukäufe verbreitert. In seiner Mitteilung zum vierten Quartal vom 11. März 2026 nannte das Unternehmen vier Übernahmen, nämlich Vayu Robotics für KI-Basismodelle, Phantom Auto für Fernkonnektivität, Diligent für Krankenhauslogistik und Vebu für Küchenautomation. Vorstandschef Ali Kashani sagte, der Kauf mache Serve vom Lieferrobotik-Unternehmen zu einer Full-Stack-Autonomieplattform. Ende 2025 betrieb Serve 2.000 Roboter in 20 Städten in sechs Metropolregionen, erzielte 2,7 Millionen Dollar Umsatz bei einem Nettoverlust von 101,4 Millionen Dollar und verfügte über 260 Millionen Dollar an liquiden Mitteln und Wertpapieren. Die Umsatzprognose für 2026 hob Serve auf rund 26 Millionen Dollar an.
Technisch setzt Serve darauf, dass ein Autonomie-Stack aus beiden Umgebungen lernt. Moxi rechnet laut Serve auf NVIDIA Jetson und wurde in NVIDIA Isaac Sim und Isaac Lab trainiert. Ein Klinikflur ist langsamer und geordneter als ein Gehweg, verlangt aber Aufzüge, Zugangskontrollen, volle Stationszimmer und lückenlose Übergaben bei Medikamenten. Serve argumentiert, dass gepoolte Daten von rund 2.000 Außen- und etwa 100 Innenrobotern beide Systeme verbessern.
Für Europa ist der Fall aufschlussreich. Die Krankenhauslogistik ist hier traditionell eine Domäne fest installierter Systeme wie Rohrpost und fahrerloser Transportsysteme, etwa von Swisslog Healthcare. Der Pflegekräftemangel in Deutschland und anderen EU-Staaten schafft Nachfrage nach Robotern, die neben dem Personal arbeiten, doch der Mittelstand der Intralogistik hat diesen Schritt in die Stationen kaum gemacht. Im Gehweg-Segment ist das estnische Starship Technologies der bekannteste europäische Anbieter; eine Verbindung mit Klinikrobotik hat es nicht angekündigt.
Die ersten Zahlen nach Vollzug zeigen die Größenlücke. Serve meldete für das erste Quartal 2026 einen Umsatz von 3,0 Millionen Dollar und einen Nettoverlust von 49,0 Millionen Dollar bei einer Gesamtliquidität von 197,4 Millionen Dollar per 31. März. Das Unternehmen verwies auf eine wachsende Krankenhaus-Pipeline, wies Diligent-Erlöse aber nicht gesondert aus. Legt man Serves Schätzung von 200.000 bis 400.000 Dollar je Einrichtung auf 25 Einrichtungen um, ergeben sich nach MEKAWIRE-Berechnung 5 bis 10 Millionen Dollar Jahresumsatz, mehr als Serves gesamter Umsatz 2025 von 2,7 Millionen Dollar.
MEKAWIRE-Analyse
Serve hat für Diligent bei Vollzug kaum Aktien ausgegeben und sich ein Innengeschäft gesichert, dessen wiederkehrende Klinikverträge 2026 mehr zum Umsatz beitragen könnten als die Gehwegflotte.
Die Pflichtmitteilungen stützen diese These. Von den 29,0 Millionen Dollar flossen rund 19,0 Millionen Dollar als Barzahlung für die Schuldenanpassung, und bei Vollzug wechselten nur Aktien im Wert von etwa 472.000 Dollar den Besitzer. Im Gegenzug erhielt Serve mehr als 25 Klinikstandorte mit einem geschätzten Jahresvertragswert von je 200.000 bis 400.000 Dollar.
Das stärkste Gegenargument lautet, dass Krankenhausrobotik seit einem Jahrzehnt langsam wächst. Diligent kam trotz mehr als 100 Millionen Dollar Kapital in acht Jahren auf knapp 100 Roboter, und die bei Vollzug bereinigten Schulden deuten darauf hin, dass ein Käufer nötig war. Serve selbst verlor im ersten Quartal 49,0 Millionen Dollar.
Positives Szenario. Bestätigt sich die Umsatzschätzung je Einrichtung und wird die Pipeline zu Aufträgen, könnte das Gesundheitsgeschäft einen großen Teil der Prognose von 26 Millionen Dollar liefern. Gemeinsame Software würde jeden neuen Innenstandort billiger machen und die Abhängigkeit von Liefergebühren senken.
Negatives Szenario. Lange Beschaffungszyklen, die Anbindung an Aufzüge und IT-Systeme sowie klinische Sicherheitsprüfungen könnten Moxi auf dem heutigen Niveau halten. Serve trüge dann ein teures Innengeschäft neben einem weiterhin kapitalhungrigen Gehwegbetrieb.
Signale.
- Zahlen zum dritten Quartal 2026, fällig im vierten Quartal 2026, mit möglichem separatem Ausweis des Gesundheitsumsatzes
- Ausgabe von Earn-out-Aktien gegenüber der Obergrenze von 366.332 Stück als Hinweis auf erreichte Meilensteine
- Jahresumsatz 2026, vorgelegt Anfang 2027, gemessen an der Prognose von rund 26 Millionen Dollar
- Seed-Runde
- 2019-10-01
- 3.000.000
- Series A
- 2020-03-20
- 10.000.000
- Series B
- 2022-04-11
- Keine Daten
- Venture-Runde
- 2023-09-21
- 25.000.000
- Nominaler Aktienkaufpreis inkl. Earn-out
- 2026-01-19
- 29.000.000
- Maximaler Earn-out
- 2026-01-19
- 5.300.000
- Barzahlung Schuldenanpassung (ca.)
- 2026-01-27
- 19.000.000
- Bei Vollzug ausgegebene Aktien (32.835 x 14,3794 Dollar)
- 2026-01-27
- 472.148
Finanzierungsrunden aus verifizierten MEKAWIRE-Unternehmensdaten; Kaufbedingungen aus Serves Mitteilung vom 20. Januar 2026 und dem Form 8-K vom 29. Januar 2026. Aktienwert bei Vollzug von MEKAWIRE berechnet, Aktienzahl x Referenzkurs. Series B ohne exakten Betrag offengelegt.
Stand: 1. Okt. 2026
- Serve Robotics
- US
- Keine Daten
- Registered Direct Offering
- 100.000.000
- 2025-10-10
- Diligent Robotics
- US
- 2017
- Venture-Runde
- 25.000.000
- 2023-09-21
- Bear Robotics
- US
- 2017
- Strategische Beteiligung von LG
- 60.000.000
- 2024-03-11
- Pudu Robotics
- CN
- 2016
- Nicht benannte Runde
- Keine Daten
- 2026-04-23
Von den Unternehmen offengelegte Werte laut verifizierten MEKAWIRE-Unternehmensdaten; —, wo kein exakter Betrag genannt wurde.
Stand: 1. Okt. 2026
- Serve Robotics (Nasdaq: SERV)
- Diligent Robotics, Hersteller des Klinikroboters Moxi
- 19. Januar 2026, angekündigt am 20. Januar
- 27. Januar 2026 (Form 8-K vom 29. Januar)
- Serve-Aktien im Wert von 29,0 Mio. Dollar inkl. Earn-out bis 5,3 Mio. Dollar
- Rund 19,0 Mio. Dollar bar für Schuldenanpassung plus 32.835 Aktien zu 14,3794 Dollar
- Bis zu 366.332 Serve-Aktien
- Mehr als 25 US-Klinikeinrichtungen, knapp 100 Roboter, über 1,25 Mio. Lieferungen
- Umsatz 2,7 Mio. Dollar, Nettoverlust 101,4 Mio. Dollar, 2.000 Roboter
- Umsatz rund 26 Mio. Dollar
Warum das wichtig ist
Der Diligent-Kauf ist Anfang 2026 das deutlichste Beispiel dafür, dass ein börsennotierter Robotikanbieter per Übernahme Umsatzqualität einkauft. Serves Gehweggeschäft lebt von Gebühren pro Lieferung über Uber Eats und DoorDash und brachte 2025 mit 2.000 Robotern nur 2,7 Millionen Dollar Umsatz. Diligent liefert Klinikverträge, die Serve auf 200.000 bis 400.000 Dollar je Einrichtung und Jahr schätzt.
Zugleich testet der Deal die in der Physical-AI-Branche verbreitete These, ein Autonomie-Stack lasse sich über sehr unterschiedliche Umgebungen verallgemeinern. Gelingt der Nachweis günstigerer Inneneinsätze dank Außendaten, gewinnt das Konsolidierungsmodell an Glaubwürdigkeit.
Wettbewerbsanalyse
In der Krankenhauslogistik konkurriert Moxi mit autonomen Transportwagen wie dem TUG von Aethon sowie mit fest installierten Rohrpost- und FTS-Lösungen, in Europa etwa von Swisslog Healthcare. Moxi unterscheidet sich, weil der Roboter dieselben Flure und Aufzüge nutzt wie das Pflegepersonal.
Im Gehweg-Segment haben Starship Technologies aus Estland und Coco kein vergleichbares Klinikgeschäft angekündigt. Unter den Serviceroboter-Herstellern mit offengelegten Finanzierungen war Diligents letzte Runde mit 25 Millionen Dollar kleiner als LGs Beteiligung von 60 Millionen Dollar an Bear Robotics im März 2024.
Bewertungskontext
Dem nominalen Kaufpreis von 29,0 Millionen Dollar stehen laut Serve mehr als 100 Millionen Dollar eingesammeltes Kapital gegenüber. Die Altinvestoren stiegen also weit unter ihrem Einsatz aus. Laut 8-K entfielen rund 19,0 Millionen Dollar auf die Barzahlung für die Schuldenanpassung; bei Vollzug wurden 32.835 Aktien im Wert von etwa 472.000 Dollar ausgegeben. Der Rest steckt in bis zu 366.332 Earn-out-Aktien und 1.319.151 Restricted Stock Units für Mitarbeiter.
Für Serve-Aktionäre war die Verwässerung bei Vollzug vernachlässigbar. Die eigentlichen Kosten waren Barmittel, bei einer Gesamtliquidität von 197,4 Millionen Dollar zum 31. März 2026 und einem Quartalsverlust von 49,0 Millionen Dollar.
Folgen für die Lieferkette
Moxi nutzt laut Serve NVIDIA Jetson und wurde in Isaac Sim und Isaac Lab trainiert, womit beide Serve-Flotten auf dem NVIDIA-Stack für Edge-Computing und Simulation laufen. Das erleichtert die gemeinsame Software, erhöht aber die Lieferantenkonzentration.
Für europäische Zulieferer und Integratoren liegt der Engpass weniger in der Hardware als in der Anbindung an Gebäudetechnik wie Aufzüge, Zutrittskontrolle und Apothekenprozesse. Hier haben Mittelständler der Gebäude- und Intralogistiktechnik Know-how, das US-Autonomieanbieter einkaufen müssten.
Worauf jetzt zu achten ist
Erstens, ob Serve Gesundheitsumsatz oder Klinikzahl künftig separat ausweist. Zweitens, wie viele der maximal 366.332 Earn-out-Aktien ausgegeben werden. Drittens, ob Serve die Umsatzprognose von rund 26 Millionen Dollar für 2026 erreicht und welcher Anteil auf Kliniken entfällt.
Hinzu kommt, ob Serve die Moxi-Plattform auf andere Innenräume außerhalb von Kliniken ausweitet.
Analystensicht
These. Serve hat ein angeschlagenes, aber real laufendes Innengeschäft zu einem niedrigen Eigenkapitalpreis erworben; die Klinikverträge könnten 2026 wichtiger für den Umsatz werden als die Gehwegflotte. Zuversicht mittel. Kaufbedingungen und Moxi-Flotte sind durch SEC-Unterlagen und Unternehmensangaben belegt, Diligent-Umsätze aber nicht separat ausgewiesen, sodass die Umsatzthese auf Serves eigener Schätzung je Einrichtung beruht.
Größtes Risiko ist, dass Diligents Wachstumsschwäche strukturelle Ursachen wie lange Beschaffungszyklen hat, die ein neuer Eigentümer nicht schnell beheben kann.
Offene Fragen
Welcher Teil der rund 19,0 Millionen Dollar tilgte Fremdschulden, und welche Verbindlichkeiten bleiben? Welche Meilensteine steuern den Earn-out? Wie viele Moxi-Roboter und Kliniken waren Ende des zweiten und dritten Quartals 2026 in Betrieb? Plant Serve einen neuen Innenroboter?