Serve Robotics以2900万美元股票收购医院配送机器人公司Diligent,把人行道自动驾驶带进医院
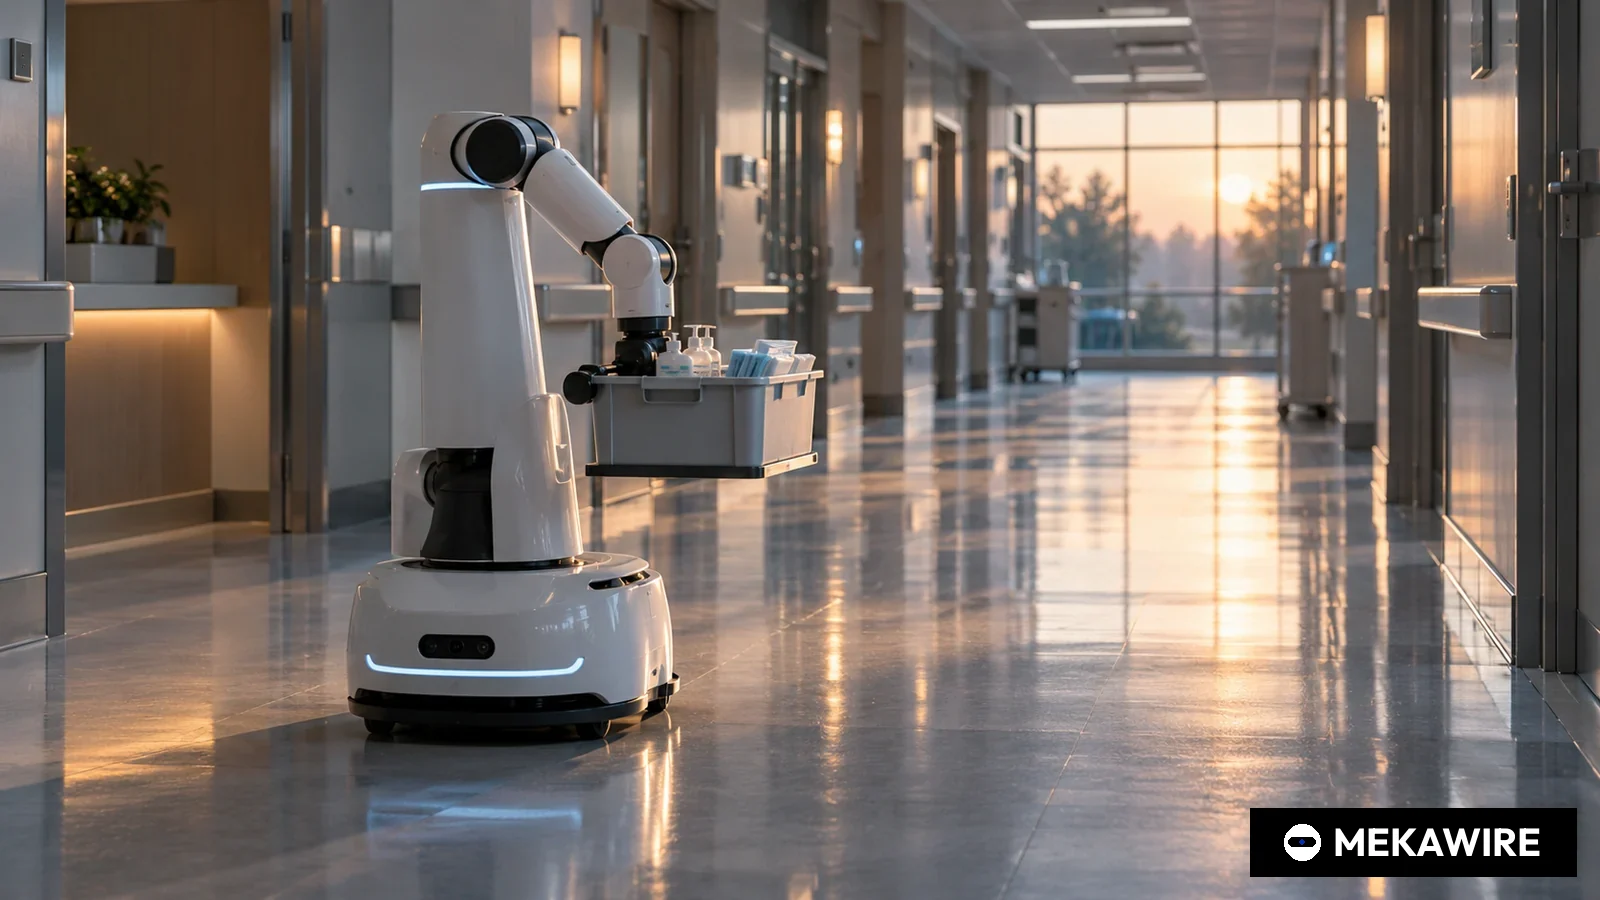
美国纳斯达克上市的人行道配送机器人公司Serve Robotics于2026年1月19日签约收购医院机器人Moxi的开发商Diligent Robotics,对价为价值2900万美元的Serve普通股,其中包含最高530万美元的业绩对赌,交易于1月27日完成。
美国证券交易委员会文件显示,Serve为债务调整支付约1900万美元现金,交割时实际仅发行32835股。
美国人行道配送机器人公司Serve Robotics(纳斯达克代码SERV)于2026年1月20日宣布收购医院物流机器人公司Diligent Robotics。根据Serve于1月29日向美国证券交易委员会提交的8-K文件,双方于1月19日签署合并协议,交易于1月27日完成。
Serve公告的对价为价值2900万美元的Serve普通股,其中最高530万美元为业绩对赌部分,须在达成特定里程碑后支付。8-K文件写明,该金额需经净债务调整和净营运资本调整。实际上,债务调整改变了整个对价结构。Serve披露,公司为债务调整向Diligent支付约1900万美元现金,股票对价按一比一相应扣减,交割时仅发行32835股,发行价为签约前10个交易日成交量加权均价14.3794美元。按此计算,交割股票价值约47.2万美元。未来最多还可因对赌发行366332股,Serve另承接了留任员工持有的1319151个新限制性股票单位。Serve称,Diligent的期权和认股权证被无偿注销。
Serve买到的是一支已在运营的医院机器人队伍。据Serve介绍,Moxi已部署在美国超过25家医院设施,运行中的机器人接近100台,累计完成自主配送超过125万次。公开客户包括西北医学(Northwestern Medicine)、ChristianaCare和罗切斯特综合医院。Serve预计每家医院设施的年销售额在20万至40万美元之间,这与外卖平台按单计费的模式截然不同。
Diligent由Andrea Thomaz和Vivian Chu于2017年创立。据Serve介绍,公司累计融资超过1亿美元,投资方包括老虎环球、Canaan和True Ventures。已披露的融资包括2019年300万美元种子轮、2020年1000万美元A轮、2022年B轮以及2023年9月的2500万美元融资。Thomaz继续担任首席执行官,Diligent作为Serve的全资子公司运营。
过去一年,Serve通过并购快速扩张。在2026年3月11日发布的2025年第四季度业绩中,Serve列出了四项收购,分别是做AI基础模型的Vayu Robotics、做远程连接的Phantom Auto、做医院配送的Diligent和做厨房自动化的Vebu。首席执行官Ali Kashani表示,此次收购推动Serve从机器人配送公司转向全栈自主平台。截至2025年底,Serve在6个都市圈的20座城市部署了2000台机器人,全年营收270万美元,净亏损1.014亿美元,现金及有价证券2.6亿美元,并将2026年营收指引上调至约2600万美元。
技术逻辑在于同一套自主系统可以同时从室内外数据中学习。据Serve介绍,Moxi采用英伟达Jetson作为机载计算平台,并在英伟达Isaac Sim和Isaac Lab中完成训练。医院走廊比人行道速度慢、结构更规整,但需要应对电梯、门禁、繁忙的护士站以及药品交接流程。Serve认为,把约2000台室外机器人和约100台室内机器人的数据汇总,可以让两类产品同时改进。
对中国同行而言,这笔交易提供了一个参照。普渡机器人、擎朗智能、云迹科技等中国企业在医院和酒店配送领域已有规模化部署,并积极出海。普渡在2026年4月宣布完成新一轮融资,但未披露精确金额。Serve的路径是用资本市场融资在美国本土收购整合,这意味着中国厂商在美国医院市场将面对一家同时拥有室外和室内车队的本土对手。
交割后的首批数据显示规模差距仍然明显。Serve 2026年第一季度营收300万美元,净亏损4900万美元,3月31日总流动性为1.974亿美元。公司称医院业务储备在增长,但未单独披露Diligent收入。按照Serve给出的每家设施每年20万至40万美元测算,25家设施对应年收入500万至1000万美元,MEKAWIRE计算显示这将超过Serve 2025年全年270万美元的营收。
MEKAWIRE 分析
Serve在交割时几乎没有发行股票就拿下了Diligent,而医院的经常性合同在2026年对营收的贡献可能超过其人行道车队。
监管文件支持这一判断。2900万美元的名义对价中,约1900万美元以债务调整现金形式支付,交割时发行的股票仅值约47.2万美元,对价主要体现为债务处理和留任员工的限制性股票单位。Serve由此获得了超过25家医院设施,每家年合同价值按其估计为20万至40万美元。
最有力的反驳是,医院机器人已经缓慢发展了近十年。Diligent融资超过1亿美元,八年内机器人数量仍在100台左右,交割时清理债务也说明公司需要买家。Serve自身第一季度亏损4900万美元,同样在烧钱。
乐观情形。如果每家设施的收入估计成立、医院储备顺利转化,医疗业务可能占到2600万美元营收指引的相当比例。共享软件将降低每个新室内站点的部署成本,让Serve减少对外卖佣金的依赖。
悲观情形。医院采购周期、电梯和信息系统对接以及临床安全审查,可能把Moxi的部署规模限制在当前水平。届时Serve将同时背负一个高成本的室内业务和一个仍需资金的人行道业务。
值得关注的信号。
- 2026年第四季度发布的第三季度业绩中是否单独披露医疗收入
- 对赌股份的实际发行数量(上限366332股),据此判断Diligent是否达成里程碑
- 2027年初公布的2026年全年营收与约2600万美元指引的对比
- 种子轮
- 2019-10-01
- 3,000,000
- A轮
- 2020-03-20
- 10,000,000
- B轮
- 2022-04-11
- 无数据
- 风险投资轮
- 2023-09-21
- 25,000,000
- Serve名义股票对价(含对赌)
- 2026-01-19
- 29,000,000
- 最高对赌金额
- 2026-01-19
- 5,300,000
- 债务调整现金(约)
- 2026-01-27
- 19,000,000
- 交割发行股票(32835股 x 14.3794美元)
- 2026-01-27
- 472,148
融资数据来自MEKAWIRE已核实公司数据,收购条款来自Serve 2026年1月20日公告及1月29日8-K文件。交割股票价值为MEKAWIRE计算,发行股数 x 参考价。B轮未披露精确金额。
截至 2026年10月1日
- Serve Robotics
- US
- 无数据
- 注册直接发行
- 100,000,000
- 2025-10-10
- Diligent Robotics
- US
- 2017
- 风险投资轮
- 25,000,000
- 2023-09-21
- Bear Robotics
- US
- 2017
- LG战略投资
- 60,000,000
- 2024-03-11
- 普渡机器人
- CN
- 2016
- 未披露轮次
- 无数据
- 2026-04-23
均为公司披露数据,来自MEKAWIRE已核实公司数据;未披露精确金额记为null。
截至 2026年10月1日
- Serve Robotics(纳斯达克SERV)
- Diligent Robotics,医院机器人Moxi开发商
- 2026年1月19日签署,1月20日公告
- 2026年1月27日(1月29日提交8-K)
- 价值2900万美元的Serve股票,含最高530万美元对赌
- 约1900万美元债务调整现金,加32835股(每股14.3794美元)
- 最多366332股Serve股票
- 美国25家以上医院设施,近100台机器人,累计配送125万次以上
- 营收270万美元,净亏损1.014亿美元,机器人2000台
- 营收约2600万美元
为何重要
这是2026年初上市机器人公司通过并购购买收入质量而非单纯技术的典型案例。Serve的人行道配送业务依靠Uber Eats和DoorDash按单收费,2025年以2000台机器人仅实现270万美元营收。Diligent带来了超过25家医院的合同,Serve估计每家每年价值20万至40万美元。
这笔交易也在检验具身智能行业的一个普遍说法,即同一套自主系统可以在差异极大的环境中通用。如果Serve能证明室外数据降低了室内部署成本,配送和服务机器人行业的整合模式将更具说服力。
竞争对手分析
在美国医院物流领域,现有竞争者包括Aethon的TUG自主推车,以及大型医院早已安装的气动物流管道和AGV系统。Moxi的特点是与护士共用走廊和电梯协同作业。人行道配送对手Starship Technologies和Coco尚未宣布类似的医院业务。
中国厂商方面,普渡机器人、擎朗智能和云迹科技在医院和酒店场景积累了大量部署经验,成本和供应链优势明显。但在美国医院市场,采购往往重视本土服务能力和数据合规,Serve收购Diligent后在这方面占据先机。
估值背景
据Serve披露,Diligent作为私营公司累计融资超过1亿美元,而名义对价仅2900万美元,原股权投资者的退出价格远低于投入资本。8-K显示约1900万美元为债务调整现金,交割时发行32835股,按14.3794美元参考价约47.2万美元。其余价值体现在最多366332股的对赌股份和留任员工的1319151个限制性股票单位。
对Serve股东而言,交割时的稀释可以忽略,实际成本主要是现金。截至2026年3月31日,Serve总流动性为1.974亿美元,第一季度净亏损4900万美元。
供应链影响
据Serve介绍,Moxi使用英伟达Jetson计算平台,并在Isaac Sim和Isaac Lab中训练,这使Serve的室内外两支车队都建立在英伟达的边缘计算和仿真体系之上。软件共享更方便,但供应商集中度也随之上升。
对中国零部件供应链而言,服务机器人底盘、激光雷达和电机等部件的成本优势仍然显著。美国本土整合者扩大规模后,是否会增加对中国部件的采购,或在关税环境下转向其他来源,是值得跟踪的问题。
后续看点
第一,Serve是否在季度业绩中单独披露医疗收入或医院数量。第二,对赌股份相对366332股上限的实际发行情况,可反映里程碑是否达成。第三,2026年约2600万美元营收指引能否实现,以及其中医院业务的占比。
此外,Serve是否将Moxi平台扩展到医院以外的室内场景,也将检验其全栈自主平台的说法。
分析师观点
判断。Serve以很低的股权价格买下了一项处境困难但真实运营的室内业务,医院合同在2026年营收中的作用可能超过人行道车队。置信度中等。交易条款和Moxi规模已由SEC文件和公司公告确认,但Diligent收入未单独披露,收入判断依赖Serve自己的每设施估计。
主要风险在于Diligent增长放缓可能源于医院采购周期长等结构性因素,新股东难以在短期内改变。
值得追问的问题
约1900万美元现金中有多少用于偿还第三方债务,剩余负债多少?对赌里程碑的具体内容是什么?2026年第二和第三季度末在运营的Moxi机器人和医院设施各有多少?Serve是否计划开发新一代室内机器人?