英伟达在华盛顿GTC力推工厂数字孪生与Thor机器人计算平台,富士康、西门子、发那科及四家机器人公司站台美国再工业化
英伟达2025年10月28日在华盛顿GTC扩展面向工厂级数字孪生的Mega Omniverse蓝图,西门子、发那科和富士康成为首批伙伴,并点名Figure、Agility Robotics、亚马逊机器人和Skild AI基于其技术开发机器人。公司同时发布算力5581 FP4 TFLOPS的工业和医疗边缘计算平台IGX Thor,预计2025年12月上市。
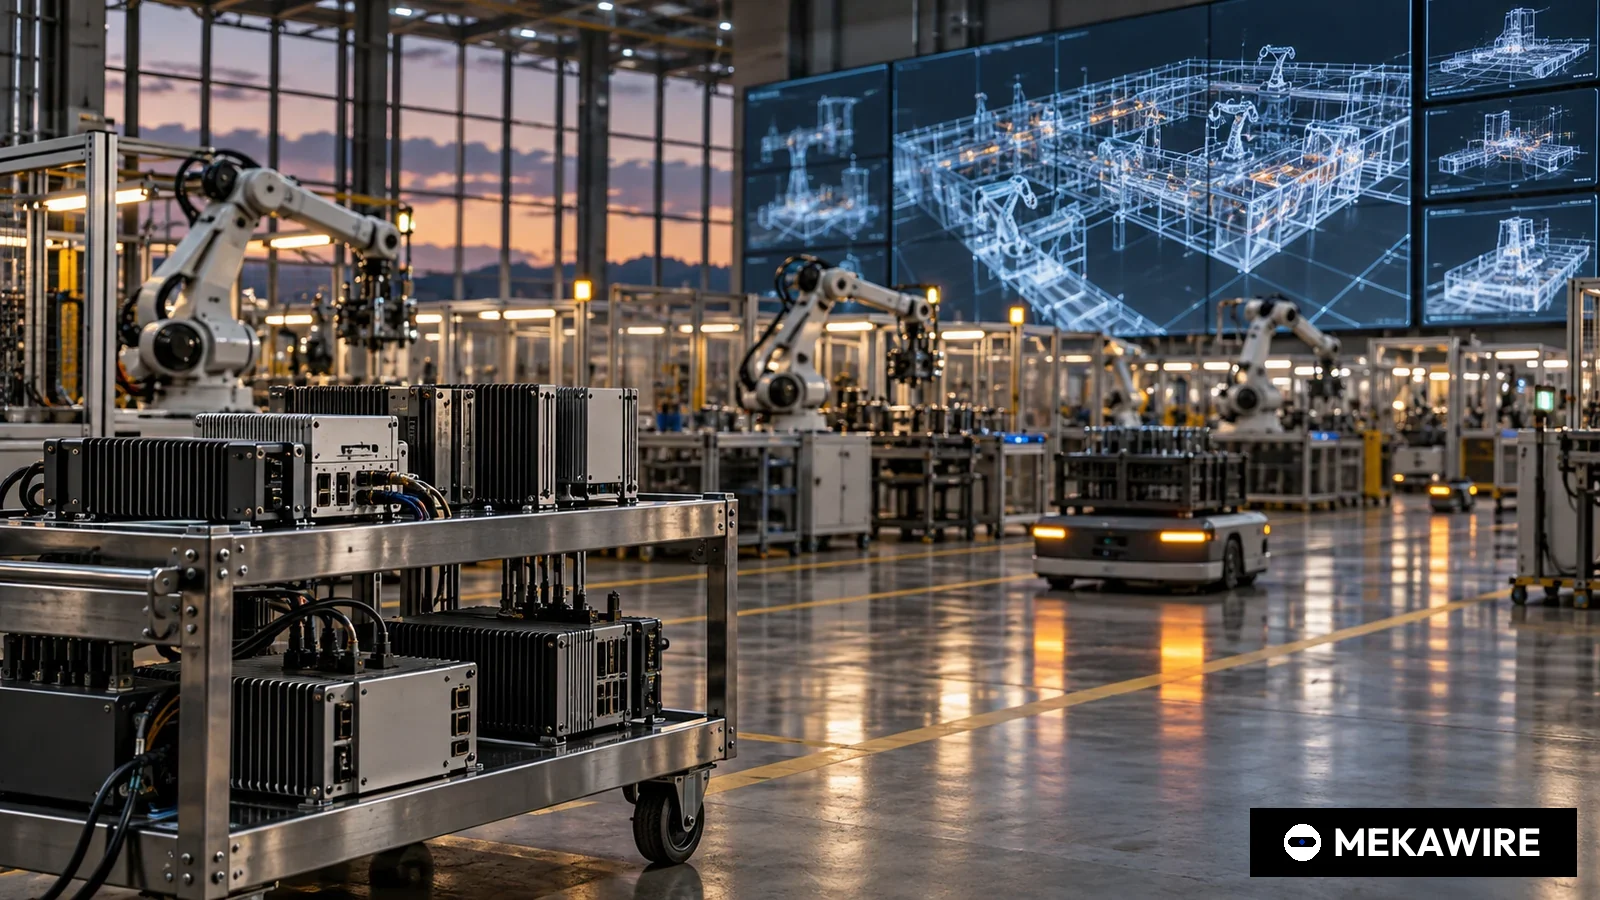
英伟达2025年10月28日在美国华盛顿举行GTC大会,把工厂数字孪生和机器人计算平台包装成重建美国制造业的工具。公司称,富士康、卡特彼勒、丰田、台积电、Lucid Motors、Belden和纬创正在用其Omniverse仿真软件设计工厂,Figure、Agility Robotics、亚马逊机器人和Skild AI则在用英伟达技术打造所谓协作型机器人劳动力。
英伟达用一个数字为此次发布定调。公司表示,2025年宣布的美国产能扩建投资达到1.2万亿美元,主要由电子、制药和半导体企业带动。创始人兼首席执行官黄仁勋表示,AI正在把全球工厂变成"会思考的智能机器"。同日,英伟达发布面向工业和医疗边缘场景的IGX Thor,AI算力为5581 FP4 TFLOPS,量产系统和开发者套件预计2025年12月上市。
软件层面的核心是扩展后的"Mega" Omniverse蓝图,新增了在动工之前设计和仿真整座工厂的功能库。英伟达称,西门子率先开发了支持该蓝图的数字孪生软件,目前作为Siemens Xcelerator的一部分处于测试阶段。日本发那科和富士康旗下工业富联(Fii)是首批以OpenUSD格式提供机器人3D数字孪生的机器人厂商,规划人员可以把设备直接拖进虚拟工厂。黄仁勋展示了富士康如何用这套工具设计其位于休斯敦、面积242,287平方英尺的新工厂,该厂将生产英伟达AI基础设施系统。
各制造商的用法各有侧重。卡特彼勒构建工厂和供应链数字孪生,用NIM微服务预测设备维护,用cuOpt优化供应链。丰田借助idealworks的iw.sim为肯塔基州乔治城工厂模拟自动化方案。台积电在亚利桑那州凤凰城工厂的晶圆厂设计中使用Omniverse,并用Isaac平台开发机器人。Lucid为工厂规划和机器人训练建立孪生,纬创对德州沃斯堡组装的系统进行数字化测试验证,Belden则部署了埃森哲的Physical AI Orchestrator,用于虚拟安全围栏和质量检测。
机器人方面,英伟达宣布与Figure合作开发下一代人形机器人。Figure用英伟达的加速计算构建视觉语言动作模型Helix,并用Isaac平台进行仿真和训练。Agility Robotics在Isaac Lab中通过数百万个强化学习场景打磨Digit人形机器人的全身控制,Digit搭载Jetson AGX Thor模组。Skild AI用Isaac Lab和Cosmos世界模型训练一个覆盖足式、轮式和人形机器人的通用基础模型。英伟达还称,得益于仿真训练,亚马逊的多臂操作系统Blue Jay从概念到投产只用了一年多。
IGX Thor把基于Blackwell的Thor家族从机器人延伸到医院、铁路等强监管场景。英伟达博客显示,该平台集成GPU和独立GPU并存,支持400GbE连接,集成GPU的AI算力是上一代IGX Orin的8倍,独立GPU为2.5倍,并提供10年生命周期支持和英伟达Halos安全体系。产品形态为IGX T5000模组和IGX T7000板卡套件。早期用户包括Diligent Robotics、EndoQuest Robotics、日立铁路、Joby Aviation和Maven Robotics,CMR Surgical正在评估。价格未披露。
- IGX Thor
- 5581
- 8
- 无数据
- 无数据
- 无数据
- 2025年12月(预计)
- 10
- Jetson AGX Thor
- 2070
- 7.5
- 128
- 130
- 3499
- 2025-08-25
- 无数据
数据均为英伟达披露。IGX Thor倍数为集成GPU AI算力相对IGX Orin(独立GPU为2.5倍);Jetson AGX Thor倍数为AI算力相对Jetson Orin。null为未披露,无估算。
截至 2026年10月1日
此次发布建立在Jetson AGX Thor之上。英伟达于2025年8月25日宣布该模组全面上市,开发者套件起价3499美元,在130瓦功耗内提供2070 FP4 TFLOPS算力,内存128GB。当时英伟达列出的早期采用者包括Figure、亚马逊机器人、波士顿动力、卡特彼勒和Agility,并称其机器人开发栈用户超过200万。
- Figure
- Isaac平台;用于Helix VLA的加速计算
- C轮
- 1,000,000,000
- 39,000,000,000
- 2025-09-16
- Agility Robotics
- Isaac Lab;Jetson AGX Thor
- B轮
- 150,000,000
- 无数据
- 2022-04-22
- Skild AI
- Isaac Lab;Cosmos
- A轮
- 300,000,000
- 1,500,000,000
- 2024-07-09
- 亚马逊机器人
- 仿真训练(Blue Jay)
- 上市母公司(亚马逊)
- 无数据
- 无数据
- 无数据
所示轮次为MEKAWIRE公司数据库中日期早于2025-10-28且经核实的融资,未必是各公司最新一轮。金额和估值以公司披露为准,null为未披露。
截至 2026年10月1日
英伟达的整套打法建立在其所谓三台计算机架构之上,即训练模型的计算机、仿真测试的计算机和机器人本体内的计算机。对中国产业而言,这意味着竞争维度从整机扩展到工具链。宇树科技、优必选、智元等人形机器人企业同样使用英伟达的芯片和仿真工具,而地平线等国内芯片企业正在争夺机器人端侧算力。富士康和纬创把在美国的新产能纳入英伟达数字孪生体系,也显示台湾地区代工链正在把这套方法带回北美。
技术逻辑并不复杂,落地却难。数字孪生是按物理规律构建的工厂虚拟模型,工程师先在OpenUSD格式的虚拟工厂中测试布局、输送线速度和机器人工作站。机器人控制策略在Isaac Lab中经过数百万次强化学习后再迁移到真实设备。英伟达认为这能缩短开发周期,并以Blue Jay为例。
风险在发布内容中已有体现。西门子集成仍处测试阶段,IGX Thor没有公布价格,与Figure的合作也没有披露金额。多数制造商描述的是规划工具和试点,而非已在英伟达软件上运转的工厂。编者注。亚马逊在2026年2月25日更新原公告称,已不再在运营中使用Blue Jay,其底层技术将继续在网络中为员工提供支持。
MEKAWIRE 分析
英伟达把美国制造业回流叙事变成了机器人技术栈的销售渠道,但华盛顿发布的实质主要是设计工具和试点,而不是已在现场工作的机器人。
证据在于站台企业的名单。英伟达把1.2万亿美元投资数字与德州、肯塔基、亚利桑那的具体工厂放在一起,再配上四家已在用Isaac训练的机器人公司。每座新建的美国工厂都是Omniverse孪生的潜在客户,在孪生中训练出来的机器人又是Thor计算平台的潜在客户。
最有力的反驳是仿真不等于部署。英伟达用来证明开发提速的Blue Jay,约四个月后就被亚马逊撤出运营。设计周期再短,也不保证机器人能在真实产线上站稳。
乐观情景。若西门子正式推出Mega集成、发那科的OpenUSD机器人模型成为行业惯例,英伟达软件将成为工厂规划的默认格式,Thor硬件也会随之进入在其中设计的机器人。提供10年支持的IGX Thor还可能打开医院和铁路市场。
悲观情景。制造商可能只把数字孪生当作规划辅助,产线上仍沿用发那科、ABB或西门子成熟的控制器,英伟达的角色就停留在设计室。Figure和Agility等人形机器人伙伴出货量仍小,来自机器人的Thor需求可能多年落后于宣传。
- 2025年12月。IGX Thor量产系统和开发者套件能否按期出货,定价多少。
- 2026年1月。拉斯维加斯CES上英伟达及伙伴对Jetson、Cosmos、GR00T的后续发布。
- 2026年3月。圣何塞GTC上西门子Mega集成能否结束测试,以及是否有工厂公布量产应用。
- 英伟达GTC华盛顿,2025年10月28日
- 2025年宣布1.2万亿美元(英伟达)
- Mega Omniverse蓝图,西门子集成处于测试阶段
- 242,287平方英尺,生产英伟达AI基础设施系统
- Figure、Agility Robotics、亚马逊机器人、Skild AI
- 5581 FP4 TFLOPS,10年生命周期支持
- 预计2025年12月
- 2070 FP4 TFLOPS,开发者套件3499美元,2025年8月25日上市
为何重要
英伟达在华盛顿把机器人技术栈放进了政策叙事,而不是作为一次芯片发布。它把自己引用的1.2万亿美元美国产能投资与Omniverse孪生和Thor计算平台绑定,把自身定位为制造业回流的基础设施。这对那些并不把自己视为机器人买家的制造商的采购决策影响更大。
更实际的意义在于格式主导权。一旦工厂布局、机器人模型和训练环境都放在Omniverse的OpenUSD中,后续选择机器人端侧计算平台的切换成本也随之上升。发那科和工业富联发布OpenUSD机器人模型,是这种锁定效应的早期信号。对中国机器人企业而言,进入北美工厂可能越来越需要兼容这套格式。
竞争对手分析
在工厂仿真领域,英伟达选择与既有强者合作而非正面竞争,把多数大型制造商已在使用的西门子作为首个Mega集成伙伴。达索系统和PTC未被点名,给它们争取担心单一供应商的客户留下空间。
在机器人计算领域,可比对象是向机器人公司出售端侧处理器的芯片企业,以及坚持自有控制器的机器人厂商。英伟达的优势在芯片上游的训练与仿真软件;短板是Figure、Agility等人形机器人客户出货量小。国内方面,宇树、优必选、智元均使用英伟达工具,但地平线等本土芯片企业也在推动机器人算力国产替代,出口管制的不确定性会加快这一进程。
估值背景
英伟达点名的机器人开发商估值差距很大。Figure于2025年9月16日披露10亿美元C轮融资,投后估值390亿美元;Skild AI经核实的2024年7月A轮为3亿美元,估值15亿美元;Agility在数据库中最近一笔经核实的融资是2022年4月的1.5亿美元B轮。
华盛顿发布没有披露任何合同金额。英伟达获得的价值是间接的,来自Thor模组和IGX系统销售、Omniverse企业授权以及训练GPU需求。合作名单应视为潜在管道,而非已确认收入。
供应链影响
用Omniverse设计的富士康休斯敦工厂面积242,287平方英尺,将生产英伟达AI基础设施系统,英伟达自己的供应链因此成为其工厂软件的标杆客户。纬创沃斯堡工厂在系统验证上扮演类似角色。两家台资代工企业的北美布局,也意味着原本集中在两岸的服务器组装能力部分转向美国。
机器人硬件方面,Thor模组居于伙伴生态中心。英伟达为IGX Thor点名了研华、凌华、Curtiss-Wright等13家设备合作伙伴,它们负责把模组做成工业和医疗级系统。这些集成商2025年12月的准备程度将影响落地速度。
后续看点
第一个信号是IGX Thor在2025年12月出货并公布价格。第二个是西门子Mega集成结束测试,届时制造商可以通过现有供应商关系采购该功能。
第三个是在这些孪生中训练的机器人在被点名工厂实际投产的证据。亚马逊在2026年2月25日更新的公告中披露停止在运营中使用Blue Jay,说明开发提速的说法需要与实际部署结果对照。
分析师观点
论点。英伟达正在构建自动化工厂默认的设计与训练环境,机器人计算平台的销售将由此而来。信心等级中等。西门子、发那科、台积电、丰田在内的伙伴名单支持这一判断,但多数用途仍是规划和试点,且没有披露合同金额。
若西门子集成正式推出,且至少一家被点名的制造商公布用Omniverse训练的机器人运行量产线,信心将上升。若发那科等仅把OpenUSD模型当作营销功能,控制器和编程仍保持封闭,信心将下降。
值得追问的问题
IGX Thor定价多少,与3499美元的Jetson AGX Thor开发者套件相比如何?被点名的制造商中,谁会在何时从孪生走向在量产线上部署仿真训练的机器人?
与Figure的合作条款是什么,是否包括硬件供应?英伟达作为成功案例的Blue Jay,其经验如何影响了亚马逊后来停用的决定?中国人形机器人企业在出口管制背景下能否维持对英伟达工具链的依赖?