优地机器人登陆港交所:公开发售超购140倍,国际配售仅0.99倍,定价落在区间下限
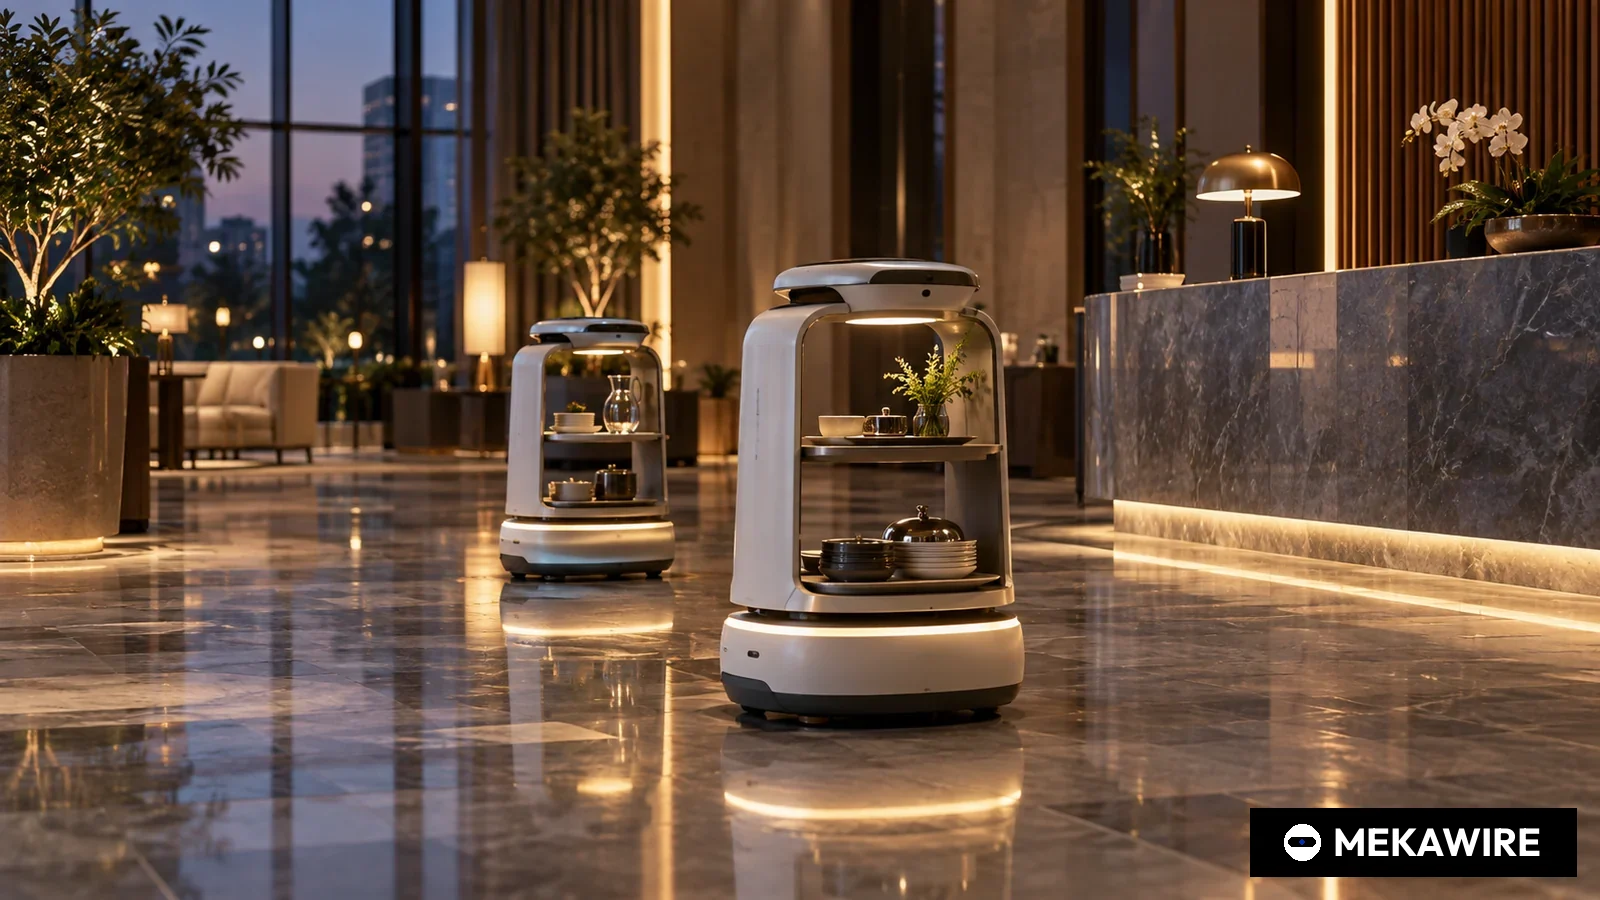
按收入计中国商用服务机器人市场排名第三的优地机器人(无锡)于2026年9月9日在港交所主板挂牌。公司以每股14.45港元、即招股区间下限发行4500万股H股,募资总额6.502亿港元;香港公开发售获140.02倍认购,国际配售认购仅0.99倍。招股书显示,公司2025年收入3.177亿元人民币,亏损1.108亿元。
优地机器人(无锡)股份有限公司于2026年9月9日在香港联交所主板挂牌,股份代号3231。根据公司9月8日披露的配发结果公告,公司以每股14.45港元发行4500万股H股,募资总额6.502亿港元。发售价位于14.45港元至19.55港元招股区间的下限。
散户与机构的态度明显分化。香港公开发售共收到27,933份有效申请,认购倍数为140.02倍,7,239名申请人获配股份。国际配售共有87名承配人,认购倍数仅为0.99倍。经重新分配,香港公开发售股份由225万股增至278.18万股。扣除约7,360万港元上市开支后,募资净额为5.766亿港元。公告未披露超额配股权。
基石投资者仅有两家,认购规模有限。SensePower Management Limited获配108.96万股,占发售股份的2.42%;CYGG Holding Limited获配54.48万股,占1.21%。独家保荐人为Silver Nile Global Investments Limited。上市后公司已发行股份总数为416,368,421股,其中282,232,625股H股计入公众持股量。按发售价计算,公司总市值约60.2亿港元,为MEKAWIRE根据披露股数测算。
8月31日刊发的招股书显示,公司亏损大幅收窄,但仍未盈利。收入由2023年的2.438亿元增至2024年的2.671亿元和2025年的3.177亿元;同期亏损由2.512亿元收窄至1.514亿元和1.108亿元。2025年毛利4,430万元,毛利率13.9%,略低于2024年的14.3%。2026年第一季度收入7,650万元,高于上年同期的7,240万元,但亏损由2,600万元扩大至3,120万元。
收入结构决定了毛利水平。2025年机器人产品销售收入1.350亿元,占42.5%;行业应用AI视觉模型解决方案收入1.192亿元,占37.5%,这类软件在非机器人场景中提供目标检测、场景识别和异常检测。机器人即服务(RaaS)收入由2023年的940万元增至2025年的4,990万元,租赁服务收入1,360万元。机器人产品包括用于室内配送和引领接待的Yomie系列,以及Yodee、Yogel、Yoxiaogu、Yoshop系列,并由Yoware平台统一管理。
客户集中度偏高。招股书显示,2025年前五大客户贡献收入2.426亿元,占总收入的76.4%。截至2026年3月31日,公司现金及现金等价物为6,570万元,录得流动负债净额70万元。2025年研发开支为7,320万元。
公司前身深圳优地科技有限公司成立于2013年3月13日。本次按《上市规则》第18C章以特专科技公司身份上市,所属领域为机器人及自动化与新一代信息技术。由创始人卢鹰及顾震江、刘大志、罗沛、夏舸和多家持股平台组成的单一最大股东集团,持股比例由发行前约33.40%降至发行后29.79%。
招股书按比例列明募资用途:约48.5%用于研发,30.0%用于业务扩张及战略收购,7.0%用于销售及营销,4.5%用于偿还部分银行贷款,10.0%用于营运资金。上述比例以每股17.00港元中位价对应的募资净额6.857亿港元为基础。按区间下限定价后,可用资金比招股书基准少1.091亿港元。
招股书援引弗若斯特沙利文数据称,中国商用服务机器人产品及解决方案市场规模由2021年的13亿元增至2025年的22亿元,年复合增长率14.8%,前五大企业合计占约43.4%。优地2025年相关收入1.99亿元,市场份额8.9%,排名第三。排在其前面的企业在招股书摘录中未具名,但两家未上市同行公布了各自数据。擎朗智能于2026年8月3日表示,据IDC统计其2025年商用服务机器人出货量全球第一,累计部署超过10万台。普渡机器人4月23日宣布累计出货超过12万台,并完成近1.5亿美元融资,估值超过15亿美元。
- 优地机器人
- 3231
- 2026-09-09
- 14.45
- 45,000,000
- 650.2
- 140.02
- 0.99
- 云迹科技
- 2670
- 2025-10-16
- 95.6
- 6,900,000
- 659.6
- 5657.2
- 18.62
- 极智嘉
- 2590
- 2025-07-09
- 16.8
- 161,405,800
- 2711.62
- 133.62
- 30.17
- 优必选
- 9880
- 2023-12-29
- 90
- 11,282,000
- 1015.38
- 5.16
- 无数据
数据来自各公司港交所配发结果公告。极智嘉发售股数含发售量调整权。不含超额配股。均为披露数据,非估算。
截至 2026年10月1日
从产业链看,优地与擎朗、普渡、云迹在导航传感器、计算主板和电池等硬件上同质化程度较高。港股同行中,主营酒店配送机器人的云迹科技2025年10月募资6.596亿港元,公开发售超购5,657.20倍,国际配售18.62倍。优地募资规模与云迹相近,却没有获得相应的机构需求;招股书提出将开拓部分海外市场,但未披露海外收入数据。
- 2023
- 243.8
- 16.9
- 6.9
- -251.2
- 9.4
- 2024
- 267.1
- 38.2
- 14.3
- -151.4
- 20.9
- 2025
- 317.7
- 44.3
- 13.9
- -110.8
- 49.9
- 2025年一季度
- 72.4
- 无数据
- 无数据
- -26
- 无数据
- 2026年一季度
- 76.5
- 8.6
- 11.2
- -31.2
- 无数据
来自2026年8月31日招股书。毛利率=毛利/收入;2026年一季度毛利率为MEKAWIRE测算。均为披露数据,非估算。
截至 2026年10月1日
MEKAWIRE 分析
优地上市说明,港交所第18C章仍愿意为亏损的服务机器人企业打开大门,但机构投资者已开始把这类公司当作周期性硬件厂商,而非具身智能平台来定价。
证据就在配发结果中。140.02倍的散户认购与0.99倍的机构认购并存,价格落在区间底部。2025年10月上市的云迹,2024年收入2.448亿元、亏损1.850亿元,规模更小、亏损更大,却获得18.62倍国际认购。差别不在优地的业绩,其亏损已连续两年收窄,而在于机构对毛利率13.9%、前五大客户占比76.4%的室内配送细分赛道兴趣有限。
最有力的反驳在于RaaS正把硬件销售转化为经常性收入。该业务收入在2023年至2025年间增长逾五倍,占比升至15.7%。若这一模式持续扩大,且AI视觉业务继续为研发输血,即便机器人销量没有大幅增长,亏损也可能收窄乃至消除。
乐观情景。5.766亿港元募资净额足以支撑数年研发投入,2025年研发开支为7,320万元;30.0%的收购预算可在前五大企业仅占43.4%的市场中整合份额。上市公司身份也有助于在酒店和园区项目中与未上市对手竞争。
悲观情景。擎朗和普渡均宣称部署超过10万台,普渡2026年4月又获新融资,可在价格和海外渠道上施压,而优地未披露海外收入。上市前现金仅6,570万元、毛利率不足15%,一旦配送与清洁机器人价格战升级,亏损可能再度扩大。
值得关注的信号:
- 2027年3月31日前发布的2026年年度业绩,重点看毛利率、RaaS增速与客户集中度。
- 2027年前是否动用30.0%的募资宣布收购。
- 擎朗或普渡是否向港交所递交申请版本,届时可首次比较三家公司的经审计业绩。
- 3231(港交所主板,第18C章)
- 2026年9月9日
- 14.45港元(区间14.45至19.55港元下限)
- 4,500万股H股
- 6.502亿港元/5.766亿港元
- 140.02倍(27,933份有效申请)
- 0.99倍,87名承配人
- 3.177亿元/1.108亿元
- 第三,份额8.9%(弗若斯特沙利文)
- 2025年收入的76.4%
为何重要
优地是继2025年10月云迹之后在港股上市的室内商用服务机器人企业,其簿记结果最清楚地反映出机构对这一赛道的热情已明显降温。散户认购140.02倍,87名机构承配人却只认购了0.99倍,定价落在14.45港元的区间底部。
对擎朗和普渡这两家宣称保有量更大的未上市企业而言,这一结果同样具有参考意义。在MEKAWIRE检索范围内,两家公司尚未在披露易公开申请版本。因此,优地招股书是目前唯一能以经审计数据呈现此类规模中国配送和接待机器人企业经营状况的文件:2025年毛利率13.9%,亏损仍超过1亿元。
对国内供应链而言,这也意味着整机厂商的议价压力将向零部件端传导。在毛利率只有十几个百分点的情况下,整机企业很难长期承受上游涨价。
竞争对手分析
招股书援引弗若斯特沙利文数据,优地2025年在中国商用服务机器人产品及解决方案市场排名第三,份额8.9%,相关收入1.99亿元;市场规模22亿元,前五大企业合计占43.4%。擎朗称据IDC统计其2025年商用服务机器人出货量全球第一,累计部署超过10万台;普渡称在80多个国家和地区累计出货超过12万台,商用清洁收入占比超过70%。
上市公司中与优地最接近的是云迹。云迹招股书披露2024年收入2.448亿元、亏损1.850亿元。优地收入更高、亏损更小,但2025年约38%的收入来自与机器人无关的AI视觉解决方案,若只看机器人业务,规模小于收入总额所显示的水平。
估值背景
按14.45港元发售价和416,368,421股已发行股份计算,优地上市时市值约60.2亿港元(MEKAWIRE测算)。相对2025年3.177亿元收入,对一家毛利率仅十几个百分点的企业而言估值倍数不低,这也解释了机构不愿在区间上方定价的原因。
普渡2026年4月宣布融资时估值超过15亿美元,为一级市场提供了参照。擎朗最近一次公开融资是2021年9月由软银愿景基金二期领投的2亿美元D轮。若两家公司寻求上市,可能需要展示明显高于优地的毛利率,才能在区间内定价。
供应链影响
优地的机器人用于室内配送、引领接待、清洁和无人零售,由Yoware平台管理;AI视觉模型提供目标检测、场景识别和异常检测。导航传感器、计算主板和电池包等关键部件与擎朗、普渡、云迹高度重叠,硬件难以差异化,价格压力大。
RaaS和租赁模式需要公司自持机器人,加重资产负担。RaaS收入由2023年的940万元增至2025年的4,990万元。截至2026年3月末公司录得流动负债净额70万元,部分募资将用于支撑这批机器人资产,另有4.5%用于偿还银行贷款。
后续看点
2027年3月31日前发布的2026年年报是上市后首份业绩,重点看毛利率能否从2026年一季度测算的11.2%回升。
若公司动用30.0%募资推进业务扩张和战略收购,将是前五大合计份额仅43.4%的市场走向整合的信号。擎朗或普渡一旦递交港股申请版本,市场将首次能够并列比较服务机器人企业的经审计数据。
分析师观点
核心判断:优地得以上市,靠的是第18C章和香港散户需求,而非机构对室内服务机器人盈利能力的信心。亏损由2023年的2.512亿元收窄至2025年的1.108亿元是实实在在的改善,但13.9%的毛利率、76.4%的客户集中度和上市前6,570万元现金意味着容错空间很小。
信心水平:中等。财务数据来自招股书和配发结果公告,可靠度高。不确定性在于竞争格局:排在优地之前的两家企业在所查阅材料中未具名,而擎朗和普渡只公布部分经营指标,没有经审计财报。
值得追问的问题
弗若斯特沙利文份额表中排在优地之前的两家公司是谁,差距多大?2025年1.192亿元AI视觉收入中前五大客户贡献多少?公司为RaaS和租赁业务自持多少台机器人?
基石投资者SensePower Management Limited和CYGG Holding Limited的最终控制人是谁,与公司是否有业务往来?募资净额由中位价对应的6.857亿港元降至5.766亿港元,资金分配会否调整?