优必选Walker S2量产交付一周后配售募资31亿港元,七成五投向产业链并购
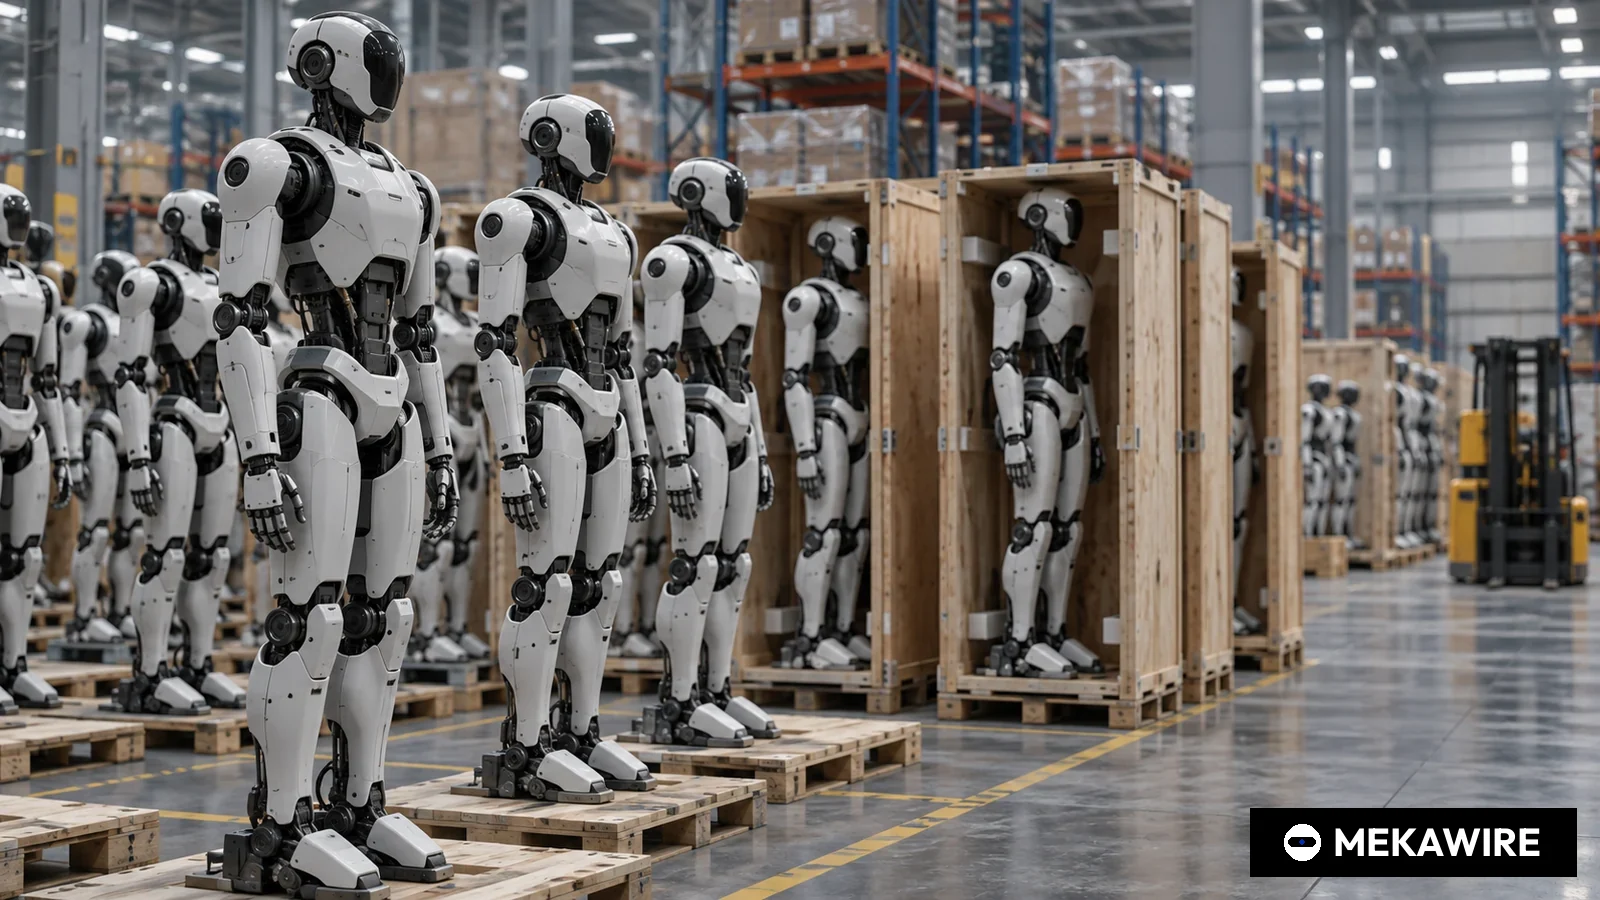
优必选于2025年11月25日宣布以每股98.80港元配售3146.8万股新H股,募资总额约31.09亿港元,所得款项净额的75%用于投资或收购产业链上下游标的。八天前,公司宣布工业人形机器人Walker S2开启量产交付,年初以来Walker系列订单超过8亿元人民币。
港股上市的深圳人形机器人企业优必选于2025年11月25日公告,按一般授权以每股98.80港元配售31,468,000股新H股。根据其在港交所披露的公告,此次配售募资总额约31.0904亿港元,是公司2025年三次配售中规模最大的一次,且所得款项净额的四分之三将用于收购或投资自身产业链上的企业。
配售价较配售协议签订前最后一个交易日收盘价111.50港元折让11.39%,较前五个交易日平均收盘价121.32港元折让18.56%。扣除费用后,所得款项净额约30.5571亿港元。公司表示,其中75%用于投资或收购业务价值链上潜在的上下游标的,15%用于营运资金和项目建设等业务运营与发展,10%用于偿还授信。配售股份占现有已发行股本的6.67%,占扩大后股本的6.25%。配售代理为国泰君安证券(香港)、中信里昂证券和TradeGo Markets,交割期限为协议签署后五个营业日内。
这次融资紧随一个经营节点。优必选在2025年11月17日发布的新闻稿中表示,全尺寸工业人形机器人Walker S2已开启量产交付,首批数百台正发往工业一线。公司称年初以来Walker系列累计订单金额超过8亿元人民币,约合1.12亿美元。其中最大一笔为9月签订的2.5亿元合同,第二大是自贡数据采集中心的1.59亿元订单。
同一份新闻稿给出产能路线:2025年内交付500台,2026年年产能达到5000台,2027年达到10000台。公司列出的Walker S系列合作客户包括比亚迪、东风柳汽、吉利汽车、一汽大众青岛、奥迪一汽、北汽新能源、富士康和顺丰,覆盖汽车制造、智能工厂、智慧物流和数据采集中心等场景。
优必选2026年3月31日披露的2025年年度业绩显示了全年结果。公司2025年销售全尺寸人形机器人1079台,该数字涵盖全部全尺寸机型而非仅Walker S2;全尺寸人形机器人产品及服务收入约8.206亿元。集团收入同比增长53.3%至20.01亿元,亏损由11.599亿元收窄至7.898亿元。公告称年化产能已超过6000台,12月完成的这次配售募得人民币27.77369亿元。
优必选成立于2012年,2023年12月在港交所主板上市。公司以教育、消费级和服务机器人起家,近年转向面向工厂的全尺寸人形机器人,并持续借助股权市场为转型融资。公告显示,2025年2月公司以每股90.00港元配售10,155,099股H股,7月以每股82.00港元配售30,155,450股H股。连同11月这笔,三次配售募资总额约65亿港元,11月配售价较7月高出20.5%。
Walker S2按连续倒班场景设计。据优必选产品页介绍,该机可在约三分钟内自主换电,双电池系统可在双电与单电模式之间切换,无需离线充电。负载15公斤,作业范围从地面到1.8米,腰部可旋转正负162度、俯仰125度。深度感知采用纯RGB双目立体视觉方案,以深度学习进行双目深度估计,不依赖激光雷达。任务规划由自研BrainNet 2.0与Co-Agent智能体系统完成,后者负责意图理解、工具使用和异常检测,并支持产线上的群体协同。
资金用途使优必选与港股同业拉开差距。协作机器人企业越疆于2025年11月6日以每股46.80港元配售1666万股H股,募资总额约7.797亿港元,折让10.3%,所得款项净额40%用于技术研发与产品创新,20%用于投资、收购与战略联盟。优必选75%的并购配比,是中国人形机器人企业有意掌控部分供应链的最明确信号。在国内,宇树科技、智元机器人和小鹏汽车在汽车工厂和物流场景争夺同类试点项目。
- 优必选(2月)
- 2025-02-27
- 10.16
- 90
- 913.96
- 无数据
- 3.1
- 优必选(7月)
- 2025-07-28
- 30.16
- 82
- 2472.75
- 无数据
- 0.9
- 优必选(11月)
- 2025-11-25
- 31.47
- 98.8
- 3109.04
- 11.39
- 75
- 越疆
- 2025-11-06
- 16.66
- 46.8
- 779.7
- 10.3
- 20
依据优必选(9880)和越疆(2432)港交所公告。募资总额 = 配售股数 x 配售价。优必选2月、7月数据取自完成公告,未披露折让率(—)。均为披露数据,非估算。
截至 2026年10月1日
对国内供应链而言,减速器、无框力矩电机、灵巧手和电池包厂商可能成为并购或参股对象。当5000台、10000台的产能目标逐步落地,关节模组的议价权将向整机厂转移,独立零部件企业需要在被整合与扩大客户群之间做出选择。
订单结构值得审慎看待。已披露订单中相当一部分与数据采集中心相关,即由人形机器人产生训练数据的设施,而非在客户产线上从事有偿生产作业。仅自贡1.59亿元订单就接近8亿元总额的五分之一。订单额也不等于收入,交付、验收与回款可能滞后数个季度。较前收盘价超过11%的折让、十个月内第三次增发以及尚无具体标的的大额并购资金,也对现有股东构成压力。
- 2025年初以来Walker订单(下限)
- 800
- 百万元
- 2025-11-17
- 最大单笔订单(2025年9月)
- 250
- 百万元
- 2025-11-17
- 自贡数据采集中心订单
- 159
- 百万元
- 2025-11-17
- 2025年交付目标
- 500
- 台
- 2025-11-17
- 2026年规划产能
- 5,000
- 台/年
- 2025-11-17
- 2027年规划产能
- 10,000
- 台/年
- 2025-11-17
- 2025年全尺寸人形机器人销量(全部机型)
- 1,079
- 台
- 2026-03-31
- 2025年全尺寸人形机器人收入
- 820.6
- 百万元
- 2026-03-31
- 2025年单台平均收入
- 0.76
- 百万元
- 推算
目标来自优必选2025年11月17日新闻稿,结果来自2026年3月31日港交所年度业绩公告。单台平均收入 = 8.206亿元 / 1079台(含服务)。除推算项外均为披露数据。
截至 2026年10月1日
MEKAWIRE 分析
优必选把2025年底的订单势头变成了货币,用高股价换取垂直整合的弹药,而这一押注只有在Walker S2销量超越数据采集类项目并持续增长时才会兑现。
证据就在公告里。约30.6亿港元净额的75%用于上下游并购,而7月配售的投资用途占比仅0.90%,2月为3.10%。在宣布量产八天后、订单突破8亿元之际出手,使公司即便对市价折让,配售价仍比7月高出20.5%。
最有力的反方观点是垂直整合为时尚早。2025年全尺寸机型销量1079台、亏损7.898亿元,收购减速器、电机或电池企业在这一规模下可能锁定成本而非降低成本。
乐观情形。若2026年5000台产能目标实现,汽车和电子工厂持续复购,自有供应商将守住毛利与供应安全。届时这笔配售会被视为在周期高点完成的低成本融资。
悲观情形。若需求仍集中在带补贴性质的数据中心和试点产线,并购只会为亏损中的集团增加固定成本和商誉。股东承受三次摊薄,却看不到复购订单相应增长。
值得关注的信号:
- 2026年12月31日前:是否宣布达成年产5000台的产能目标。
- 2027年3月31日前:2026年年报披露11月配售资金用于并购的金额及具体标的。
- 2027年:是否确认10000台产能目标,并披露2025年新闻稿所列车企与富士康的复购订单。
- 2025年11月25日
- 31,468,000股,每股98.80港元
- 11.39%
- 约31.0904亿港元
- 约30.5571亿港元
- 产业链投资或收购75%,业务运营15%,偿还授信10%
- 超过8亿元(2025年11月17日)
- 2026年5000台,2027年10000台
- 1079台
- 收入20.01亿元,亏损7.898亿元
为何重要
2025年11月这次配售,标志着中国人形机器人企业从为经营融资转向为收购供应商融资。优必选2025年此前两次配售主要用于营运资金和偿还授信,投资用途仅占3.10%和0.90%。这一次结构完全反转,约30.6亿港元净额中75%留给上下游标的。
它也为行业设定了参照系。配售前后八天内,优必选先后公布量产交付、超过8亿元的订单以及5000台和10000台的产能目标,这些数字成为2026年投资者衡量国内人形机器人企业的标尺。2025年实际销量1079台虽为全部全尺寸机型口径,也已超过年内交付500台目标的两倍。
竞争对手分析
港股中最接近的可比公司是越疆。其2025年11月6日配售募资总额约7.797亿港元,约为优必选的四分之一,并购配比20%,研发40%,反映出以协作机器人为主、再叠加人形机器人的业务结构。优必选是目前唯一一家把如此规模的配售与产业链并购直接挂钩的上市中国企业。
国内一级市场和整车阵营同样在加速。宇树科技、智元机器人和小鹏汽车在这一时期分别推进上市准备或量产线建设,争夺同样的汽车工厂、物流枢纽和数据采集中心项目。海外方面,特斯拉、Figure和Agility Robotics在自有或合作工厂推进人形机器人。优必选2025年底的优势是公开订单和具名工业客户,短板是亏损的损益表,而背靠车企的对手无需单独披露机器人业务亏损。
估值背景
配售价本身即可推算公司估值。31,468,000股新股占扩大后股本的6.25%,即交割后总股本约5.035亿股,乘以98.80港元,隐含股权价值约497亿港元(计算:31,468,000 / 0.0625 x 98.80港元)。
相对2025年20.01亿元收入和7.898亿元亏损,这是很高的倍数。配售价较7月的82.00港元高20.5%,较2月的90.00港元高9.8%,每次配售价格都在抬升;但较五日均价折让18.56%,说明一次性消化31亿港元仍需要较大让步。
供应链影响
全尺寸人形机器人依赖精密减速器、无框力矩电机、编码器、灵巧手、电池包和双目相机,优必选的大部分采购来自同时供货宇树、智元和车企项目的国内厂商。随着年产目标升至5000台、10000台,关节模组和减速器最先面临供给紧张与价格压力。
Walker S2的设计取向显示了优必选可能想掌控的环节。三分钟自主换电和双电池结构使电池包与换电站成为持续性成本项;纯视觉双目方案降低传感器成本,却提高了自研算法的权重。75%并购资金最可能投向执行器或电池供应商的股权,独立零部件厂商的议价格局将随之变化。
后续看点
其一是约30.6亿港元的实际去向。优必选须在中期和年度报告中披露募资用途,达到上市规则门槛的收购还需单独公告。2027年3月31日前发布的2026年年报将揭示资金分配。
其二是出货量。2026年3月公告称年化产能已超过6000台。2026年交付能否接近5000台计划,以及其中来自制造业客户复购而非数据采集项目的比例,将决定2025年的订单是起点还是高点。
分析师观点
核心判断:优必选把2025年底的订单势头转化为并购资本,成败取决于工业客户能否复购。置信度:中等。公告与年报已核实募资额、销量和亏损,意图清晰;但数据中心、地方政府相关项目与制造客户之间的订单结构仅部分披露,配售时也未公布并购标的,因此难给高置信度。
融资时机把握得当,公司在可以展示量产和创纪录订单时募资,2025年业绩也证实交付超出初始目标。风险在于工厂人形机器人需求尚未大规模验证之前,公司已变成资产偏重的集团。
值得追问的问题
超过8亿元的Walker订单中,数据采集中心和地方政府相关项目占多少,制造企业为生产作业采购的又占多少?
75%的并购资金会投向执行器、电池、灵巧手,还是下游系统集成商?
2025年售出的1079台全尺寸人形机器人中,工业用Walker S2有多少台,科研教育机型有多少台?
11月新闻稿提及的车企和富士康,能否在2026年把试点转为多年期批量合同?