中国UBテック、人型ロボ量産出荷の1週間後に31億香港ドル調達 7割5分をサプライチェーン買収に
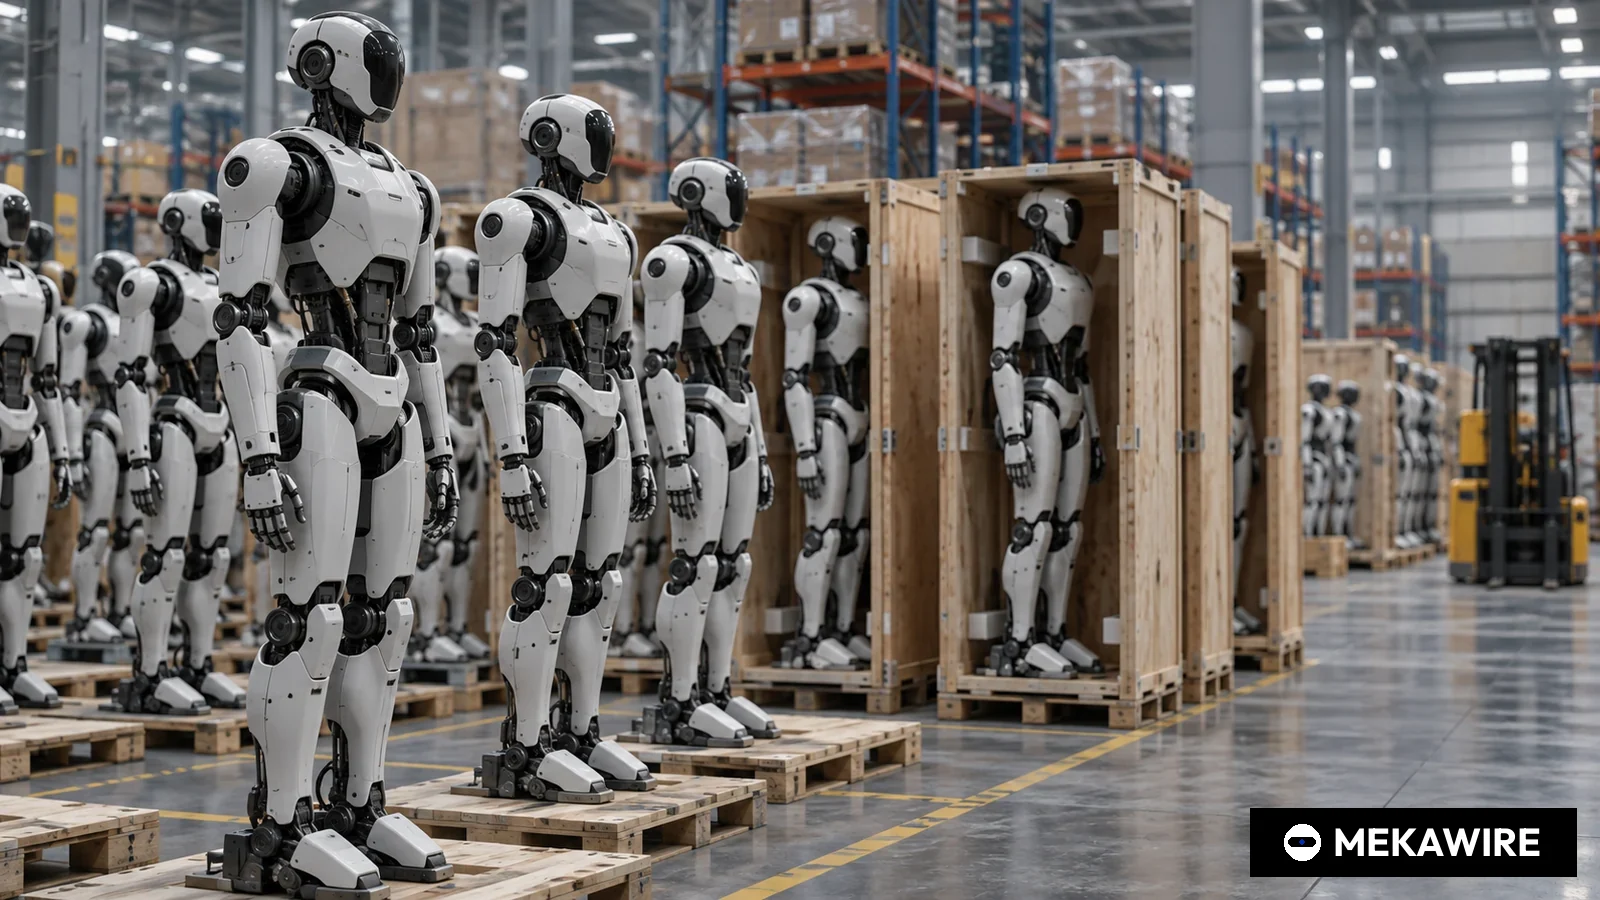
香港上場の中国人型ロボット大手、優必選科技(UBテック)は2025年11月25日、新株H株3146万8000株を1株98.80香港ドルで割り当て、約31億1000万香港ドルを調達すると発表した。手取り金の75%を上流と下流の企業への投資や買収に充てる。8日前には産業用人型ロボット「Walker S2」の量産出荷開始と、年初来受注8億元超を公表していた。
深圳に本社を置く人型ロボットメーカー、優必選科技(UBテック)は2025年11月25日、新株H株3146万8000株を1株98.80香港ドルで第三者に割り当てると香港取引所に開示した。調達総額は約31億904万香港ドルで、同社が2025年に実施した3回の増資のうち最大となる。手取り金の4分の3は自社のサプライチェーンに連なる企業の買収や出資に振り向ける。
割当価格は合意前最終取引日の終値111.50香港ドルを11.39%、直近5営業日の平均終値121.32香港ドルを18.56%下回る。手数料などを差し引いた手取り額は約30億5571万香港ドル。同社は75%をバリューチェーン上の上流、下流の潜在的な投資や買収対象に、15%を運転資金やプロジェクト建設を含む事業運営に、10%を借入返済に充てるとした。新株は既存発行済み株式の6.67%、増資後の6.25%にあたる。割当代理人は国泰君安証券(香港)、CLSA、TradeGo Marketsが務めた。
増資は事業上の節目の直後だった。UBテックは2025年11月17日付の発表で、全身型の産業用人型ロボットWalker S2が量産と出荷の段階に入り、第1陣の数百台が工場などの現場に向かうと明らかにした。年初からのWalkerシリーズの累計受注額は8億元(約1億1200万ドル)を超えたという。最大の案件は9月に結んだ2億5000万元の契約で、2番目は自貢市のデータ収集センター向けの1億5900万元だった。
同じ発表では、2025年中に500台を出荷し、年間生産能力を2026年に5000台、2027年に1万台へ引き上げる計画も示した。Walker Sシリーズの導入先として、比亜迪(BYD)、東風柳州汽車、吉利汽車、一汽フォルクスワーゲン青島、アウディ一汽、北京汽車新能源、フォックスコン、順豊エクスプレスを挙げた。
2026年3月31日に開示した2025年12月期決算で結果が確認できる。2025年の全身型人型ロボットの販売台数は1079台で、Walker S2だけでなく全身型の全機種を合算した数字だ。全身型人型ロボットの製品とサービスの売上高は約8億2060万元。グループ売上高は53.3%増の20億100万元、純損失は11億5990万元から7億8980万元に縮小した。年換算の生産能力は6000台を超え、12月に完了した今回の増資で27億7737万元を調達したと記載した。
UBテックは2012年設立で、2023年12月に香港メインボードに上場した。教育用、消費者向け、サービスロボットで事業を広げた後、工場向けの全身型人型ロボットへ軸足を移し、その資金を株式市場に頼ってきた。開示資料によると、2025年2月にH株1015万5099株を90.00香港ドルで、7月に3015万5450株を82.00香港ドルで割り当てた。11月分を含む3回の調達総額は約65億香港ドルで、11月の割当価格は7月を20.5%上回った。
Walker S2は交代勤務での連続稼働を想定する。製品ページによると、ロボット自身が約3分でバッテリーを交換し、2個と1個の運転を切り替えるデュアルバッテリー構成のため、充電でラインを離れる必要がない。可搬重量は15キロ、作業範囲は床面から高さ1.8メートルまで、腰はプラスマイナス162度回転し125度前屈できる。奥行き認識はLiDARではなく、深層学習でステレオ深度を推定するRGB双眼カメラ方式を採る。作業計画は自社のBrainNet 2.0と、意図理解、道具の使用、異常検知を担うCo-Agentシステムが担う。
資金使途は香港上場の同業と大きく異なる。協働ロボットの越疆科技(Dobot)は2025年11月6日、H株1666万株を46.80香港ドルで割り当て約7億7970万香港ドルを調達した。ディスカウントは10.3%で、手取り金の40%を研究開発、20%を投資、買収、戦略提携に充てる。UBテックの75%という配分は、中国の人型ロボット企業が部品調達網の一部を自ら保有しようとする最も明確な意思表示だ。中国国内では宇樹科技(Unitree)、智元機器人(AgiBot)、小鵬汽車(XPeng)と自動車工場や物流の実証案件を争う。
- UBテック(2月)
- 2025-02-27
- 10.16
- 90
- 913.96
- データなし
- 3.1
- UBテック(7月)
- 2025-07-28
- 30.16
- 82
- 2472.75
- データなし
- 0.9
- UBテック(11月)
- 2025-11-25
- 31.47
- 98.8
- 3109.04
- 11.39
- 75
- 越疆科技(Dobot)
- 2025-11-06
- 16.66
- 46.8
- 779.7
- 10.3
- 20
UBテック(9880)と越疆科技(2432)の香港取引所開示に基づく。調達総額 = 割当株数 x 割当価格。UBテックの2月と7月は完了開示から引用し、ディスカウントは記載なし(—)。開示値であり推計ではない。
2026年10月1日時点
日本の部品メーカーにとっても無関係ではない。精密減速機やサーボモーターは日本企業が強みを持つ分野だが、中国の完成機メーカーが同分野の国内サプライヤーを傘下に収めれば、調達先の内製化が進み日本製部品の採用余地は狭まりうる。一方で、人手不足に直面する日本の工場にとって、3分で電池を自ら交換して連続稼働する設計は、人型ロボットの採算を測る一つの目安となる。
受注の中身には留保が必要だ。開示された受注の相当部分は、人型ロボットが学習データを生み出すデータ収集センター向けで、顧客の生産ラインで有償の作業をこなす案件とは性格が違う。自貢の1億5900万元だけで8億元の5分の1近くを占める。受注額は売上高と同じではなく、納入、検収、代金回収まで数四半期かかることもある。終値比11%超のディスカウント、10カ月で3度目の希薄化、買収先を特定しない大型の資金枠も既存株主の負担となる。
- 2025年初来のWalker受注(下限)
- 800
- 百万元
- 2025-11-17
- 最大の単独受注(2025年9月)
- 250
- 百万元
- 2025-11-17
- 自貢データ収集センター受注
- 159
- 百万元
- 2025-11-17
- 2025年の出荷目標
- 500
- 台
- 2025-11-17
- 2026年の計画生産能力
- 5,000
- 台/年
- 2025-11-17
- 2027年の計画生産能力
- 10,000
- 台/年
- 2025-11-17
- 2025年の全身型人型ロボ販売(全機種)
- 1,079
- 台
- 2026-03-31
- 2025年の全身型人型ロボ売上高
- 820.6
- 百万元
- 2026-03-31
- 2025年の1台あたり平均売上高
- 0.76
- 百万元
- 算出
目標は2025年11月17日のUBテック発表、実績は2026年3月31日の香港取引所向け決算開示による。1台あたり平均売上高 = 8億2060万元 / 1079台(サービス含む)。算出値以外は開示値。
2026年10月1日時点
MEKAWIRE分析
UBテックは2025年末の受注の勢いを通貨に変え、高い株価を垂直統合の軍資金に換えた。賭けが実るのは、Walker S2の台数が官製色の強いデータ収集案件を超えて伸び続ける場合に限られる。
根拠は開示資料にある。約30億6000万香港ドルの75%を上流と下流の買収に充て、7月の増資では投資は0.90%、2月は3.10%にすぎなかった。量産発表から8日後、受注8億元超を掲げた時機を選んだことで、市場価格からの割引があっても7月より20.5%高い価格で調達できた。
最も有力な反論は、垂直統合が時期尚早だという点だ。2025年の販売が1079台、純損失が7億8980万元という規模で減速機、モーター、電池メーカーを買えば、コストを下げるより固定費を抱え込む恐れがある。
強気シナリオ。2026年に生産能力5000台を達成し、自動車や電子機器の工場から追加発注が続けば、自前の供給網が利益率と調達の安定を守る。今回の増資はサイクルの高値で割安に集めた資金と評価される。
弱気シナリオ。需要が補助金頼みのデータセンターや試験ラインにとどまれば、買収は赤字企業に固定費とのれんを積み増すだけだ。株主は3度の希薄化を負いながら、継続受注の伸びを確認できない。
注目すべきシグナル:
- 2026年12月31日まで:年産5000台の生産能力目標を達成したと公表するか。
- 2027年3月31日まで:2026年12月期決算で、11月増資の資金をどれだけ買収に使い、何を取得したかの開示。
- 2027年:1万台の生産能力目標の再確認と、2025年の発表に名前の挙がった自動車メーカーやフォックスコンからの追加受注の開示。
- 2025年11月25日
- 3146万8000株、1株98.80香港ドル
- 11.39%
- 約31億904万香港ドル
- 約30億5571万香港ドル
- バリューチェーン投資と買収75%、事業運営15%、借入返済10%
- 8億元超(2025年11月17日時点)
- 2026年5000台、2027年1万台
- 1079台
- 売上高20億100万元、純損失7億8980万元
なぜ重要か
2025年11月の増資は、中国の人型ロボット企業が運転資金の調達から部品メーカー買収のための資金調達へと移った節目だ。UBテックの2025年の過去2回の増資は大半が運転資金と借入返済向けで、投資枠は3.10%と0.90%にとどまった。今回はこれを反転させ、約30億6000万香港ドルの75%を上流と下流の対象に振り向けた。
業界の物差しも生まれた。UBテックは8日間で量産出荷、8億元超の受注、5000台と1万台の能力目標を相次いで打ち出し、2026年を通じて中国勢を評価する基準となった。実際の2025年販売1079台は全機種ベースではあるが、年内500台の出荷目標の2倍を超える。
競合分析
香港上場の比較対象として最も近いのは越疆科技だ。2025年11月6日の増資は総額約7億7970万香港ドルとUBテックの4分の1程度で、買収枠は20%、研究開発は40%だった。協働ロボット主体の事業に人型を加える構図が資金計画に表れている。この規模の増資をバリューチェーン買収に直結させた上場中国企業はUBテックが初めてだ。
中国本土では宇樹科技、智元機器人、小鵬汽車がこの時期に上場準備や生産ライン整備を進め、自動車工場や物流拠点、データ収集センターの案件を奪い合った。米国ではテスラ、Figure、Agility Roboticsが自社や提携先の工場向けに開発を進める。日本ではファナックや安川電機が産業用ロボットで物理AIへの対応を急ぐ。UBテックの強みは開示された受注と実名の顧客、弱みは自動車グループを親会社に持つ競合と違い赤字の損益がそのまま見える点だ。
企業価値の背景
割当価格から企業価値を推計できる。新株3146万8000株は増資後株式の6.25%なので、発行済み株式は約5億350万株となり、98.80香港ドルを掛けた株式価値は約497億香港ドルになる(計算式:3146万8000株 / 0.0625 x 98.80香港ドル)。
2025年の売上高20億100万元、純損失7億8980万元に照らせば高い倍率だ。割当価格は7月の82.00香港ドルを20.5%、2月の90.00香港ドルを9.8%上回り、増資のたびに価格は上がった。ただ5日平均比18.56%の割引は、31億香港ドルを一度に消化するには大きな譲歩が必要だったことを示す。
サプライチェーンへの影響
全身型人型ロボットは精密減速機、フレームレストルクモーター、エンコーダー、多指ハンド、電池パック、ステレオカメラに依存する。UBテックはその多くを、宇樹や智元、自動車大手の案件にも納める中国のサプライヤーから調達している。年産目標が5000台、1万台へ増えれば、関節モジュールと減速機が最初に品薄と価格圧力にさらされる。
Walker S2の設計は、UBテックが押さえたい領域を示す。3分の自律電池交換とデュアルバッテリーは電池パックと交換ステーションを継続的なコスト項目にし、カメラだけのステレオ視覚はセンサー費を抑える代わりに自社アルゴリズムの比重を高める。75%の買収枠の行き先としてはアクチュエーターや電池メーカーへの出資が有力で、ハーモニックドライブシステムズやナブテスコなど日本の減速機メーカーにとっては、中国の調達網が内製化に向かう兆しとなる。
今後の注目点
第1に約30億6000万香港ドルの実際の使途だ。UBテックは中間報告と年次報告で資金使途を開示する義務があり、一定規模を超える買収は個別の開示対象となる。2027年3月31日までに出る2026年12月期決算で配分が明らかになる。
第2に台数だ。2026年3月の開示では年換算の生産能力は6000台を超えた。2026年の出荷が5000台計画に近づくか、そのうちデータ収集案件ではなく製造業顧客の追加発注がどれだけかが、2025年の受注が出発点か頂点かを分ける。
アナリストの見方
見立て:UBテックは2025年末の受注の勢いを買収資金に換えた。成否は産業顧客の追加発注にかかる。確度:中。開示資料と決算で調達額、販売台数、損失は確認でき、意図は明確だ。ただ受注のうちデータセンター、地方政府系案件、製造業の内訳は一部しか開示されず、増資時点で買収先も示されていないため、確度を高とはしにくい。
調達の時機は巧みだった。量産と過去最大の受注を示せる局面で資金を集め、2025年決算は出荷が当初目標を上回ったことを裏付けた。リスクは、工場向け人型ロボットの需要が大規模に実証される前に資産の重い企業になることだ。
問うべき論点
8億元を超えるWalker受注のうち、データ収集センターや地方政府系案件の比率と、生産作業用にロボットを購入した製造業の比率はそれぞれどれほどか。
75%の買収枠はアクチュエーター、電池、ハンド、下流のシステムインテグレーターのどこへ向かうのか。
2025年に販売した全身型1079台のうち、産業用のWalker S2は何台で、研究や教育向けモデルは何台か。
11月の発表に名前が挙がった自動車メーカーやフォックスコンは、2026年に実証を複数年の量産契約へ移すのか。