中国3Dビジョンのメックマインド、香港上場で23.5億香港ドル調達 公募価格は仮条件上限、個人向けは3835倍
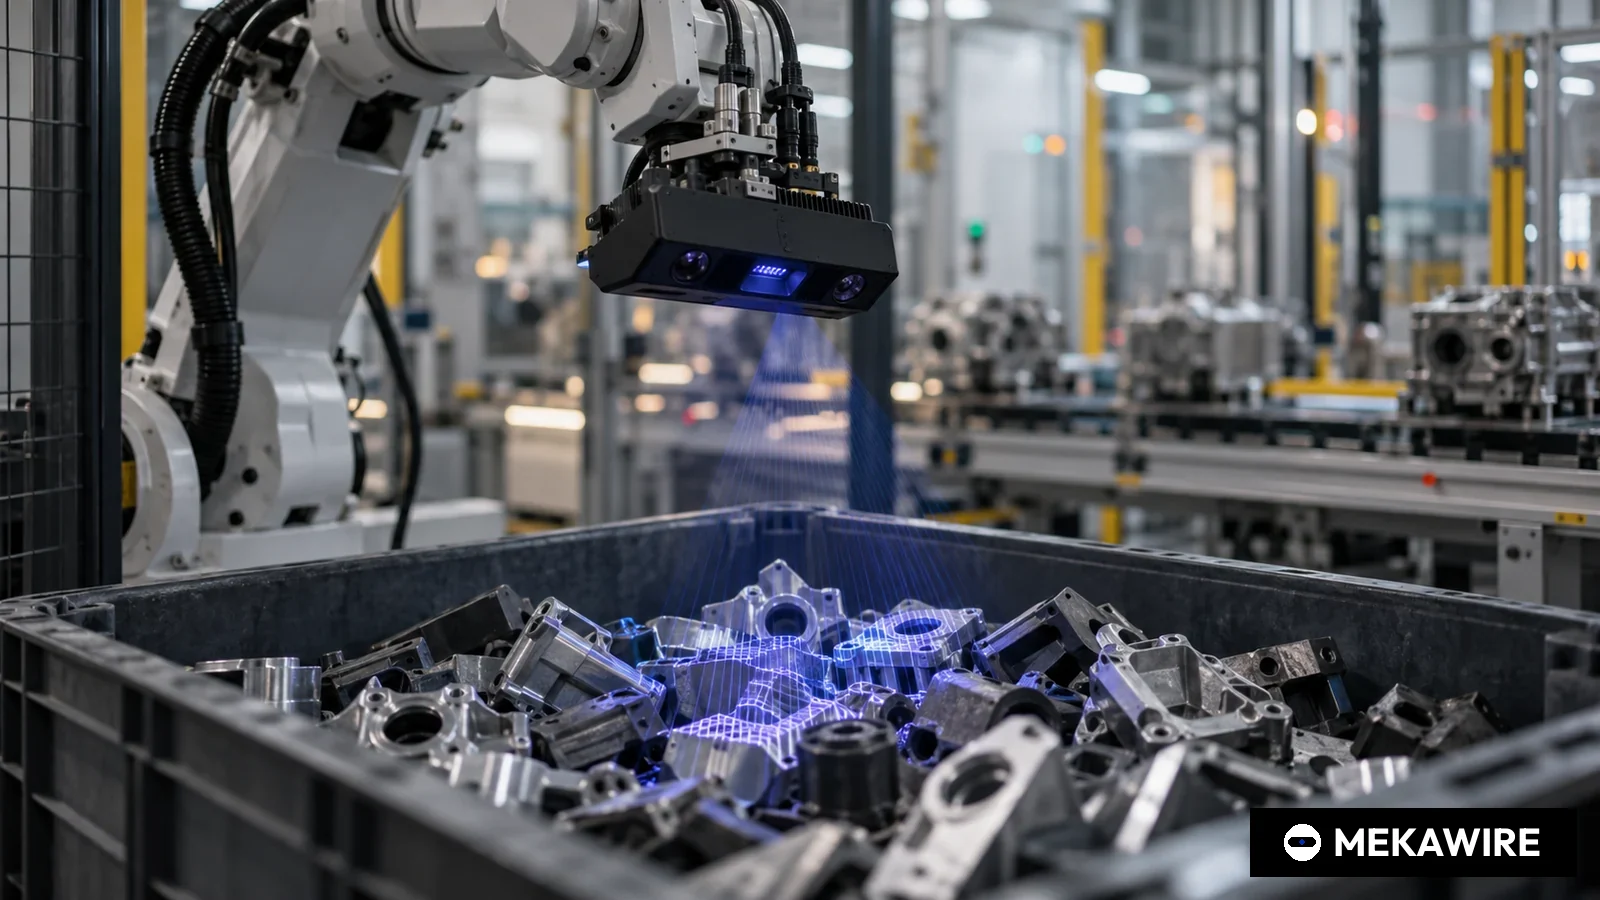
産業用ロボット向け3Dカメラと視覚ソフトを手がける中国のメックマインド(梅卡曼徳)は、香港上場の公募価格を仮条件上限の1株101.70香港ドルに決め、オーバーアロットメント前で総額23億5340万香港ドルを調達した。香港の個人向け公募は3835.36倍、海外機関投資家向けは13.39倍の応募を集め、銘柄コード09615で2026年9月1日午前9時に売買が始まる予定とした。
中国の産業用3Dビジョン大手、メックマインド(Mech-Mind Robotics Technologies、梅卡曼徳)は8月31日に公表した最終公募価格と割当結果の公告で、香港取引所メインボードへの上場に伴いH株23,140,590株を1株101.70香港ドルで発行したと明らかにした。仮条件95.30〜101.70香港ドルの上限での決定となる。調達総額は23億5340万香港ドル、上場費用見込み1億5320万香港ドルを差し引いた手取り額は22億20万香港ドル。H株(銘柄コード09615、略称MECH-MIND ROBOT)は香港時間9月1日(火)午前9時に売買を始める予定とした。
需要は香港の個人投資家に集中した。当初1,157,040株だった香港公募には有効申込252,461件が集まり、応募倍率は3835.36倍に達した。これにより国際分から3,471,090株を移すクローバックが発動し、香港公募は全体の20.00%にあたる4,628,130株に拡大した。国際分は130の投資家が参加して13.39倍の応募となり、最終配分は18,512,460株。安定操作を担うCLSAは3,471,060株をオーバーアロットメントしており、安定操作期間は9月26日までだった。
コーナーストーン投資家9社が公募株の62.02%にあたる14,351,310株を引き受けた。最大はBaillie Giffordの4,629,480株(公募株の20.01%)で、泰康人寿が3,086,310株で続いた。Invus、Jane Street、Ghisallo、瑞華(Ruihua)が各1,157,370株、NGS Super Fundが771,570株、易方達(E Fund)が771,540株、Golden Linkが462,930株。公募価格ベースの合計は約14億5950万香港ドルで、開示株数からMEKAWIREが算出した。公告によるとGolden Linkは同社顧客の子会社で、国際分で229,980株を得たDAIDO Co., Ltd.は別の顧客の株主にあたる。
同社は、利益や売上高などの通常基準を満たさない先端技術企業向けの上場規則第18C章を使った。公募価格と上場後の発行済み株式125,011,050株から、上場時の想定時価総額を127億1360万香港ドル(オーバーアロットメント前)と開示した。共同スポンサーは中信建投(国際)と中信証券(香港)。
- メックマインド
- 09615
- 2026-09-01
- 101.7
- 2353.4
- 3835.36
- 13.39
- Geek+
- 02590
- 2025-07-09
- 16.8
- 2711.62
- 133.62
- 30.17
- 華沿機器人
- 01021
- 2026-03-30
- 17
- 1579.34
- 5059.38
- 16.65
- 埃斯頓(Estun)
- 02715
- 2026-03-09
- 15.36
- 1486.54
- 19.67
- 3.34
- Excelland Robotics
- 03231
- 2026-09-09
- 14.45
- 650.2
- 140.02
- 0.99
- Dobot
- 02432
- 2024-12-23
- 18.8
- 752
- 9.25
- 2.64
各社がHKEXnewsで公表した最終公募価格と割当結果の公告による。調達総額はオーバーアロットメント行使前、Geek+の倍率は公募規模調整オプション行使前。開示値であり推計ではない。
2026年10月3日時点
メックマインドは2016年9月、現会長兼最高経営責任者の邵天蘭氏が付傲氏、丁有爽氏とともに創業し、登記上の本社は河北省の雄安新区にある。目論見書によると、主力はばら積み部品のピッキングや組み立てに使うMech-Eye産業用3Dカメラと、これを動かすMech-Vision、Mech-Viz、Mech-DLKの各ソフトウエア。検査計測向けに3Dレーザープロファイラーと Mech-MSRを持ち、初期段階の製品としてマルチモーダル大規模モデルMech-GPTと五指ロボットハンドMech-Handを投入した。2025年売上高の81.5%はシステムインテグレーター経由だった。
目論見書によると、売上高は2023年の1億8080万元から24年に2億6880万元、25年に3億8880万元へ拡大し、26年1〜3月期は前年同期比73.1%増の1億690万元だった。粗利益率は3年で39.1%から64.6%に上昇し、販売台数は3,690台から8,669台に増えた。25年の最終損失は3億6020万元と24年の2億8330万元から拡大したが、同社はシリーズDとプレIPOの投資家に与えた償還権に絡む負債の評価変動2億920万元が主因と説明した。同社定義の調整後損失は23年の3億3440万元から25年は1億900万元に縮小した。
- 売上高(百万人民元)
- 180.8
- 268.8
- 388.8
- 106.9
- 粗利益率(%)
- 39.1
- 51.1
- 64.6
- 64.8
- 期間損失(百万人民元)
- -401
- -283.3
- -360.2
- -56.8
- 調整後損失、非IFRS(百万人民元)
- -334.4
- -214.3
- -109
- -33.5
- 販売台数
- 3690
- 6103
- 8669
- 2485
- 海外売上高(百万人民元)
- 58.6
- 97.7
- 195.5
- 47.1
出所:2026年8月24日付の目論見書。調整後損失は償還負債の評価変動、株式報酬、上場費用を除く会社定義。開示値であり推計ではない。
2026年10月3日時点
収益性を押し上げたのは海外事業だ。25年の海外売上高は1億9550万元と全体の50.3%を占め、海外の粗利益率は79.2%と中国本土の49.8%を大きく上回った。ただ目論見書は、米国顧客1社からの大口単発受注が同年の海外比率を押し上げたとし、傾向とみなすべきではないと明記した。1台あたり平均販売価格は海外9万4300元、中国本土2万9300元と3倍超の開きがある。製品は日本、韓国、北米、欧州など50近い国と地域で販売され、顧客としてCATL、BYD、美的集団、フォックスコンの名を挙げた。
日本勢との関係も見逃せない。目論見書が引く調査会社CIC(灼識諮詢)の報告書は、25年の「AI+3Dビジョン誘導型ロボット部品」世界市場でメックマインドが売上高約3億8900万元、シェア約22.1%で首位、出荷台数でも首位とした。2〜5位は社名を伏せ、1958年と1974年創業の東証上場の日本企業2社、1981年創業のナスダック上場の米マシンビジョン企業、2018年創業の中国未上場企業と記した。キーエンスやファナックに代表される日本の画像処理とロボットの大手にとって、中国の新興部品メーカーが細分市場とはいえ首位を名乗る構図は無視できない。人手不足でばら積みピッキングや荷降ろしの自動化需要が強い日本市場でも、価格面の競争圧力が強まる可能性がある。
手取り金は研究開発に31.8%、製品群と用途の拡大に25.2%、海外展開と商業化に29.4%、生産能力増強に5.0%、運転資金に8.6%を按分で充てる。現在約1万8000台の年産能力を31年までに約6万台へ段階的に引き上げる計画だ。一方で26年も最終赤字を見込み、メモリー半導体の先行調達で26年1〜3月期の月間資金流出は2430万元と前年同期の1030万元から膨らんだ。コーナーストーンのロックアップは27年2月28日、創業者と既存株主は中国法に基づき27年8月31日に明ける。
MEKAWIRE分析
メックマインドはロボットの「目」を標準部品として売る最も純度の高い上場銘柄となったが、その評価の上乗せ分は、25年に米国顧客1社がかさ上げした海外価格に依存している。
根拠は目論見書にある。販売台数の拡大で粗利益率は2年で25.5ポイント上昇し、調整後損失は約3分の2縮小した。表に並べた香港上場のロボット関連6社のうち、ロボット本体ではなくセンサーとソフトの層を売るのは同社だけだ。累計2万9000台超の導入実績は、深層学習の視覚ツールを磨くデータ基盤となる。
最大の反論は、25年の粗利益率と海外比率がともに、同社自身が代表的でないと認める米国の大口受注に支えられた点だ。これを除けば中国本土型の事業に近づき、本土の平均単価は23年の4万3300元から25年の2万9300元に下がり、粗利益率は5割前後にとどまる。売上高3億8880万元に対し時価総額127億香港ドルでは、揺り戻しを吸収する余地は小さい。
強気シナリオ:海外顧客が多様化し、Mech-GPTとMech-Handによってヒト型や移動型マニピュレーター向けの認識と把持の一体部品メーカーへ脱皮する。調達資金で6万台体制を整え、営業レバレッジが効いて赤字が急速に縮む。
弱気シナリオ:中国の価格競争が輸出市場に波及し、ロボットメーカーが3Dセンシングを内製化して、25年の粗利益率が天井だったと判明する。27年2月と8月のロックアップ解除で、事業が実証される前に株主構成が入れ替わる。
注目すべきシグナル:
- 9月26日の安定操作期間終了後に公表されるオーバーアロットメント行使結果(最大3,471,060株)
- 27年3月31日までに開示される26年通期決算での海外売上比率と粗利益率64%前後の維持
- 27年2月28日のコーナーストーンのロックアップ解除と、27年8月31日の創業者と既存株主のロックアップ解除
- 09615(香港メインボード、第18C章)
- 101.70香港ドル(仮条件95.30〜101.70香港ドルの上限)
- 23,140,590株(オーバーアロットメント3,471,060株)
- 23億5340万/22億20万香港ドル
- 3835.36倍、有効申込252,461件
- 13.39倍、130投資家
- 9社、14,351,310株(公募の62.02%)
- 127億1360万香港ドル
- 3億8880万元/3億6020万元
- 2026年9月1日午前9時(香港時間)
なぜ重要か
今回の香港ロボット上場ラッシュで、ロボット本体ではなく「認識部品」を主力とする企業が第18C章で上場したのは同社が初めてだ。仮条件上限での価格決定、個人向け3835倍、Baillie Giffordが主導したコーナーストーンの顔ぶれは、投資家がヒト型や協働ロボットの組立メーカーだけでなく、身体性AIの部品層にも値を付けることを示した。
財務面の意味も大きい。26年3月末の現金同等物は3億4590万元、25年の営業キャッシュフローは1億740万元の流出だった。目論見書によると上場に伴い償還権付き負債が資本に振り替わり、3月末で25億4480万元あった純負債は純資産に転じる。
競合分析
目論見書は2〜5位の25年の同分野売上高を約1億5000万元、1億3000万元、8000万元、5000万元と推計するが、社名は明かしていない。日本の2社と米国の1社は画像処理と自動化の事業全体では同社よりはるかに大きく、首位はあくまで細分市場での話だ。
日本市場では、キーエンスやファナックなど国内大手が画像処理とロボット制御の両方で強固な顧客基盤を持つ。メックマインドが海外で中国本土の3倍超の単価を得ている事実は、日本の顧客に対しても価格だけで勝負しているわけではないことを示す。日本のシステムインテグレーターにとっては、部品の選択肢が増える一方、国内メーカーの価格決定力には下押し圧力となりうる。
企業価値の背景
会社が開示した上場時時価総額127億1360万香港ドルは、25年売上高3億8880万元に対し、通貨差を考慮しても産業オートメーション銘柄として高い水準にある。23〜25年の年平均成長率46.6%が数年続く前提が織り込まれている。
調達総額はGeek+の27億1162万香港ドルを下回るが、華沿機器人(15億7934万)や埃斯頓(14億8654万)など26年のロボット関連上場を上回る。国際分の13.39倍はGeek+の30.17倍、華沿の16.65倍より低く、機関投資家の需要は個人向けの数字ほど厚くない。オーバーアロットメントが全量行使されれば、公募価格ベースで約3億5300万香港ドルが上乗せされる(MEKAWIRE算出)。
サプライチェーンへの影響
主な調達品はイメージセンサー、レンズ、レーザープロジェクターなどの光学部品と、組み込みプロセッサー、通信モジュール、精密機構部品で、大半を中国で調達する。25年の上位5社の調達比率は24.8%、最大の取引先でも6.3%と分散している。
制約はメモリーだ。AI需要で一部のメモリー半導体の納期が25年末から延びたとして、同社は26年1〜3月期に在庫を前倒しで積み増した。年産能力は約1万8000台で、31年までに約6万台に増やす。日本の部品メーカーにとっては、光学部品や精密部品の新たな需要先になりうる半面、中国サプライチェーンの内製化が進めば参入余地は限られる。
今後の注目点
9月26日に終わった安定操作期間の結果公告で、オーバーアロットメントの行使状況と市場での買い支え規模が分かる。上場後1カ月の株価が公募価格101.70香港ドルを維持したかを判断する材料になる。
27年3月31日までに出る26年通期決算は、米国の大口受注なしで海外比率(25年50.3%)と粗利益率(64.6%)を保てるかの最初の試金石だ。27年2月28日と8月31日のロックアップ解除は需給面の節目となる。
アナリストの見方
見立て:メックマインドは急成長する細分市場の規模首位で、今回の上場で地位を守る資金を得た。ただ株価評価は、同社自身が一部を単発受注によると認める25年の粗利益率と海外比率が続くことを前提にしている。
確信度:中。財務数値は監査済みで、市場順位は独立した調査会社の報告に基づき規模の議論を支える。一方、競合が匿名で米国受注の規模も非開示、26年も赤字を見込み黒字化時期を示していないため、高とはしない。
問うべき論点
25年の米国大口受注の規模はいくらで、26年に追加受注はあったのか。匿名の競合4社はどこで、日本市場での同社の価格水準はどうか。
Mech-GPTとMech-Handの売上のうち継続収入はどれほどで、いつ商業規模に達するのか。オーバーアロットメントは全量行使されたのか。