中 3D 비전 업체 메크마인드, 홍콩 상장 공모가 밴드 최상단 확정… 일반청약 3,835대 1로 23억5천만 홍콩달러 조달
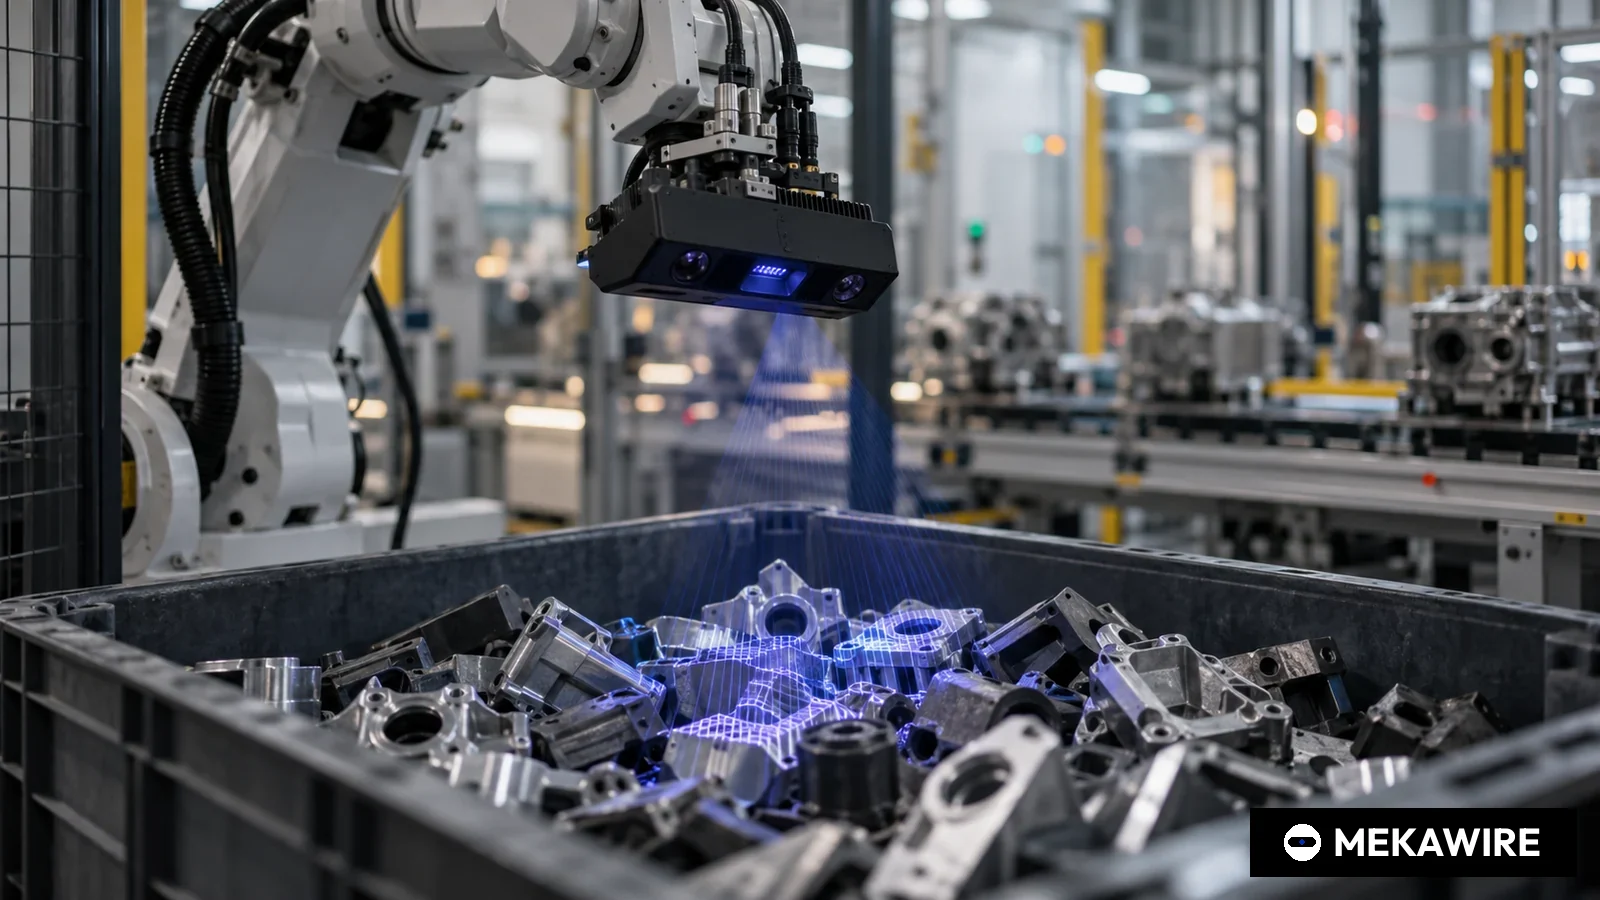
산업용 로봇의 '눈' 역할을 하는 3D 카메라와 비전 소프트웨어를 만드는 중국 메크마인드(梅卡曼德)가 홍콩 증시 상장 공모가를 주당 101.70홍콩달러로 확정해 총 23억5,340만 홍콩달러를 조달했다.
홍콩 일반청약 경쟁률은 3,835.36대 1, 기관 대상 국제 공모는 13.39배를 기록했으며 종목코드 09615로 2026년 9월 1일 오전 9시 거래를 시작했다.
중국 산업용 3D 비전 업체 메크마인드 로보틱스(Mech-Mind Robotics Technologies)가 홍콩증권거래소 메인보드 상장 공모가를 희망 밴드(95.30~101.70홍콩달러) 최상단인 주당 101.70홍콩달러로 확정했다고 2026년 8월 31일 공시한 최종 공모가 및 배정 결과에서 밝혔다. 신주 23,140,590주를 발행해 총 23억5,340만 홍콩달러를 조달했고, 상장 비용 추정치 1억5,320만 홍콩달러를 뺀 순조달액은 22억20만 홍콩달러다. 회사는 H주(종목코드 09615, 약칭 MECH-MIND ROBOT)가 홍콩 시간 9월 1일 화요일 오전 9시 거래를 시작할 예정이라고 했다.
수요는 홍콩 개인투자자에게 집중됐다. 공시에 따르면 당초 1,157,040주였던 일반공모에 유효 청약 252,461건이 몰려 경쟁률이 3,835.36대 1에 달했다. 이에 따라 국제 공모 물량 3,471,090주가 일반공모로 재배정되는 클로백이 발동돼 일반공모 비중이 전체의 20.00%인 4,628,130주로 늘었다. 국제 공모는 130개 기관이 참여해 13.39배 청약됐고 최종 배정 물량은 18,512,460주였다. 안정화 주관사 CLSA는 3,471,060주를 초과배정했으며, 초과배정옵션 행사나 장내 매입으로 9월 26일 안정화 기간 종료 전까지 이를 정리할 수 있다.
코너스톤 투자자 9곳이 전체 공모 주식의 62.02%인 14,351,310주를 받았다. 영국 운용사 베일리 기포드(Baillie Gifford)가 4,629,480주(공모 주식의 20.01%)로 가장 많았고 타이캉생명(泰康人寿)이 3,086,310주로 뒤를 이었다. 인버스(Invus), 제인스트리트(Jane Street), 기살로(Ghisallo), 루이화(Ruihua)가 각 1,157,370주, NGS 슈퍼펀드 771,570주, 이팡다(E Fund) 771,540주, 골든링크(Golden Link)가 462,930주를 배정받았다. 공모가 기준 코너스톤 투자액 합계는 약 14억5,950만 홍콩달러로 MEKAWIRE가 공시 주식수로 계산한 값이다. 공시는 골든링크가 메크마인드 고객사의 자회사이며, 국제 공모 참여사 다이도(DAIDO Co., Ltd., 229,980주)는 또 다른 고객사의 주주라고 밝혔다.
메크마인드는 이익, 매출, 현금흐름 요건(상장규칙 8.05조)을 충족하지 못하는 기술기업을 위한 '챕터 18C' 특례로 상장했다. 회사는 공모가와 상장 후 발행주식 125,011,050주를 기준으로 상장 시점 예상 시가총액을 127억1,360만 홍콩달러(초과배정 제외)로 제시했다. 공동 주관사는 중신건투국제(China Securities International)와 중신증권(홍콩)이다.
- 메크마인드
- 09615
- 2026-09-01
- 101.7
- 2353.4
- 3835.36
- 13.39
- 지커플러스(Geek+)
- 02590
- 2025-07-09
- 16.8
- 2711.62
- 133.62
- 30.17
- 화옌로보틱스
- 01021
- 2026-03-30
- 17
- 1579.34
- 5059.38
- 16.65
- 에스툰
- 02715
- 2026-03-09
- 15.36
- 1486.54
- 19.67
- 3.34
- 엑셀랜드
- 03231
- 2026-09-09
- 14.45
- 650.2
- 140.02
- 0.99
- 도봇
- 02432
- 2024-12-23
- 18.8
- 752
- 9.25
- 2.64
각 발행사가 HKEXnews에 공시한 최종 공모가 및 배정 결과 기준. 총조달액은 초과배정옵션 행사 전, 지커플러스 청약 배수는 공모 규모 조정 옵션 반영 전. 추정치 아닌 공시치.
2026년 10월 3일 기준
회사는 사오톈란(邵天蘭) 회장 겸 최고경영자가 공동창업자 푸아오(付傲), 딩유솽(丁有爽)과 함께 2016년 9월 세웠고 등기상 본사는 허베이성 슝안신구에 있다. 증권신고서(투자설명서)에 따르면 주력 제품은 로봇 피킹, 조립용 '메크아이(Mech-Eye)' 산업용 3D 카메라와 이를 구동하는 Mech-Vision, Mech-Viz, Mech-DLK 소프트웨어, 검사, 계측용 3D 레이저 프로파일러와 Mech-MSR 소프트웨어다. 초기 단계 제품으로 멀티모달 대형모델 Mech-GPT와 다섯 손가락 로봇손 Mech-Hand도 내놨다. 2025년 매출의 81.5%가 시스템 통합(SI) 업체를 통해 발생했다.
투자설명서상 매출은 2023년 1억8,080만 위안, 2024년 2억6,880만 위안, 2025년 3억8,880만 위안으로 늘었고 2026년 1분기에는 1억690만 위안으로 전년 동기(6,180만 위안) 대비 73.1% 증가했다. 매출총이익률은 3년 새 39.1%에서 64.6%로 뛰었다. 판매 대수는 3,690대, 6,103대, 8,669대로 증가했다. 2025년 순손실은 3억6,020만 위안으로 2024년(2억8,330만 위안)보다 커졌지만 회사는 시리즈 D와 프리IPO 투자자에게 부여한 상환권 관련 부채 평가액 변동 2억920만 위안이 주원인이라고 설명했다. 이를 제외한 비IFRS 조정 순손실은 2023년 3억3,440만 위안에서 2025년 1억900만 위안으로 줄었다.
- 매출(백만 위안)
- 180.8
- 268.8
- 388.8
- 106.9
- 매출총이익률(%)
- 39.1
- 51.1
- 64.6
- 64.8
- 순손실(백만 위안)
- -401
- -283.3
- -360.2
- -56.8
- 조정 순손실, 비IFRS(백만 위안)
- -334.4
- -214.3
- -109
- -33.5
- 판매 대수(대)
- 3690
- 6103
- 8669
- 2485
- 해외 매출(백만 위안)
- 58.6
- 97.7
- 195.5
- 47.1
출처: 2026년 8월 24일자 메크마인드 투자설명서. 조정 순손실은 상환권 부채 평가 변동, 주식보상비용, 상장비용을 제외한 회사 정의 기준. 추정치 아닌 공시치.
2026년 10월 3일 기준
해외 매출이 수익성 개선을 이끌었다. 2025년 해외 매출은 1억9,550만 위안으로 전체의 50.3%를 차지했다. 해외 매출총이익률은 79.2%로 중국 본토(49.8%)를 크게 웃돌았는데, 회사는 미국 고객사 한 곳의 대형 단일 주문이 영향을 줬으며 이를 추세로 봐서는 안 된다고 명시했다. 대당 평균판매가격은 해외 9만4,300위안, 중국 본토 2만9,300위안으로 세 배 이상 차이가 났다. 투자설명서는 한국과 일본을 포함한 약 50개 국가, 지역에 제품을 판매했다고 밝혔고, 회사는 2025년 서울에서 열린 스마트공장, 자동화산업전에도 참가했다.
투자설명서에 인용된 중국 컨설팅사 CIC 보고서는 메크마인드를 2025년 'AI+3D 비전 기반 로봇 부품' 세계 시장에서 매출(약 3억8,900만 위안, 점유율 약 22.1%)과 출하량 모두 1위로 평가했다. 2~5위는 실명을 밝히지 않았으나 1958년과 1974년 설립된 도쿄증시 상장 일본 기업 두 곳, 1981년 설립된 나스닥 상장 미국 머신비전 기업, 2018년 설립된 중국 비상장사로 소개했다. 상위 5개사 합산 점유율은 약 45.4%다.
한국 업계에 주는 시사점도 있다. 두산로보틱스, 레인보우로보틱스 같은 국내 로봇 상장사는 로봇 완제품이 중심이고, 로봇에 붙는 3D 비전과 AI 소프트웨어를 표준 부품으로 만들어 해외에 파는 모델로 상장한 사례는 찾기 어렵다. 메크마인드가 해외에서 중국 대비 세 배 이상 비싼 값을 받는다는 점은 국내 SI 업체와 로봇 제조사가 비전 부품을 조달할 때 중국산 선택지가 이미 가격과 성능 양면에서 비교 대상이 됐음을 보여준다.
회사는 순조달액을 연구개발(31.8%), 제품군, 적용 분야 확대(25.2%), 해외 확장, 상용화(29.4%), 생산능력 확충(5.0%), 운영자금(8.6%)에 쓸 계획이다. 현재 연간 약 1만8,000대인 생산능력을 2031년까지 약 6만 대로 늘리겠다고 밝혔다. 다만 2026년에도 순손실을 예상했고, 메모리 반도체 선매입 탓에 2026년 1분기 월평균 현금 소진액이 2,430만 위안으로 전년 동기(1,030만 위안)의 두 배를 넘었다. 코너스톤 보호예수는 2027년 2월 28일, 창업자와 기존 주주 보호예수는 중국 법규에 따라 2027년 8월 31일 끝난다.
MEKAWIRE 분석
메크마인드는 '로봇의 눈'을 표준 부품으로 파는 가장 순수한 상장 종목이 됐지만, 그 프리미엄은 2025년 미국 고객 한 곳이 부풀린 해외 가격에 기대고 있다.
근거는 투자설명서에 있다. 판매량이 늘면서 매출총이익률이 2년 새 25.5%포인트 올랐고 조정 순손실은 3분의 2가량 줄었다. 표에 담은 홍콩 로봇 상장사 6곳 가운데 로봇 완제품이 아닌 센서, 소프트웨어 계층을 파는 곳은 메크마인드뿐이다. 누적 2만9,000대 이상 설치 실적은 딥러닝 비전 도구를 고도화할 데이터 기반이 된다.
가장 강한 반론은 2025년 이익률과 해외 비중이 모두 회사 스스로 '추세가 아니다'라고 한 미국 대형 주문 한 건에 힘입었다는 점이다. 이를 빼면 중국 본토 사업에 가까워지는데, 본토 평균가격은 2023년 4만3,300위안에서 2025년 2만9,300위안으로 떨어졌고 이익률은 50% 안팎이다. 2025년 매출 3억8,880만 위안에 시가총액 127억 홍콩달러는 되돌림을 감당할 여지가 크지 않다.
강세 시나리오: 해외 주문처가 다변화되고 Mech-GPT와 Mech-Hand가 휴머노이드, 이동형 매니퓰레이터용 인지, 조작 스택으로 자리 잡으며, 공모 자금으로 생산능력 6만 대 체제를 갖춘다. 영업 레버리지가 유지돼 적자 폭이 빠르게 줄어든다.
약세 시나리오: 중국 내 가격 경쟁이 수출 시장으로 번지고 로봇 제조사들이 3D 센싱을 내재화하면서 2025년 이익률이 고점으로 판명된다. 2027년 2월 코너스톤, 8월 기존 주주 보호예수가 풀리면 주주 구성이 크게 바뀔 수 있다.
주목할 신호:
- 9월 26일 안정화 기간 종료 뒤 나올 초과배정옵션 행사 결과 공시(최대 3,471,060주)
- 2027년 3월 31일까지 발표될 2026년 연간 실적의 해외 매출 비중과 매출총이익률 64% 유지 여부
- 2027년 2월 28일 코너스톤 보호예수 해제, 2027년 8월 31일 창업자, 기존 주주 보호예수 해제
- 09615 (홍콩 메인보드, 챕터 18C)
- 101.70홍콩달러 (밴드 95.30~101.70홍콩달러 최상단)
- 23,140,590주 (초과배정 3,471,060주)
- 23억5,340만 / 22억20만 홍콩달러
- 3,835.36대 1 (유효 청약 252,461건)
- 13.39배, 130개 기관
- 9곳, 14,351,310주 (공모의 62.02%)
- 127억1,360만 홍콩달러
- 3억8,880만 / 3억6,020만 위안
- 2026년 9월 1일 오전 9시(홍콩 시간)
왜 중요한가
이번 상장은 최근 홍콩 로봇 기업 상장 행렬에서 로봇 완제품이 아니라 '인지 부품'을 핵심 제품으로 하는 회사가 챕터 18C로 입성한 첫 사례다. 공모가 최상단 확정, 일반청약 3,835대 1, 베일리 기포드가 이끈 코너스톤 구성은 투자자가 휴머노이드나 협동로봇 조립사뿐 아니라 체화 AI의 부품 계층에도 값을 쳐준다는 신호다.
재무 구조 측면에서도 의미가 크다. 2026년 3월 말 현금성 자산은 3억4,590만 위안, 2025년 영업현금 유출은 1억740만 위안이었다. 투자설명서에 따르면 상장과 함께 상환권 부채가 자본으로 재분류돼 3월 말 25억4,480만 위안의 순부채가 순자산으로 바뀐다. 22억 홍콩달러 순조달은 재무구조 자체를 다시 짜는 수준이다.
경쟁사 비교
투자설명서는 2~5위 경쟁사의 2025년 해당 부문 매출을 각각 약 1억5,000만, 1억3,000만, 8,000만, 5,000만 위안으로 추정했지만 실명은 밝히지 않았다. 일본 상장사 두 곳과 미국 나스닥 상장사는 머신비전, 자동화 사업 전체로 보면 훨씬 큰 회사여서, 메크마인드의 1위는 좁은 틈새 시장에서의 1위로 읽어야 한다.
한국 시장에서 경쟁 구도는 다르다. 국내 로봇 제조사와 SI 업체에 메크마인드는 경쟁자라기보다 공급자이고, 해외 평균가격이 중국 본토의 세 배 이상이라는 점은 한국 고객이 받는 가격 수준을 가늠하게 한다. 실질적 위협은 로봇 제조사의 비전 내재화로, 이는 국내외 모두에서 독립 비전 부품 시장을 줄일 수 있다.
밸류에이션 맥락
회사가 제시한 상장 시 시가총액은 127억1,360만 홍콩달러다. 2025년 매출 3억8,880만 위안과 비교하면 통화 차이를 감안해도 산업 자동화 업종 기준으로 높은 배수이며, 2023~2025년 연평균 46.6% 성장률이 몇 년 더 이어진다는 가정이 깔려 있다.
총조달액은 지커플러스(27억1,162만 홍콩달러)보다 적지만 화옌(15억7,934만), 에스툰(14억8,654만) 등 2026년 홍콩 로봇 상장사를 웃돈다. 다만 국제 공모 13.39배는 지커플러스(30.17배)와 화옌(16.65배)보다 낮아, 기관 수요의 깊이는 일반청약 숫자만큼 두껍지 않았다. 초과배정옵션이 전부 행사되면 공모가 기준 약 3억5,300만 홍콩달러가 추가된다(MEKAWIRE 계산).
공급망 파급
주요 매입 품목은 카메라 센서, 렌즈, 레이저 프로젝터 같은 광학 부품과 임베디드 프로세서, 통신 모듈, 정밀 기구 부품이며 대부분 중국에서 조달한다. 2025년 상위 5개 공급사 비중은 24.8%, 최대 공급사는 6.3%로 특정 공급사 의존도는 낮다.
병목은 메모리다. 회사는 AI 수요로 2025년 말부터 일부 메모리 반도체 납기가 길어져 2026년 1분기 재고를 선매입했다고 밝혔다. 글로벌 메모리 수급이 이 회사의 원가와 현금흐름에 직접 영향을 준다는 뜻이다. 생산능력은 현재 약 1만8,000대로, 2031년 약 6만 대 목표에 공모 자금 5.0%를 배정했다.
지켜볼 신호
9월 26일 끝난 안정화 기간의 결과 공시에서 초과배정옵션 행사 여부와 장내 매입 규모가 드러난다. 첫 한 달 주가가 공모가 101.70홍콩달러를 지켰는지 판단하는 근거가 된다.
2027년 3월 31일까지 나올 2026년 연간 실적은 미국 대형 주문 없이 해외 비중(2025년 50.3%)과 이익률(64.6%)을 유지할 수 있는지 보여줄 첫 시험대다. 2027년 2월 28일 코너스톤, 8월 31일 기존 주주 보호예수 해제가 물량 부담 변수다.
애널리스트 시각
논지: 메크마인드는 빠르게 크는 좁은 로봇 부품 시장의 규모 1위이고 이번 공모로 그 지위를 지킬 재무 여력을 확보했다. 그러나 밸류에이션은 회사 스스로 일부가 단일 주문에서 나왔다고 밝힌 2025년 이익률과 해외 비중이 지속된다고 가정한다.
신뢰도: 중간. 재무 수치는 감사를 거쳤고 시장 순위는 투자설명서용 독립 컨설팅 보고서에서 나와 규모 논리를 뒷받침한다. 다만 경쟁사가 익명이고 미국 주문 규모가 공개되지 않았으며, 회사가 2026년 순손실을 예고하고 흑자 전환 시점을 제시하지 않아 높음으로 보기는 어렵다.
따져봐야 할 질문
2025년 미국 단일 주문의 규모는 얼마였고 2026년 재주문이 있었나. 익명 처리된 경쟁사 네 곳은 어디이며 한국, 일본 시장에서 메크마인드의 가격은 어느 수준인가.
Mech-GPT와 Mech-Hand 매출 가운데 반복 매출은 얼마이며 언제 상용 규모에 이르나. 초과배정옵션은 전량 행사됐나.