梅卡曼德港股IPO按区间上限定价募资23.5亿港元,公开发售超购3835倍
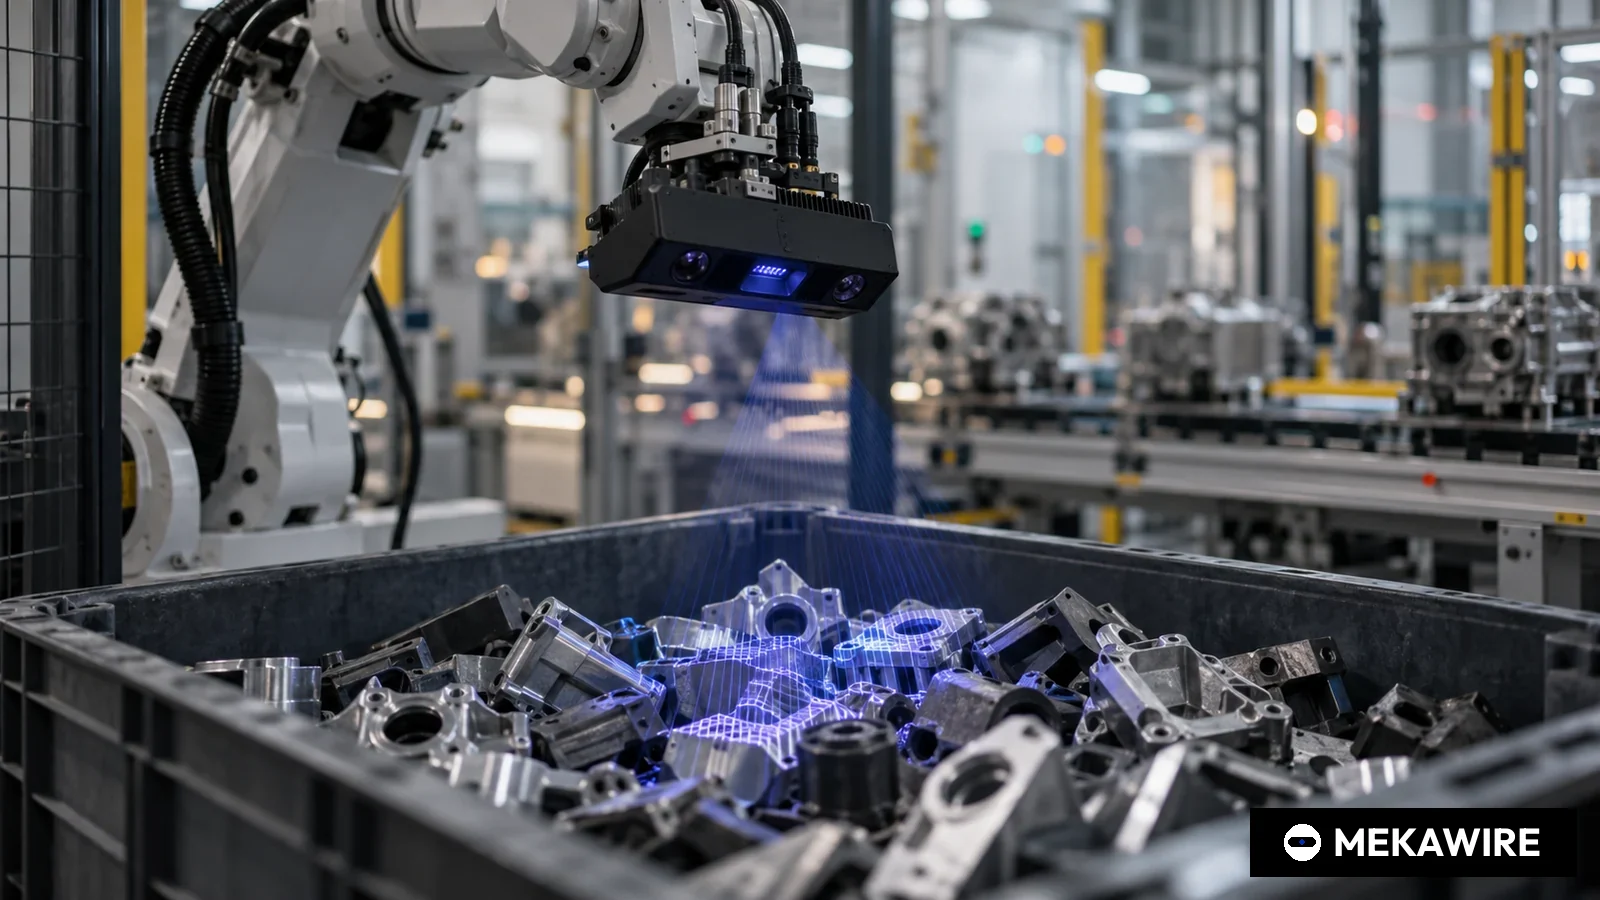
工业3D视觉与机器人“眼脑”部件供应商梅卡曼德以每股101.70港元、即招股区间上限完成香港上市定价,未计超额配股权募资总额23.534亿港元。香港公开发售获3835.36倍认购,国际配售获13.39倍认购,H股(股份代号09615)定于2026年9月1日上午9时开始买卖。
梅卡曼德(雄安)机器人科技股份有限公司8月31日发布的最终发售价及配发结果公告显示,公司以每股101.70港元发行23,140,590股H股,定价位于95.30港元至101.70港元招股区间的上限。全球发售所得款项总额为23.534亿港元,扣除估计上市开支1.532亿港元后,净额为22.002亿港元。公告称,H股预期于香港时间2026年9月1日(星期二)上午9时在联交所主板开始买卖,股份代号09615,简称MECH-MIND ROBOT。
散户认购极为踊跃。香港公开发售初始仅1,157,040股,却收到252,461份有效申请,认购倍数达3835.36倍,触发回拨机制,从国际配售回拨3,471,090股,公开发售最终增至4,628,130股,占全球发售的20.00%。国际配售共有130名承配人,认购13.39倍,最终分配18,512,460股。稳定价格操作人中信里昂(CLSA)超额分配3,471,060股,可通过行使超额配股权或在二级市场买入补足,稳定价格期于9月26日结束。
九名基石投资者合计认购14,351,310股,占发售股份的62.02%。柏基投资(Baillie Gifford)认购4,629,480股,占发售股份的20.01%,居首;泰康人寿认购3,086,310股;Invus、Jane Street、Ghisallo及瑞华(Ruihua)各认购1,157,370股;NGS Super Fund认购771,570股,易方达(E Fund)771,540股,Golden Link 462,930股。按发售价计算,基石认购总额约14.595亿港元,为MEKAWIRE根据披露股数计算。公告还披露,Golden Link为公司某客户的子公司,国际配售承配人DAIDO Co., Ltd.(获配229,980股)为另一客户的股东。
公司依据《上市规则》第18C章以特专科技公司身份上市,原因是无法满足第8.05条的盈利、收入或现金流测试。按发售价及上市后已发行股份125,011,050股计算,公司披露的上市时预期市值为127.136亿港元(未计超额配股权)。联席保荐人为中信建投(国际)融资有限公司与中信证券(香港)有限公司。
- 梅卡曼德
- 09615
- 2026-09-01
- 101.7
- 2353.4
- 3835.36
- 13.39
- 极智嘉
- 02590
- 2025-07-09
- 16.8
- 2711.62
- 133.62
- 30.17
- 华沿机器人
- 01021
- 2026-03-30
- 17
- 1579.34
- 5059.38
- 16.65
- 埃斯顿
- 02715
- 2026-03-09
- 15.36
- 1486.54
- 19.67
- 3.34
- Excelland Robotics (Wuxi)
- 03231
- 2026-09-09
- 14.45
- 650.2
- 140.02
- 0.99
- 越疆科技
- 02432
- 2024-12-23
- 18.8
- 752
- 9.25
- 2.64
数据均来自各发行人在披露易发布的最终发售价及配发结果公告;所得款项总额为行使超额配股权前;极智嘉认购倍数为计及发售量调整权前。均为披露数据,非估算。
截至 2026年10月3日
梅卡曼德由邵天兰于2016年9月创立,联合创始人为付傲与丁有爽,注册总部位于河北雄安新区。招股书将其定位为智能机器人部件供应商:一是智能机器人引导产品,包括Mech-Eye工业级3D相机及配套的Mech-Vision、Mech-Viz、Mech-DLK软件;二是智能检测与测量产品,包括Mech-Eye 3D激光轮廓仪与Mech-MSR软件;三是处于早期商业化阶段的多模态大模型Mech-GPT与五指仿生灵巧手Mech-Hand。2025年81.5%的收入来自系统集成商,直销仅占18.5%。
招股书显示,公司收入由2023年的1.808亿元增至2024年的2.688亿元和2025年的3.888亿元,2026年一季度收入1.069亿元,同比增长73.1%。毛利率三年间由39.1%升至64.6%。销量由3,690台增至6,103台、8,669台,2026年一季度为2,485台。2025年期内亏损3.602亿元,较2024年的2.833亿元扩大,公司解释主要源于D轮及Pre-IPO轮投资者赎回权所致的赎回负债账面值变动2.092亿元;剔除该项及股份支付、上市开支后的经调整亏损由2023年的3.344亿元收窄至2025年的1.090亿元。
- 收入(人民币百万元)
- 180.8
- 268.8
- 388.8
- 106.9
- 毛利率(%)
- 39.1
- 51.1
- 64.6
- 64.8
- 期内亏损(人民币百万元)
- -401
- -283.3
- -360.2
- -56.8
- 经调整亏损,非国际财务报告准则(人民币百万元)
- -334.4
- -214.3
- -109
- -33.5
- 销量(台)
- 3690
- 6103
- 8669
- 2485
- 境外收入(人民币百万元)
- 58.6
- 97.7
- 195.5
- 47.1
来源:梅卡曼德2026年8月24日招股书。经调整亏损按公司定义剔除赎回负债账面值变动、股份支付及上市开支。均为披露数据,非估算。
截至 2026年10月3日
海外业务是利润率改善的关键。2025年境外收入1.955亿元,占总收入的50.3%。当年境外毛利率高达79.2%,中国内地为49.8%;招股书特别说明,一名美国客户的单笔大额订单推高了当年境外占比,不应视为趋势。平均售价差距更为明显:2025年境外每台9.43万元,中国内地仅2.93万元,后者较2023年的4.33万元持续下滑,公司称系主动下调成熟型号价格以应对国内竞争。前五大客户占2025年收入的39.3%,最大客户占15.0%。招股书列举的客户包括宁德时代、比亚迪、美的和富士康。
从国内产业链看,梅卡曼德的上游以中国供应商为主,采购项目包括图像传感器、镜头、激光投影器等光学器件,嵌入式处理器、通信模组等电子元件及精密结构件。2025年前五大供应商占采购额24.8%,单一最大供应商仅6.3%。下游则是埃斯顿、越疆、华沿等国产机器人本体厂商及大量系统集成商所在的应用生态。同为国产3D视觉企业的奥比中光已于2022年在科创板上市,梅卡曼德登陆港股后,A股与港股各有一家3D视觉上市标的。
招股书引用灼识咨询(CIC)报告称,2025年梅卡曼德在全球“AI+3D视觉引导非特种智能机器人部件”市场收入约3.89亿元,市场份额约22.1%,按收入和出货量均排名第一。第二至第五名未具名,分别为1958年和1974年成立的两家东京上市日企、1981年成立的纳斯达克上市美国机器视觉公司及2018年成立的中国民营3D视觉企业,前五名合计份额约45.4%。招股书同时指出,中国内地市场集中度较高,国产供应商凭借价格、交付与本地化服务持续提升份额。
募集资金净额将按比例用于研发(31.8%)、丰富产品组合与应用场景(25.2%)、拓展全球业务与商业化(29.4%)、扩充产能与提升运营效率(5.0%)以及营运资金(8.6%)。公司现有年产能约1.8万台,计划到2031年逐步扩至约6万台。风险方面,公司预计2026年仍将录得净亏损;因提前备货存储芯片,2026年一季度月均现金消耗升至2,430万元,上年同期为1,030万元。基石投资者禁售期至2027年2月28日,创始人及全体现有股东依中国法律禁售至2027年8月31日。
MEKAWIRE 分析
梅卡曼德已成为资本市场上押注“机器人感知标准化部件”最纯粹的标的,但其估值溢价部分建立在2025年被单一美国客户抬高的海外价格之上。
支持这一判断的证据来自招股书:销量放大带动毛利率两年提升25.5个百分点,经调整亏损收窄约三分之二;在我们对比的六家港股机器人公司中,只有梅卡曼德出售的是感知与软件层而非机器人本体。累计部署逾2.9万台设备,为其深度学习视觉工具积累了新进入者难以复制的数据基础。
最有力的反方观点是,2025年的毛利率和海外占比都受益于一笔公司自己也承认不具代表性的美国订单。剔除后,业务更接近国内形态:内地均价两年间从4.33万元跌至2.93万元,毛利率约五成。以2025年3.888亿元收入对应127亿港元市值,留给均值回归的空间有限。
乐观情形:海外客户由单一大单走向多元,Mech-GPT与Mech-Hand让公司从相机供应商升级为人形机器人与移动操作机器人的感知加操作套件,募资支撑产能迈向6万台,经营杠杆持续释放,亏损快速收窄。
悲观情形:国内价格战蔓延至出口市场,本体厂商自研3D感知,2025年毛利率被证明是阶段性高点;2027年2月基石解禁、8月全体现有股东解禁,股东结构可能在业务兑现前大幅变化。
值得关注的信号:
- 9月26日稳定价格期结束后的超额配股权行使公告(最多3,471,060股)。
- 2027年3月31日前披露的2026年全年业绩中境外收入占比及毛利率能否维持在64%附近。
- 2027年2月28日基石禁售期届满,2027年8月31日创始人及现有股东禁售期届满。
- 09615(主板,第18C章)
- 101.70港元(区间95.30至101.70港元上限)
- 23,140,590股H股(超额分配3,471,060股)
- 23.534亿港元/22.002亿港元
- 超购3835.36倍,有效申请252,461份
- 认购13.39倍,承配人130名
- 9名,合计14,351,310股,占发售股份62.02%
- 127.136亿港元
- 3.888亿元/3.602亿元
- 2026年9月1日上午9时(香港时间)
为何重要
在本轮港股机器人上市潮中,梅卡曼德是首家以“感知部件”而非整机为核心产品、按第18C章上市的公司。区间上限定价、3835倍公开认购以及柏基领衔的基石阵容表明,资金愿意为具身智能的部件层定价,而不仅仅追逐人形机器人或协作机器人整机。
此次募资对公司资产负债表是重塑性的。截至2026年3月31日,公司现金及现金等价物3.459亿元,2025年经营活动现金净流出1.074亿元;招股书称上市后赎回负债将重分类为权益,3月末25.448亿元的净负债将转为净资产。
竞争对手分析
招股书对第二至第五名竞争对手只给出约1.5亿、1.3亿、0.8亿和0.5亿元的2025年细分收入估计,未披露名称。其中两家日企和一家美国企业的机器视觉及自动化业务整体规模远大于梅卡曼德,因此“第一”应理解为细分赛道内的第一。
国内竞争的关键在价格与集成方式。内地均价持续下行说明国产3D视觉已进入规模化价格竞争;同时,埃斯顿、越疆、华沿等本体厂商既是潜在客户,也可能向上游自研视觉,挤压独立“眼脑”部件的空间。国产2018年成立的未具名竞争者约2.8%的份额,显示赛道内追赶者仍有一定体量。
估值背景
公司披露的上市市值为127.136亿港元,对应2025年3.888亿元收入,即便考虑汇率差异,在工业自动化板块中也属高倍数,隐含市场对2023至2025年46.6%复合增速延续数年的预期。
募资总额低于极智嘉的27.1162亿港元,但高于华沿(15.7934亿港元)、埃斯顿(14.8654亿港元)等2026年港股机器人新股。国际配售13.39倍,低于极智嘉的30.17倍和华沿的16.65倍,机构需求深度不及散户数字所显示。若超额配股权全数行使,按发售价可再募约3.530亿港元(MEKAWIRE计算)。
供应链影响
公司主要采购光学器件、电子元件及结构件,供应商多在中国,集中度低。这意味着国内光学与电子产业链的成本下降会直接传导到其内地定价,也解释了公司为何能在价格下调的同时提升毛利率。
存储芯片是当前瓶颈。招股书称受AI需求拉动,部分存储芯片交期自2025年末延长,公司于2026年一季度提前备货。产能方面,现有约1.8万台年产能将在2031年前扩至约6万台,募资中5.0%用于产能建设,规模远小于研发与海外拓展的投入。
后续看点
9月26日稳定价格期结束后,公司须公告超额配股权行使情况及稳价买入规模,这将反映上市首月股价相对101.70港元发售价的表现。
2027年3月31日前披露的2026年年报是检验海外占比(2025年50.3%)与毛利率(64.6%)在没有美国大单情况下能否维持的第一次机会。2027年2月28日基石解禁及8月31日全体现有股东解禁是两大供给事件。
分析师观点
论点:梅卡曼德是一个高速增长细分赛道的规模龙头,IPO为其提供了守住地位的资金,但估值默认2025年的毛利率与海外占比可以持续,而公司自己承认其中部分来自单笔订单。
信心水平:中等。财务数据经审计,市场排名出自独立咨询机构,支撑规模论点;但竞争者匿名、美国订单金额未披露,且公司预计2026年仍亏损、未给出盈利时间表,因此不给高信心。
值得追问的问题
2025年美国单笔订单规模多大,2026年是否有复购?四家匿名竞争者分别是谁,梅卡曼德在海外的价格优势能维持多久?
Mech-GPT与Mech-Hand中有多少属于可重复收入,何时进入规模商业化?超额配股权是否全数行使?