日本机器人控制软件公司Mujin完成D轮首次交割,募资2.33亿美元,NTT与卡塔尔投资局联合领投
总部位于东京的Mujin于2025年12月2日宣布完成D轮融资首次交割,金额364亿日元(2.33亿美元),其中股权融资1.33亿美元由NTT集团与卡塔尔投资局(QIA)联合领投,另有1亿美元来自日本金融机构贷款。公司计划将资金用于MujinOS产品化及欧美市场拓展,并计划于2026年完成第二次交割。
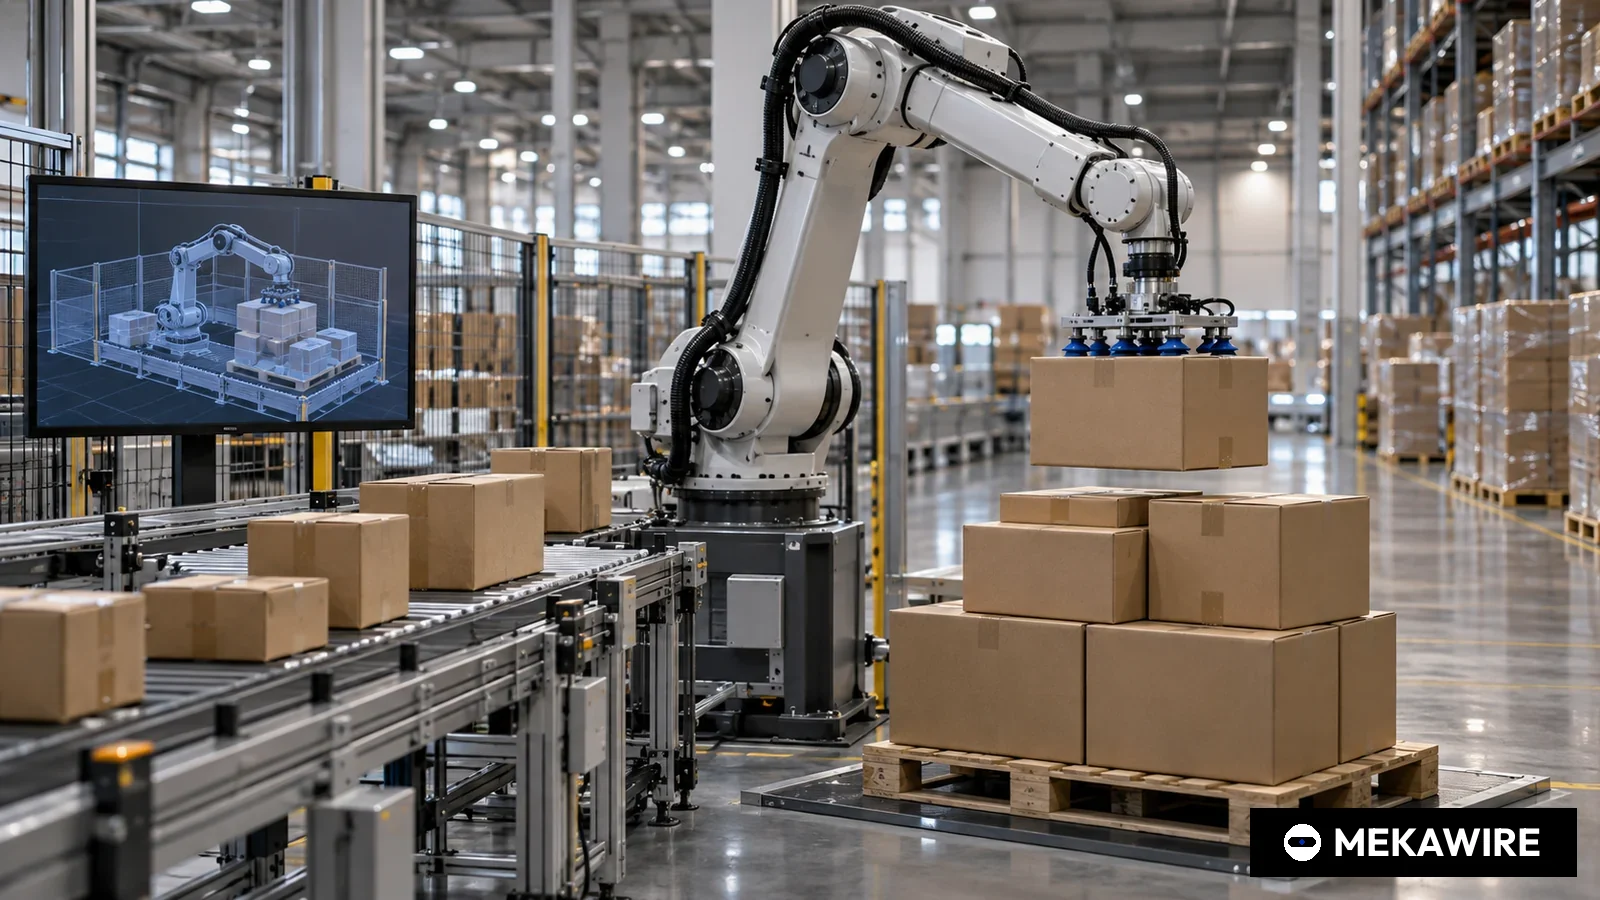
日本机器人控制软件企业Mujin于2025年12月2日宣布,已完成D轮融资的首次交割,金额为364亿日元,折合2.33亿美元。股权部分由NTT集团与卡塔尔投资局(QIA)联合领投。公司表示,现有投资方已表达追加投资意向,第二次交割计划于2026年进行。
本轮融资由股权和债务两部分构成。根据Mujin的日文新闻稿,股权融资为209亿日元,债务融资为155亿日元;英文新闻稿对应的金额分别为1.33亿美元和1亿美元。公司称,本次交割后累计融资额达到596亿日元,即4.11亿美元。Mujin未披露估值,NTT也未公布其持股比例。
除NTT和QIA外,三菱HC Capital Realty和Salesforce Ventures也参与了股权融资。债务部分以银团贷款形式提供,参与方包括青空银行、瑞穗银行、三井住友信托银行、横滨银行、商工组合中央金库以及多家地方银行。Mujin表示,现有投资方美国Pegasus Tech Ventures和埃森哲(Accenture)已表示将在第二次交割中追加投资。
NTT明确表示此次并非单纯的财务投资。NTT与NTT Docomo Business在2025年12月1日的公告中称,已通过第三方定向增资与Mujin建立资本业务合作关系。双方将把通信、云和AI技术与Mujin的机器人控制技术相结合,联合开发物流和制造解决方案,就现场运营以及网络、安全、云等数字基础设施提供联合咨询,开展数字化业务流程外包(BPO)服务,并探索利用生成式AI和人机交互(HRI)技术的新业务。NTT社长岛田明表示,将借助IOWN光网络和计算平台等资产,与Mujin共同推进AI与机器人的升级。
交易的核心是MujinOS。Mujin将其定义为一个统一的智能控制平台,可整合机器人移动、拣选、存储和仓库执行系统(WES)软件,并兼容多家制造商的机器人。据公司介绍,该系统依托实时数字孪生、感知和运动规划技术,无需示教或编程即可部署机器人。其应用场景包括订单履约、码垛、拆垛、料箱拣选、机床上下料、卸车、仓库执行系统和机器人集群管理。
Mujin计划将资金用于四个方向,即扩充MujinOS产品线、加快数字孪生技术落地、加强欧洲和北美市场开拓、在全球范围扩大工程人才招聘。英文新闻稿还提到将组建区域性的工程、服务和支持团队,并建立认证系统集成商网络。联合创始人兼首席执行官泷野一征表示,公司将依托14年积累的工业自动化技术,通过产品化和战略合作加速海外扩张;联合创始人Rosen Diankov则表示,本轮融资将加速公司向可规模化、以产品为核心的业务模式转型。
Mujin成立于2011年7月,总部位于东京千代田区,美国总部位于佐治亚州萨旺尼,并在欧洲和中国设有办公室。公司称其客户覆盖零售、电商、食品饮料、快消品和第三方物流行业。Mujin尚未上市,其2023年9月的C轮及同年12月的追加融资均未披露MEKAWIRE可以核实的金额。
与海外同行近期公开的融资相比,本轮规模可作参照。法国Exotec于2022年1月完成3.35亿美元D轮融资,并公布投后估值20亿美元。Dexterity于2021年10月以股权加债务方式融资1.4亿美元,Locus Robotics于2022年11月完成1.17亿美元F轮,Nimble Robotics于2024年10月完成1.06亿美元C轮,英国Dexory于2025年10月完成1亿美元C轮。若仅计算股权部分,Mujin本轮规模小于Exotec。
- Mujin
- JP
- D轮首次交割(股权加债务)
- 233
- 无数据
- 2025-12-02
- Exotec
- FR
- D轮
- 335
- 2000
- 2022-01-17
- Dexterity
- US
- B轮(股权加债务)
- 140
- 无数据
- 2021-10-13
- Locus Robotics
- US
- F轮
- 117
- 无数据
- 2022-11-29
- Nimble Robotics
- US
- C轮
- 106
- 无数据
- 2024-10-23
- Dexory
- GB
- C轮
- 100
- 无数据
- 2025-10-14
金额以各公司披露为准;Mujin与Dexterity含债务。投后估值仅列已披露者。均为披露数据,非估算。
截至 2026年10月1日
对中国产业链而言,这笔交易值得关注。中国仓储机器人企业多以整套系统出海,例如极智嘉(Geek+)已于2025年7月在港交所上市,海柔创新曾在2021年9月合并完成C轮和D轮共2亿美元融资。Mujin走的是另一条路线,即不制造本体,而是以统一控制层调度多品牌设备。若这一模式在欧美获得认可,中国本体厂商在海外项目中可能需要与第三方控制软件对接,议价权也可能向软件层转移。
- 股权
- 20.9
- 133
- 57.1
- 债务
- 15.5
- 100
- 42.9
- 首次交割合计
- 36.4
- 233
- 100
- 累计融资(含本次)
- 59.6
- 411
- 无数据
日元数据来自Mujin日文新闻稿,美元数据来自英文新闻稿。比例 = 该部分美元金额 / 233。累计额含本次交割。除比例外均为披露数据。
截至 2026年10月1日
MEKAWIRE 分析
Mujin的D轮押注的是仓储机器人价值将从硬件转向统筹调度的控制软件,而NTT借此为日本产业界在这一层级取得了入口。
证据在交易结构之中。资金用途集中于产品、云和集成商网络,而非扩建工厂;Mujin自己也把目标表述为向产品型业务转型。NTT公告列出的咨询、网络、安全、云和BPO服务,是与MujinOS配套销售的业务,而非机器人本体。卡塔尔主权基金与Salesforce风投部门的加入,则带来了日本银行团难以单独提供的资本和海外渠道。
最有力的反驳是首次交割中有43%是债务。无论MujinOS收入增长快慢,贷款都必须偿还;估值未披露,外界也无法判断本轮股权价格相较2023年C轮是溢价还是折价。Mujin在两份新闻稿中均未披露收入、装机量或客户数量,向软件化盈利模式的转型目前仍停留在计划层面。
乐观情景。NTT的销售网络为面临用工短缺的日本制造和物流企业打开大门,2026年第二次交割在埃森哲和Pegasus参与下以更高价格完成,欧美集成商将MujinOS作为标准控制层。
悲观情景。新市场的集成工作依旧高度依赖人力,扩张放缓,债务负担限制投入;Exotec、Locus以及中国大型仓储机器人企业以整套系统抢占预算,削弱第三方控制层的必要性。
值得关注的信号。
- 计划于2026年进行的D轮第二次交割及其投资方名单。
- 根据2025年12月1日合作协议,NTT与Mujin在2026年内推出的首个物流或制造联合方案。
- 截至2026年下半年,Mujin在欧洲和北美的招聘及集成商认证进展。
- 2025年12月2日16:45(日本时间)
- D轮首次交割
- 364亿日元(2.33亿美元)
- 209亿日元(1.33亿美元)
- 155亿日元(1亿美元),日本金融机构
- NTT集团(NTT、NTT Docomo Business)与卡塔尔投资局
- 三菱HC Capital Realty、Salesforce Ventures
- 596亿日元(4.11亿美元)
- 未披露
- 计划2026年第二次交割
为何重要
这笔交易清楚表明,日本大型企业集团把机器人控制软件,而非机器人硬件,视为工厂和仓储自动化中的战略资产。作为电信运营商,NTT买入的不是机械臂或移动机器人,而是决定多品牌设备如何协同运转的控制层。这与NTT把IOWN光网络和边缘计算定位为具身智能基础设施的战略相吻合。
对Mujin而言,本轮融资使其有条件改变商业模式。公司强调向产品型业务转型,意味着此前项目制工程在销售方式中占据重要位置。1.33亿美元股权资金为其把MujinOS打磨成可复制的产品、建立无需同比例扩充人手的集成商渠道争取了时间。
从中国视角看,这为海外市场如何为第三方控制软件定价提供了参照。中国企业的仓储机器人在海外多以整套方案交付,Mujin的融资显示,资本同样愿意押注跨品牌的调度层。
竞争对手分析
Mujin在两条战线上竞争。面对Exotec、AutoStore、Symbotic以及中国的极智嘉和海柔创新等整套系统供应商,它主张客户不应被单一硬件体系锁定;面对Dexterity、Nimble、Covariant和Plus One Robotics等以AI拣选见长的公司,它强调覆盖全场景的数字孪生优于单一任务方案。
按Mujin自己的说法,其优势在于跨制造商控制能力和14年工业自动化经验。劣势在于,整套系统供应商可以把软件捆绑销售、拿下整个预算,而AI路线的对手押注基于学习的操作技术,长期可能削弱传统运动规划的价值。
与NTT的合作是多数对手不具备的资源,即一家能向同一客户同时销售咨询、网络和BPO的本土电信与IT服务伙伴。这一优势能否转化为日本以外的订单,仍有待观察。
估值背景
Mujin和NTT均未披露估值或持股比例,市面上流传的任何估值数字都未经证实。可以确认的是融资结构。按英文新闻稿中的1.33亿美元和1亿美元计算,首次交割中股权占57.1%,债务占42.9%。比较两份新闻稿的日元和美元金额,隐含汇率约为1美元兑156日元。
在对比表中的同行里,只有Exotec公布了估值,即2022年1月3.35亿美元D轮后的20亿美元投后估值。由于市场环境、收入规模以及Mujin的债务占比不同,不应据此推算Mujin估值。
2026年的第二次交割最有可能揭示定价信息,无论是通过公司披露估值,还是通过埃森哲等上市参与方的公告。
供应链影响
Mujin并不制造机械臂。MujinOS位于多品牌机械臂、移动机器人、存储系统和仓库执行软件之上,因此其供应链风险主要集中在与机器人厂商的合作关系,以及数字孪生所依赖的相机和算力等感知硬件。
NTT的参与增加了网络和云的维度。NTT表示将在合作中投入通信、云和AI技术,包括IOWN和计算平台。如果部分机器人控制转移到低时延网络和远程算力上,单个机器人工作站的硬件成本可能下降,而网络与云的持续支出可能上升。
对中国供应链而言,相机、边缘计算模组和移动机器人本体厂商若要进入采用MujinOS的海外项目,接口兼容将成为关键。1亿美元的日本银团贷款也显示,日本国内金融正更紧密地进入机器人软件领域。
后续看点
最近的信号是第二次交割。Mujin表示计划于2026年完成,Pegasus Tech Ventures和埃森哲已表达兴趣。截至2026年10月1日,Mujin英文新闻页面在2025年12月2日公告之后没有新的融资公告。
第二个信号是NTT合作的商业成果。公告列出了物流和制造联合方案、咨询、数字BPO以及生成式AI和HRI探索。若出现结合NTT网络与MujinOS的具名客户案例,将证明合作不止于资本层面。
第三是海外执行力。Mujin美国总部位于佐治亚州萨旺尼,并表示将在欧洲和北美建立区域团队和认证集成商网络。2026年内公布的集成商伙伴或新区域据点将是关键证据。
分析师观点
判断。Mujin获得了把强大工程能力转化为软件产品所需的时间和伙伴,NTT的支持带来了对手缺乏的本土渠道优势。置信度为中等。
置信度不高,是因为关键经营数据缺失。Mujin未披露收入、装机量或客户数,首次交割中约43%为债务。计划在纸面上可信,但MujinOS无需大量定制即可作为产品销售的证据尚未公开。
置信度不低,是因为投资方组合高度战略化。国家级电信运营商、主权财富基金、租赁集团、软件投资机构和五家具名银行同时投资一家公司,通常意味着对其技术和订单前景做过尽调;埃森哲的参与意向也指向海外服务渠道。
值得追问的问题
D轮股权对应的估值是多少,与2023年9月C轮相比如何?
MujinOS授权或订阅收入在总收入中占比多少,与项目制收入的结构将以多快速度转变?
1亿美元银行贷款的期限和契约条款如何,若海外增长慢于预期,会在多大程度上限制投入?
NTT哪些业务部门将率先转售或集成MujinOS,是否会在日本以外运营?
2026年第二次交割是否会引入新的欧美战略投资者?