서브 로보틱스, 병원 배송로봇 '목시' 개발사 딜리전트 2900만달러에 인수했다
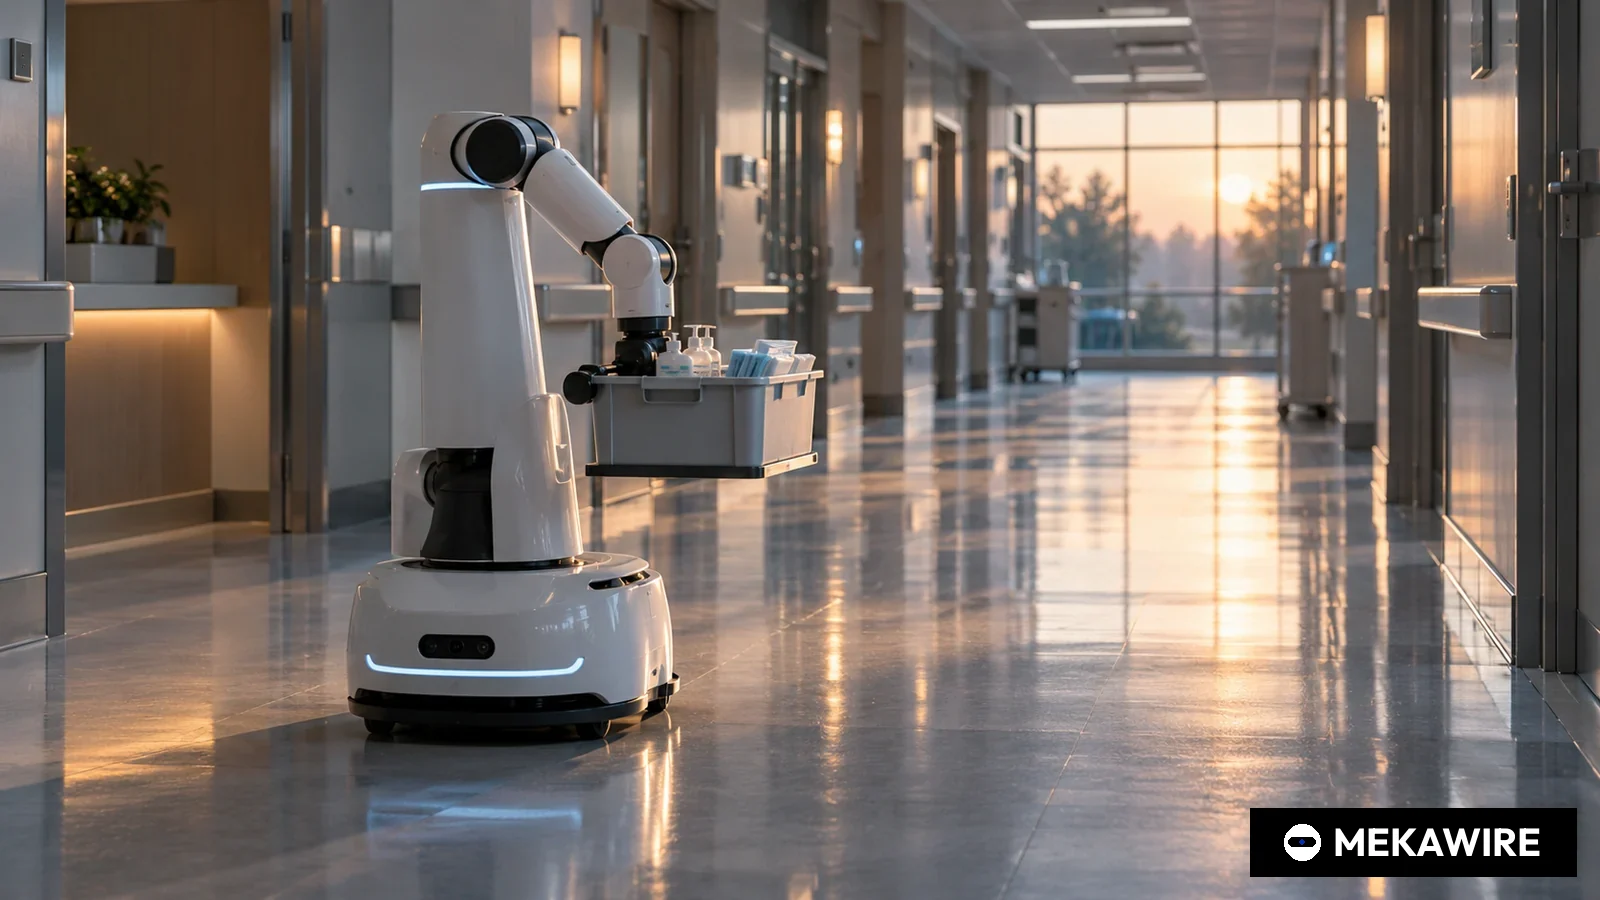
미국 나스닥 상장 보도 배송로봇 기업 서브 로보틱스가 2026년 1월 19일 병원용 로봇 목시(Moxi)를 만드는 딜리전트 로보틱스를 최대 530만달러 언아웃을 포함한 2900만달러 규모 자사주로 인수하기로 하고 1월 27일 거래를 마무리했다.
미국 증권거래위원회(SEC) 공시에 따르면 부채 조정 명목의 현금 약 1900만달러가 지급되면서 종결 시점에 실제 발행된 주식은 3만2835주에 그쳤다.
미국 보도 배송로봇 기업 서브 로보틱스(Serve Robotics, 나스닥 SERV)가 병원 물류로봇 기업 딜리전트 로보틱스(Diligent Robotics)를 인수했다. 서브는 2026년 1월 20일 인수 계약 사실을 발표했고, 1월 29일 SEC에 제출한 8-K 공시를 통해 1월 19일 합병계약을 맺고 1월 27일 거래를 종결했다고 밝혔다.
서브가 제시한 인수 대가는 2900만달러 상당의 서브 보통주였다. 이 가운데 최대 530만달러는 특정 마일스톤 달성 시 지급하는 언아웃이다. 8-K는 이 금액이 순부채와 순운전자본 조정을 거친다고 명시했다. 실제로는 부채 조정이 대가 구조를 크게 바꿨다. 서브는 부채 조정 명목으로 딜리전트에 현금 약 1900만달러를 지급했고, 그만큼 주식 대가가 1대1로 줄어 종결 시점에 발행한 주식은 3만2835주였다고 공시했다. 기준가는 계약 직전 10거래일 거래량가중평균가격인 주당 14.3794달러로, MEKAWIRE 계산으로 약 47만2000달러어치다. 언아웃으로 최대 36만6332주가 추가 발행될 수 있고, 서브는 잔류 임직원의 신규 양도제한조건부주식(RSU) 131만9151주를 승계했다. 딜리전트의 스톡옵션과 워런트는 대가 없이 소각됐다고 서브는 밝혔다.
서브가 사들인 것은 시제품이 아니라 실제로 돌아가는 병원 로봇 함대다. 서브에 따르면 목시는 미국 내 25곳 이상의 병원 시설에 배치돼 있고 약 100대가 운영 중이며 누적 자율 배송 125만 건 이상을 기록했다. 고객사로는 노스웨스턴 메디슨, 크리스티아나케어, 로체스터 제너럴 병원이 공개됐다. 서브는 병원 시설 1곳당 연간 매출을 20만~40만달러로 예상한다고 밝혔다. 음식 배달 건당 수수료에 의존하는 기존 사업과는 수익 구조가 다르다.
딜리전트는 2017년 안드레아 토마즈와 비비안 추가 공동 창업했고, 서브에 따르면 타이거글로벌, 캐너언, 트루벤처스 등에서 1억달러 이상을 조달했다. 공개된 투자 이력은 2019년 시드 300만달러, 2020년 시리즈A 1000만달러, 2022년 시리즈B, 2023년 9월 2500만달러다. 토마즈 최고경영자(CEO)가 계속 회사를 이끌며 딜리전트는 서브의 100% 자회사로 운영된다.
서브는 지난 1년간 인수합병으로 몸집을 키웠다. 2026년 3월 11일 발표한 2025년 4분기 실적 자료에서 서브는 AI 파운데이션 모델의 바유 로보틱스, 원격 연결의 팬텀 오토, 병원 배송의 딜리전트, 주방 자동화의 베부 등 4건의 인수를 열거했다. 알리 카샤니 CEO는 이번 인수로 서브가 로봇 배송 회사에서 풀스택 자율주행 플랫폼으로 넘어간다고 말했다. 서브는 2025년 말 6개 대도시권 20개 도시에서 로봇 2000대를 운영했고 연매출 270만달러, 순손실 1억140만달러, 현금 및 유가증권 2억6000만달러를 기록했다. 2026년 매출 가이던스는 약 2600만달러로 올렸다.
기술적 논리는 하나의 자율주행 스택이 실외와 실내 데이터를 함께 학습한다는 것이다. 서브에 따르면 목시는 엔비디아 젯슨을 온보드 컴퓨터로 쓰고 엔비디아 아이작 심과 아이작 랩에서 학습했다. 병원 복도는 보도보다 느리고 정형화돼 있지만 엘리베이터, 출입통제 문, 붐비는 간호 스테이션, 의약품 관리 절차가 더해진다. 서브는 실외 로봇 약 2000대와 실내 로봇 약 100대의 데이터를 합치면 양쪽 모두 개선된다고 주장했다.
한국 업계와 비교하면 시사점이 뚜렷하다. 국내에서도 배달 플랫폼과 스타트업이 실외 배송로봇을 시험해 왔고, LG전자는 2024년 3월 미국 서빙로봇 기업 베어로보틱스에 6000만달러를 투자했다. 다만 실외 배송과 병원 실내 물류를 한 회사가 묶은 사례는 국내에 아직 없다. 간호 인력 부족을 겪는 국내 대형병원과 로봇 업계에는 병원 물류가 반복 매출을 낼 수 있다는 미국 측 근거가 생긴 셈이다.
인수 직후 숫자는 아직 규모의 격차를 보여준다. 서브의 2026년 1분기 매출은 300만달러, 순손실은 4900만달러였고 3월 말 총유동성은 1억9740만달러였다. 서브는 병원 파이프라인이 늘고 있다고 했지만 딜리전트 매출을 따로 공개하지 않았다. 서브가 제시한 시설당 연 20만~40만달러를 25곳에 적용하면 연 500만~1000만달러로, 서브의 2025년 전체 매출 270만달러를 넘어선다는 것이 MEKAWIRE 계산이다.
MEKAWIRE 분석
서브는 종결 시점에 주식을 거의 발행하지 않고 딜리전트를 손에 넣었으며, 병원 반복 매출이 2026년 실적에서 보도 배송보다 큰 몫을 할 가능성이 있다.
공시가 이 판단을 뒷받침한다. 2900만달러라는 표제 금액 가운데 약 1900만달러가 부채 조정 현금으로 나갔고 종결 시 주식은 약 47만2000달러어치뿐이었다. 대가의 상당 부분은 부채 처리와 인력 유지용 RSU였다. 그 대가로 서브는 시설당 연 20만~40만달러로 추산하는 병원 25곳 이상을 확보했다.
가장 강한 반론은 병원 로봇이 10년 가까이 더디게 성장한 시장이라는 점이다. 딜리전트는 1억달러 이상을 조달하고도 8년 동안 로봇 100대 안팎에 머물렀고, 종결 시 부채가 정리된 점은 매각이 필요한 상황이었음을 시사한다. 서브 자체도 1분기 순손실 4900만달러를 냈다.
강세 시나리오. 시설당 매출 추정이 맞고 병원 파이프라인이 계약으로 이어지면 헬스케어가 2600만달러 가이던스의 큰 부분을 채울 수 있다. 공유 소프트웨어가 신규 병원 도입 비용을 낮추면 서브는 배달 수수료 의존도를 줄일 수 있다.
약세 시나리오. 병원 구매 주기, 엘리베이터와 전산 시스템 연동, 임상 안전 검토가 목시 확산을 지금 수준에 묶어둘 수 있다. 그 경우 서브는 자본이 필요한 보도 사업과 함께 비용이 큰 실내 사업을 떠안게 된다.
주목할 신호.
- 2026년 4분기 중 나올 서브의 3분기 실적에서 헬스케어 매출 별도 공개 여부
- 언아웃 주식 발행 규모(상한 36만6332주)로 드러날 딜리전트의 마일스톤 달성 여부
- 2027년 초 발표될 2026년 연간 매출과 약 2600만달러 가이던스의 비교
- 시드
- 2019-10-01
- 3,000,000
- 시리즈A
- 2020-03-20
- 10,000,000
- 시리즈B
- 2022-04-11
- 자료 없음
- 벤처 라운드
- 2023-09-21
- 25,000,000
- 서브 표제 주식 대가(언아웃 포함)
- 2026-01-19
- 29,000,000
- 최대 언아웃
- 2026-01-19
- 5,300,000
- 부채 조정 현금(약)
- 2026-01-27
- 19,000,000
- 종결 시 발행 주식(3만2835주 x 14.3794달러)
- 2026-01-27
- 472,148
투자 이력은 MEKAWIRE 검증 기업 데이터, 인수 조건은 서브의 2026년 1월 20일 발표문과 1월 29일 8-K 기준. 종결 시 주식 가치는 발행 주식 수 x 기준가로 MEKAWIRE가 계산했다. 시리즈B는 정확한 금액이 공개되지 않았다.
2026년 10월 1일 기준
- 서브 로보틱스
- US
- 자료 없음
- 등록 직접공모
- 100,000,000
- 2025-10-10
- 딜리전트 로보틱스
- US
- 2017
- 벤처 라운드
- 25,000,000
- 2023-09-21
- 베어로보틱스
- US
- 2017
- LG전자 전략투자
- 60,000,000
- 2024-03-11
- 푸두로보틱스
- CN
- 2016
- 미공개 라운드
- 자료 없음
- 2026-04-23
각 기업 공개 수치이며 MEKAWIRE 검증 기업 데이터 기준. 정확한 금액이 공개되지 않은 경우 — 표시.
2026년 10월 1일 기준
- 서브 로보틱스(나스닥 SERV)
- 딜리전트 로보틱스(병원 로봇 목시 개발사)
- 2026년 1월 19일 체결, 1월 20일 발표
- 2026년 1월 27일(1월 29일 8-K 공시)
- 서브 주식 2900만달러(언아웃 최대 530만달러 포함)
- 부채 조정 현금 약 1900만달러, 주식 3만2835주(주당 14.3794달러)
- 서브 주식 최대 36만6332주
- 미국 병원 시설 25곳 이상, 로봇 약 100대, 누적 배송 125만 건 이상
- 매출 270만달러, 순손실 1억140만달러, 로봇 2000대
- 매출 약 2600만달러
왜 중요한가
이번 거래는 2026년 초 상장 로봇 기업이 기술보다 매출의 질을 사기 위해 인수합병을 활용한 대표 사례다. 서브의 보도 배송 사업은 우버이츠와 도어대시를 통한 건당 수수료 구조로, 2025년 로봇 2000대로 매출 270만달러를 냈다. 딜리전트는 서브 추산 시설당 연 20만~40만달러짜리 병원 계약을 25곳 이상에서 가져왔다.
하나의 자율주행 스택이 전혀 다른 환경에 일반화된다는 피지컬 AI 업계의 주장을 시험하는 거래이기도 하다. 실외 데이터 덕분에 실내 도입 비용이 낮아진다는 것이 입증되면 배송 및 서비스 로봇 업계의 롤업 모델이 힘을 얻는다.
경쟁사 비교
병원 물류에서는 에이썬(Aethon)의 TUG 같은 자율 카트와 대형 병원에 이미 깔린 기송관, 무인운반차 시스템이 기존 경쟁자다. 목시는 간호사와 같은 복도, 엘리베이터를 쓰며 함께 일한다는 점이 다르다. 보도 배송 경쟁사 스타십 테크놀로지스와 코코는 비슷한 병원 사업을 발표하지 않았다.
국내 업계에서는 LG전자가 2024년 3월 베어로보틱스에 6000만달러를 투자하며 서비스로봇을 키우고 있다. 딜리전트의 마지막 공개 투자 2500만달러는 이보다 작고, 서브의 2025년 10월 등록 직접공모 1억달러에 비하면 훨씬 작다. 중국 푸두로보틱스도 병원과 호텔 배송 시장에서 경쟁한다.
밸류에이션 맥락
표제 금액 2900만달러는 서브가 밝힌 딜리전트의 누적 조달액 1억달러 이상에 크게 못 미친다. 기존 지분 투자자들은 투자 원금을 크게 밑도는 가격에 회수한 셈이다. 8-K상 약 1900만달러는 부채 조정 현금이었고 종결 시 주식은 3만2835주, 기준가 14.3794달러로 약 47만2000달러였다. 나머지 가치는 최대 36만6332주의 언아웃과 잔류 인력의 RSU 131만9151주에 있다.
서브 주주 입장에서 종결 시 희석은 미미했다. 실질 비용은 현금이었고, 서브의 2026년 3월 말 총유동성은 1억9740만달러, 1분기 순손실은 4900만달러였다.
공급망 파급
서브에 따르면 목시는 엔비디아 젯슨 컴퓨터를 쓰고 아이작 심과 아이작 랩에서 학습했다. 서브의 실내외 로봇이 모두 엔비디아 엣지 및 시뮬레이션 스택 위에 놓이게 돼 소프트웨어 공유는 쉬워지지만 공급사 집중 위험도 커진다.
병원 도입에는 엘리베이터, 출입통제, 약제 관리 절차와의 연동이 필요하다. 이는 병원마다 다르고 시간이 오래 걸리는 작업이어서 소프트웨어를 공유한다고 줄어드는 비용이 아니다. 국내 로봇 부품 및 통합 업체에는 병원 설비 연동 역량이 차별화 요소가 될 수 있다.
지켜볼 신호
첫째, 서브가 분기 실적에서 헬스케어 매출이나 병원 수를 따로 공개하는지 봐야 한다. 둘째, 언아웃 주식이 상한 36만6332주 대비 얼마나 발행되는지가 마일스톤 달성 여부를 보여준다. 셋째, 2026년 매출 가이던스 약 2600만달러 달성 여부와 그중 병원 비중이다.
서브가 목시 플랫폼을 병원 밖 다른 실내 환경으로 넓히는지도 풀스택 자율주행 주장의 근거가 된다.
애널리스트 시각
판단. 서브는 어려운 처지의 실제 실내 사업을 낮은 지분 가격에 샀고, 병원 계약은 2026년 매출에서 보도 배송보다 중요해질 수 있다. 확신도는 중간이다. 거래 조건과 목시 운영 규모는 SEC 공시와 회사 발표로 확인되지만, 딜리전트 매출이 따로 공개되지 않아 매출 관련 판단은 서브의 시설당 추정에 기대고 있다.
이 판단의 최대 위험은 딜리전트의 성장 정체가 긴 병원 조달 주기처럼 구조적 원인에서 비롯됐을 가능성이며, 이 경우 새 주인도 빠르게 해결하기 어렵다.
따져봐야 할 질문
약 1900만달러 현금 중 외부 부채 상환에 쓰인 금액과 남은 부채는 얼마인가. 언아웃 마일스톤은 무엇인가. 2026년 2분기와 3분기 말 운영 중인 목시 로봇과 병원 시설 수는 몇 곳인가. 서브는 차세대 실내 로봇을 개발하는가, 아니면 현 목시 설계를 계속 쓰는가.