米サーブロボティクス、病院配送ロボ「Moxi」のディリジェントを2900万ドルの株式で買収
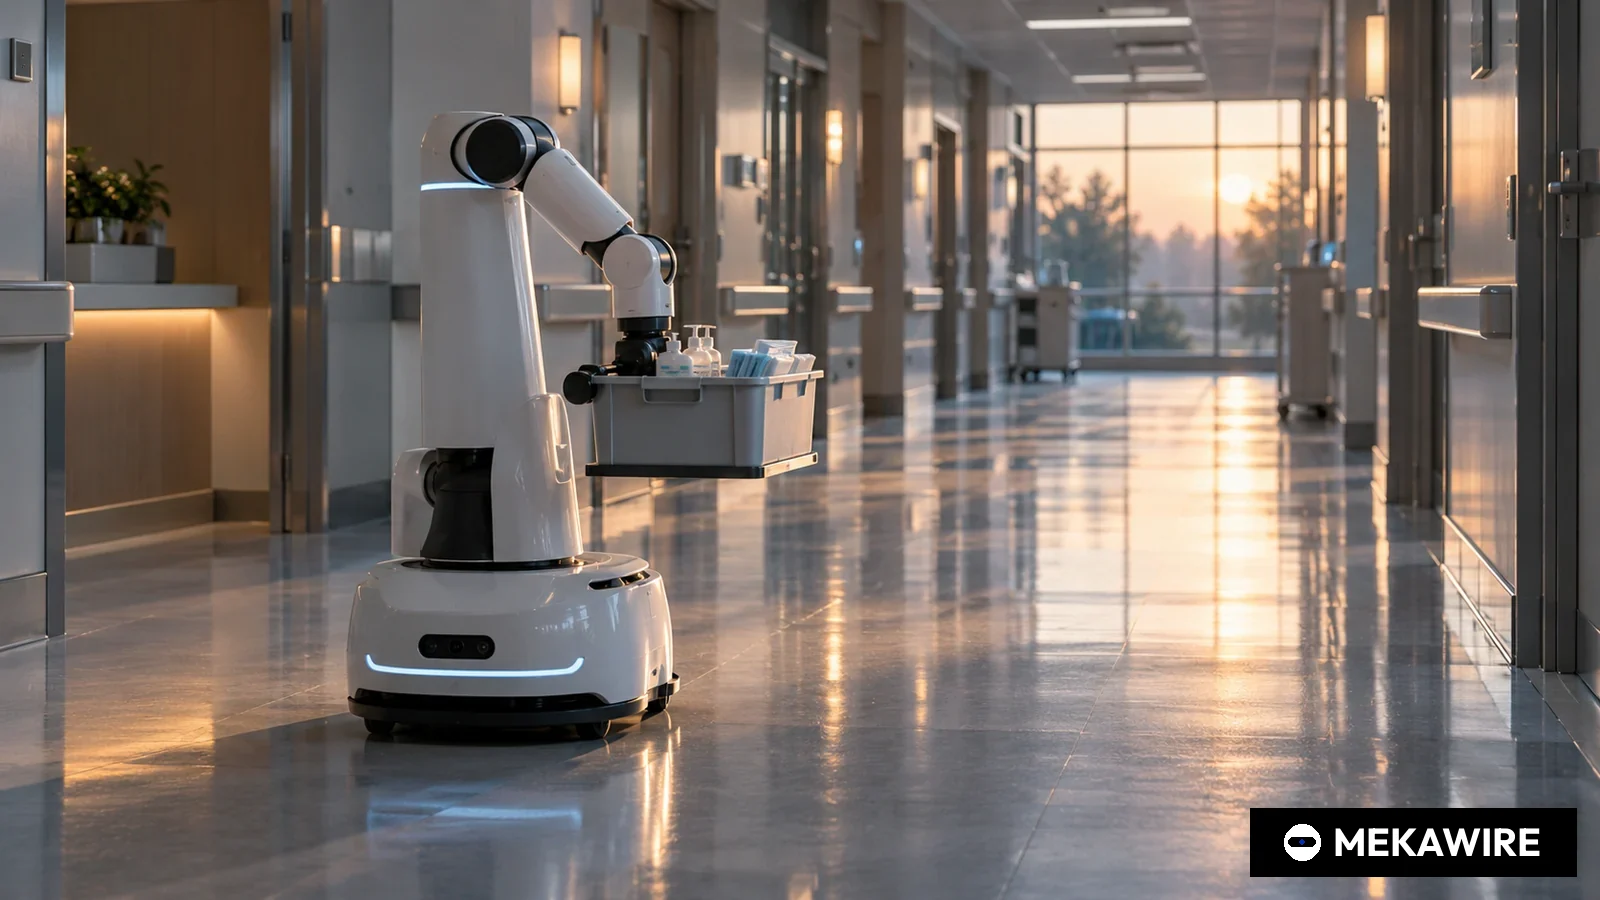
米ナスダック上場の歩道配送ロボット企業サーブロボティクスは2026年1月19日、病院向けロボットMoxiを手がけるディリジェントロボティクスの買収で合意し、1月27日に完了した。対価は最大530万ドルのアーンアウトを含む2900万ドル相当のサーブ株式だが、米証券取引委員会(SEC)への届け出によると、債務調整として約1900万ドルを現金で支払った結果、完了時に発行した株式は3万2835株にとどまった。
米国で歩道配送ロボットを運営するサーブロボティクス(ナスダック:SERV)は2026年1月20日、病院内物流ロボットのディリジェントロボティクスを買収すると発表した。サーブが1月29日にSECへ提出したフォーム8-Kによると、合併契約は1月19日に締結され、取引は1月27日に完了した。
サーブが示した対価は2900万ドル相当のサーブ普通株で、うち最大530万ドルは特定のマイルストーン達成時に支払うアーンアウトである。8-Kは、この金額が純有利子負債と正味運転資本の調整を受けると明記した。実際には債務調整が対価の構図を大きく変えた。サーブは債務調整として約1900万ドルを現金でディリジェントに支払い、株式対価はその分だけ減額されたと開示した。完了時の発行株式は3万2835株で、契約前10取引日の出来高加重平均価格1株14.3794ドルで算定された。MEKAWIREの計算では約47万2000ドルに相当する。アーンアウトとして最大36万6332株が追加発行される可能性があり、サーブは継続雇用される従業員の新規譲渡制限付き株式ユニット(RSU)131万9151単位を引き継いだ。ディリジェントのストックオプションとワラントは無償で消却されたという。
サーブが手に入れたのは試作機ではなく稼働中の病院ロボット群である。サーブによると、Moxiは米国の25以上の病院施設に導入され、100台近くが稼働し、累計125万回超の自律配送をこなした。顧客にはNorthwestern Medicine、クリスティアナケア、ロチェスター総合病院が名を連ねる。サーブは1施設あたりの年間売上高を20万ドルから40万ドルと見込む。料理宅配の1件ごとの手数料に頼る既存事業とは収益構造が異なる。
ディリジェントは2017年にAndrea Thomaz氏とVivian Chu氏が創業した。サーブによれば、タイガーグローバル、キャナン、トゥルーベンチャーズなどから1億ドル超を調達した。開示済みの資金調達は2019年のシード300万ドル、2020年のシリーズA 1000万ドル、2022年のシリーズB、2023年9月の2500万ドルである。トマズ氏は引き続き最高経営責任者(CEO)を務め、ディリジェントはサーブの完全子会社として運営される。
サーブはこの1年、買収で事業を広げてきた。2026年3月11日の2025年10~12月期決算発表では、AI基盤モデルのVayu Robotics、遠隔接続のPhantom Auto、病院配送のディリジェント、厨房自動化のベブの4件を挙げた。Ali Kashani CEOは、今回の買収でサーブはロボット配送会社からフルスタックの自律プラットフォームへ移行すると述べた。サーブは2025年末時点で6大都市圏の20都市に2000台のロボットを展開し、通期売上高は270万ドル、純損失は1億140万ドル、現金と有価証券は2億6000万ドルだった。2026年の売上高見通しは約2600万ドルに引き上げた。
技術面の狙いは、一つの自律走行スタックが屋外と屋内の両方のデータから学ぶことにある。サーブによると、MoxiはエヌビディアのJetsonを搭載計算機に使い、Isaac SimとIsaac Labで学習した。病院の廊下は歩道より遅く整然としているが、エレベーター、入退室管理、混み合うナースステーション、薬剤受け渡しの手順への対応が必要になる。サーブは屋外約2000台と屋内約100台のデータを統合すれば双方が改善すると主張する。
日本にとっても示唆は大きい。看護や病院物流の人手不足は日本の医療現場でも深刻で、パナソニックの自律搬送ロボット「HOSPI」など国内メーカーは病院向け搬送を早くから手がけてきた。2024年4月には医師の時間外労働の上限規制も始まり、搬送業務の自動化への関心は高い。ただ、屋外の歩道配送と病院内物流を1社で束ねた事例は国内にない。サーブの試みは、日本の部品メーカーや病院設備事業者にとって、統合型の自律プラットフォームという競争軸が生まれつつあることを示している。
買収後の最初の数字は規模の差を映す。サーブの2026年1~3月期の売上高は300万ドル、純損失は4900万ドルで、3月末の総流動性は1億9740万ドルだった。病院向けの案件は増えているとしたが、ディリジェントの売上高は個別に開示していない。サーブ自身の1施設あたり年20万ドルから40万ドルという見込みを25施設に当てはめると年500万ドルから1000万ドルとなり、サーブの2025年通期売上高270万ドルを上回るというのがMEKAWIREの試算である。
MEKAWIRE分析
サーブは完了時にほとんど株式を発行せずにディリジェントを取得し、病院の継続課金契約は2026年の売上高で歩道配送を上回る可能性がある。
開示資料はこの見方を裏付ける。2900万ドルの名目対価のうち約1900万ドルは債務調整の現金で、完了時に渡った株式は約47万2000ドル分にすぎない。対価の多くは債務処理と従業員向けRSUだった。その見返りにサーブは、1施設あたり年20万ドルから40万ドルと見込む25以上の病院施設を得た。
最も有力な反論は、病院ロボットが10年近く伸び悩んできた市場だという点だ。ディリジェントは1億ドル超を調達しながら8年で100台前後にとどまり、完了時の債務整理は買い手を必要としていたことをうかがわせる。サーブ自身も1~3月期に4900万ドルの純損失を出している。
強気シナリオ。1施設あたりの売上見込みが実現し、案件が契約に結びつけば、医療事業が2600万ドルの売上見通しの大きな部分を担い得る。共通ソフトが新規施設の導入費を下げれば、宅配手数料への依存も薄まる。
弱気シナリオ。病院の調達期間の長さ、エレベーターや院内システムとの連携、臨床安全審査がMoxiの拡大を現状水準にとどめる可能性がある。その場合、サーブは資金需要の大きい歩道事業に加え、コストのかさむ屋内事業を抱えることになる。
注目すべきシグナル。
- 2026年10~12月期中に発表される7~9月期決算で医療売上高が個別開示されるか
- 上限36万6332株に対するアーンアウト株式の発行数と、そこから分かるマイルストーン達成状況
- 2027年初めに公表される2026年通期売上高と約2600万ドルの見通しとの比較
- シード
- 2019-10-01
- 3,000,000
- シリーズA
- 2020-03-20
- 10,000,000
- シリーズB
- 2022-04-11
- データなし
- ベンチャーラウンド
- 2023-09-21
- 25,000,000
- サーブ名目株式対価(アーンアウト含む)
- 2026-01-19
- 29,000,000
- アーンアウト上限
- 2026-01-19
- 5,300,000
- 債務調整の現金(約)
- 2026-01-27
- 19,000,000
- 完了時発行株式(3万2835株 x 14.3794ドル)
- 2026-01-27
- 472,148
資金調達はMEKAWIRE検証済み企業データ、買収条件はサーブの2026年1月20日発表と1月29日の8-Kに基づく。完了時の株式価値は発行株数 x 基準価格でMEKAWIREが算出。シリーズBは正確な金額が開示されていない。
2026年10月1日時点
- サーブロボティクス
- US
- データなし
- 登録直接募集
- 100,000,000
- 2025-10-10
- ディリジェントロボティクス
- US
- 2017
- ベンチャーラウンド
- 25,000,000
- 2023-09-21
- ベアロボティクス
- US
- 2017
- LGによる戦略出資
- 60,000,000
- 2024-03-11
- プードゥロボティクス
- CN
- 2016
- 非開示ラウンド
- データなし
- 2026-04-23
各社の開示値でMEKAWIRE検証済み企業データに基づく。正確な金額が開示されていない場合はnull。
2026年10月1日時点
- サーブロボティクス(ナスダック:SERV)
- ディリジェントロボティクス(病院ロボットMoxi)
- 2026年1月19日締結、1月20日発表
- 2026年1月27日(1月29日に8-K提出)
- 2900万ドル相当のサーブ株(最大530万ドルのアーンアウト含む)
- 債務調整の現金約1900万ドルと3万2835株(1株14.3794ドル)
- サーブ株最大36万6332株
- 米国25以上の病院施設、100台近く、累計配送125万回超
- 売上高270万ドル、純損失1億140万ドル、ロボット2000台
- 売上高約2600万ドル
なぜ重要か
今回の買収は、上場ロボット企業が技術そのものより売上の質を買うためにM&Aを使った2026年初めの代表例である。サーブの歩道配送はUber EatsとDoorDash経由の1件ごとの手数料に依存し、2025年は2000台で売上高270万ドルにとどまった。ディリジェントは、サーブの見込みで1施設あたり年20万ドルから40万ドルの病院契約を25施設以上もたらした。
フィジカルAI業界で広く語られる、一つの自律スタックが異なる環境に汎化するという主張を試す案件でもある。屋外データで屋内導入費が下がると示せれば、配送とサービスロボット業界の統合モデルの説得力が増す。
競合分析
病院物流では、エイソンの自律搬送カートTUGや、大病院に設置済みの気送管、無人搬送車が既存の競合となる。Moxiは看護師と同じ廊下やエレベーターを使い、並んで働く点が異なる。歩道配送の競合Starship Technologiesやココは同様の病院事業を発表していない。
日本ではパナソニックのHOSPIなど国内勢が病院搬送に取り組んできたが、屋外配送と組み合わせた例はない。開示資金調達で比べると、ディリジェントの直近ラウンド2500万ドルは、LGが2024年3月にベアロボティクスへ出資した6000万ドルを下回る。
企業価値の背景
サーブによれば、ディリジェントは非上場時代に1億ドル超を調達しており、名目対価2900万ドルはそれを大きく下回る。既存投資家は投下資本を大きく割り込む水準で回収したことになる。8-Kでは約1900万ドルが債務調整の現金で、完了時の株式は3万2835株、基準価格14.3794ドルで約47万2000ドルだった。残る価値は最大36万6332株のアーンアウトと131万9151単位の従業員向けRSUにある。
サーブ株主にとって完了時の希薄化はごく小さく、実質的な負担は現金だった。2026年3月末の総流動性は1億9740万ドル、1~3月期の純損失は4900万ドルである。
サプライチェーンへの影響
サーブによれば、MoxiはエヌビディアのJetsonを使い、Isaac SimとIsaac Labで学習した。サーブの屋内外の両フリートがエヌビディアのエッジ計算とシミュレーション基盤に載ることになり、ソフト共有は容易になる一方、調達先の集中リスクは高まる。
日本の部品メーカーにとっては、モーター、減速機、センサーといった要素部品に加え、エレベーターや入退室管理との連携技術が商機になり得る。日本の昇降機メーカーや病院設備事業者は、こうした連携のノウハウを持つ。
今後の注目点
第一に、サーブが四半期決算で医療売上高や病院数を個別開示するかどうか。第二に、上限36万6332株に対するアーンアウト株式の発行状況。第三に、2026年の売上高見通し約2600万ドルの達成度と病院事業の比率である。
さらに、サーブがMoxiの基盤を病院以外の屋内環境へ広げるかどうかも、フルスタック自律プラットフォームという主張の試金石となる。
アナリストの見方
見立て。サーブは苦境にあるが実際に稼働する屋内事業を低い株式価値で取得し、病院契約は2026年の売上高で歩道配送より重要になり得る。確信度は中程度。取引条件とMoxiの規模はSEC資料と会社発表で確認できるが、ディリジェントの売上高は個別開示されておらず、売上に関する見立てはサーブ自身の1施設あたり見込みに依存する。
最大のリスクは、ディリジェントの成長鈍化が病院の長い調達期間といった構造要因によるもので、新しい親会社でも早期に解決できない可能性である。
問うべき論点
約1900万ドルの現金のうち第三者債務の返済に充てられた額と残る負債はいくらか。アーンアウトのマイルストーンは何か。2026年4~6月期末と7~9月期末に稼働していたMoxiの台数と病院施設数はいくつか。サーブは次世代の屋内ロボットを開発するのか。