米DoorDash、自社開発の配送ロボット「Dot」を発表 車道と歩道を走り分け、AIが配達員やドローンと配車を最適化
米料理宅配大手DoorDashは2025年9月30日、社内組織DoorDash Labsが自社開発した電動の自律走行配送ロボット「Dot」を発表した。最高時速20マイルで自転車レーン、車道、歩道、私道を走行し、アリゾナ州テンピとメサで先行利用プログラムとして商用運行を始める。注文ごとに配送手段を選ぶ自律配送プラットフォームも合わせて公表した。
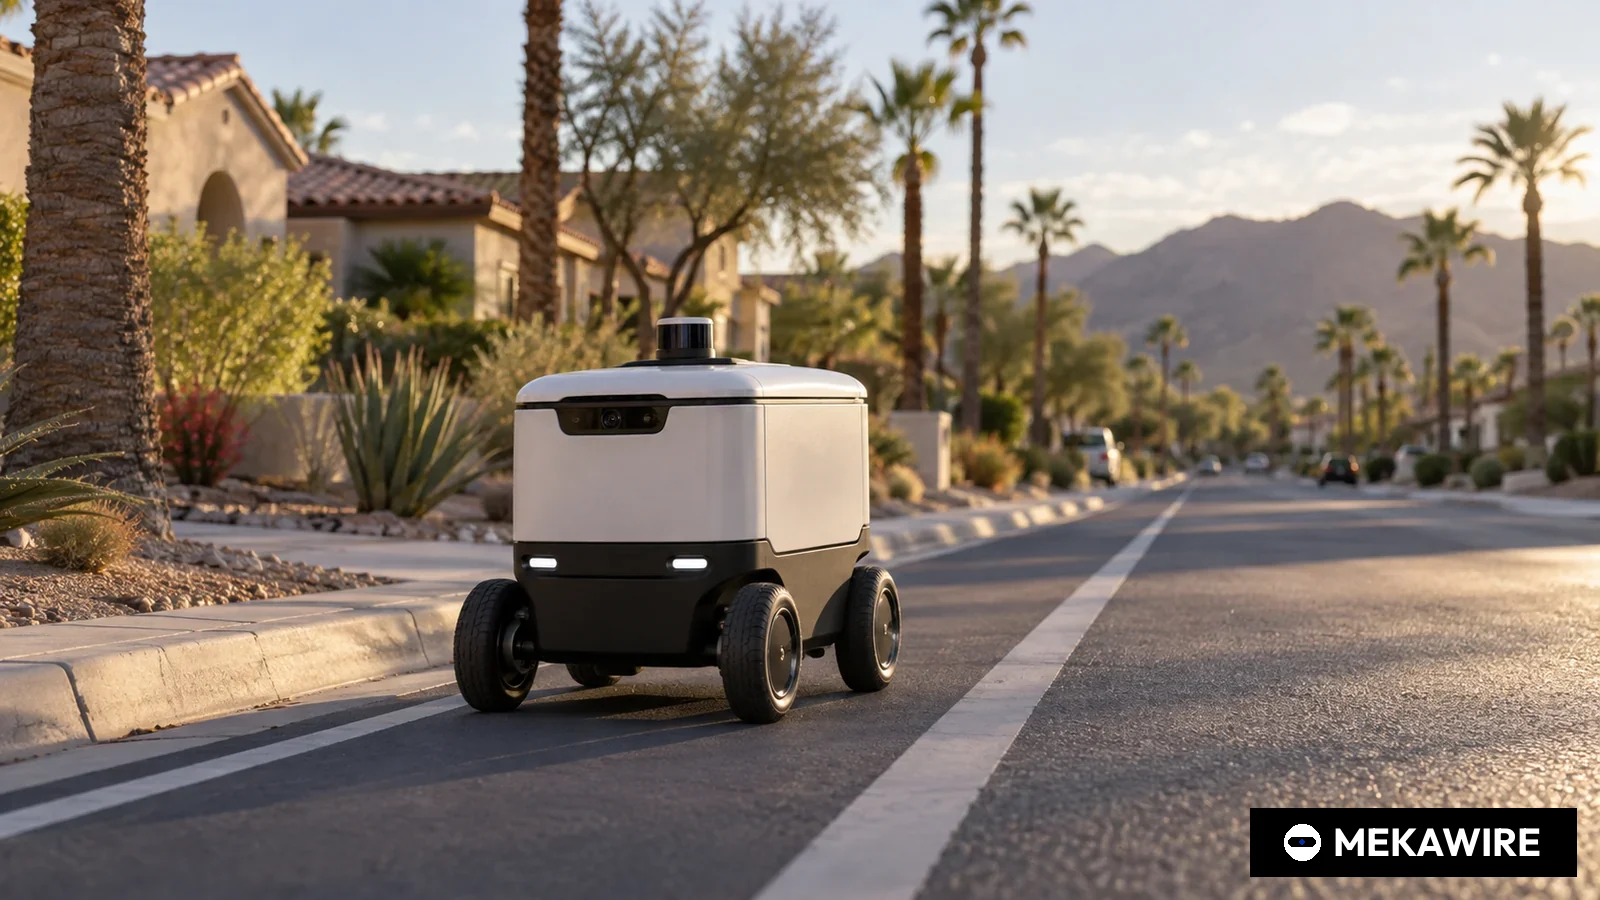
米料理宅配大手のDoorDash(ナスダック:DASH)は2025年9月30日、自律走行の配送ロボット「Dot」を発表した。同社によるとDotは社内組織DoorDash Labsが全面的に自社開発した。まずアリゾナ州フェニックス都市圏のテンピとメサで、先行利用(アーリーアクセス)プログラムとして商用運行を始める。
DoorDashの発表によれば、Dotの最高速度は時速20マイル(約32キロメートル)で、大きさは乗用車の10分の1程度。玄関先や私道を通れるほど小型だという。同社はDotを、自転車レーン、車道、歩道、私道を走行できるよう設計した初の商用自律走行ロボットと位置付けた。動力は全電動。積載量、航続距離、正確な寸法と重量、投入台数、センサー構成は明らかにしていない。
ロボットと同時に公表した自律配送プラットフォーム(Autonomous Delivery Platform)も発表の柱だ。DoorDashはこれを、速度、コスト、位置、顧客体験を基に注文ごとに最適な配送手段を割り当てるAI配車システムと説明した。配達員(Dasher)、Dot、ドローン、歩道走行ロボットをリアルタイムで調整し、自律走行技術企業との戦略提携も活用するとしたが、提携先の名前は示さなかった。
同社はロボットを配達員の補完と位置付けた。1日数百万件に上る配達の大半は今後も配達員が担い、自動化によって配達員は人の判断や細やかな対応が必要な高付加価値の注文に集中できるとした。共同創業者でDoorDash Labsを率いるStanley Tang氏は、地域の店舗と消費者に役立つ水準まで信頼性と効率を高めることが要だったと述べた。DoorDash Labsで自律走行部門を統括するAshu Rege副社長は、配送向けの自律走行は根本から設計し直す必要があったと語った。
地元自治体も後押しする。メサ市のMark Freeman市長は発表資料の中で、メサは地域配送の未来に参加するだけでなく、その形づくりに関わっていると述べた。DoorDashは先行利用後の拡大時期、投入台数、参加店舗を公表していない。
DoorDashは2013年創業で、30カ国超に事業を広げたとしている。本業は独立した配達員と注文をつなぐ仲介プラットフォームだ。車両を自ら開発することは、配送能力を外部から調達する立場から、その一部を自ら生産する立場へ一歩踏み込むことを意味する。
専業各社はすでに多額の資金を集めている。2014年設立のStarship Technologiesは2024年2月に9000万ドル、2025年10月15日にシリーズCで5000万ドルの調達を発表した。2020年設立のCoco Roboticsは2025年6月11日に8000万ドルの調達を公表した。ナスダック上場のServe Roboticsは2025年1月に登録直接募集で8000万ドルを調達し、同年10月10日に1億ドルの募集を発表した。2016年設立のNuroは2025年8月21日にシリーズEで2億300万ドル、2017年設立のAvrideは2025年10月22日にUberとNebiusが支える最大3億7500万ドルの戦略投資とその他の確約を発表した。
- DoorDash
- 2013
- 上場企業(ナスダック:DASH)
- データなし
- データなし
- データなし
- Serve Robotics
- データなし
- 登録直接募集
- 100,000,000
- 2025-10-10
- 371,000,000
- Starship Technologies
- 2014
- シリーズC
- 50,000,000
- 2025-10-15
- 222,200,000
- Coco Robotics
- 2020
- 戦略的資金調達
- 80,000,000
- 2025-06-11
- 80,000,000
- Nuro
- 2016
- シリーズE
- 203,000,000
- 2025-08-21
- 1,303,000,000
- Avride
- 2017
- 戦略投資
- データなし
- 2025-10-22
- データなし
各社の開示数値でMEKAWIRE検証済みデータに基づく。推計は含まない。ラウンド合計はデータに記録されたラウンドの単純合計で、累計調達額ではない。Avrideは最大3億7500万ドルの確約を公表したが単独ラウンド額がないため空欄。一部はDot発表(2025年9月30日)後の発表。
2026年10月1日時点
技術面での賭けは走行空間にある。歩道ロボットは歩行者並みの速度で動くため配達範囲が狭く、乗用車サイズの自動運転車は料理1、2品を運ぶには大きく高コストだ。車の10分の1の車両が自転車レーンや車道を最高時速約32キロで走り、私道を上がって玄関まで届ければ、車並みのコストをかけずにロボット1回あたりの移動距離を伸ばせる。配車プラットフォームは各手段を速度とコストの異なる資源として扱い、ロボットを出すかどうかを判断する。
日本と比べると制度の差が際立つ。警察庁によると、2023年4月1日施行の改正道路交通法で、遠隔操作により通行する「遠隔操作型小型車」が歩道などを通行できるようになった。要件は最高速度が時速6キロ以下、車体が長さ120センチ、幅70センチ、高さ120センチ以下で、事前の届け出も必要だ。時速約32キロで車道も走るDotは、この歩行者並みの枠組みには収まらない。人手不足が深刻な日本の物流現場にとって、低速の歩道ロボットと中速の車道兼用ロボットを組み合わせる発想は、今後の制度設計の論点になりうる。モーター、電池、センサーを手掛ける日本の部品メーカーにとっても、配送プラットフォームが自ら車両を設計する動きは新たな取引先候補の登場を意味する。
課題は多い。DoorDashは安全データ、運行時間、1台あたりのコスト、積載量を開示していない。歩道、自転車レーン、車道を行き来する小型車両の規制は州や市ごとに異なる。アリゾナ州の2都市での先行利用だけでは、降雪地域や過密な都心、自転車レーンのない郊外での性能は判断しにくい。ロボットと配達員の間で注文をどう配分するかには、配達員団体の目も向くだろう。
今後の焦点は、四半期ごとの株主向け書簡でDotの数値が示されるか、テンピとメサ以外のフェニックス都市圏に運行が広がるか、配車プラットフォームにつながる自律走行の提携先が公表されるかだ。
MEKAWIRE分析
DoorDashの真の資産は配車プラットフォームであり、Dotは外部のロボット企業が下回るべき価格の基準を自ら設定するためのてこだ。
根拠は発表資料そのものにある。DoorDashは自律配送プラットフォームが速度、コスト、位置、体験をどう比較するかは詳しく説明したが、競合がDotと比べられるハードウェア指標はほとんど示さなかった。1日数百万件を扱うプラットフォームなら、ごく一部の注文を自社ロボットに回すだけで1件あたりの実コストを把握でき、その数字を戦略提携先と呼ぶ外部企業との交渉に使える。
最も強い反論は、ハードウェアは高コストで拡大に時間がかかるという点だ。当社の検証済みデータだけでも、Starship、Serve、Coco、Nuroなど専業各社が開示した調達額の合計は10億ドルを大きく上回る。第1世代の自社ロボットが期待に届かず、外部から能力を買う方が安いという結論に至る可能性もある。
強気シナリオ:車道と歩道を併用する設計で歩道ロボットが届かない郊外の注文を取り込み、短距離で単価の低い注文をロボットに回すことで配達員の時間あたり収入が上がる。数年以内に温暖な大都市圏でラストワンマイル能力の相当部分を自社で持つようになる。
弱気シナリオ:都市ごとの規制摩擦、いたずらや天候でDotが試験区域にとどまり、ハードウェア投資が利益率を圧迫する。競合でもあるプラットフォームへの供給に提携先が慎重になる。
注目すべきシグナル:
- 2025年10〜12月期:株主向け書簡でDotの投入台数、配達件数、1件あたりコストが開示されるか。
- 2026年上半期:先行利用がテンピとメサ以外に広がるか、2つ目の都市圏が加わるか。
- 2026年中:自律配送プラットフォームにつながる提携先と、その配達量が公表されるか。
- 2025年9月30日(サンフランシスコ発)
- Dot、全電動の自律走行配送ロボット
- DoorDash Labsによる完全自社開発
- 時速20マイル(約32キロ)
- 乗用車の約10分の1、玄関先や私道を通行可能
- 自転車レーン、車道、歩道、私道
- アリゾナ州テンピとメサ(フェニックス都市圏)で先行利用
- 自律配送プラットフォームが配達員、Dot、ドローン、歩道ロボットに割り当て
- 積載量、航続距離、寸法、投入台数、センサー、拡大時期
なぜ重要か
DoorDashはDotをDoorDash Labsが全面的に自社開発したと説明している。これまで主に配達員という外部の配送能力を束ねてきた企業が、車両の設計まで自ら手掛けることになる。一方で配車プラットフォームは自律走行企業との戦略提携も活用するとしており、自社ハードと外部供給者が同じ仕組みの中で並走し、競い合う構図になる。
注文の割り振りはプラットフォームの収益を左右する。短距離の注文の一部でも配達員報酬より安いコストでロボットに回せれば、1日数百万件の規模で効果が積み上がる。ただ同社は配達の大半を今後も配達員が担うと明言しており、当面のロボット比率は小さいとみられる。
競合分析
専業各社の資金構造はさまざまだ。当社の検証済みデータでは、Starship(2014年設立)は5回の調達で計2億2220万ドル、Coco(2020年設立)は2025年6月11日に8000万ドルを公表した。ナスダック上場のServeは7回の募集で計3億7100万ドルを調達した。Nuro(2016年設立)は2025年8月21日にシリーズEで2億300万ドル、Avride(2017年設立)は2025年10月22日に最大3億7500万ドルの確約を発表した。
Dotは車道と自転車レーンで距離を稼ぎ、歩道と私道で最後の区間をこなす中間型だ。強みは需要で、専業各社にDoorDash並みの消費者向けプラットフォームを持つ企業はない。弱みは公開された運行実績がまだないことだ。
企業価値の背景
DoorDashは上場企業で、DotやDoorDash Labsへの投資額を開示していない。比較の目安は専業各社の調達額で、検証済みデータ上のラウンド合計はNuro(シリーズCからE)が13億300万ドル、Serveが3億7100万ドル、Starshipが2億2220万ドルとなる。
DoorDashに配送能力を売り込もうとしていたロボット企業にとって、Dotは価格のシグナルだ。社内に代替手段を持つ買い手は交渉の仕方が変わる。投資家は各社のプラットフォーム顧客への依存度を一段と注視するだろう。
サプライチェーンへの影響
DoorDashは部品供給元、受託生産先、言及したセンサー群の構成を明らかにしていない。LiDAR、カメラ、レーダーのいずれを使うのか、どこで組み立てるのかも不明だ。
全電動で乗用車の10分の1という大きさから、部品構成は歩道ロボットより小型電動車に近いとみられ、電池、モーター、演算装置が主なコスト項目になる。減速機やモーター、センサーに強い日本の部品メーカーにとって、配送プラットフォーム自身が車両を設計する流れは新たな顧客層となりうる。
今後の注目点
第1の指標は、2025年10〜12月期以降の株主向け書簡でDotの配達件数や車両規模が開示されるかどうかだ。数字が出なければ、先行利用という表現どおり小規模な運行とみるべきだ。
第2は地域展開だ。2026年上半期にテンピとメサ以外のフェニックス都市圏に広がれば運行モデルが機能している証拠となり、2つ目の都市圏が加われば横展開できることを示す。第3は配車プラットフォームの提携先の公表だ。
アナリストの見方
見立て:Dotは当面、配送量の担い手というより、外部の自律走行企業や規制当局に対するDoorDashの交渉力を高める戦略的な手段だ。確信度:中。発表には速度、走行空間、自社開発といった明確な製品情報と配車の考え方が示されたが、コストモデルを組むための運行数値はない。
ロボット1台あたりの1日の配達件数や1件あたりコストが開示されれば確信度は高まる。逆に2026年を通じてテンピとメサにとどまれば、発表が示唆するより技術や規制の壁が高いことを意味する。
問うべき論点
Dotの積載量は重量と注文件数でどの程度か。1回の充電でどこまで走れるのか。
配車プラットフォームにすでに接続している自律走行の提携先はどこで、契約条件はどうなっているのか。ロボットに回す注文の比率をどう開示し、試験都市の配達員の収入にどう影響するのか。アリゾナ州で歩道、自転車レーン、車道を行き来する運行には、州と市のどの許認可が適用されるのか。