DoorDash stellt eigenen Lieferroboter Dot vor und lässt eine KI entscheiden, ob Kurier, Roboter oder Drohne ausliefert
Der US-Lieferdienst DoorDash hat am 30. September 2025 den vollelektrischen Lieferroboter Dot vorgestellt, den seine Einheit DoorDash Labs komplett selbst entwickelt hat. Dot fährt bis zu 20 Meilen pro Stunde auf Radwegen, Straßen, Gehwegen und Einfahrten und startet in Tempe und Mesa in Arizona. Eine neue Autonomous Delivery Platform weist jeden Auftrag dem passenden Zustellweg zu.
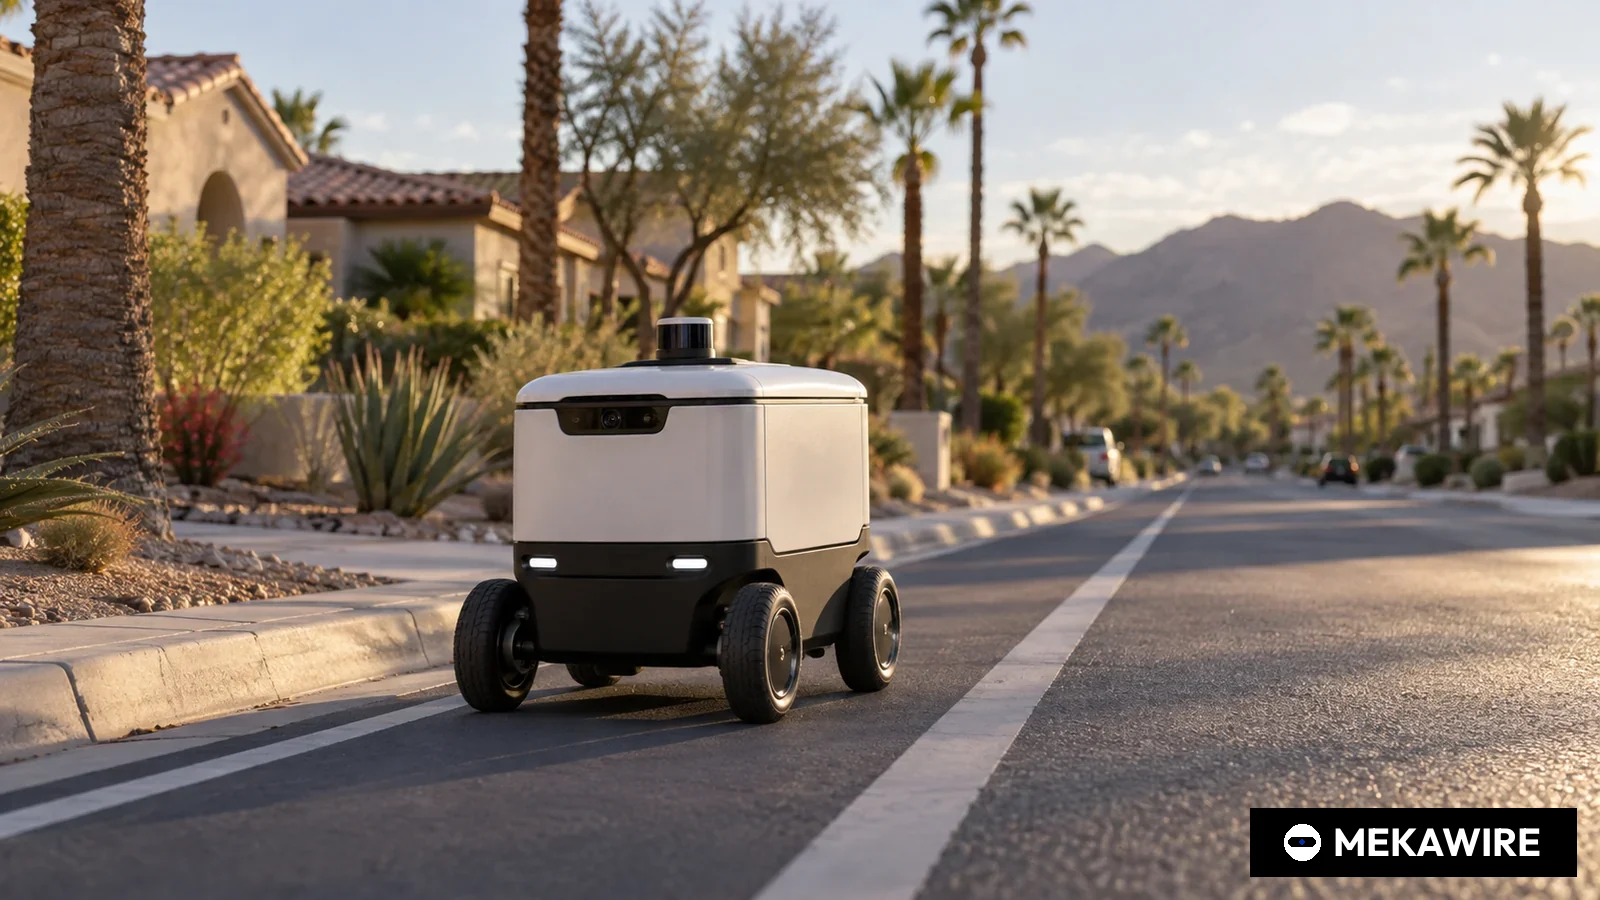
Der an der Nasdaq notierte Lieferplattformbetreiber DoorDash (Kürzel DASH) hat am 30. September 2025 mit Dot einen eigenen autonomen Lieferroboter präsentiert. Nach Angaben des Unternehmens aus San Francisco wurde das vollelektrische Fahrzeug vollständig intern von der Einheit DoorDash Labs entwickelt. Der kommerzielle Einsatz beginnt mit einem Early-Access-Programm in Tempe und Mesa im Großraum Phoenix, Arizona.
Laut DoorDash erreicht Dot bis zu 20 Meilen pro Stunde, umgerechnet rund 32 km/h, und ist etwa ein Zehntel so groß wie ein Auto. Damit sei der Roboter klein genug für Hauseingänge und Einfahrten. DoorDash bezeichnet Dot als ersten kommerziellen autonomen Roboter, der für Radwege, Straßen, Gehwege und Einfahrten gebaut wurde. Nutzlast, Reichweite, genaue Abmessungen, Gewicht, Flottengröße und die Zusammensetzung der erwähnten Sensorik nannte das Unternehmen nicht.
Mindestens ebenso wichtig ist die Software. DoorDash beschreibt die Autonomous Delivery Platform als KI-Disponenten, der jeden Auftrag anhand von Geschwindigkeit, Kosten, Standort und Kundenerlebnis dem besten Zustellweg zuordnet. Das System koordiniere in Echtzeit menschliche Kuriere, die sogenannten Dasher, sowie Dot, Drohnen und Gehwegroboter. Dabei stütze sich die Plattform auf strategische Partnerschaften mit Anbietern autonomer Technik, deren Namen DoorDash nicht nannte.
Das Unternehmen stellt den Roboter ausdrücklich als Ergänzung der Kuriere dar. Die große Mehrheit der täglich Millionen Lieferungen werde weiterhin von Dashern erledigt, die sich dank Automatisierung stärker auf anspruchsvolle Aufträge konzentrieren könnten, bei denen menschliches Urteilsvermögen gefragt sei. Mitgründer Stanley Tang, der DoorDash Labs leitet, sagte, entscheidend sei gewesen, den Roboter zuverlässig und effizient genug für lokale Händler und Kunden zu machen. Ashu Rege, Vice President und Autonomiechef bei DoorDash Labs, erklärte, autonome Zustellung müsse von Grund auf neu gedacht werden.
Rückendeckung kommt aus der Kommunalpolitik. Mesas Bürgermeister Mark Freeman wird in der Mitteilung mit den Worten zitiert, seine Stadt nehme an der Zukunft der lokalen Zustellung nicht nur teil, sondern gestalte sie mit. Einen Zeitplan für die Ausweitung über die Early-Access-Phase hinaus, die Zahl der Roboter oder teilnehmende Händler nannte DoorDash nicht.
DoorDash wurde 2013 gegründet und ist nach eigenen Angaben in mehr als 30 Ländern aktiv. Auf den Investor-Relations-Seiten finden sich zudem Unterlagen für Wertpapierinhaber der finnischen Wolt, über die der Konzern auch in Europa vertreten ist. Mit einem eigenen Fahrzeug rückt der Plattformbetreiber eine Stufe tiefer in die Wertschöpfung, vom Einkauf von Zustellkapazität zur Fertigung eines Teils davon.
Die Spezialisten sind gut finanziert. Starship Technologies, gegründet 2014, meldete im Februar 2024 eine Finanzierung über 90 Millionen Dollar und am 15. Oktober 2025 eine Series C über 50 Millionen Dollar. Coco Robotics, gegründet 2020, gab am 11. Juni 2025 80 Millionen Dollar bekannt. Die börsennotierte Serve Robotics nahm im Januar 2025 über eine Direktplatzierung 80 Millionen Dollar auf und kündigte am 10. Oktober 2025 weitere 100 Millionen Dollar an. Nuro, gegründet 2016, meldete am 21. August 2025 eine Series E über 203 Millionen Dollar. Avride, gegründet 2017, verkündete am 22. Oktober 2025 eine strategische Beteiligung und weitere Zusagen von bis zu 375 Millionen Dollar mit Unterstützung von Uber und Nebius.
- DoorDash
- 2013
- Börsennotiert (NASDAQ: DASH)
- Keine Daten
- Keine Daten
- Keine Daten
- Serve Robotics
- Keine Daten
- Registrierte Direktplatzierung
- 100.000.000
- 2025-10-10
- 371.000.000
- Starship Technologies
- 2014
- Series C
- 50.000.000
- 2025-10-15
- 222.200.000
- Coco Robotics
- 2020
- Strategische Finanzierung
- 80.000.000
- 2025-06-11
- 80.000.000
- Nuro
- 2016
- Series E
- 203.000.000
- 2025-08-21
- 1.303.000.000
- Avride
- 2017
- Strategische Beteiligung
- Keine Daten
- 2025-10-22
- Keine Daten
Angaben laut Mitteilungen der Unternehmen aus dem verifizierten MEKAWIRE-Datensatz, keine Schätzungen. Summe = arithmetische Summe der im Datensatz erfassten Runden, nicht Gesamtfinanzierung. Avride nennt Zusagen von bis zu 375 Mio. Dollar, aber keinen Rundenbetrag, daher leer. Einige Runden wurden nach der Vorstellung von Dot am 30.09.2025 gemeldet.
Stand: 1. Okt. 2026
Technisch setzt DoorDash auf den Fahrraum. Gehwegroboter bewegen sich im Schritttempo zwischen Fußgängern und haben deshalb einen kleinen Radius, ausgewachsene Robotaxis sind für ein einzelnes Essen zu groß und zu teuer. Ein Fahrzeug von einem Zehntel Autogröße, das mit bis zu 32 km/h Radweg und Straße nutzt und dann die Einfahrt hinauf bis zur Haustür rollt, soll die Reichweite einer Roboterfahrt verlängern, ohne die Kosten eines Autos zu verursachen. Die Disposition behandelt jede Zustellart als Ressource mit eigenem Tempo und eigenem Preis.
Für Europa ist der Schritt aus zwei Gründen relevant. Erstens zeigt er, dass Lieferplattformen beginnen, Fahrzeugtechnik selbst zu entwickeln, statt sie nur bei Spezialisten einzukaufen. Das betrifft auch europäische Zulieferer von Antrieben, Sensoren und Leistungselektronik, die bislang vor allem Autohersteller beliefern und in leichten Lieferfahrzeugen einen Wachstumsmarkt sehen. Zweitens besitzt DoorDash mit Wolt eine europäische Plattform, auf die sich das Modell aus Arizona grundsätzlich übertragen ließe. Ob und wann das geschieht, hat das Unternehmen nicht gesagt.
Vieles ist offen. DoorDash hat weder Sicherheitsdaten noch Betriebszeiten, Stückkosten oder Ladekapazität veröffentlicht. Die Regeln für kleine Fahrzeuge, die zwischen Gehweg, Radweg und Fahrbahn wechseln, unterscheiden sich von Bundesstaat zu Bundesstaat und von Stadt zu Stadt. Ein Early-Access-Programm in zwei Städten Arizonas sagt wenig über den Betrieb bei Schnee, in dichten Innenstädten oder in Vororten ohne Radwege. Kurierverbände dürften zudem genau verfolgen, wie die Disposition Aufträge zwischen Menschen und Robotern verteilt.
Die nächsten Hinweise werden die Quartalsberichte an die Aktionäre liefern, ebenso eine mögliche Ausweitung über Tempe und Mesa hinaus und die Frage, ob DoorDash die angebundenen Autonomiepartner nennt.
MEKAWIRE-Analyse
Der eigentliche Wert liegt in der Disposition, und Dot verschafft DoorDash den Hebel, selbst den Preis festzulegen, den externe Roboterhersteller unterbieten müssen.
Dafür spricht die Mitteilung selbst. DoorDash erläuterte ausführlich, wie die Plattform Geschwindigkeit, Kosten, Standort und Erlebnis gewichtet, hielt aber fast alle Hardwarekennzahlen zurück, an denen Wettbewerber Dot messen könnten. Eine Plattform mit Millionen täglicher Lieferungen kann einen kleinen Teil der Aufträge auf eigene Roboter lenken, die tatsächlichen Kosten je Fahrt ermitteln und diese Zahl in Verhandlungen mit den als strategische Partner bezeichneten Zulieferern nutzen.
Das stärkste Gegenargument lautet, dass Hardware teuer ist und langsam skaliert. Starship, Serve, Coco und Nuro haben laut unseren verifizierten Daten zusammen deutlich mehr als 1 Milliarde Dollar an Finanzierungen offengelegt. Ein Roboter der ersten Generation kann enttäuschen, und am Ende kann der Zukauf von Kapazität günstiger sein.
Bull-Szenario: Die Kombination aus Fahrbahn und Gehweg erschließt Vorortfahrten, die Gehwegroboter nicht erreichen, und die Disposition hebt den Stundenverdienst der Kuriere, weil kurze, geringwertige Aufträge an Roboter gehen. Binnen weniger Jahre besitzt DoorDash in warmen Großräumen einen spürbaren Teil seiner eigenen Zustellkapazität.
Bear-Szenario: Regulatorische Reibung in den Städten, Vandalismus und Wetter halten Dot in Pilotzonen fest, während die Hardwareausgaben auf die Marge drücken. Partner zögern, eine Plattform zu beliefern, die zugleich mit ihnen konkurriert.
Signale, die wir beobachten:
- Viertes Quartal 2025: ob DoorDash im Aktionärsbrief Flottengröße, Lieferzahlen oder Kosten je Fahrt für Dot nennt.
- Erstes Halbjahr 2026: Ausweitung des Programms über Tempe und Mesa hinaus und ein zweiter Großraum.
- Im Lauf des Jahres 2026: ob DoorDash die an die Plattform angebundenen Autonomiepartner und deren Auftragsvolumen offenlegt.
- 30. September 2025 (San Francisco)
- Dot, vollelektrischer autonomer Lieferroboter
- DoorDash Labs, vollständig intern
- 20 mph (rund 32 km/h)
- Etwa ein Zehntel eines Autos, passt durch Eingänge und Einfahrten
- Radwege, Straßen, Gehwege, Einfahrten
- Early Access in Tempe und Mesa, Arizona (Großraum Phoenix)
- Autonomous Delivery Platform verteilt Aufträge an Dasher, Dot, Drohnen, Gehwegroboter
- Nutzlast, Reichweite, Maße, Flottengröße, Sensorik, Zeitplan
Warum das wichtig ist
Nach Darstellung von DoorDash wurde Dot vollständig intern bei DoorDash Labs entwickelt. Ein Unternehmen, das bisher vor allem Kurierkapazität organisiert hat, konstruiert damit erstmals selbst ein Fahrzeug. Gleichzeitig soll die Disposition auf strategische Partnerschaften mit Autonomieanbietern zurückgreifen. Eigene Hardware und externe Lieferanten laufen also im selben System nebeneinander und konkurrieren dort.
Die Auftragsverteilung entscheidet über die Marge einer Plattform. Gelingt es, auch nur einen kleinen Teil kurzer Fahrten günstiger als mit einer Kuriervergütung per Roboter abzuwickeln, summiert sich der Effekt bei Millionen Lieferungen pro Tag. DoorDash betont allerdings, dass die große Mehrheit weiter von Dashern erledigt wird; der Roboteranteil dürfte vorerst klein bleiben.
Wettbewerbsanalyse
Die Finanzierung der Spezialisten ist sehr unterschiedlich. Laut unseren verifizierten Daten kommt Starship (gegründet 2014) über fünf Runden auf 222,2 Millionen Dollar, Coco (gegründet 2020) meldete am 11. Juni 2025 80 Millionen Dollar. Die börsennotierte Serve sammelte in sieben Transaktionen 371 Millionen Dollar ein. Nuro (gegründet 2016) meldete am 21. August 2025 eine Series E über 203 Millionen Dollar, Avride (gegründet 2017) am 22. Oktober 2025 Zusagen von bis zu 375 Millionen Dollar.
Dot ist eine Zwischenform: Straße und Radweg für die Distanz, Gehweg und Einfahrt für die letzten Meter. Der Vorteil liegt in der Nachfrage, denn keiner der Spezialisten verfügt über eine Verbraucherplattform in der Größe von DoorDash. Der Nachteil ist, dass es noch keine öffentliche Betriebsbilanz gibt.
Bewertungskontext
DoorDash ist börsennotiert und hat keinen Investitionsbetrag für Dot oder DoorDash Labs genannt. Vergleichsmaßstab sind die Finanzierungen der Spezialisten: Im verifizierten Datensatz summieren sich die Runden bei Nuro (Series C bis E) auf 1,303 Milliarden Dollar, bei Serve auf 371 Millionen und bei Starship auf 222,2 Millionen Dollar.
Für Roboterhersteller, die Kapazität an DoorDash verkaufen wollten, ist Dot ein Preissignal. Ein Käufer mit interner Alternative verhandelt anders, und Investoren werden fragen, wie abhängig die einzelnen Anbieter von Plattformkunden sind.
Folgen für die Lieferkette
DoorDash nannte weder Komponentenlieferanten noch Auftragsfertiger oder die Zusammensetzung der Sensorik. Offen bleibt, ob Lidar, Kameras, Radar oder eine Kombination zum Einsatz kommen und wo montiert wird.
Vollelektrischer Antrieb und ein Zehntel Autogröße deuten auf eine Stückliste, die einem leichten Elektrofahrzeug näher ist als einem Gehwegroboter: Batterie, Motoren und Rechentechnik sind die großen Posten. Für europäische Automobilzulieferer, die Antriebe und Sensoren in kleineren Stückzahlen und Leistungsklassen anbieten, entsteht hier potenziell ein neues Kundensegment.
Worauf jetzt zu achten ist
Erstes Signal ist, ob DoorDash ab dem vierten Quartal 2025 in den Aktionärsbriefen Liefervolumen oder Flottengröße von Dot nennt. Ohne Zahlen spricht der Begriff Early Access für eine kleine Flotte.
Zweitens die Geografie: Eine Ausweitung über Tempe und Mesa hinaus im ersten Halbjahr 2026 würde zeigen, dass das Betriebsmodell funktioniert, ein zweiter Großraum, dass es übertragbar ist. Drittens die Offenlegung der Plattformpartner.
Analystensicht
These: Dot ist kurzfristig vor allem ein strategisches Instrument, das DoorDashs Verhandlungsposition gegenüber Autonomieanbietern und Behörden stärkt, und erst in zweiter Linie eine Quelle für Volumen. Zuversicht: mittel. Die Mitteilung enthält klare Produktaussagen zu Tempo, Fahrflächen und Eigenentwicklung sowie ein schlüssiges Dispositionskonzept, aber keine Betriebszahlen für ein Kostenmodell.
Die Zuversicht stiege mit Angaben zu Lieferungen je Roboter und Tag oder Kosten je Fahrt. Sie sänke, wenn das Programm 2026 auf Tempe und Mesa beschränkt bliebe.
Offene Fragen
Wie hoch ist die Nutzlast von Dot nach Gewicht und Zahl der Bestellungen, und welche Reichweite hat eine Akkuladung?
Welche Autonomiepartner sind bereits an die Plattform angebunden, und zu welchen Konditionen? Wie wird DoorDash den Anteil robotergestützter Aufträge ausweisen, und wie wirkt sich das auf die Verdienste der Kuriere in den Pilotstädten aus? Welche bundesstaatlichen und kommunalen Genehmigungen regeln in Arizona den Wechsel zwischen Gehweg, Radweg und Fahrbahn?