LG电子行使认购期权取得Bear Robotics 51%股权,CLOi商用机器人业务并入这家硅谷送餐机器人公司
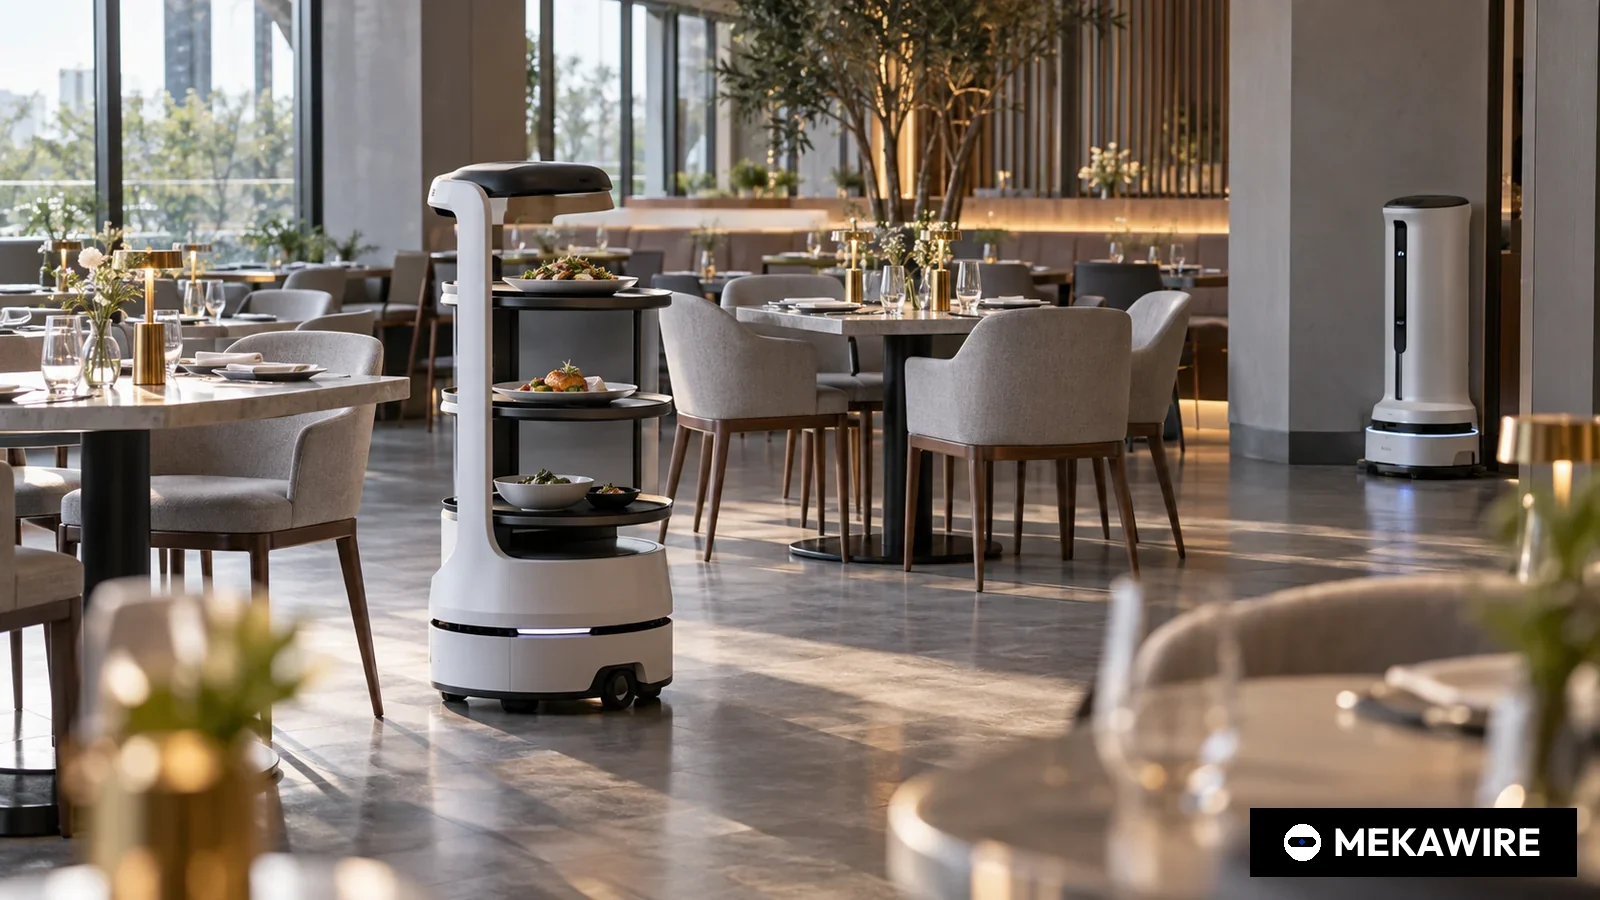
LG电子董事会于2025年1月22日决议行使认购期权,再收购美国送餐机器人企业Bear Robotics 30%股权,持股升至51%并将其纳为子公司。LG将把CLOi商用机器人业务移交Bear,首席执行官John Ha留任,但第二笔股权的收购价格未予披露。
韩国LG电子取得了硅谷室内配送机器人公司Bear Robotics的控股权。LG电子1月24日宣布,董事会已于1月22日决议行使认购期权,追加收购Bear Robotics 30%股权,持股比例由此升至51%,Bear成为其子公司。
LG电子在2024年3月首次入股,以6000万美元取得21%股权,同时获得最多再收购30%股权的认购权。此次第二笔股权的价格和Bear的估值均未公布。若按首轮投资价格简单折算,Bear整体价值约为2.857亿美元,但期权行权价往往另有约定,这一数字仅供参考。
交易改变了LG机器人业务的组织方式。LG表示,以CLOi系列为核心的商用机器人业务将整体移交Bear,John Ha及其管理团队继续留任。家用和工业机器人仍由LG自行推进,LG计划打造一个同时支持商用、工业和家用机器人的统一软件平台。
Bear成立于2017年,主要在美国、韩国和日本销售用于餐厅等室内场所运送餐食和物品的AI自主移动机器人。LG看重的是其软件能力,包括服务机器人软件平台化、多机协同调度以及云端监控。据LG 2024年的公告,John Ha此前在谷歌担任高级软件工程师和技术负责人。Bear曾于2022年3月完成8100万美元B轮融资。
LG的机器人业务始于2017年在仁川国际机场部署的导引机器人,此后扩展到配送和消毒机型,生产基地位于龟尾的LG Future Park。LG在首次投资时曾提出,机器人行业需要类似智能手机时代安卓那样的标准化开放平台,并引用预测称全球服务机器人市场将从2021年的362亿美元增至2026年的1033亿美元。
这笔交易紧随三星电子之后。三星电子于2024年12月31日宣布行使对Rainbow Robotics的认购期权,持股由14.7%升至35%,成为第一大股东并将其纳入子公司。三星在2023年以868亿韩元取得最初的14.7%股权。韩国两大电子巨头先后采用同一种两步走结构,即先少数参股、再凭期权取得控制权,以收购而非自建的方式进入机器人行业。
- LG电子
- Bear Robotics
- 2017
- 21
- 60,000,000
- USD
- 51
- 2025-01-24
- 三星电子
- Rainbow Robotics
- 2011
- 14.7
- 86,800,000,000
- KRW
- 35
- 2024-12-31
首次持股和投资额分别依据LG(2024年3月)与三星(2023年)公告。两家公告均未披露期权行权价。按首次价格折算的100%价值 = 首次投资额 / 首次持股比例:Bear约2.857亿美元,Rainbow约5905亿韩元,仅为每股价格参考。
截至 2025年1月24日
在餐饮和酒店配送机器人领域,中国厂商是Bear最直接的对手,且融资规模更大。擎朗智能(Keenon Robotics)于2021年9月完成由软银愿景基金二期领投的2亿美元D轮融资;普渡机器人(Pudu Robotics)连续完成多轮C轮追加融资,最近一轮为2023年5月,金额未披露。美国方面,从事人行道配送的Serve Robotics于2025年1月7日宣布8000万美元注册直接发行,Starship Technologies在2024年2月融资9000万美元。
- Bear Robotics
- US
- 2017
- LG战略投资(21%)
- 2024-03-11
- 60,000,000
- Bear Robotics
- US
- 2017
- B轮
- 2022-03-15
- 81,000,000
- 擎朗智能 Keenon
- CN
- 2010
- D轮
- 2021-09-15
- 200,000,000
- 普渡机器人 Pudu
- CN
- 2016
- C4轮
- 2023-05-08
- 无数据
- Serve Robotics
- US
- 无数据
- 注册直接发行
- 2025-01-07
- 80,000,000
- Starship Technologies
- US
- 2014
- 未命名轮次
- 2024-02-06
- 90,000,000
- Brain Corp
- US
- 2009
- D轮
- 2020-04-27
- 36,000,000
金额以各公司披露为准。普渡未披露C4轮金额。LG行使Bear认购期权的价格未披露。不含估算。
截至 2025年1月24日
LG同时披露了更大范围的机器人规划。首席执行官赵周完在CES 2025上表示,机器人是确定的未来。家用方面,LG计划年内推出代号Q9的移动式AI家庭中枢,具备语音、声音和图像识别及自主移动能力,采用微软的语音技术,并向外部开发者开放软件开发工具包。工业方面,LG生产技术研究院正在开发利用摄像头、雷达和激光雷达完成物料供应、装配和检测的自主移动垂直多关节机器人。LG还表示将与Robostar在工业机器人、与Robotis在执行器领域合作,目标是在2030年前把智能工厂解决方案业务做到万亿韩元规模。
从技术角度看,这笔交易的核心是调度软件而非硬件。沿固定路线行驶的轮式送餐机器人制造门槛已不高,真正困难的是在拥挤的餐厅里为数十台机器人分配路径和任务,并让一名操作员远程监控整个门店。LG表示将通过其B2B销售网络,把机器人与酒店电视、数字标牌和IT设备打包成交钥匙方案销售。
交易仍有不少悬念。LG没有公布Bear的营收、在运机器人数量和期权价格,外界无法判断控股成本。将大企业事业部并入一家成立约八年的初创公司,可能带来CLOi与Bear产品线重叠和组织磨合问题。同时,餐饮配送机器人赛道竞争激烈,中国厂商的价格优势明显。
接下来值得关注的是:LG电子2025年第一季度业绩,即Bear首次并表的季度;LG承诺年内推出的Q9;以及统一软件平台能否在2030年智能工厂目标之前真正落地到商用和工业机器人上。
MEKAWIRE 分析
LG买下的是一支多机调度软件团队和美国销售渠道,押注服务机器人的竞争焦点在软件层而非最便宜的硬件。
证据在于LG移交了什么、保留了什么。它把自家CLOi商用机器人交给规模小得多的被收购方,并留任创始团队,说明LG对Bear平台和美国业务的评价高于自有产品线。2024年的安卓类比以及覆盖商用、工业、家用的统一平台构想,也指向同一方向。
最有力的反对意见是,餐饮配送机器人利润薄、以硬件价格定胜负,而获得大额融资的中国厂商已经掌握定价权。客户按单价采购时,软件差异化未必足够,而LG也没有给出证明Bear机队规模的数据。
乐观情形:Bear的调度软件成为LG全部服务和工厂机器人的运行层,LG遍布全球的酒店电视和标牌B2B渠道,以比独立初创公司更快的速度推广机器人套装。2030年智能工厂目标为这套软件打开更大的第二市场。
悲观情形:整合受阻,CLOi与Bear产品重叠,与中国厂商的价格战让业务持续亏损。届时LG等于在资本涌向人形机器人和工业自动化之际,以未披露的价格买下一个小众业务。
值得关注的信号:
- LG电子2025年第一季度(截至3月31日)财报,Bear首次并表
- LG承诺于2025年推出的Q9家庭中枢机器人
- 2030年万亿韩元智能工厂解决方案目标的进展
- 2025年1月22日
- 2025年1月24日
- 30%(行使认购期权)
- 51%,纳为子公司
- 2024年3月,6000万美元取得21%
- 未披露
- 2017年,美国硅谷
- CLOi商用机器人业务并入Bear
- John Ha留任
- 2030年达到万亿韩元规模
为何重要
这是LG电子首次直接收购一家机器人公司的控制权,而且是把自家商用机器人事业部并入被收购的初创公司。对一家自2017年起就在做CLOi机器人的大企业而言,这等于承认仅靠内部力量没能做出可规模化的软件平台。
交易也显示韩国大企业的机器人投资模式正在定型。三星收购Rainbow Robotics(2024年12月31日)和LG收购Bear(2025年1月24日)都是行使少数股权阶段谈下的期权,先观察一年以上再决定是否控股,降低了技术不达预期的风险。
竞争对手分析
对中国厂商而言,Bear被LG控股意味着海外送餐机器人市场多了一个有大集团撑腰的对手。擎朗和普渡融资规模更大、价格更有竞争力,在日韩及欧美餐饮场景中与Bear正面竞争;LG的全球B2B渠道和酒店电视、商用显示客户基础,可能让Bear在高端酒店和连锁品牌中获得渠道优势。
与三星的对比同样值得注意。三星选择的是人形机器人和协作机器人企业,LG选择的是以统一软件驱动的专用机器人机队。这与中国国内优必选、智元等押注人形机器人的路线不同,LG的路径更接近擎朗、普渡的商用落地逻辑,只是把软件平台放在了中心。
估值背景
LG在2024年3月以6000万美元取得21%,按此价格折算Bear整体价值约2.857亿美元(6000万美元除以0.21)。追加30%的价格未披露,因此无法用公开数据计算控股成本。期权行权价通常在首次交易时按公式约定,可能与首轮每股价格不同。
作为参照,三星2023年以868亿韩元取得Rainbow Robotics 14.7%,折算整体约5905亿韩元。两笔交易相对集团体量都很小,属于能力收购,而非影响集团业绩的重注。
供应链影响
LG在龟尾LG Future Park生产机器人,并表示在工业机器人上与Robostar合作、在执行器上与Robotis合作。并入Bear后,这条硬件链条之上增加了软件和调度层,Bear的机器人生产也有可能转入集团设施。
送餐机器人的电机、激光雷达和底盘部件高度依赖中国供应链。LG能否通过集团关联公司和韩国本土供应商实现部件替代,将决定其能否缩小与中国厂商的价格差距;若无法替代,LG与擎朗、普渡实际上仍将共用同一批中国供应商。
后续看点
其一,LG电子2025年第一季度财报,Bear首次并表,可能披露收购对价和商誉。其二,LG承诺年内推出的Q9家庭中枢机器人,检验统一平台能否延伸至消费级产品。
其三,是否出现通过LG B2B渠道签下的大型酒店或餐饮连锁部署订单。其四,与Robostar、Robotis合作推进的2030年万亿韩元智能工厂业务的阶段性成果。
分析师观点
判断:LG以低风险的两步结构、较小代价买下软件平台和美国据点。战略逻辑成立,但目标市场规模小、竞争激烈,交易价值取决于Bear的软件能否扩展到LG的工业和家用机器人。
置信度:中等。交易结构和战略意图披露清晰;但Bear的营收、机队规模和期权价格均未公开,送餐机器人业务的规模化盈利能力也未得到验证,因此置信度受限。
值得追问的问题
LG为追加的30%支付了多少,商誉如何处理?Bear目前在运机器人有多少台,美国、韩国、日本的营收占比如何?
CLOi品牌是否保留,还是由Bear品牌取代?LG所说的统一软件平台中有多少来自Bear的代码,首台搭载该平台的工业机器人何时推出?