Figure AIとは 評価額390億ドルの人型ロボット企業、資金調達とロボット、顧客を解説
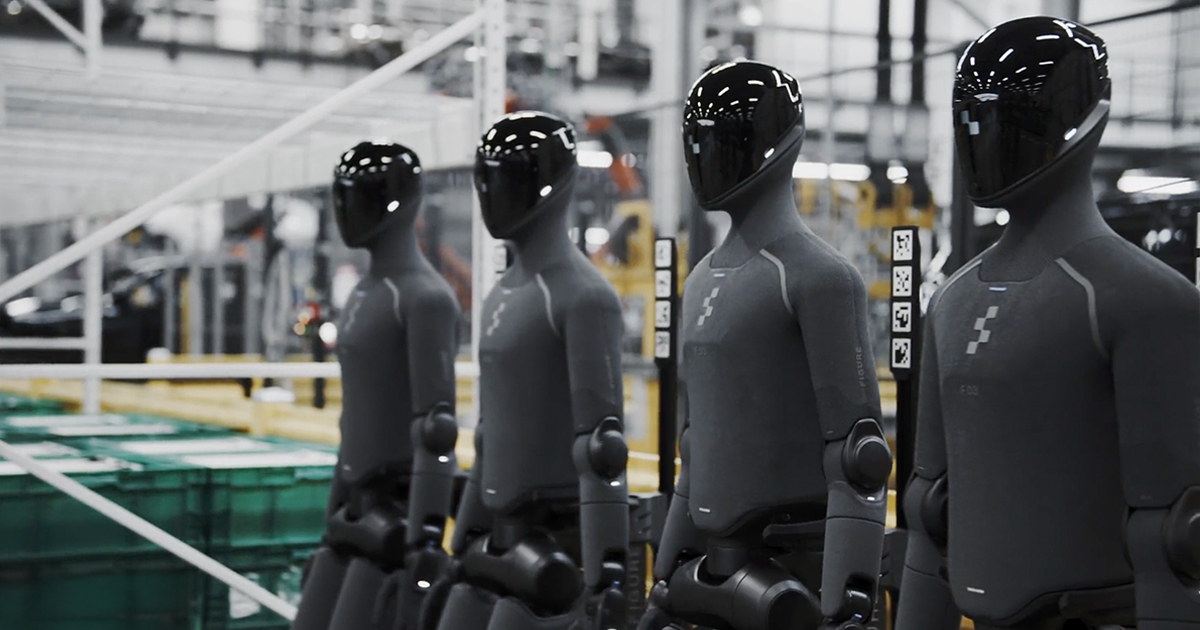
Figure AIは米サンノゼに本社を置き、汎用人型ロボット「Figure 03」と制御AIモデル「Helix」を開発する企業だ。2025年9月に10億ドル超のシリーズCを実施し、ポストマネー評価額は390億ドルと、MEKAWIREのデータベースで開示されたロボット企業の未上場評価額として最高となった。
公表顧客はBMWのスパータンバーグ工場と小売グループのCatalyst Brandsで、2026年4月には自社工場BotQからFigure 03を350台超出荷し、1時間に1台の生産速度に達したと発表した。
Figure AIは汎用人型ロボットFigure 03と、それを動かすニューラルネットワークHelixを開発する米サンノゼの企業だ。2025年9月に10億ドル超を調達したシリーズCでポストマネー評価額は390億ドルとなった。MEKAWIREのデータベースで開示されたロボット企業の未上場評価額として最高で、2位のSkild AI(140億ドル)の約2.8倍にあたる。
ただ、この価格を支える商業実績はまだ短い。自動車工場1カ所、小売物流の契約1件、そして数百台の生産だ。本稿では一次資料をもとに、同社が実際に何をし、いくら集め、評価額が何を前提にしているかを整理する。
7000万ドルから390億ドルへ、3回の資金調達
同社の発表によると、2023年5月にパークウェイ・ベンチャー・キャピタル主導で7000万ドルのシリーズAを、2024年2月に6億7500万ドルのシリーズBを実施した。シリーズB時の評価額は同社によれば26億ドルで、マイクロソフト、OpenAIスタートアップファンド、エヌビディア、インテル・キャピタル、ベゾス・エクスペディションズなどが出資した。2025年9月のシリーズCは再びパークウェイが主導し、ブルックフィールド・アセット・マネジメント、エヌビディア、マッコーリー・キャピタル、LGテクノロジー・ベンチャーズ、セールスフォース、クアルコム・ベンチャーズが加わった。
- 2023-05-24
- シリーズA
- 7000万
- 非開示
- パークウェイ・ベンチャー・キャピタル
- 2024-02-29
- シリーズB
- 6億7500万
- 26億(同社公表)
- 非公表
- 2025-09-16
- シリーズC
- 10億超
- 390億(ポストマネー)
- パークウェイ・ベンチャー・キャピタル
出所:Figureのプレスリリース。開示データのみ。
2026年10月16日時点
2026年9月には資金調達ではなく計算資源の契約を結んだ。Nscaleが2027年後半から米テキサス州でエヌビディアのVera Rubin GPUを最大10万基配備するもので、当初の約定額は35億ドル、60億ドル超への拡大を見込む。Nscaleは戦略出資も行った。
ロボットは今どこで何をしているか
量産機Figure 03は2025年10月に発表された。MEKAWIREの仕様表では身長173センチ、重量61キロ、可搬重量20キロ、2.3キロワット時の電池で約5時間稼働し、手のひらカメラと指先の触覚センサーを備える。先代のFigure 02はBMWスパータンバーグ工場で平日10時間シフトに就き、板金部品を溶接治具に載せる作業を担った。同社は2025年11月、9万点超の部品を1250時間で載せ、X3の3万台超の生産に貢献したと発表した。2026年6月からはFigure 03が同工場52号棟で部品の順立て作業に入っている。
2社目の顧客はJCペニーやブルックス・ブラザーズを運営するCatalyst Brandsで、ネバダ州リノの物流センターから導入を始める。ブルックフィールドは両社に出資している。契約額、台数、価格は開示されていない。
BotQとHelix、社内の二つの賭け
Figureは自社工場BotQでロボットを生産する。2026年4月29日、Figure 03を350台超出荷し、120日足らずで生産速度を1日1台から1時間1台へと24倍に高めたと発表した。最終工程の直行率は80%超、内製アクチュエーターは9000個を超えた。9月30日にはFigure 02の残存機を退役させ、Figure 04に備えると明らかにした。
Helixはカメラ映像を全身動作に変える視覚言語行動(VLA)モデルだ。2026年9月のHelix 2.5はクラウドソーシングの動画データセットIndexで事前学習し、データを一切集めていない30軒の家庭で片付け、タオルたたみ、ベッドメイクをこなしたと同社は説明する。独立した評価ではなく企業のデモである。
競合との比較
- Figure AI
- 米国
- シリーズC
- 2025-09-16
- 10億超
- 390億
- Skild AI
- 米国
- シリーズC
- 2026-01-14
- 14億
- 140億
- Physical Intelligence
- 米国
- シリーズB
- 2025-11-20
- 6億
- 56億
- Agility Robotics
- 米国
- シリーズC
- 2025-06-25
- 1億6200万
- 20億
- Apptronik
- 米国
- シリーズA延長
- 2026-02-11
- 5億2000万
- 非開示
MEKAWIREデータベースの検証済みデータのみ。
2026年10月16日時点
IDCによると2026年上半期の世界の人型ロボット出荷は約2万5000台で、95%超が中国勢だった。Figureの350台超はその一部にすぎない。日本ではカワサキやトヨタが研究開発を続けるが、量産規模の人型ロボット企業はまだ現れていない。
MEKAWIRE分析
Figureは自前でロボットを作るAIモデル企業として値付けされており、評価額の正否はBotQの台数ではなく、Helixが現場をまたいで汎化できるかで決まる。
数字がこれを裏付ける。シリーズBからシリーズCまでの18.5カ月で評価額は15倍になったが、調達額は2.3倍、商業基盤は実証から工場1カ所に広がっただけだ。35億ドルの計算資源契約は、これまでに開示された株式調達の総額の2倍を超える。
最も強い反論は、最後はハードウェアが勝負を決めるというものだ。中国勢は数千台単位で安価に出荷している。Figureの答えは垂直統合だが、80%を少し超えた直行率は工場がまだ学習途上であることを示す。日本の減速機メーカーにとっては、内製化を進めるFigureは顧客になりにくい存在でもある。
強気シナリオではHelixの成果が有償の工場や物流現場に広がり、BotQが年数千台に達する。弱気シナリオでは実証規模にとどまり、売上より先に計算コストが膨らみ、次の調達で評価額が390億ドルを下回る。注目点はBMWやCatalystでの稼働台数の開示、Figure 04の発表と原価、2027年後半のNscale GPU稼働だ。
算出方法:評価額の上昇倍率=シリーズCのポストマネー評価額(390億ドル)÷同社公表のシリーズB評価額(26億ドル)。調達総額は開示額の合計で、シリーズCは下限の10億ドルで計算。2026年10月16日時点、開示データのみ。
- 米サンノゼの汎用人型ロボット企業、Figure 03とVLAモデルHelix
- 2025年9月16日のシリーズC後に390億ドル
- 少なくとも17億4500万ドル
- BMWスパータンバーグ工場、Catalyst Brandsリノ物流センター
- 2026年4月29日時点で350台超出荷、1時間1台
- Nscaleと最大10万GPU、当初35億ドル
- シリーズBから18.5カ月で15倍(MEKAWIRE算出)
なぜ重要か
390億ドルは人型ロボット業界全体の価格の基準点であり、日本企業がこの分野に出資や提携をする際の比較材料にもなる。
競合分析
米国での直接の競合は工場と物流の顧客を持ち上場を控えるアジリティ。中国勢は規模と価格で先行する。日本ではカワサキの人型ロボット開発が続くが、量産段階の企業はない。
企業価値の背景
評価額はSkild AIの約2.8倍、アジリティの直近未上場評価の19.5倍。売上は開示されておらず、将来のモデル経済性への賭けと見るべきだ。
サプライチェーンへの影響
アクチュエーターと電池パックをBotQで内製し、日本製減速機や中国製関節モジュールへの依存を抑えた。新たな依存先は2027年末からテキサスで稼働する計算資源だ。
今後の注目点
1. BMWやCatalystでの稼働台数や契約額の開示 2. Figure 04の発表と原価 3. 2027年後半のNscale GPU稼働 4. アジリティ上場後の株価
アナリストの見方
論点:FigureはAIモデル企業として評価されており、Helixの成果で判断すべきだ。確信度は中。生産拡大とBMWでの実績は確認済みだが、汎化はデモ段階で売上は非開示。
問うべき論点
有償顧客の現場で稼働するFigure 03は何台で、1台当たりまたは1時間当たりの価格はいくらか。35億ドルの計算資源契約のうち既存の調達資金で賄う割合は。Figure 04で原価と稼働時間はどう変わるか。