Figure AI是什么公司?一文看懂估值390亿美元人形机器人企业的融资、产品与客户
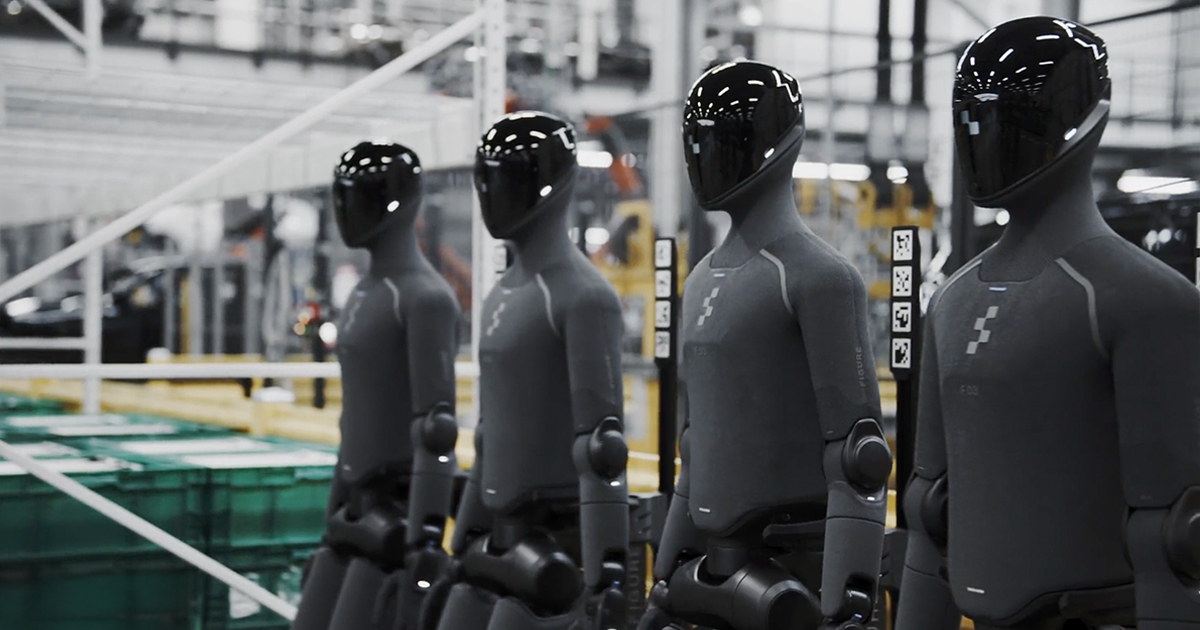
Figure AI是总部位于美国圣何塞的通用人形机器人公司,产品为Figure 03人形机器人及其Helix AI模型。2025年9月完成超过10亿美元的C轮融资后,投后估值达390亿美元,是MEKAWIRE数据库中已披露估值最高的机器人企业。
公开客户为宝马斯帕坦堡工厂和零售集团Catalyst Brands;2026年4月公司称自建工厂BotQ已交付逾350台Figure 03,产能达到每小时一台。
Figure AI是一家位于美国圣何塞的公司,生产通用人形机器人Figure 03,并自研驱动它的神经网络Helix。2025年9月,公司完成超过10亿美元的C轮融资,投后估值390亿美元,在MEKAWIRE数据库已披露的机器人企业私募估值中排名第一,约为第二名Skild AI(140亿美元)的2.8倍。
然而支撑这一价格的商业记录并不长:一家汽车工厂、一份零售物流协议,以及数百台的产量。本文依据一手资料梳理Figure做了什么、融了多少钱,以及估值背后的假设。
三轮融资:从7000万美元到390亿美元
据公司公告,2023年5月Parkway Venture Capital领投7000万美元A轮;2024年2月完成6.75亿美元B轮,公司称估值26亿美元,微软、OpenAI创业基金、英伟达、英特尔资本、贝索斯探险基金等参投;2025年9月C轮仍由Parkway领投,布鲁克菲尔德资管、英伟达、麦格理资本、LG科技创投、Salesforce、高通创投等加入。
- 2023-05-24
- A轮
- 7000万
- 未披露
- Parkway Venture Capital
- 2024-02-29
- B轮
- 6.75亿
- 26亿(公司公布)
- 未披露
- 2025-09-16
- C轮
- 逾10亿
- 390亿(投后)
- Parkway Venture Capital
来源:Figure新闻稿,仅披露数据。
截至 2026年10月16日
2026年9月,Figure签下的是算力协议而非融资:Nscale将自2027年下半年起在得克萨斯州为其部署最多10万块英伟达Vera Rubin GPU,初始承诺35亿美元,计划扩大至60亿美元以上,Nscale同时进行战略投资。资金需求正从造机器人转向训练模型。
机器人目前在做什么
量产型号Figure 03于2025年10月发布。根据MEKAWIRE整理的规格,身高173厘米、重61公斤、负载20公斤,2.3千瓦时电池可运行约5小时,配有掌心摄像头和指尖触觉传感器。上一代Figure 02曾在宝马斯帕坦堡工厂每个工作日运行10小时,把钣金件装上焊接夹具;公司2025年11月称其累计上料9万余件、运行1250小时,参与生产3万多辆X3。2026年6月,Figure 03进入该厂52号车间,承担更复杂的排序作业。
第二个公开客户是旗下拥有JCPenney和Brooks Brothers的Catalyst Brands,2026年5月签约,从内华达州里诺配送中心起步。布鲁克菲尔德同时投资了两家公司。合同金额、部署台数和价格均未披露。
BotQ与Helix:公司内部的两大押注
Figure在自建工厂BotQ生产机器人。2026年4月29日公司称,BotQ已交付逾350台Figure 03,不到120天内产能从每天一台提升到每小时一台,下线一次合格率超过80%,自产执行器逾9000个。9月30日公司表示将退役剩余的Figure 02,为Figure 04让路。
Helix是把摄像头画面转化为全身动作的视觉语言动作(VLA)模型。2026年9月发布的Helix 2.5基于众包视频数据集Index预训练,公司称其在30个从未采集过数据的湾区家庭中完成整理客厅、叠毛巾和铺床。这些属于公司演示,并非独立基准测试。
与同行对比
- Figure AI
- 美国
- C轮
- 2025-09-16
- 逾10亿
- 390亿
- Skild AI
- 美国
- C轮
- 2026-01-14
- 14亿
- 140亿
- Physical Intelligence
- 美国
- B轮
- 2025-11-20
- 6亿
- 56亿
- Agility Robotics
- 美国
- C轮
- 2025-06-25
- 1.62亿
- 20亿
- Apptronik
- 美国
- A轮扩展
- 2026-02-11
- 5.2亿
- 未披露
MEKAWIRE数据库已核实数据。
截至 2026年10月16日
据IDC统计,2026年上半年全球人形机器人出货近2.5万台,其中九成五以上来自中国厂商。Figure披露的350余台只占很小一部分。宇树、智元、优必选以远低于Figure的价格成批出货,宇树2025年营收16.99亿元人民币,而Figure尚未披露任何收入。
MEKAWIRE 分析
市场是把Figure当作一家自己造机器人的AI模型公司来定价的,估值能否站住取决于Helix能否跨场景泛化,而非BotQ产量。
数据支持这一判断。从B轮到C轮的18.5个月里,估值上涨15倍,募资额只增加2.3倍,商业基础仅从试点扩展到一家工厂。35亿美元算力承诺已超过其全部已披露股权融资的两倍。
最有力的反驳是硬件终将决定胜负:中国厂商以低价规模化出货,再好的模型装在昂贵的机器人上价值也会打折。Figure的回答是垂直整合,但刚过80%的一次合格率说明工厂仍在爬坡。
乐观情景:Helix 2.5的家庭成果延伸到付费工厂和仓储现场,BotQ年产达到数千台。悲观情景:部署停留在试点规模,算力账单先于收入到来,下一轮估值低于390亿美元。值得关注的信号:宝马或Catalyst披露部署数量;Figure 04发布及成本;2027年下半年Nscale GPU上线。
计算方法:估值倍数 = C轮投后估值(390亿美元)/ 公司公布的B轮估值(26亿美元);募资总额按已披露金额加总,C轮取下限10亿美元。截至2026年10月16日,仅使用披露数据。
- 美国圣何塞通用人形机器人企业,产品Figure 03与VLA模型Helix
- 2025年9月16日C轮后390亿美元
- 至少17.45亿美元
- 宝马斯帕坦堡工厂、Catalyst Brands里诺配送中心
- 截至2026年4月29日交付逾350台,每小时一台
- Nscale最多10万块GPU,初始承诺35亿美元
- B轮至C轮18.5个月上涨15倍(MEKAWIRE计算)
为何重要
Figure的390亿美元是整个人形机器人赛道的定价锚,国内企业海外融资和二级市场估值都会以此对照。Figure能否兑现估值,直接影响行业融资成本。
竞争对手分析
美国最接近的对手是已有工厂和物流客户、即将上市的Agility。中国方面,宇树、智元和优必选以规模和价格取胜,走的是先出货再迭代模型的路线,与Figure先押注模型的路径相反。
估值背景
390亿美元约为Skild AI的2.8倍、Agility最近私募估值的19.5倍。Figure未披露收入,因此只能视为对未来模型经济性的押注。
供应链影响
Figure在BotQ自产执行器和电池包,降低了对日本减速器和中国关节模组的依赖;新的依赖是算力,训练路线图与2027年底得州的英伟达Vera Rubin交付挂钩。
后续看点
1. 宝马或Catalyst披露部署台数和合同金额 2. Figure 04发布及物料成本 3. 2027年下半年Nscale GPU上线 4. Agility上市后股价
分析师观点
论点:Figure按AI模型公司定价,应以Helix表现评判。置信度中等。产能爬坡和宝马记录已核实,但泛化成果为公司演示,收入未披露。
值得追问的问题
付费客户现场部署了多少台Figure 03,单价或时租多少?35亿美元算力承诺中有多少由已募资金覆盖?Figure 04在成本和续航上有何改变?