10月19日至28日机器人融资16.3亿美元,十天达三季度全季的88%
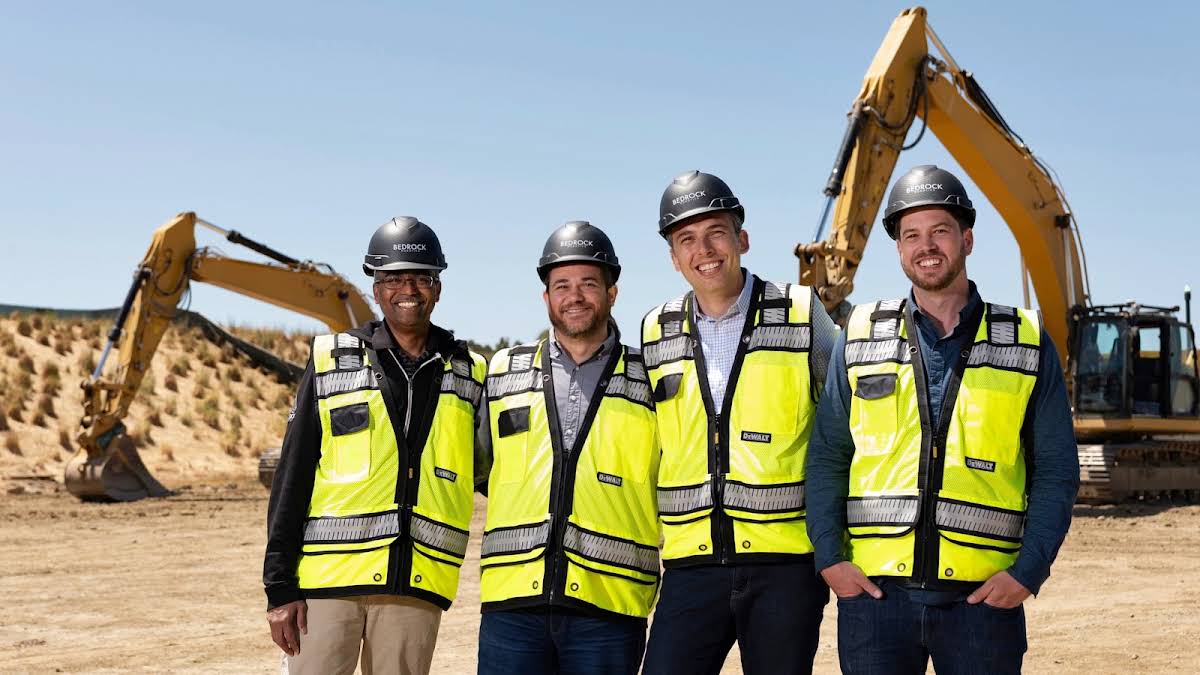
根据MEKAWIRE以一手资料核实的融资数据库,2026年10月19日至28日披露金额的机器人融资共16笔、合计16.314亿美元,相当于三季度全季18.46亿美元的88%。Bedrock Robotics的6亿美元C轮占37%,6笔1亿美元以上交易占80%,美国公司拿走86%。MEKAWIRE数据报告拆解资金流向,并评估增幅中有多少是真实变化。
MEKAWIRE数据库显示,2026年10月19日至28日,机器人企业公布且披露金额的融资共16笔,合计16.314亿美元。该数据库只收录经公司新闻稿、投资方公告或监管文件确认的轮次。十天的融资额相当于三季度全季记录18.46亿美元的88%。最大的一笔来自CapitalG于10月26日公布的Bedrock Robotics 6亿美元C轮,占期间总额的37%。
创业者和投资人关心的是,这是新的节奏还是短期扎堆。答案取决于大额交易的规模、资金买的是什么,以及此前数据是否完整。
- 2026-10-19
- Dream Labs
- 美国
- 种子轮
- 90.0
- B Capital
- 2026-10-19
- Zap Surgical
- 美国
- 融资(轮次未披露)
- 36.0
- Catalio Capital Management
- 2026-10-19
- XRlabs
- 英国
- 种子轮
- 8.4
- Playground Global
- 2026-10-19
- Kodama Systems
- 美国
- 风险投资
- 7.0
- Breakwater Ventures
- 2026-10-20
- Eka Robotics
- 未记录
- A轮
- 150.0
- Andreessen Horowitz
- 2026-10-20
- Reliable Robotics
- 美国
- D轮扩募
- 115.0
- Nimble Partners
- 2026-10-21
- Huixi Technology
- 中国
- Pre-B+轮及B轮
- 未披露
- Beijing AI Industry Investment Fund
- 2026-10-22
- Warp Sciences
- 美国
- A轮
- 215.0
- Lightspeed Venture Partners
- 2026-10-22
- Tractian
- 美国
- D轮
- 130.0
- M&G Catalyst
- 2026-10-22
- Formic
- 美国
- B轮及债务融资
- 50.0
- Mercato Partners
- 2026-10-22
- Maxinsights
- 美国
- 种子轮
- 30.0
- Peak XV
- 2026-10-22
- Enact
- 瑞士
- Pre-种子轮
- 30.0
- 未披露
- 2026-10-22
- FORT Robotics
- 美国
- 风险投资
- 10.0
- Tiger Global
- 2026-10-26
- Bedrock Robotics
- 美国
- C轮
- 600.0
- CapitalG
- 2026-10-27
- Machenta
- 英国
- 种子轮
- 40.0
- Creandum
- 2026-10-28
- Foundry Robotics
- 美国
- A轮
- 100.0
- 未披露
- 2026-10-28
- Rendezvous Robotics
- 美国
- 种子轮
- 20.0
- MaC Venture Capital
金额以公司、投资方或公告披露为准;Reliable含2500万美元定期贷款,Formic含债务融资,FORT不含1000万美元SPAC PIPE承诺,辉羲2026年累计仅披露为超过25亿元人民币,未计入合计。
截至 2026年10月29日
MEKAWIRE 最新报道
6笔亿元美元级交易贡献八成
达到1亿美元以上的有6笔:Bedrock(6亿美元C轮)、Warp Sciences(亮相即获2.15亿美元,Lightspeed领投)、Eka Robotics(a16z领投的1.5亿美元A轮)、Tractian(据新闻稿以14亿美元估值完成1.3亿美元D轮)、Reliable Robotics(1.15亿美元,使D轮总额增至2.75亿美元,公司称估值超过10亿美元)以及Foundry Robotics(据官网为1亿美元A轮)。6笔合计13.1亿美元,占期间的80.3%。剔除Bedrock,十天合计仍达10.314亿美元,为三季度的56%。
披露金额的中位数为4500万美元(Machenta的4000万美元与Formic的5000万美元的中点)。16笔中有6笔为种子轮或Pre-种子轮,合计2.184亿美元。Dream Labs的9000万美元种子轮、Enact的3000万美元Pre-种子轮,放在两年前相当于A轮或B轮的规模。
- 2026年二季度(91天)
- 23
- 10
- 1,796.1
- 19.7
- 2026年三季度(92天)
- 35
- 19
- 1,846.0
- 20.1
- 10月1日至18日(18天)
- 14
- 8
- 430.6
- 23.9
- 10月19日至28日(10天)
- 17
- 16
- 1,631.4
- 163.1
日均 = 已披露金额合计 / 自然日天数。仅统计MEKAWIRE经一手资料核实的轮次;2026年10月之前的数据为回补收录,覆盖较少。
截至 2026年10月29日
日均融资额是三季度的8倍
按自然日计算,三季度日均披露机器人融资2010万美元,10月前18天为2390万美元,而10月19日至28日达到日均1.631亿美元,是三季度的8.1倍。美国公司获得14.03亿美元,占86.0%;其余来自英国(Machenta和XRlabs,4840万美元)、瑞士(Enact,3000万美元)以及国家信息未记录的Eka。同期,具身智能机器人芯片设计商辉羲科技完成Pre-B+轮及B轮融资,但其2026年累计融资仅披露为超过25亿元人民币,因此未计入合计。
从整月看,今年的走势已被改写。MEKAWIRE数据库记录的10月1日至28日融资共31笔、20.62亿美元,超过三季度全季,也是3月(44.36亿美元)以来的最高月度合计;其间各月在8月的4650万美元至9月的10.105亿美元之间。
拿走最大份额的是大型机械自主化,而非人形机器人
按各公司所售产品归类,重型机械与飞机自主化(Bedrock的挖掘机、Reliable的无人驾驶塞斯纳大篷车、Kodama的远程集材机)获得7.22亿美元,占44%。机器人模型与训练数据(Eka、Dream Labs、Machenta、Enact、Maxinsights)获得3.4亿美元,工厂自动化与设备健康(Tractian、Foundry、Formic)2.8亿美元,实验室与医疗机器人(Warp、Zap Surgical、XRlabs)2.594亿美元。期间没有人形机器人整机企业宣布定价融资。
- 重型机械与飞机自主化
- Bedrock, Reliable, Kodama
- 722.0
- 44.3%
- 机器人模型与训练数据
- Eka, Dream Labs, Machenta, Enact, Maxinsights
- 340.0
- 20.8%
- 工厂自动化与设备健康
- Tractian, Foundry, Formic
- 280.0
- 17.2%
- 实验室与医疗机器人
- Warp Sciences, Zap Surgical, XRlabs
- 259.4
- 15.9%
- 太空与安全
- Rendezvous, FORT
- 30.0
- 1.8%
占比 = 各方向合计 / 16.314亿美元。方向按各公司自述产品由MEKAWIRE归类。
截至 2026年10月29日
MEKAWIRE 分析
资金正在追逐已经有付费工作的机器人,无论是挖土、运货、装配零件还是合成分子,同时愿意为能把这些工作迁移到更多机器上的模型层支付溢价。
证据在结构里。Bedrock、Reliable、Tractian、Formic和Foundry卖的都是结果(完成开挖的工地、飞完的航线、设备在线时间、机器人工时、装配完成的产品),而不是机器人本身。Formic的融资含债务,Reliable含2500万美元定期贷款,而贷款只会流向有合同收入的设备群。与此同时,5家做机器人模型或数据的公司以种子轮和A轮为主募得3.4亿美元,押注“大脑”可以卖给大量此类机器。
对中国读者而言,对照很鲜明。这一轮美国资金几乎绕开了人形整机,集中在按结果收费的场景和模型层;同期唯一入表的中国公司辉羲科技是芯片设计商,由北京市人工智能产业投资基金领投,国家人工智能产业投资基金参投,资金方向偏向供应链上游的算力。
最有力的反驳来自我们自身的统计口径。MEKAWIRE自2026年10月1日起每日记录融资,此前各季度为回补收录,覆盖较少(三季度有金额的轮次为19笔),部分增幅来自统计更全。即便如此,仅Bedrock和Warp两笔(8.15亿美元)就超过我们记录的7月(7.89亿美元)或8月(4650万美元)全月,这种规模的公告在任何季度都会被收录。
乐观情形:11月节奏延续,彭博社10月27日报道正以约200亿美元估值洽谈约10亿美元融资的Physical Intelligence等模型公司陆续完成融资,四季度在MEKAWIRE统计中突破40亿美元。悲观情形:这只是夏季以来推进的交易在年底前集中落地,11月回到日均2000万至2500万美元,而本轮大额交易成为2027年降价融资的参照价。
改变判断的信号:再出现两周日均低于5000万美元,或出现一笔大额人形机器人融资,使结构重新转向通用硬件。
后续关注:11月2日(周一)MEKAWIRE每周融资数据;美国各轮次须在首次出售后15天内提交的EDGAR表格D;以及Physical Intelligence是否确认条款。
- 2026年10月19日至28日(10天)
- 16笔有金额的融资共16.314亿美元(共记录17笔)
- 相当于7月至9月记录18.46亿美元的88%
- 1.631亿美元,为三季度日均2010万美元的8.1倍
- Bedrock Robotics 6亿美元C轮(占期间37%)
- 6笔1亿美元以上交易占80.3%
- 美国14.03亿美元(86.0%),英国4840万美元,瑞士3000万美元
- 4500万美元
- 仅收录经新闻稿、投资方公告或监管文件确认的轮次,按披露金额
- 31笔20.62亿美元,3月以来月度最高
为何重要
十天的已披露机器人融资接近一个季度,资金流向在重型机械、飞机、工厂产线和实验室里按结果收费的公司。未来半年所有融资的机器人创业者都面对新的参照:3000万至9000万美元的种子轮已多次出现在记录里。
集中度同样关键。6笔交易占80%,因此这组数字更多反映的是CapitalG、Lightspeed、a16z、M&G、Nimble等少数成长期投资人的判断,而非整个市场。小型初创企业不应把总额解读为自己融资变容易。
竞争对手分析
Bedrock已成为MEKAWIRE数据库中披露资本最多的建筑自主化公司,本轮距ICON在10月13日的2亿美元D轮仅两周。Reliable和Kodama在航空和林业体现同样的逻辑:为客户已有的机器加装自主能力。
模型层面,Eka(视觉力觉动作模型、仿真强化学习)、Dream Labs(以API出售的机器人大脑)、Machenta(单次示范学习)和Enact(力与触觉)都对标Physical Intelligence和英伟达GR00T,但目前都没有发布能与之区分的第三方基准结果。
估值背景
期间内由公司自己披露的估值只有两例:Tractian 14亿美元,Reliable超过10亿美元。Bedrock的41亿美元和Eka的14.5亿美元来自媒体报道,公司未公布,我们不用于任何比率计算。
Tractian估值是本轮1.3亿美元的10.8倍,属后期常见水平;Reliable的D轮总额仅2.75亿美元,估值却超过10亿美元,说明投资人更看重其FAA认证领先,而非收入。
供应链影响
大部分资金用于部署而非研发:挖掘机改装套件、飞机集成、工业电机传感器、厂房(Foundry在埃默里维尔的13万平方英尺工厂)和实验室(Warp)。这些支出流向美国系统集成商、整机厂和代工厂,而非亚洲零部件厂。
模型公司的支出在算力和数据采集。Maxinsights(第一人称视频)和Enact(力数据)是机器人学习数据供应链的早期样本,一年前这还不是一个获投的类别。
后续看点
1)11月2日(周一)MEKAWIRE每周融资数据,若再有一周日均超过1亿美元,可确认新节奏。2)11月中旬美国各轮次在EDGAR的表格D,可见股份类别和首次出售日期。3)Physical Intelligence融资是否落地;若按报道的10亿美元,将成为MEKAWIRE 10月统计中最大的一笔机器人融资。
分析师观点
论点:10月下旬的集中融资奖励的是有合同收入的机器人及服务它们的模型层,而不是通用人形机器人。信心:中等。结构在数据中清晰,但10月前的统计不完整,且单笔占37%。
若11月融资重新偏向人形硬件,或大额轮次中债务占比偏高,我们将下调信心。
值得追问的问题
Bedrock的6亿美元中新股与老股各占多少?Foundry的A轮股权占比及领投方是谁?Eka、Dream Labs和Machenta会否在共同基准上公布结果?16笔中有多少在夏季前已承诺、只是现在才公布?