发那科全年营收预期首破1万亿日元,增长靠数控而非机器人
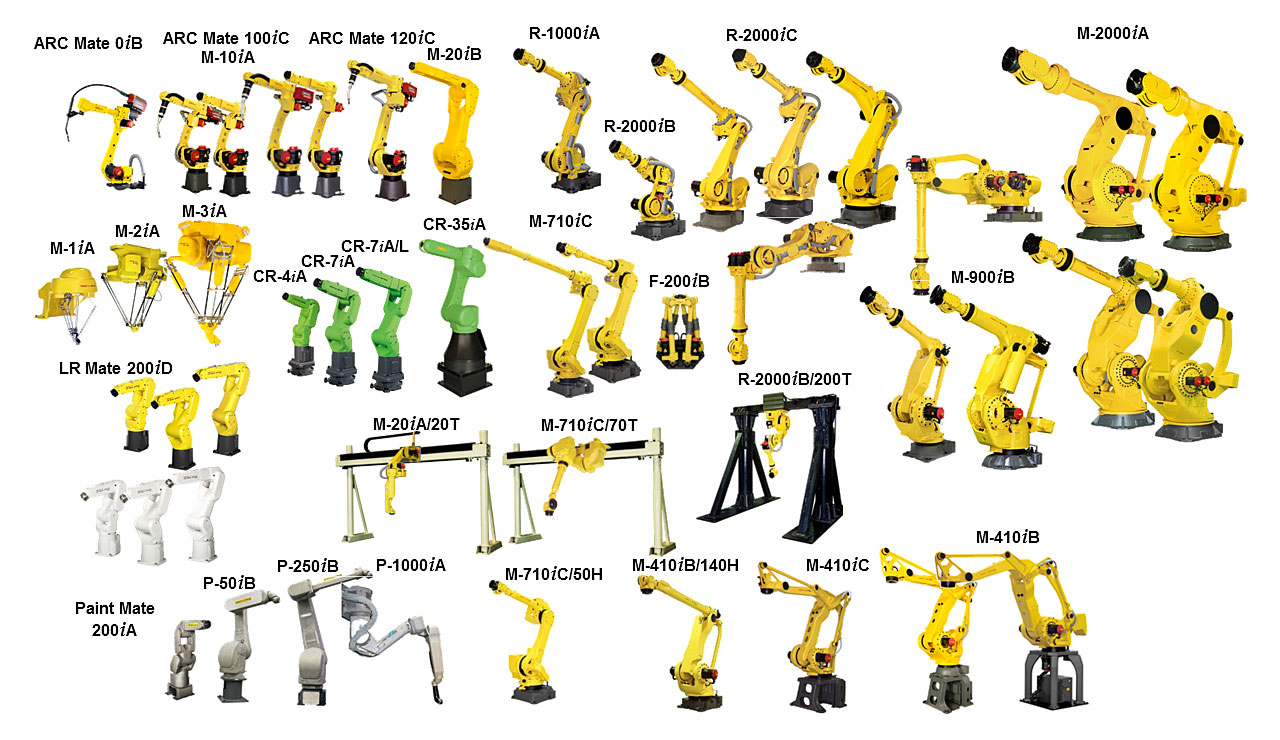
发那科10月23日发布业绩资料,将截至2027年3月的财年营收预期上调至10137亿日元,年营收将首次突破1万亿日元。7至9月营业利润同比增长45.1%至632亿日元,但增长主要来自面向AI数据中心、半导体和人形机器人零部件的数控系统与机床:FA部门订单增长130.1%,机器人订单仅增长12.6%,机器人在华销售额下降14.3%。
发那科首次预计年营收突破1万亿日元。公司10月23日发布的上半财年业绩资料显示,截至2027年3月的财年营收预期由9481亿日元上调至10137亿日元,营业利润预期由2180亿日元上调至2407亿日元,归母净利润预期由1980亿日元上调至2283亿日元。推动上调的并不是外界最熟悉的黄色工业机器人。
创纪录的季度,主角是数控系统
据公司资料,7至9月营收同比增长14.9%至2427亿日元,营业利润增长45.1%至632亿日元,营业利润率26.0%。订单增长49.0%至3060亿日元。向机床厂商供应数控系统、伺服电机和激光器的FA部门订单达1122亿日元,同比大增130.1%;机器人加工中心等Robomachine部门订单增长72.3%。机器人部门订单增长12.6%至1034亿日元,销售额增长7.2%至982亿日元。
- FA(数控、伺服、激光)
- 1,122
- +130.1%
- 625
- +15.4%
- 机器人
- 1,034
- +12.6%
- 982
- +7.2%
- Robomachine
- 512
- +72.3%
- 416
- +40.8%
- 服务
- 393
- +12.0%
- 403
- +12.5%
- 合计
- 3,060
- +49.0%
- 2,427
- +14.9%
来源:发那科业绩参考资料(2026年10月23日),公司披露数据。
截至 2026年10月23日
发那科表示,FA需求由中国带动,AI数据中心、半导体、人形机器人零部件和新能源汽车正在拉动机床采购,日本、韩国和台湾地区需求同样强劲。机器人方面,美洲和中国包括AI相关在内的自动化投资大幅增加,美洲汽车相关投资开始回暖。
机器人在美洲增长,在中国下滑
分地区看,机器人销售并不均衡。美洲机器人销售额增长11.8%至460亿日元,占部门销售的46.8%。中国机器人销售额同比下降14.3%至181亿日元,环比下降32.0%。欧洲增长4.4%。
- 美洲
- 460
- 46.8%
- +11.8%
- 欧洲
- 192
- 19.5%
- +4.4%
- 中国
- 181
- 18.4%
- -14.3%
- 日本
- 70
- 7.1%
- +21.8%
- 中国以外亚洲
- 68
- 6.9%
- +65.7%
来源:发那科业绩参考资料(2026年10月23日)。其他地区13亿日元未列。
截至 2026年10月23日
日元贬值放大了增速。本季度平均汇率为1美元兑159.25日元,上年同期为147.48日元。按两期平均汇率折算,机器人销售额约6.17亿美元,上年同期约6.21亿美元,以美元计基本持平(MEKAWIRE测算,并非全部以美元结算,仅作粗略参考)。发那科下半年汇率假设为1美元兑150日元。
MEKAWIRE 分析
日本两大机器人厂商的增长,如今更多来自机器人上游的零部件和控制业务,机器人在集团中的占比正在下降。
机器人在发那科订单中的占比由一年前的44.7%降至本季度的33.8%。安川电机10月9日的业绩也呈现同样趋势:运动控制业务增长21.7%,规模超过机器人业务,机器人上半年营业利润下降43.3%(MEKAWIRE安川业绩解读)。两家公司卖进芯片、数据中心和人形机器人供应链的伺服、驱动和控制器,增速都快于整机机器人。
- 发那科
- 2026年7至9月
- 销售+7.2%,订单+12.6%
- FA订单+130.1%,销售+15.4%
- 安川电机
- 2026年3至8月
- 销售-0.7%,营业利润-43.3%
- 运动控制销售+21.7%,利润+32.8%
来源:发那科业绩(10月23日);安川上半年业绩(10月9日,MEKAWIRE报道)。发那科机器人订单占比 = 机器人订单 / 集团订单 = 1034 / 3060 = 33.8%。
截至 2026年10月23日
反方论据在订单端。发那科机器人订单增速高于销售增速,安川第二季度机器人订单也增长33%,机器人业务可能正处于回升初期。关键在中国市场。发那科把数控系统卖给生产人形机器人关节和减速器的中国工厂,自身在华机器人销售却在下降,这说明零部件热潮在抬升日本供应商的同时,整机市场份额正被本土品牌拿走。对中国零部件企业而言,日本对手正在争夺同一波人形机器人零部件需求。发那科以合作而非自研人形机器人应对的思路,见日本物理AI战略解读。
后续看点
1月下旬的第三季度业绩将显示美洲机器人订单能否转化为销售,以及在华机器人销售能否从9月季度的低点回升。日本机器人工业会10月下旬发布的季度订单统计,将显示日本机器人出口的地区结构是否与发那科一致,年度数据见日本机器人市场解读。
- 10137亿日元(原9481亿日元),首次突破1万亿日元
- 2407亿日元(原2180亿日元)
- 2427亿日元,增长14.9%
- 632亿日元,增长45.1%,利润率26.0%
- 3060亿日元,增长49.0%
- 1034亿日元,增长12.6%,占集团订单33.8%(上年同期44.7%)
- 181亿日元,同比下降14.3%,环比下降32.0%
- 2026年10月23日