Figure 02在宝马工厂服役11个月后退役,参与3万辆车生产,年产1.2万台的BotQ产线接力Figure 03
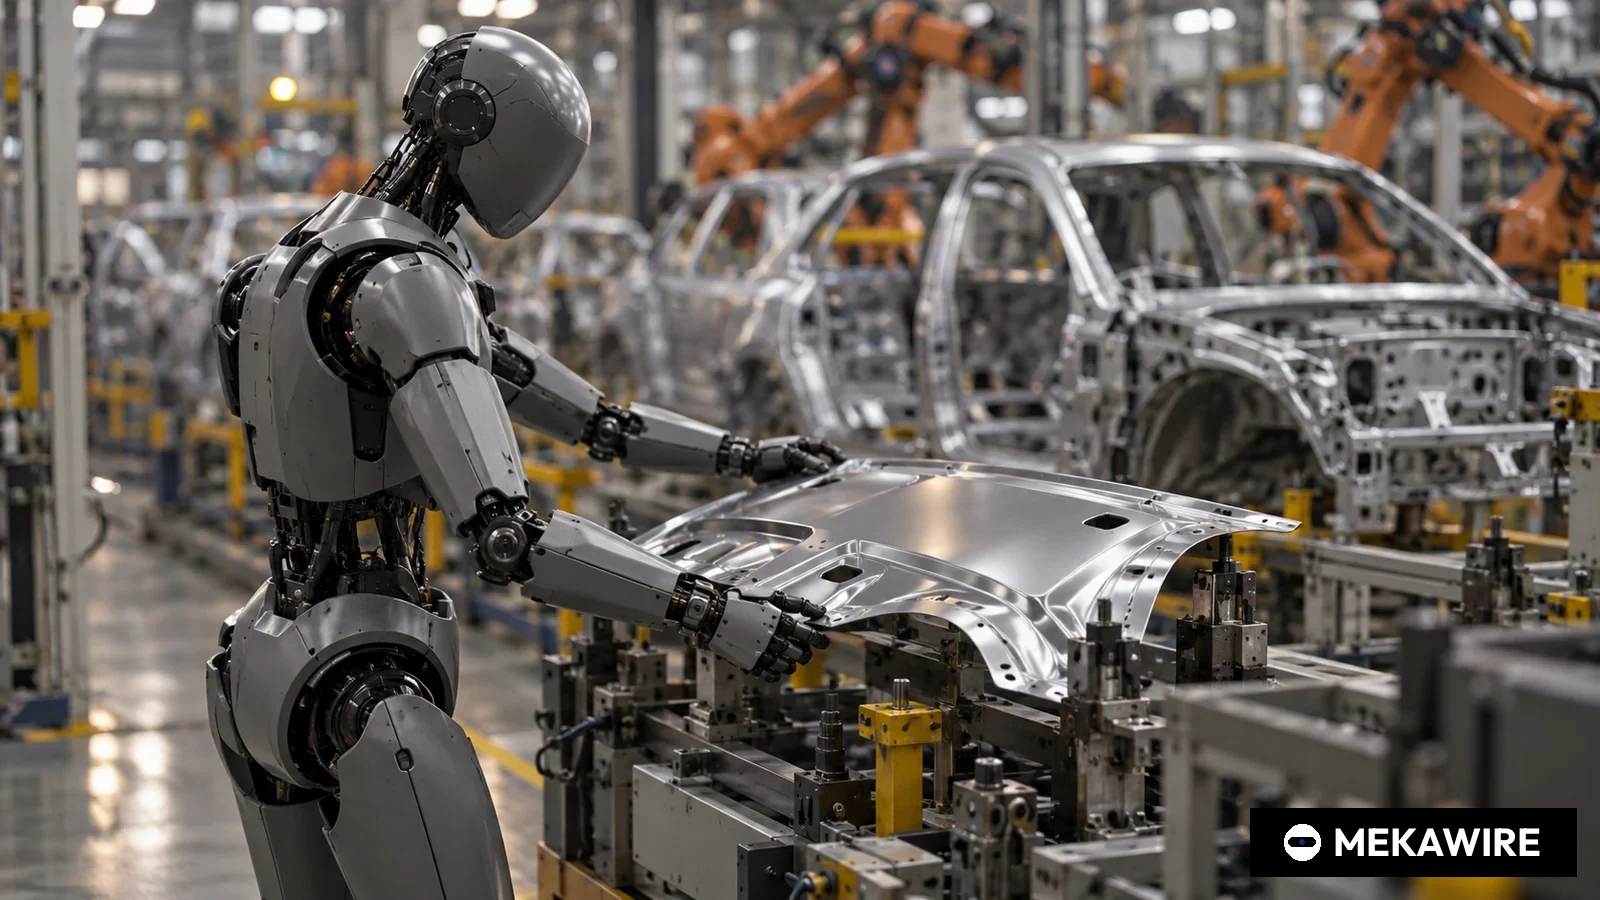
美国人形机器人公司Figure AI表示,其Figure 02在宝马斯帕坦堡工厂部署11个月,参与了逾3万辆宝马X3的生产,现已退役。2025年10月9日发布的Figure 03将接替其工作,新机型相机延迟降至四分之一,指尖可感知3克压力,支持2千瓦无线充电,配套的BotQ一代产线年产能最高1.2万台。
美国人形机器人公司Figure AI于2025年11月19日公布,其第二代人形机器人Figure 02在宝马集团位于美国南卡罗来纳州的斯帕坦堡工厂完成为期11个月的部署后已正式退役。公司称,这批机器人参与了逾3万辆宝马X3的生产。这一披露距Figure发布第三代机型Figure 03仅六周,也是迄今人形机器人企业对整车产线连续作业情况最为详细的公开记录。
据Figure介绍,Figure 02每周一至周五每天工作10小时,累计运行超过1250小时,上料零件逾9万件,行走步数超过120万步,折合距离超过200英里。该工位节拍为84秒,其中37秒用于上料。公司设定的目标是每班放置成功率高于99%,约2秒内以5毫米公差完成零件放置,并力争每班零人工干预。Figure称,故障最多的子系统是前臂。
Figure 03的变化
Figure表示,Figure 03围绕自研视觉语言动作模型Helix以及家庭场景设计。公司称,新相机系统帧率为上一代的两倍,延迟降至四分之一,单个相机视场角扩大60%,体积更紧凑。双手掌心各嵌入一枚广角低延迟相机,指尖更柔软,并配备可感知3克压力的触觉传感器。10Gbps毫米波数据回传能力使整个机队可上传大量数据用于训练。
公司称,整机质量比Figure 02轻9%,体积明显缩小,但未公布身高、体重和负载。外壳由硬质机加工件改为软质织物,夹手风险部位使用多密度泡沫,织物无需工具即可拆卸清洗。电池在电芯、连接件、电池管理系统和电池包层面设有多重保护,并已通过UN38.3运输安全认证。机器人走上充电座即可以2千瓦功率感应充电。Figure称执行器速度最高提升一倍,扭矩密度也有改善,扬声器尺寸翻倍,功率接近原来的四倍。
宝马报告把其中一项改动直接与工厂经验挂钩。由于Figure 02的前臂是最薄弱环节,Figure在新机型上重新设计了腕部电子架构,取消配电板和穿过关节的动态线缆,让每个电机控制器直接与主计算机通信。
面向量产的设计
Figure表示,Figure 03改用压铸、注塑和冲压等模具工艺取代CNC加工,零件数量和装配工序大幅减少,执行器、电池、传感器、结构件和电子系统均为自研。公司自有工厂BotQ的一代产线年产能最高可达1.2万台,目标是未来四年累计生产10万台。公司称单台制造成本大幅下降,但未披露具体数字、售价或交付时间。
Figure于2025年9月16日宣布完成超过10亿美元的C轮融资承诺,由Parkway Venture Capital领投,英伟达、布鲁克菲尔德、高通风投等参投,投后估值390亿美元。这一估值约为Skild AI在2024年A轮披露的15亿美元投后估值的26倍。
- Figure AI
- 美国
- C轮
- 1000
- 39
- 2025-09-16
- Dyna Robotics
- 美国
- A轮
- 120
- 无数据
- 2025-09-15
- Apptronik
- 美国
- A轮追加交割
- 53
- 无数据
- 2025-03-18
- Skild AI
- 美国
- A轮
- 300
- 1.5
- 2024-07-09
- 1X Technologies
- 美国
- B轮
- 100
- 无数据
- 2024-01-13
- Agility Robotics
- 美国
- B轮
- 150
- 无数据
- 2022-04-22
数据来自各公司融资公告;未披露投后估值记为null。Figure称C轮承诺资金超过10亿美元。Apptronik在2025年2月3.5亿美元A轮后追加5300万美元。Figure与Skild估值倍数 = 39.0 / 1.5 = 26倍。
截至 2025年11月19日
竞争对手各有路径。特斯拉为自家工厂打造Optimus,Agility Robotics的Digit已进入物流仓储,Apptronik与汽车企业测试Apollo,1X Technologies则把NEO定位于家庭。在中国,优必选、宇树科技和智元机器人等以价格和出货量见长,优必选Walker S系列也已进入国内车厂实训。但就公开披露整车产线逐班作业数据而言,目前只有Figure一家,且上述数字并未在同一发布中获得宝马的独立确认。
- 部署时长
- 11
- 个月
- 班次时长
- 10
- 小时(周一至周五)
- 累计运行
- 1,250
- 小时以上
- 参与生产车辆
- 30,000
- 辆宝马X3以上
- 上料零件
- 90,000
- 件以上
- 行走步数
- 1,200,000
- 步以上
- 节拍
- 84
- 秒
- 上料时间
- 37
- 秒
- 放置公差
- 5
- 毫米
- 每班放置成功率目标
- 99
- %以上
Figure AI于2025年11月19日公布,宝马未独立确认。标注以上的数值为下限。
截至 2025年11月19日
这些技术选择与视觉语言动作模型的学习方式紧密相关。以图像为输入、输出关节指令的策略模型,帧率越高、延迟越低,反应越快。掌心相机弥补了抓取时手部遮挡头部相机的盲区,触觉指尖则提供打滑和接触力等仅靠视觉难以获取的信号。无线充电和高带宽回传省去了人工插电和导出日志两项工作,对依靠自身数据持续训练的机队尤为关键。
对中国供应链而言,信号是双向的。Figure将执行器和电池自研,意味着对外采购谐波减速器、行星滚柱丝杠和伺服电机等通用部件的空间可能收窄;但转向压铸、注塑和冲压工艺,恰恰是中国汽车零部件产业的强项。Figure未披露电芯、磁材和轴承供应商,这些环节中国企业具备规模优势,未来是否进入其供应体系值得关注。
披露仍有明显空白。Figure 03的售价、交付时间、首批客户、身高体重、负载和续航均未公布。宝马数据只涉及一条产线的一个工位,参与3万辆车生产的表述也无法说明机器人替代了多少人工、单件成本几何。家庭场景的设想目前也缺乏实际部署案例支撑。
下一步看点包括Figure是否公布Figure 03的商业客户并重返斯帕坦堡,BotQ产量能否以千台级年产量公开披露,以及2026年是否宣布付费家庭试点。
MEKAWIRE 分析
Figure把人形机器人竞争从演示视频推进到有据可查的作业记录,但Figure 03的成败取决于尚未验证的量产爬坡和家庭市场。
证据异常具体。11个月、1250小时、9万件零件和84秒节拍,正是工厂采购方真正关心的指标;前臂故障在一代之内推动腕部重新设计,说明现场数据正在反哺硬件。押注压铸、注塑和冲压并建设年产1.2万台产线,只有拥有390亿美元估值和逾10亿美元新资金的公司才能在2025年做出这样的决定。
最有力的反驳在于利用率。按11个月、每周5天、每天10小时计算,单台机器人约可累计2400小时,而公布的1250小时意味着要么机器人数量少且非全时运行,要么测试期很长。在宝马独立确认或公布台数之前,这仍只是供应商的案例。
乐观情形。若BotQ在2026年达到一代产线一半的产能,Figure每年可生产数千台,积累对手难以企及的现场数据;模具化零件带来的成本下降,有望使其定价低于美国一名轮班工人的综合成本。
悲观情形。设计尚未经过量产验证就投入模具,一旦需要大改,成本将被锁定;家庭产品还会面临工厂试点不会遇到的安全、隐私和产品责任审查。390亿美元的估值几乎不容许爬坡放缓。
值得关注的信号:
- 2026年上半年Figure 03首个商业客户及部署地点是否公布
- 2026年底前BotQ产量或出货台数是否披露
- 2026年内是否推出付费家庭试点或公布家庭安全方案
- 宝马斯帕坦堡工厂11个月
- 参与逾3万辆宝马X3生产
- 逾9万件
- 逾1250小时,周一至周五每天10小时
- 84秒(上料37秒)
- 2025年10月9日
- 帧率两倍、延迟四分之一、视场角扩大60%
- 可感知3克压力
- 2千瓦无线感应
- 年产最高1.2万台,四年累计10万台目标
为何重要
宝马数据是西方人形机器人企业首次公开整车量产线上逐班作业指标。汽车和物流客户要的是节拍、干预频率和开动率,而不是视频,Figure由此设定了一个对手将被拿来对比的披露范式。
与Figure 03同期发布同样关键。前臂故障在下一代引发线束重新设计,证明了各家都在宣称、却少有人展示的现场反馈闭环。投资者关注点正从模型能力转向决定成本曲线的制造能力。
竞争对手分析
特斯拉拥有最深厚的制造基础和自家工厂这一确定需求,但从未如此详细地披露Optimus作业数据。Agility Robotics在物流场景商用经验最长;Apptronik在2025年A轮合计融资4.03亿美元,资金实力远不及Figure。
中国厂商在价格和出货量上占优,宇树和智元依托本土供应链快速迭代,优必选在车厂实训方面起步较早。Figure的差异化在于模型、执行器和电池全栈自研,量起来利润率更高,量不起来风险也更大。
估值背景
C轮后390亿美元的投后估值约为Skild AI在2024年披露的15亿美元的26倍,说明资本市场把Figure当作平台公司而非机器人硬件厂商定价。
按四年累计10万台目标计算,估值相当于每台计划产量39万美元,只有在硬件之外叠加大量软件或服务的经常性收入时才说得通。由于售价未公布,其收入模型仍停留在假设层面。
供应链影响
Figure称执行器、电池、传感器、结构件和电子系统均为自研,并从CNC加工转向压铸、注塑和冲压。这意味着采购重心从精密机加工厂转向汽车行业的模具和铸造厂,对外购伺服和减速器的依赖下降。
电芯、磁材和轴承供应商尚未披露,而这些正是中国企业的规模优势所在。电池包通过UN38.3认证是空运和海运的前提,也表明Figure为跨境出货做准备。在中美贸易摩擦背景下,美国客户对供应链来源的审查可能影响中国零部件的进入门槛。
后续看点
Figure 03首个客户和现场落在工厂还是家庭,将揭示其商业化顺序;若Figure 03重返斯帕坦堡,则意味着宝马认可试点之外的价值。
BotQ产量是第二道考题。2026年若披露生产台数或新增设备和厂址,可证明年产1.2万台产线已真正运转。第三个信号是付费家庭试点及安全方案的公布。
分析师观点
判断:在美国人形机器人企业中,Figure给出了能够承受量产节拍的最有力证据,Figure 03也是面向量产的可信设计,但其估值同时提前透支了工厂爬坡和家庭市场。置信度:中。
不给高的原因是宝马数据为自行披露,贡献1250小时的机器人数量未知,Figure 03的价格、负载和交付时间均未确定。不降为低的原因是设计改动与现场数据有清晰对应,雄厚资本也为其弥补起步缓慢留出数年时间。
值得追问的问题
斯帕坦堡部署了多少台Figure 02,相对10小时班次的实际开动率是多少?宝马支付了多少费用,是否计划引入Figure 03?
Figure 03的身高、体重、负载、单次续航以及商用和家用目标售价是多少?电芯、磁材和铸件由谁供应,BotQ第二条产线建在哪里?