工信部:今年具身智能整机产品有望突破10万台
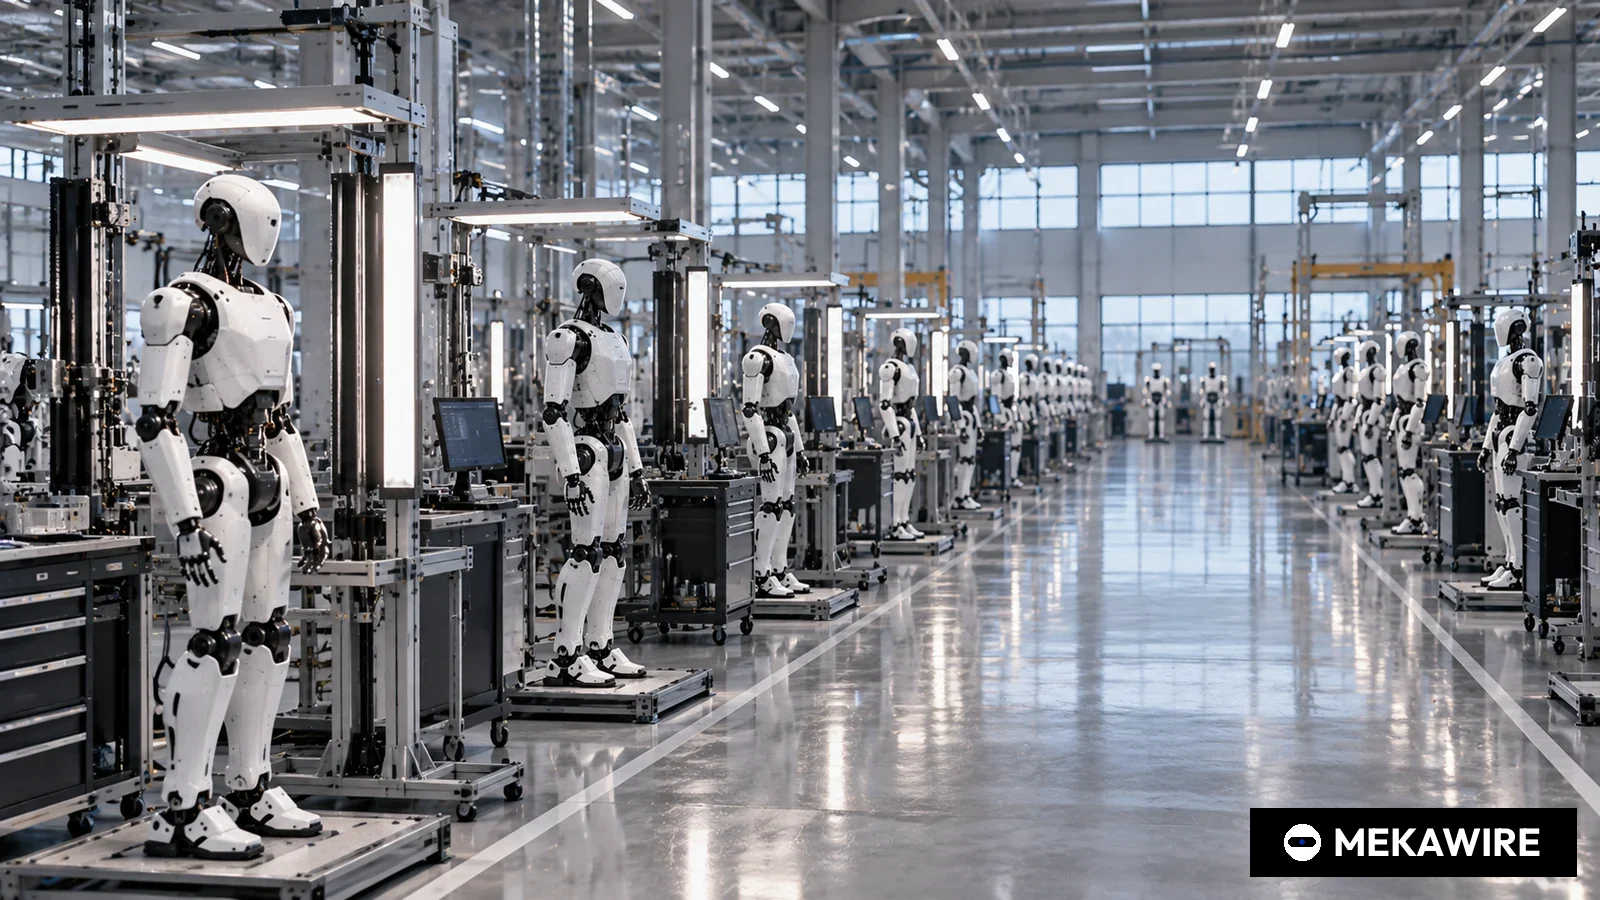
工业和信息化部总工程师王卫明7月20日表示,已有超过230家企业发布400多款具身智能整机产品,全年整机产品有望突破10万台。国家统计局数据显示,1至8月全国工业机器人产量72.9352万套,同比增长29.0%。与此同时,工信部与国务院国资委正推动人形机器人进入真实场景开展实训。
工业和信息化部7月20日表示,2026年全年具身智能整机产品有望突破10万台。这为国家重点培育的这一产业给出了官方的年度规模参照。在国务院新闻办公室举行的2026年上半年工业和信息化发展情况新闻发布会上,工信部总工程师王卫明介绍,具身智能产品快速迭代,已有超过230家企业发布400多款整机产品。
据工信部发布的实录,王卫明还表示,我国人形机器人整机产品达400余款,超过全球半数。不过,工信部没有说明10万台中人形、四足和轮式产品各占多少,也未说明统计口径。
同场发布的数据显示,机器人增速明显快于制造业整体。上半年工业机器人、服务机器人产量同比分别增长28%和11.9%;规模以上工业增加值同比增长5.4%,高技术制造业增加值增长13.3%。规模以上制造业企业人工智能技术应用普及率超过30%。
7月以来的数据
此后的统计延续了这一节奏。国家统计局9月15日发布的数据显示,8月全国工业机器人产量96,174套,同比增长34.6%;1至8月累计729,352套,增长29.0%。服务机器人8月产量1,656,132套,增长5.0%;1至8月13,931,863套,增长12.1%。按此计算,今年工业机器人月均产量约91,169套(729,352/8)。
政策底座
规模预期背后是6月启动的应用行动。6月8日,工信部办公厅与国务院国资委办公厅联合印发《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》(工信厅联科函〔2026〕256号),提出打造100个以上高价值应用场景,形成万台级规模落地能力。各省份须遴选不少于20个重点场景单位,覆盖工业、服务、特种领域中至少两类;中央企业遴选不少于10个场景;2026年底前完成验证与落地。
通知列出的实训空间包括制造、巡检、运维、物流、零售、医疗和应急等领域,要求用户单位、整机企业、零部件企业和科研机构组建创新应用联合体,开发实操技能包和具身智能模型,并加强标准符合性和人才培养。
企业数据对照
从企业披露看,10万台并非单靠头部公司就能实现。港股上市的优必选中期业绩显示,2026年上半年全尺寸人形机器人销量921台,约为工信部全年预期的0.92%(921/100,000)。8月登陆科创板的宇树科技上半年营收11.52亿元,但上市公告书未披露销量;小鹏则表示IRON将于2026年底才进入量产。
这一差距说明,10万台很可能包含大量科研平台、四足机器人和轮式服务机器人等小型低价产品,以及用于数据采集和训练场的设备。考虑到工信部表述的是具身智能整机产品而非仅人形机器人,这一解读合理,但在官方公布口径之前仍属推断。
从产业链看,这一政策组合对上游的意义大于对单一整机厂。关节模组、灵巧手、减速器、丝杠、伺服电机和传感器企业将直接受益于实训场景的批量需求;通知明确要求零部件企业加入联合体,意味着长三角、珠三角的零部件厂商有机会与整机厂和央企用户共同进入场景,而不只是做匿名供应商。
风险同样典型。规模目标可能催生超过真实付费需求的产量;数十家企业追逐同一批场景,容易引发价格战侵蚀利润;地方在遴选场景时也可能更看重展示效果而非生产效率。
MEKAWIRE 分析
10万台的预期与其说是对商业需求的预测,不如说是国家将亲自创造第一波需求的表态。
证据在于行动设计:每个省份和中央企业都有场景数量要求,全国100个以上场景,2026年底为完成期限。叠加1至8月工业机器人产量增长29.0%,国家正在同时建设供给和消化供给的场景。
最有力的反方观点是企业披露的数量远低于预期。信息披露最透明的上市公司优必选半年卖出921台全尺寸人形机器人,不到全国预期的1%。
乐观情形:央企和地方场景产生真实作业数据,具身智能模型快速进步,成本下降到民营工厂在2027年开始采购。中国将拥有全球规模最大的机器人实景训练基地。
悲观情形:大量设备停留在展厅和实训场而非生产一线,价格战侵蚀利润,以增长预期定价上市的宇树等公司投资者发现国家项目之外的需求单薄而失望。
- 2026年10月:国家统计局9月及三季度工业生产数据
- 2026年12月31日:工信部、国资委实景实训专项行动验证落地完成期限
- 2027年1月:2026年全年统计与工信部年度总结,检验具身智能整机是否突破10万台
- 工业机器人
- 2026年8月
- 96,174
- 34.6
- 工业机器人
- 2026年1至8月
- 729,352
- 29
- 工业机器人
- 2026年1至6月
- 无数据
- 28
- 服务机器人
- 2026年8月
- 1,656,132
- 5
- 服务机器人
- 2026年1至8月
- 13,931,863
- 12.1
- 服务机器人
- 2026年1至6月
- 无数据
- 11.9
- 具身智能整机产品(工信部预期)
- 2026年全年
- 100,000
- 无数据
- 优必选全尺寸人形机器人销量(公司披露)
- 2026年1至6月
- 921
- 1946.7
月度及1至8月产量来自国家统计局2026年9月15日发布;上半年增速及全年突破10万台预期来自工信部在2026年7月20日国新办发布会的表述(未公布上半年绝对产量);优必选数据来自其2026年8月28日中期业绩公告。均为披露数据,非估算。
截至 2026年10月1日
- 2026年7月20日,国新办新闻发布会
- 工信部总工程师王卫明
- 2026年具身智能整机产品有望突破10万台
- 超230家企业,400多款整机产品
- 同比增长28%
- 同比增长11.9%
- 729,352套,增长29.0%(国家统计局)
- 96,174套,增长34.6%(国家统计局)
- 100个以上场景,2026年底前完成
为何重要
部委层面的规模预期会改变整个产业链的行为:零部件企业据此规划产能,地方政府据此设计补贴,投资者据此给上市公司定价。无论最终是否实现,10万台都会在今年余下时间里出现在各类招股书和融资材料中。
它也揭示了国内需求的结构。工信部与国资委的专项行动要求央企和各省份为机器人创造场景,意味着国内最早的大额订单更可能来自国有和准公共采购方,而非民营工厂。
竞争对手分析
在披露数据的企业中,全尺寸人形机器人销量以上半年921台的优必选领先,利润以同期归母净利润2.74亿元的宇树领先。小鹏已建成产线,但年底才量产。智元、银河通用、傅利叶等未上市企业尚未公开经审计销量。
海外方面,美国的Figure AI、Agility Robotics和Apptronik只公布试点与融资,不公布销量。中国的官方统计因此成为观察机器人产量增长的少有国家级数据序列。
估值背景
这一政策是当前A股和港股机器人估值的底层支撑。宇树上市公告书显示其发行市盈率219.23倍,远高于行业平均38.56倍,其中隐含的正是工信部所描绘的需求持续增长。
若10万台主要由低价科研机型和轮式产品构成,单台收入将远低于优必选上半年全尺寸人形机器人约64.1万元的水平(590.3百万/921)。投资者应区分数量目标与收入空间。
供应链影响
8个月729,352套的工业机器人产量已带来伺服电机、减速器和控制器的大量需求;具身智能整机又叠加了关节模组、灵巧手、摄像头和电池需求。专项行动明确把零部件企业纳入联合体,使其直接参与场景落地。
供应商面临的风险是产能过剩。若数十家整机厂为同一批政策场景扩产,零部件价格下降可能快于销量增长,重演光伏和动力电池的路径。
后续看点
国家统计局每月中旬发布的工业生产数据是最高频的官方指标。工业机器人增速若跌破20%,可能意味着设备投资周期转向。
其次是实训专项行动入选场景与联合体名单的公布;第三是工信部对10万台整机统计口径的界定。
分析师观点
观点:由于需求由国家组织,中国很可能报告2026年具身智能整机产量突破10万台,但这一数字对商业化程度说明有限。置信度:中。部委表态和统计数据官方、明确,但目标口径和机型结构未公开。
对投资者更有用的指标是国家项目之外的付费部署收入。该数据没有全国统计,因此优必选中报、宇树季报等公司披露仍是最可靠的依据。
值得追问的问题
10万台具身智能整机包含哪些机型,工信部是否会公布分项数据?
专项行动中部署的设备,有多少是场景单位采购,有多少是整机厂出借?
入选场景是否会公开作业绩效数据,以便比较机器人与人工?