现代汽车集团宣布赴美投资210亿美元,波士顿动力商业化纳入63亿美元未来产业板块
现代汽车集团于2025年3月24日宣布,2025年至2028年在美投资210亿美元,将在美年产能提升至120万辆,并在路易斯安那州建设年产270万吨的电弧炉钢厂。其中63亿美元投向未来产业与能源,包括加快波士顿动力商业化及与RAI合作开发强化学习机器人,但未单独披露机器人投资金额。
韩国现代汽车集团于美国当地时间2025年3月24日宣布,将在2025年至2028年间在美国投资210亿美元,其中63亿美元投向未来产业与能源领域。集团表示,将借此加快旗下美国子公司波士顿动力、Supernal和Motional的商业化,涵盖机器人、人工智能、先进空中交通和自动驾驶。
投资主体仍是整车与材料。根据集团韩文新闻稿,整车生产获得86亿美元,零部件、物流与钢铁获得61亿美元;英文稿则将三项分别取整为90亿、60亿和60亿美元。目标是现代、起亚和捷尼赛思三个品牌在美年产能达到120万辆。集团披露,现代阿拉巴马工厂年产能36万辆,起亚佐治亚工厂34万辆,新建的现代汽车集团美国元工厂(HMGMA)30万辆,HMGMA将扩至50万辆。
- 整车生产
- 86
- 90
- 41
- 零部件、物流与钢铁
- 61
- 60
- 29
- 未来产业与能源(含机器人)
- 63
- 60
- 30
- 合计
- 210
- 210
- 100
依据现代汽车集团2025年3月24至25日发布。占比 = 领域金额 / 210(韩文稿数据)。未披露机器人单项金额。
截至 2025年3月25日
钢铁项目最为具体。现代制铁将在路易斯安那州建设年产能270万吨的电弧炉钢厂,专门生产以废钢为原料的低碳汽车板。集团称,钢材供应本地化可增强其应对关税等外部风险的能力。随现代、起亚赴美的零部件关联企业将配合HMGMA扩产增加设备,推进电池包等电动车核心部件的本地采购。
机器人部分方向明确,金额空白。集团表示,波士顿动力与机器人和人工智能研究所(RAI)将加强能力,开发基于强化学习的智能机器人;与英伟达合作推进软件定义汽车和机器人等核心出行方案的智能化,并在整体运营中扩大AI应用。但集团没有说明63亿美元中有多少用于机器人,又有多少分配给计划2028年实现飞行器商业化的Supernal、开发L4级以上自动驾驶的Motional,以及小型模块化反应堆合作和充电合资企业IONNA。
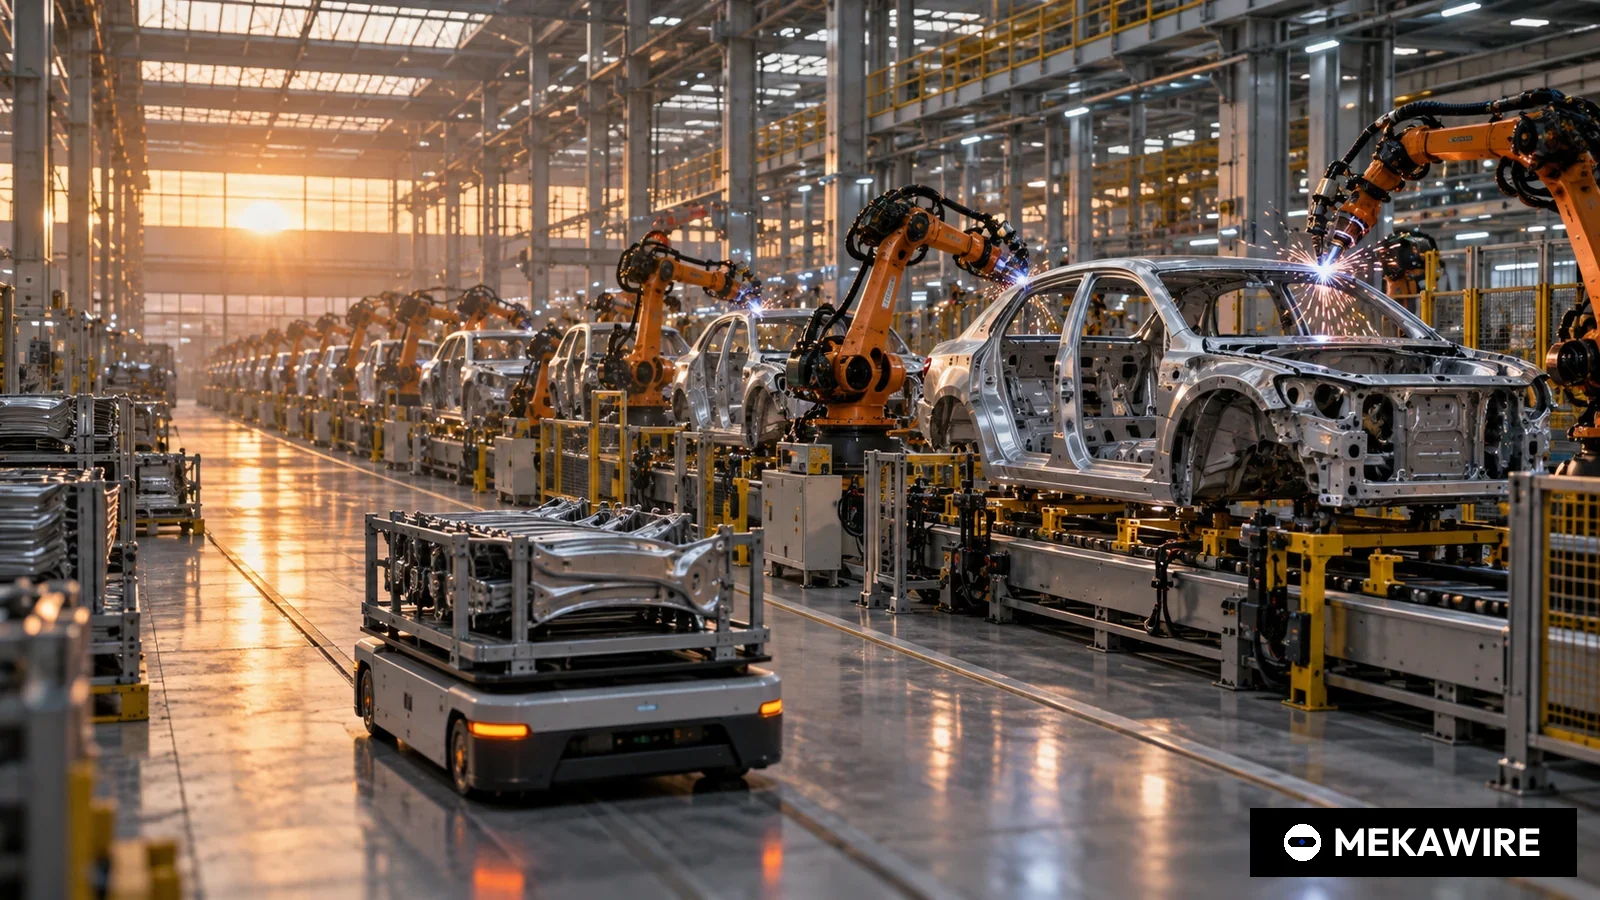
两天后的3月26日,HMGMA在佐治亚州埃拉贝尔举行竣工仪式,佐治亚州州长布莱恩肯普(Brian Kemp)出席。这座工厂展示了“机器人”在现场意味着什么。集团介绍,工厂的订单、采购、物流和生产全流程以AI和实时数据优化;焊装车间由波士顿动力四足机器人Spot执行外观质量检测,零部件由自动导引车(AGV)搬运,整车由停车机器人移动。集团称,总装车间自动化水平接近其现有工厂的两倍。
- 现代阿拉巴马工厂
- 阿拉巴马
- 360,000
- 无数据
- 起亚佐治亚工厂
- 佐治亚
- 340,000
- 无数据
- HMGMA
- 佐治亚
- 300,000
- 500,000
- 合计
- 无数据
- 1,000,000
- 1,200,000
依据现代汽车集团2025年3月新闻稿。合计为披露数据简单相加,规划合计与集团120万辆目标一致。null表示未披露。
截至 2025年3月26日
HMGMA是集团在佐治亚州126亿美元投资的一部分,该投资还包括与LG新能源和SK On的电池合资工厂。按公司说法,HMGMA于2024年10月3日下线首车,目前生产IONIQ 5和IONIQ 9,2026年将导入一款起亚车型。集团预计,新计划到2028年将创造1.4万个直接全职岗位和逾10万个直接与间接就业机会。自1986年进入美国市场以来,集团累计在美投资约205亿美元。集团同时表示,今年在韩国国内投资创纪录的24.3万亿韩元。
强化学习是指让机器人主要在仿真环境中反复尝试动作,并对成功的动作给予奖励,从而自己学会运动,而不是由工程师逐条编写动作。足式机器人在不平地面行走、打滑后恢复平衡的能力,多由此训练而来。Spot在HMGMA的任务更窄,也已投入日常使用,即沿固定路线巡检焊点和车身,在涂装前发现缺陷。
对照中国同行,现代模式的特点在于“自有工厂即首个客户”。优必选于2023年12月在港交所上市,并于2025年2月27日再次配售新H股融资;宇树科技成立于2016年,智元机器人成立于2023年,这些企业都需要通过外部车企和工厂获得场景。美国方面,Apptronik于2025年2月13日宣布3.5亿美元A轮融资,3月18日追加5,300万美元。现代则可以把自家整车产线直接交给波士顿动力。英伟达同时为现代和多数竞争对手提供AI算力,因此现代的优势在于部署而非算力。
悬而未决的是预算和时间表。集团没有给出机器人采购数量、对波士顿动力的投入金额,也没有说明何时在美国产线引入人形机器人。投资结构偏重与关税直接相关的钢铁和整车,一旦利润承压,未来产业支出最容易被压缩。需关注HMGMA向50万辆扩产的进度、2026年起亚车型导入、Supernal的2028年目标,以及集团是否披露机器人采购规模。
MEKAWIRE 分析
现代汽车集团借一份以应对关税为主的赴美投资,为波士顿动力提供了多数机器人企业缺乏的自有工业客户,但在披露机器人份额之前,这一承诺只是方向,而非预算。
支持论据来自HMGMA本身。一座已用Spot做焊装检测、用AGV做物流、总装自动化接近旧厂两倍的工厂,是波士顿动力从演示走向重复使用的试验场;20万辆扩产意味着可以从设计阶段就嵌入自动化的新产线。
最有力的反方观点是,新闻稿没有任何条款要求现代大规模采购机器人。63亿美元分散在机器人、AI、空中交通、自动驾驶和能源之间,且没有一项附带金额。
乐观情景:佐治亚扩产线成为波士顿动力的标杆工厂,Spot及后续人形机器人被写入新产线规格,波士顿动力在集团内部获得风投支持的对手需要逐个客户争取的收入和现场数据,RAI的强化学习研究缩短从实验室到工厂的距离。
悲观情景:关税和电动车需求占据管理层精力,未来产业预算主要流向自动驾驶和能源,波士顿动力仍是展示品而非供应商,拥有外部客户的对手扩张更快。
- 信号一,2025年内:集团是否在210亿美元中披露机器人采购量或对波士顿动力的投入。
- 信号二,2026年:HMGMA起亚车型导入及产能由30万辆向50万辆的推进。
- 信号三,2028年:Supernal商业化目标年,也是投资期结束之时,63亿美元的实际分配将见分晓。
- 210亿美元(2025至2028年)
- 63亿美元(机器人、AI、空中交通、自动驾驶、能源)
- 86亿美元,在美年产能目标120万辆
- 61亿美元,路易斯安那州270万吨电弧炉钢厂
- 30万辆扩至50万辆
- 波士顿动力Spot焊装检测、AGV、停车机器人
- 2028年前1.4万个直接岗位,逾10万个直接与间接就业机会
- 约205亿美元
为何重要
210亿美元本质上是关税应对方案,即在美国生产钢材、整车和零部件。机器人之所以重要,是因为它位于唯一以能力建设而非产能描述的板块,即63亿美元的未来产业与能源,而且现代是少数完全拥有足式机器人开发商的大型车企。
实际纽带是HMGMA。结合投资公告和两天后的竣工材料可以看出,集团打算把自家工厂作为波士顿动力产品的第一个市场,从Spot检测和AGV物流起步,把机器人从研发成本变成有内部买家的生产投入。
竞争对手分析
中国人形机器人企业如优必选、宇树科技、智元机器人,需要通过外部车企和工厂获取验证场景,资本市场融资是扩张前提。现代可在内部分配产线,降低波士顿动力的商业门槛,但也削弱了价格和可靠性方面的市场约束。
美国独立人形机器人公司Apptronik在2025年2至3月融资逾4亿美元,Figure AI在2024年2月完成6.75亿美元B轮,同样依赖外部车企客户。英伟达同时与现代和多数对手合作,算力不构成差异。
估值背景
由于未披露机器人配额,无法据此做估值或回报分析。可以确定的只是上限,即2025至2028年在美机器人投入是63亿美元的一部分,而这笔钱还要覆盖Supernal、Motional、AI项目、小型模块化反应堆合作和IONNA充电网络。
从结构看,未来产业板块约占计划的30%,整车生产占41%,零部件、物流与钢铁占29%。
供应链影响
零部件投资对机器人同样有意义。随现代、起亚赴美的关联零部件企业正为电池包等本地化增加设备。如果波士顿动力在美扩大硬件生产,这些供应商可能成为执行器、电池和结构件的候选来源,这与中国机器人企业依托长三角、珠三角汽车零部件集群的路径相似。
路易斯安那电弧炉钢厂是汽车板供应决策,未提及机器人用途。
后续看点
第一看数字:210亿美元中机器人数量、对波士顿动力的资本投入或RAI预算是否披露。第二看HMGMA从30万辆扩至50万辆,新产线是否配置更多波士顿动力设备。第三看2026年HMGMA起亚车型导入。
更长期看,Supernal的2028年目标既是投资期终点,也是与机器人争夺同一预算的项目。
分析师观点
核心判断:现代为波士顿动力在佐治亚锁定了试验场,但对机器人而言,这份计划是意向而非拨款。置信度:中等。理由是HMGMA的自动化事实具体且已披露,但没有机器人金额、数量和部署时间,规模无法核实。
若集团披露采购量或波士顿动力资本计划,置信度将上调;若未来产业投入让位于关税相关产能,将下调。
值得追问的问题
63亿美元中有多少分配给波士顿动力和RAI,分几年投入?HMGMA新增20万辆产线是否包含人形机器人,还是仅限Spot和AGV?波士顿动力硬件是否由集团零部件企业在美国生产?
采购是否包括外部机器人厂商的产品?RAI的强化学习研究何时进入产线?