西班牙THEKER获CRV领投8500万美元A轮,三星与LVMH参投
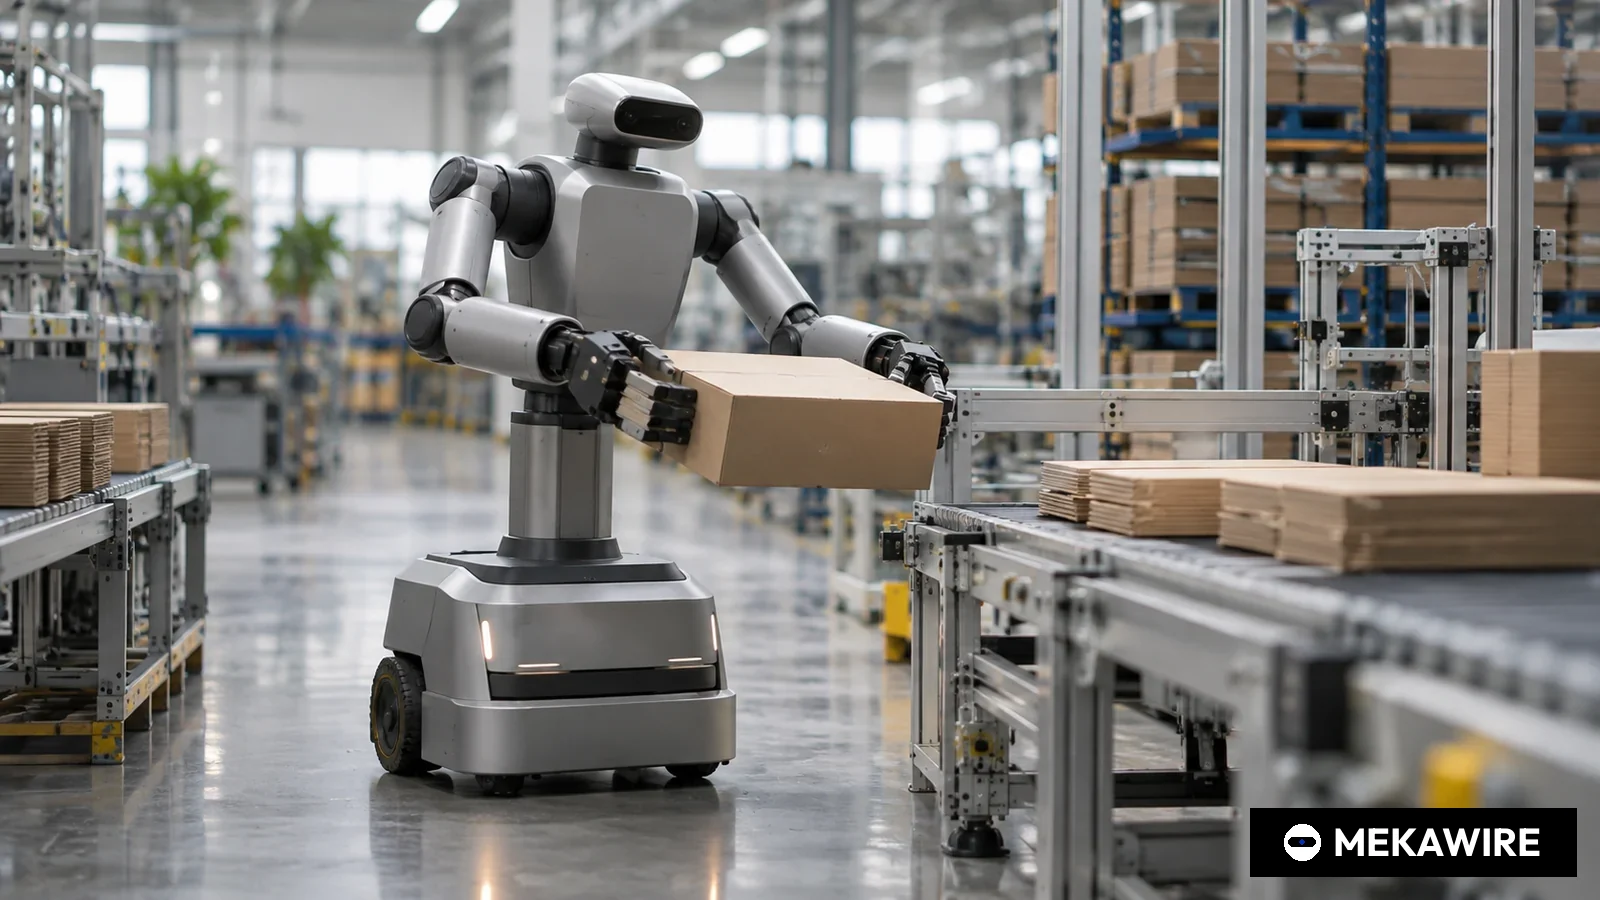
据投资方Cathay Innovation公告,巴塞罗那通用工业机器人公司THEKER完成8500万美元A轮融资,CRV领投,三星、LVMH、汉高、Mercadona等参投。公司称机器人已在欧洲实际产线运行,但未披露客户与估值。
据参投机构Cathay Innovation(凯辉创新)2026年6月11日在官网发布的公告,西班牙巴塞罗那机器人公司THEKER完成8500万美元A轮融资,由美国风投机构CRV领投。THEKER主打面向工厂与仓储场景的“AI原生通用机器人”。
本轮新进投资方包括三星、LVMH、Cathay Innovation、20VC、德国汉高、Korelya、葡萄牙Sonae和西班牙零售商Mercadona;老股东Inditex(Zara母公司)、ElevenLabs高管Carles Reina、Itnig、Kfund、Kibo Ventures和Mission继续跟投。公司未披露估值,公告也未给出欧元金额。
投资方称,这是欧洲机器人公司迄今规模最大的A轮融资,也是CRV在西班牙的首笔投资、三星首次投资西班牙企业、LVMH首次投资西班牙创业生态。不过这一纪录仅维持约六周。7月21日,伦敦人形机器人公司Humanoid宣布完成1.52亿美元A轮融资,投后估值13.5亿美元。
产品与部署
公告显示,THEKER自研软硬件一体的全栈机器人,面向工业生产环境。公司称,其系统可在不重新编程的情况下实时适应产线变化,包括多SKU混线、不规则形状工件和日常工况波动;部署周期以天计,投产后仍持续学习。
THEKER表示,其机器人已在欧洲多地的实际生产线上运行,目标客户为希望提升产能、减少停机并应对用工短缺的制造、物流和零售企业。但公司未公布客户名称、部署数量或硬件参数,官网仅称产品细节将在合适时机公开。值得注意的是,Inditex、Mercadona、Sonae、汉高和LVMH本身都运营着大量工厂、物流中心或门店。
联合创始人Carla Gómez Cano在公告中表示,公司“不是为了做试点”而创立,机器人应在到货当天即可工作并每天持续改进。CRV普通合伙人Reid Christian称,THEKER正在解决把通用AI带入真实生产环境的难题,在这些环境中可靠性、适应性和规模化才是关键。
公司背景
THEKER由机器人与AI工程师Carla Gómez Cano和Jiaqiang Ye Zhu于2022年在巴塞罗那创立。公告称公司此前完成了西班牙创业史上最大的种子轮,但未披露金额。本轮资金将用于加快与一线工业客户的部署、深化自研AI与机器人技术栈,并扩充软件、电子、机械工程和现场部署团队。
竞争格局
资本正涌向“一台机器人胜任多道工序”的方向。德国Sereact于2026年4月完成1.1亿美元B轮,RobCo于1月完成1亿美元C轮;瑞士Flexion于2025年11月获得5000万美元A轮,美国Dyna Robotics于2025年9月完成1.2亿美元A轮。THEKER的绝对融资额不及其中多数,但对一家2022年成立的公司而言规模不小。
- THEKER
- ES
- Series A
- 85,000,000
- 无数据
- 2026-06-11
- 2022
- Humanoid
- GB
- Series A
- 152,000,000
- 1,350,000,000
- 2026-07-21
- 无数据
- Sereact
- DE
- Series B
- 110,000,000
- 无数据
- 2026-04-27
- 2021
- RobCo
- DE
- Series C
- 100,000,000
- 无数据
- 2026-01-29
- 无数据
- Flexion
- CH
- Series A
- 50,000,000
- 无数据
- 2025-11-20
- 无数据
- Dyna Robotics
- US
- Series A
- 120,000,000
- 无数据
- 2025-09-15
- 2024
数据来自各公司或其投资方发布的一手资料,null表示未披露。THEKER未披露估值。英国Humanoid于2026年7月完成的A轮规模大于THEKER 6月的融资,而THEKER投资方在公告时称其为欧洲机器人领域最大A轮。
截至 2026年10月3日
传统工业自动化依赖固定工位,每个动作都需预先编程,零件须以已知姿态进入。通用机器人则结合视觉与学习模型,识别陌生物体、自主选择抓取方式并从错误中恢复,同时在作业中积累数据。THEKER所说的“在生产中学习”,意味着每个部署点都在为模型回流训练数据,这被普遍视为该赛道的核心壁垒。
对中国市场的意义
与国内智元、银河通用等以人形机器人和具身大模型为主的路线不同,THEKER并未将产品定位为人形机器人,而是强调在现有产线中快速落地。对中国供应链而言,欧洲通用机器人若进入规模化,减速器、伺服电机、视觉模组等部件需求将随之增长,这是国内零部件厂商可关注的出海机会。不过THEKER尚未披露任何供应商。
风险与待解问题
最大的不确定性在于规模。客户、机器人数量、营收和稼动率均未披露,外界难以判断其通用性。多站点的硬件成本与运维能力和模型水平同样重要,而资金更雄厚的对手可以在投入上压过一家融资8500万美元的公司。
MEKAWIRE 分析
THEKER的融资表明欧洲制造与零售巨头已开始早期押注通用机器人,但其生产落地成效尚缺乏公开数据支撑。
最有力的证据是投资方构成。汉高、Inditex、LVMH、Mercadona和Sonae都运营着庞大的生产与配送网络,它们与CRV、三星一同入局,说明产品很可能已在真实场景中得到验证。公告通篇强调部署而非试点,也指向同一方向。
最强的反方观点是,产业投资方往往以小额投资换取选择权,且尚无一家宣布规模化采购。在机器人数量、任务类型和成效均未披露的情况下,“通用”更像是市场定位而非已证实的能力。
乐观情形。只要两三家产业股东转化为多站点客户,THEKER就能在欧洲核心供应链内建立数据飞轮,新进入者难以复制,更大规模的B轮也会随之而来。
悲观情形。通用操作仍是技术难点,若每个站点都需大量集成工作,THEKER可能沦为低毛利的服务型企业;Humanoid、Sereact以及资金充裕的美国模型公司也可能先一步把软件层商品化。
值得关注的信号:
- 2026年12月31日前,THEKER或其投资方是否公布生产客户及部署数量。
- 2027年上半年,现场部署与工程团队招聘是否扩展到西班牙以外。
- 2027年年中前,是否启动B轮或战略融资并披露估值。
- THEKER(西班牙巴塞罗那,2022年成立)
- A轮
- 8500万美元
- 2026年6月11日
- CRV
- 三星、LVMH、Cathay Innovation、20VC、汉高、Korelya、Sonae、Mercadona
- Inditex、Carles Reina、Itnig、Kfund、Kibo Ventures、Mission
- 面向工业生产的全栈AI原生通用机器人
- 未披露
- 未披露,公司称已在欧洲产线运行
为何重要
本轮融资的意义更多在于投资方是谁。汉高、Inditex、LVMH、Mercadona和Sonae都在欧洲自营工厂、物流中心或门店网络。对机器人初创企业而言,拥有真实场景的产业股东能带来部署机会、数据和标杆案例,而这些比资金更稀缺。
这也说明南欧同样能孕育有竞争力的AI机器人公司。公告强调了CRV首投西班牙、三星首投西班牙企业等多个“首次”,有望为西班牙和葡萄牙的机器人团队打开国际融资通道。
竞争对手分析
THEKER面临两条战线。面对Sereact(2026年4月1.1亿美元B轮)等AI拣选专业公司,它需要证明单一站点能覆盖更多任务类型;面对RobCo(2026年1月1亿美元C轮)等模块化硬件厂商,它需要证明全栈路线不会拉长集成周期、推高成本。
人形机器人阵营同样瞄准这些客户,欧洲以Humanoid(2026年7月1.52亿美元A轮,投后估值13.5亿美元)和Neura Robotics为代表。中国方面,智元、银河通用、优必选等企业已在人形机器人量产与融资上走在前面。THEKER并未称其产品为人形机器人,可能意味着形态更接近传统工业设备,认证和部署更快,但公司尚未公布硬件细节。
估值背景
由于未披露估值,比较只能基于融资额。8500万美元约为Humanoid A轮(1.52亿美元)的56%(85÷152),低于Dyna Robotics 2025年9月的1.2亿美元A轮,高于Flexion 2025年11月的5000万美元A轮。
一家2022年成立的公司拿到如此规模的A轮,意味着投资方定价依据的是生产现场表现而非实验室样机。但一轮被宣传为纪录的融资却不披露估值,使外界难以判断其是溢价成交还是以战略协同为先。
供应链影响
THEKER强调自研全栈技术并在招聘电子与机械工程师,显示其倾向自行设计硬件,而非依赖单一机械臂供应商。机械臂、执行器、传感器和算力平台的供应商均未披露。
对中国供应链而言,欧洲通用机器人若进入批量部署阶段,谐波减速器、伺服电机、视觉模组等部件的采购将成为国内厂商的潜在机会。三星参投则可能为THEKER提供存储与图像传感器方面的供应渠道,但目前未见任何供货协议。
后续看点
首先是客户披露。Inditex、Mercadona、Sonae、汉高或LVMH旗下品牌中任何一家公开部署并给出机器人数量,都将验证产业股东逻辑。
其次是地域扩张,西班牙以外的部署工程师招聘或新设办公室意味着需求外溢。第三是下一轮融资,若2027年年中前出现披露估值的B轮,即可与Humanoid、Sereact直接对标。
分析师观点
核心判断:在渠道资源上,THEKER是欧洲通用机器人公司中位置较好的一家,但成效验证仍处早期。置信度:中。投资方构成和对实际产线部署的强调是可信信号,创始团队四年内完成两轮大额融资。但客户、机器人数量、营收和性能指标均未披露,官网也未公开产品信息,因此难以给出高置信度。
若公布与产业股东的多站点部署,我们将上调置信度;若未来12个月仍无具名客户,则下调。
值得追问的问题
THEKER机器人目前在产线上执行哪些任务,部署了多少台?哪些产业股东同时是客户,采用何种商业模式?硬件形态与零部件供应链如何,自研比例多高?本轮估值和CRV的出资额分别是多少?