スペインTHEKER、CRV主導で8500万ドル調達、サムスンやLVMHも出資
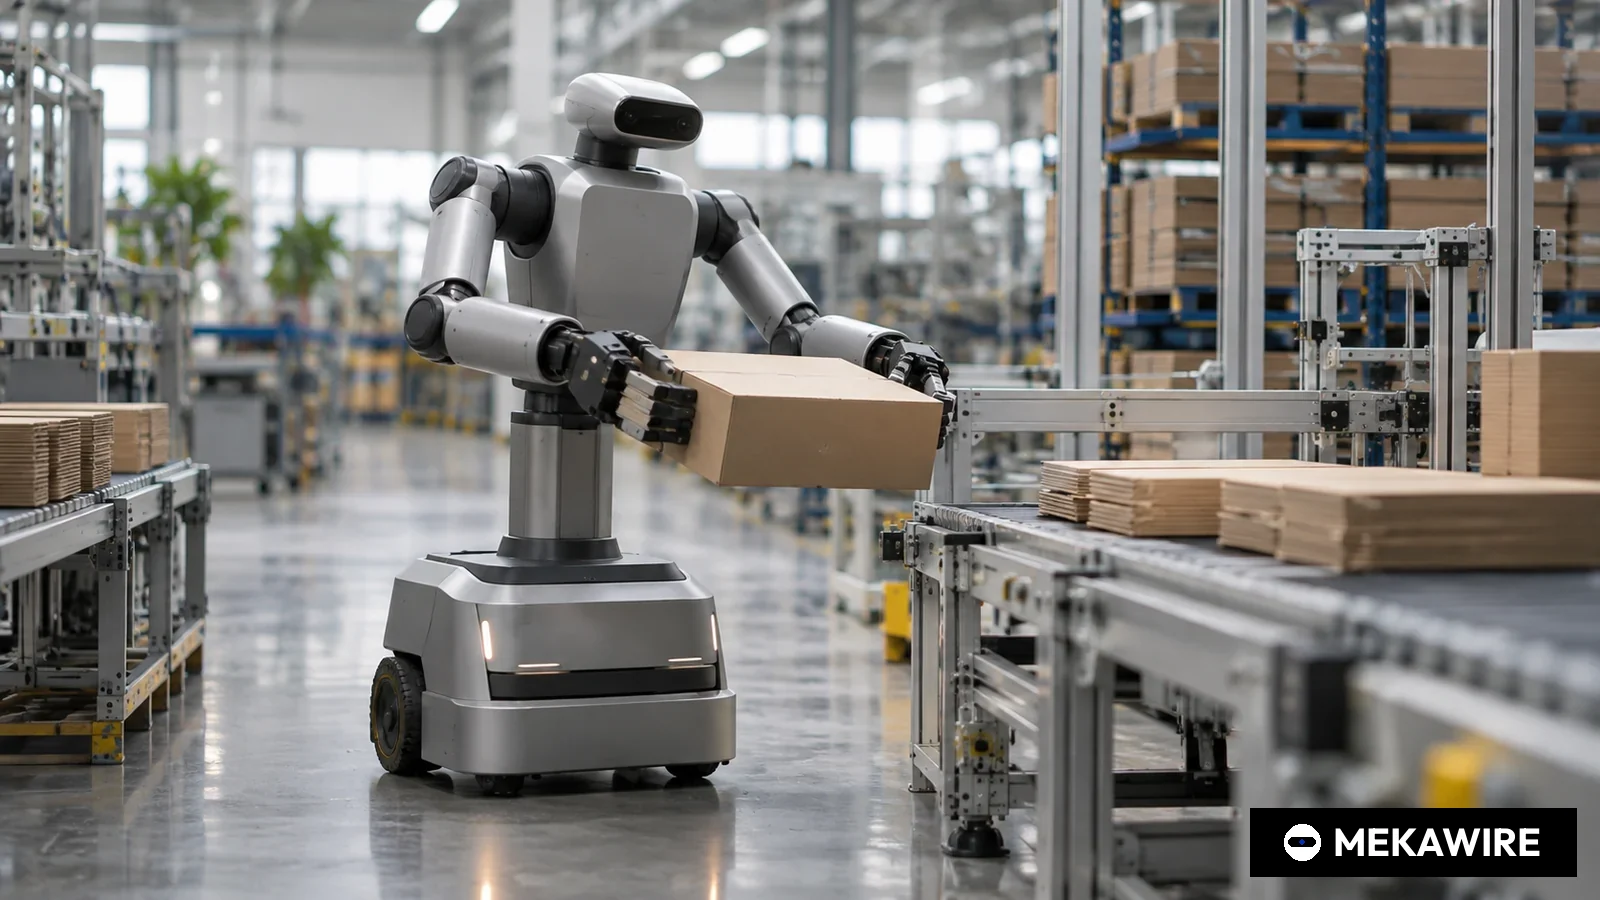
スペインの汎用産業ロボット企業THEKERが、CRV主導のシリーズAで8500万ドルを調達した。サムスン、LVMH、ヘンケル、メルカドナなどが出資した。同社はロボットが欧州の生産現場で稼働中としているが、顧客名や評価額は明らかにしていない。
スペインのバルセロナに本社を置くロボット企業THEKERは、米ベンチャーキャピタルCRVが主導するシリーズAで8500万ドルを調達した。出資者の一社である仏Cathay Innovationが2026年6月11日、自社サイトで発表した。THEKERは工場や倉庫向けの「AIネイティブな汎用ロボット」を手がける。
今回はCRVのほか、韓国サムスン、仏LVMH、Cathay Innovation、20VC、独ヘンケル、Korelya、ポルトガルの小売大手ソナエ、スペインのスーパー大手メルカドナが新たに出資した。既存株主のインディテックス(ザラの親会社)、ElevenLabsのCarles Reina氏、Itnig、Kfund、Kibo Ventures、Missionも追加出資した。評価額やユーロ建ての金額は開示していない。
投資家側は、欧州のロボット企業として過去最大のシリーズAだと説明した。CRVにとってスペインへの初投資、サムスンにとってスペイン企業への初出資、LVMHにとってスペインのスタートアップへの初投資になるという。ただ、この記録は約6週間で塗り替えられた。英ロンドンのHumanoidが7月21日、ポストマネー評価額13億5000万ドルで1億5200万ドルのシリーズAを発表したためだ。
製品の中身
発表によると、THEKERは産業生産向けのロボットをハードウエアからソフトウエアまで一貫して自社開発する。多品種の混在や不規則な形状、日々の工程の揺らぎに対し、手作業での再プログラミングなしにリアルタイムで適応できるとしている。導入は数日で済み、稼働後も学習を続けるという。
同社はロボットがすでに欧州各地の実際の生産現場で稼働していると説明する。想定顧客は、処理量の拡大や停止時間の削減、人手不足への対応を迫られる製造、物流、小売の各社だ。ただ顧客名や導入台数、ハードの仕様は明らかにしておらず、自社サイトでも詳細は時機をみて公表するとしている。出資者のうちインディテックス、メルカドナ、ソナエ、ヘンケル、LVMHは自ら工場や物流拠点、店舗網を運営している。
共同創業者のCarla Gómez Cano氏は発表文で「パイロット(実証実験)をするためにTHEKERをつくったのではない」と述べ、到着した日から動き、その後も毎日改善するロボットを目指すとした。CRVのゼネラルパートナー、Reid Christian氏は、信頼性と適応力、規模が問われる実際の生産現場に汎用AIを持ち込むという課題にTHEKERが取り組んでいると評価した。
会社の成り立ち
THEKERは2022年、ロボットとAIの技術者であるCarla Gómez Cano氏とJiaqiang Ye Zhu氏がバルセロナで設立した。発表文によれば、同社は以前にスペインのスタートアップ史上最大のシード資金を調達したが、金額は示していない。今回の資金は大手産業顧客への導入加速、独自のAIとロボット技術の強化、ソフト、電子、機械、現場導入の各分野の人員拡充に充てる。
競合との位置関係
1台のロボットに多くの作業を担わせる汎用型への投資が相次ぐ。ドイツのSereactは2026年4月にシリーズBで1億1000万ドル、RobCoは1月にシリーズCで1億ドルを調達した。スイスのFlexionは2025年11月に5000万ドル、米Dyna Roboticsは2025年9月にシリーズAで1億2000万ドルを集めた。THEKERの調達額は絶対額では見劣りする面もあるが、2022年設立の企業としては大きい。
- THEKER
- ES
- Series A
- 85,000,000
- データなし
- 2026-06-11
- 2022
- Humanoid
- GB
- Series A
- 152,000,000
- 1,350,000,000
- 2026-07-21
- データなし
- Sereact
- DE
- Series B
- 110,000,000
- データなし
- 2026-04-27
- 2021
- RobCo
- DE
- Series C
- 100,000,000
- データなし
- 2026-01-29
- データなし
- Flexion
- CH
- Series A
- 50,000,000
- データなし
- 2025-11-20
- データなし
- Dyna Robotics
- US
- Series A
- 120,000,000
- データなし
- 2025-09-15
- 2024
各社または投資家が一次資料で開示した数値。nullは非開示。THEKERは評価額を開示していない。英Humanoidの2026年7月のシリーズAはTHEKERの6月の調達を上回り、THEKERの投資家は発表時点でこれを欧州ロボット分野最大のシリーズAと説明していた。
2026年10月3日時点
従来の産業自動化は、すべての動作を事前に教示し、部品が決まった姿勢で届く固定セルを前提とする。汎用ロボットはカメラと学習モデルを組み合わせ、初めて見る物体を認識し、つかみ方を自ら選び、失敗から立ち直る。THEKERのいう「稼働中の学習」は、導入先ごとのデータがモデルに還流する仕組みを意味し、この分野の競争力の源泉とされる。
日本市場への示唆
人手不足が深刻な日本の製造や物流の現場にとって、教示作業を減らせる汎用ロボットは関心の高いテーマだ。ファナックや安川電機がフィジカルAIで米テック企業との連携を進めるなか、THEKERのような新興勢が欧州の小売や消費財大手を株主に取り込み、実地データを先に押さえようとしている点は注視に値する。減速機やセンサーなど日本の部品各社にとっても、欧州での量産が進めば新たな納入先となり得る。
リスクと課題
最大の不確定要素は規模だ。顧客、台数、売上高、稼働率が開示されておらず、外部から汎用性を検証できない。複数拠点のハード費用や保守体制もモデルの性能と同じく重要で、資金力で勝る競合が投資を積み増せば8500万ドルでは対抗しにくい。
MEKAWIRE分析
THEKERの調達は、欧州の製造、小売大手が汎用ロボットに早期から賭け始めたことを示すが、生産現場での成果はまだ数字で裏付けられていない。
根拠は出資者の顔ぶれだ。ヘンケル、インディテックス、LVMH、メルカドナ、ソナエは大規模な生産と物流の網を持つ。CRVやサムスンと並んで出資したことは、実際の現場で製品を確認した可能性を示す。発表文がパイロットではなく導入を強調している点も同じ方向を指す。
最も有力な反論は、事業会社の出資は選択肢確保のための少額であることが多く、どの株主も本格導入を発表していない点だ。台数や作業内容、成果が開示されない限り、「汎用」は実証済みの能力というより打ち出し方にとどまる。
強気シナリオ。事業会社の株主2、3社が複数拠点の顧客になれば、THEKERは欧州の主要サプライチェーンの中にデータの好循環を築き、後発には追いつきにくくなる。より大型のシリーズBも早期に実現しうる。
弱気シナリオ。汎用的なマニピュレーションは依然として難しく、拠点ごとの統合作業が膨らめば利益率の低いサービス企業になりかねない。Humanoid、Sereact、資金力のある米国のモデル開発企業がソフト層を汎用品化する恐れもある。
注目すべきシグナル:
- 2026年12月31日までに、THEKERまたは出資者が生産現場の顧客名と導入台数を公表するか。
- 2027年上半期に、導入や現場技術の採用がスペイン国外に広がるか。
- 2027年半ばまでに、評価額を開示したシリーズBまたは戦略的調達に踏み切るか。
- THEKER(スペイン、バルセロナ、2022年設立)
- シリーズA
- 8500万ドル
- 2026年6月11日
- CRV
- サムスン、LVMH、Cathay Innovation、20VC、ヘンケル、Korelya、ソナエ、メルカドナ
- インディテックス、Carles Reina氏、Itnig、Kfund、Kibo Ventures、Mission
- 産業生産向けのAIネイティブ汎用ロボット(フルスタック)
- 非開示
- 非開示、欧州の生産現場で稼働中と説明
なぜ重要か
今回の意味は金額よりも出資者の顔ぶれにある。ヘンケル、インディテックス、LVMH、メルカドナ、ソナエはいずれも欧州で工場や物流拠点、店舗網を自ら運営する。ロボット新興企業にとって現場を持つ事業会社の株主は、資金以上に得がたい導入先とデータ、実績をもたらす。
南欧からも有力なAIロボット企業が生まれうることを示した例でもある。発表文はCRVのスペイン初投資、サムスンのスペイン企業初出資といった「初」を強調しており、スペインやポルトガルのチームが海外資金を呼び込む追い風になりそうだ。
競合分析
THEKERは二つの方向で競う。Sereact(2026年4月にシリーズBで1億1000万ドル)のようなAIピッキング専業に対しては、1拠点でより多くの作業をこなせることを示す必要がある。RobCo(2026年1月にシリーズCで1億ドル)のようなモジュール型ハードの企業に対しては、フルスタック型が統合期間やコストを押し上げないことを証明しなければならない。
人型ロボット陣営も同じ顧客を狙う。欧州ではHumanoid(2026年7月にシリーズAで1億5200万ドル、評価額13億5000万ドル)やNeura Roboticsが代表格だ。日本ではファナックや安川電機、川崎重工業が既存の産業用ロボットにAIを載せる方向で動いており、THEKERの非人型の汎用ロボットはその中間に位置づけられる。
企業価値の背景
評価額が非開示のため、比較は調達額に限られる。8500万ドルはHumanoidのシリーズA(1億5200万ドル)の約56%(85÷152)で、Dyna Roboticsの2025年9月のシリーズA(1億2000万ドル)を下回り、Flexionの2025年11月のシリーズA(5000万ドル)を上回る。
2022年設立の企業がこの規模のシリーズAを得たことは、投資家が研究室の試作機ではなく生産現場での実績を評価したことを示唆する。一方で「記録的」とうたいながら評価額を伏せたことで、割高な条件だったのか戦略的な関係を優先したのかは判断しにくい。
サプライチェーンへの影響
THEKERは独自のフルスタック技術を掲げ、電子と機械の技術者を採用しており、特定のアームメーカーに頼らずハードを自社設計しているとみられる。アーム、アクチュエーター、センサー、計算基盤の調達先は開示していない。
量産段階に入れば、精密減速機やサーボモーター、ビジョンセンサーで強みを持つ日本の部品各社にも商機が生まれる。サムスンの出資はメモリーや画像センサーの調達面で意味を持ちうるが、供給契約は発表されていない。
今後の注目点
第一は顧客名の公表だ。インディテックス、メルカドナ、ソナエ、ヘンケル、LVMH傘下ブランドのいずれかが台数とともに導入を公表すれば、事業会社株主の効果が裏付けられる。
第二は地理的な広がりで、スペイン国外での導入技術者の採用や新拠点の開設は需要拡大の兆しとなる。第三は次の調達だ。2027年半ばまでに評価額付きのシリーズBが出れば、HumanoidやSereactと直接比較できる。
アナリストの見方
見立て: THEKERは販路の面で欧州の汎用ロボット企業のなかでも有利な位置にあるが、成果の実証は初期段階にある。確信度: 中。出資者の構成と生産現場への導入の強調は信頼できるシグナルで、創業4年で大型調達を2度実現した。ただ顧客、台数、売上高、性能指標はいずれも開示されず、自社サイトも製品情報を伏せており、高い確信度は付けにくい。
事業会社株主との複数拠点導入が公表されれば確信度を引き上げ、今後12カ月で顧客名の公表がなければ引き下げる。
問うべき論点
THEKERのロボットは現在どの作業を担い、何台が稼働しているのか。事業会社の株主のうちどこが顧客で、どの商業モデルで契約しているのか。ハードの形態と部品の調達網はどうなっており、内製比率はどの程度か。シリーズAの評価額とCRVの出資額はいくらか。