레인보우로보틱스는 어떤 회사인가: 삼성 35% 로봇 자회사, 상반기 매출 40%가 모바일 휴머노이드
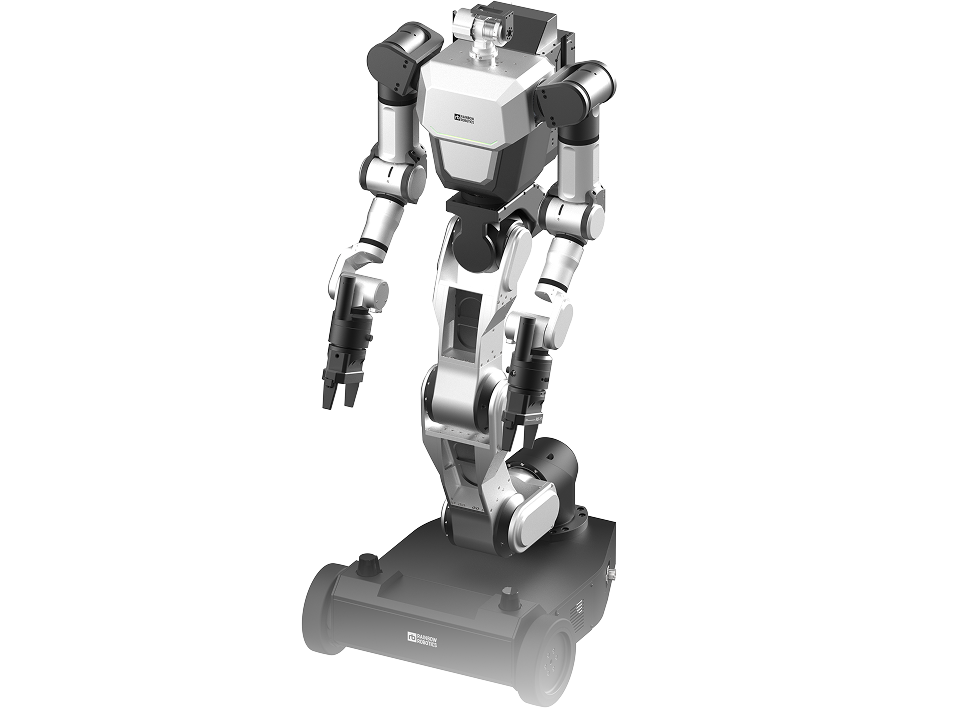
레인보우로보틱스는 휴보를 만든 KAIST 연구진이 2011년 세운 로봇 기업으로, 2024년 말부터 삼성전자가 지분 35%를 가진 최대주주다. 반기보고서에 따르면 2026년 상반기 RB-Y1 등 모바일 휴머노이드 매출이 86억5000만원으로 전체 213억8000만원의 40.5%를 차지해 최대 품목이 됐다.
영업손실은 커졌고 주가는 삼성 매입가의 6.5~12.9배에서 거래됐다.
레인보우로보틱스는 KAIST 휴머노이드연구센터 출신 연구진이 2011년 창업한 로봇 기업이다. 2024년 12월 31일 삼성전자가 콜옵션을 행사해 지분 35.00%를 확보하며 최대주주가 됐다. 지금 이 회사가 무엇으로 돈을 버는지는 8월 14일 금융감독원 전자공시시스템(DART)에 제출한 반기보고서에 나온다. 2026년 상반기 바퀴 기반 양팔 로봇 RB-Y1 등 모바일 휴머노이드 매출은 86억5000만원으로 연결 매출 213억8000만원의 40.5%였다. 협동로봇(45억원)을 넘어선 최대 품목이다.
회사가 휴머노이드 매출을 따로 공개한 것은 이번이 처음이다. 시장은 여전히 레인보우로보틱스를 '휴보의 기술을 가진 협동로봇 회사'로 부르지만, 공시가 보여주는 모습은 대학과 정부 출연연구기관에 연구용 플랫폼을 파는 회사에 가깝다. 주가는 그 어느 쪽보다 큰 무언가를 반영하고 있다. 이 글은 공시 수치와 MEKAWIRE 데이터베이스의 경쟁사 수치를 비교하고, 판단을 바꿀 조건을 제시한다.
두산로보틱스보다 빨리 컸고 매출 구성이 바뀌었다
공시에 따르면 레인보우로보틱스 연결 매출은 2024년 193억5000만원에서 2025년 341억2000만원으로 76.4% 늘었다. 2026년 상반기 매출만으로 2025년 연간의 62.6%에 이르렀다. 국내 협동로봇 대표 기업 두산로보틱스는 DART 사업보고서에서 2025년 매출 329억8000만원, 전년 대비 29.6% 감소를 공시했다. 공시 기준으로 2025년 레인보우로보틱스 매출이 두산로보틱스보다 3.5% 많았다.
- 매출
- 193.5
- 341.2
- 213.8
- 영업이익
- -29.8
- -24.8
- -35.9
- 순이익
- 21.4
- 14.2
- -9.7
- 수출
- 30.1
- 62.4
- 64.6
- 연구개발비
- 55.1
- 84.7
- 63.7
- 재고자산(기말)
- 71.6
- 155.2
- 231.8
DART 반기보고서(2026년 8월 14일 제출, 접수번호 20260814002901) 연결 기준. 2025년 성장률 = 341.2 / 193.5 - 1 = 76.4%. 상반기 영업이익률 = -35.9 / 213.8 = -16.8%.
2026년 10월 17일 기준
수출이 변화를 이끌었다. 상반기 수출은 64억6000만원으로 2025년 연간 수출(62억4000만원)의 103%에 이미 도달했고, 수출 비중은 18.3%에서 30.2%로 올랐다. 제품과 별도로 집계하는 용역 매출은 상반기 72억4000만원으로, 2024년 8억1000만원, 2025년 90억9000만원에서 크게 늘었다. 회사는 협동로봇 시스템통합(SI) 파트너 38곳, 천체망원경 마운트 대리점 16개국 40곳을 확보했다고 밝혔다. 마운트 사업은 로봇 관절과 같은 하모닉드라이브 감속기 기술을 쓴다.
성장에는 비용이 따랐다.
휴머노이드는 연구기관에 팔리고 적자는 커졌다
반기보고서는 모바일 휴머노이드를 한 팔당 7자유도 양팔을 바퀴 플랫폼에 얹은 연구와 실증용 플랫폼으로 설명한다. 주로 대학, 정부 산하 연구소, 공공기관에 직판하며 국가 R&D 과제에 쓰인다고 밝혔다. 회사 제품 페이지에 따르면 RB-Y1은 20자유도, 팔 가반하중 3kg이고, 2024년 사전 주문 발표 당시 가격은 8만달러였다. 대동은 8월 13일 보도자료에서 레인보우로보틱스의 양팔 상체를 자사 자율주행 플랫폼에 올린 온실용 로봇 '아그로이드'를 공동 개발한다고 밝혔다.
- 모바일 휴머노이드(RB-Y1 계열)
- 86.5
- 40.5%
- 그 외 로봇(4족보행, AMR 등)
- 66.2
- 31.0%
- 협동로봇
- 45.0
- 21.1%
- 기타(정밀 지향 마운트 포함)
- 16.0
- 7.5%
- 합계
- 213.8
- 100%
반기보고서 주요매출 현황 기준. 2025년에는 품목별 구분이 공시되지 않았다.
2026년 10월 17일 기준
상반기 영업손실은 35억9000만원으로 영업이익률이 -16.8%였다. 2025년 연간 -7.3%보다 나빠졌다. 연구개발비는 63억7000만원으로 매출의 30%였고, 이 중 39.8%인 25억4000만원을 정부보조금이 메웠다. 공시에 오른 정부과제는 10건이다. 산업통상부의 '능숙 조작 민첩 보행 휴머노이드'(2027년 12월까지), 'AI 파운데이션 모델 기반 디스플레이 공정 특화 휴머노이드'(2028년 12월까지), 보건복지부의 'VLA 모델 기반 휴머노이드형 수술 보조 로봇'(2029년까지) 등이 포함됐다. 재고자산은 6월 말 231억8000만원으로 2025년 말 155억2000만원, 1년 전 71억6000만원에서 늘었고, 당좌자산은 847억6000만원에서 720억원으로 줄었다. 정정 공시에 따르면 294억7000만원을 들인 신사옥과 제조시설은 3월 27일 완공됐다.
영업 실적만 보면 작고 빠르게 크며 아직 적자인 하드웨어 기업이다. 주식시장의 그림은 다르다.
MEKAWIRE 분석: 주가는 매출이 아니라 삼성의 로봇 계획을 반영한다
레인보우로보틱스는 MEKAWIRE 데이터 기준 휴머노이드형 로봇 매출을 이 규모로 공시한 유일한 국내 상장사가 됐지만, 기업가치는 매출을 이끄는 연구용 판매가 아니라 삼성의 로봇 플랫폼이라는 지위에 기대고 있다.
삼성전자는 콜옵션 행사로 393만5814주를 2674억6000만원에 사들였다. 주당 약 6만7956원이다. 반기보고서에 따르면 2026년 1~6월 주가는 44만4000원에서 88만원 사이에서 움직여 삼성 매입가의 6.5~12.9배였다. 발행주식 1939만9858주를 곱하면 시가총액은 약 8조6000억원에서 17조1000억원, 상반기 매출을 두 배로 한 연환산치 427억5000만원의 약 200~400배다(방법: 발행주식 수 x 공시상 월별 최저, 최고 주가. 연환산은 상반기 매출 x 2로 전망치가 아님).
- 레인보우로보틱스
- 341억2000만원(2025년), 213억8000만원(2026년 상반기)
- +76.4%
- 영업손실 24억8000만원(2025년)
- DART
- 두산로보틱스
- 329억8000만원(2025년)
- -29.6%
- 영업손실 594억7000만원(2025년)
- DART
- 두봇(중국)
- 4억9220만위안(2025년)
- +31.7%
- 해당 없음
- 홍콩거래소 실적
- 테라다인 로보틱스(미국, 덴마크)
- 1억달러(2026년 2분기)
- +33%
- 해당 없음
- 회사 실적
MEKAWIRE에 저장된 공시 수치, 통화 환산 없음. 시가총액 8조6000억~17조1000억원 = 발행주식 1939만9858주 x 상반기 월별 최저, 최고 주가(44만4000원, 88만원).
2026년 10월 17일 기준
경쟁사와 비교하면 이유가 보인다. 두산로보틱스는 비슷한 매출에 2025년 영업손실 594억7000만원을 냈다. 레인보우로보틱스가 훨씬 가볍게 운영된다는 뜻이다. 두봇은 2025년 31.7% 성장했고, 유니버설로봇을 거느린 테라다인 로보틱스는 2026년 2분기 매출 1억달러를 냈다. 이 수치들로는 레인보우로보틱스의 매출 배수를 설명할 수 없다. 설명은 삼성전자의 지분, 공동 창업자 오준호 교수가 이끄는 삼성 미래로봇추진단, 삼성 휴머노이드 계획의 옵션 가치에서 나온다.
강세 시나리오는 범용 로봇 시장이 유니트리 G1처럼 연구용 플랫폼에서 시작되고, 감속기와 액추에이터, 제어기를 내재화한 레인보우로보틱스가 파운데이션 모델이 충분히 좋아지는 시점에 삼성 제품을 빠르게 양산하는 경우다. 약세 시나리오는 연구기관 수요가 정부 과제에 묶여 들쭉날쭉하고, 매출의 40%가 기관에 파는 한 플랫폼에 몰려 있으며, 삼성이 대표 휴머노이드를 사내 사업부에서 만들어 레인보우로보틱스가 부품과 연구 공급사로 남는 경우다. 우리 판단에 대한 가장 강한 반론은 수출 급증과 용역 매출이 삼성과 무관한 상업 수요를 보여준다는 점이다. 수출이 상반기 속도로 계속 늘면 기업가치의 모회사 의존도는 낮아진다.
판단을 바꿀 조건은 레인보우로보틱스가 제조사로 명시된 삼성 브랜드 휴머노이드, 연구기관이 아닌 공장이나 물류 고객의 모바일 휴머노이드 수주, 영업손실이 세 반기 연속 확대되는 경우다. 지켜볼 신호는 11월 중순까지 나올 3분기 보고서, 2027년 12월 종료 예정인 산업부 휴머노이드 과제의 중간 성과, 공시에 나타날 삼성전자와의 특수관계자 거래다.
- 휴보 기술 기반 KAIST 출신 기업, 삼성전자 지분 35%, 모바일 휴머노이드가 최대 매출 품목
- 213억8000만원, 2025년 연간(341억2000만원, 76.4% 증가)의 62.6%
- 86억5000만원, 상반기 매출의 40.5%; 협동로봇 45억원(21.1%)
- 상반기 35억9000만원(이익률 -16.8%), 2025년 24억8000만원
- 63억7000만원, 매출의 30%; 39.8%는 정부보조금
- 상반기 64억6000만원, 2025년 연간의 103%
- 679만주, 35.00%; 콜옵션 단가 약 6만7956원
- 44만4000~88만원(삼성 매입가의 6.5~12.9배)
- 20자유도, 팔 가반하중 3kg, 사전 주문가 8만달러