彩虹机器人是什么公司:三星持股35%,上半年移动人形机器人贡献四成营收
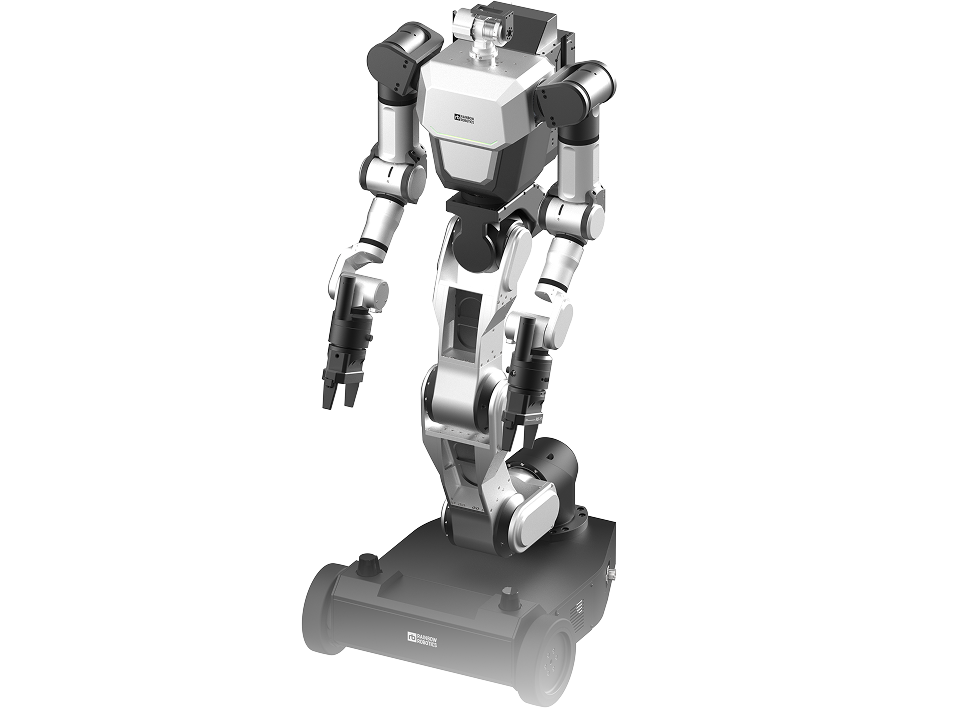
彩虹机器人(Rainbow Robotics)由打造HUBO人形机器人的韩国KAIST团队于2011年创立,2024年底起三星电子持股35%成为最大股东。半年报显示,2026年上半年RB-Y1等移动人形机器人收入86.5亿韩元,占合并营收213.8亿韩元的40.5%,成为第一大产品线;同期经营亏损扩大,股价为三星收购价的6.5至12.9倍。
彩虹机器人是韩国科学技术院(KAIST)人形机器人研究中心团队于2011年创办的机器人企业。2024年12月31日,三星电子行使认购期权,持股升至35.00%,成为最大股东。该公司如今靠什么赚钱,答案写在其8月14日提交韩国金融监督院电子公示系统(DART)的半年报里:2026年上半年,轮式双臂机器人RB-Y1等移动人形机器人收入86.5亿韩元,占合并营收213.8亿韩元的40.5%,超过协作机器人的45.0亿韩元。
这是公司首次单独披露人形机器人收入。外界仍多把彩虹机器人视为一家拥有人形机器人光环的协作机器人厂商,但披露数据显示,它更像一家向高校和政府研究机构出售科研平台的公司,而股价反映的远不止这两者。本文梳理公告数据,并与MEKAWIRE数据库中的同行对比。
增速快于韩国协作机器人龙头,收入结构生变
公告显示,彩虹机器人合并营收由2024年的193.5亿韩元增至2025年的341.2亿韩元,增幅76.4%;2026年上半年营收已达2025年全年的62.6%。韩国协作机器人代表企业斗山机器人2025年营收329.8亿韩元,同比下降29.6%。按披露口径,彩虹机器人2025年营收比斗山机器人高3.5%。
- 营收
- 193.5
- 341.2
- 213.8
- 经营利润
- -29.8
- -24.8
- -35.9
- 净利润
- 21.4
- 14.2
- -9.7
- 出口
- 30.1
- 62.4
- 64.6
- 研发支出
- 55.1
- 84.7
- 63.7
- 存货(期末)
- 71.6
- 155.2
- 231.8
来源:DART半年报(2026年8月14日提交,编号20260814002901),合并口径。2025年增速 = 341.2 / 193.5 - 1 = 76.4%。上半年经营利润率 = -35.9 / 213.8 = -16.8%。
截至 2026年10月17日
出口是主要推力。上半年出口64.6亿韩元,已达2025年全年出口62.4亿韩元的103%,出口占比由18.3%升至30.2%。单独核算的服务收入上半年为72.4亿韩元,2024年和2025年分别为8.1亿和90.9亿韩元。公司拥有38家协作机器人系统集成合作伙伴,天文望远镜赤道仪在16个国家有40家经销商,该业务与机器人关节同样采用谐波减速器。
增长伴随着更高的成本。
人形机器人卖给科研机构,亏损扩大
半年报将移动人形机器人描述为科研与验证平台,每条手臂7个自由度,装在轮式底盘上,主要直销给高校、政府下属研究所和公共机构,多用于国家研发项目。公司产品页显示RB-Y1有20个自由度、单臂负载3公斤,2024年开放预订时定价8万美元。韩国农机企业大同8月13日宣布,将把彩虹机器人的双臂上半身装到自家自主移动底盘上,共同开发温室机器人AGROID。
- 移动人形机器人(RB-Y1系列)
- 86.5
- 40.5%
- 其他机器人(四足、AMR等)
- 66.2
- 31.0%
- 协作机器人
- 45.0
- 21.1%
- 其他(含精密赤道仪)
- 16.0
- 7.5%
- 合计
- 213.8
- 100%
依据半年报主要营收表;2025年未按产品线拆分披露。
截至 2026年10月17日
上半年经营亏损35.9亿韩元,经营利润率为负16.8%,差于2025年全年的负7.3%。研发支出63.7亿韩元,占营收30%,其中39.8%由政府补助承担。公告列出10个政府项目,包括韩国产业通商部的灵巧操作敏捷行走人形机器人(至2027年12月)、基于AI基础模型的显示面板工序人形机器人(至2028年12月),以及保健福祉部基于VLA模型的人形手术辅助机器人(至2029年)。存货在6月底升至231.8亿韩元,2025年底为155.2亿韩元,一年前为71.6亿韩元;速动资产由847.6亿韩元降至720.0亿韩元。更正公告显示,投资294.7亿韩元的新总部和制造设施已于3月27日竣工。
从经营数据看,这是一家规模小、增长快、仍在亏损的硬件企业,资本市场给出的定价却是另一回事。
MEKAWIRE 分析:股价反映的是三星的机器人规划,而非营收
按MEKAWIRE数据,彩虹机器人是唯一一家披露如此规模人形类机器人收入的韩国上市公司,但其估值依托的是“三星机器人平台”的身份,而不是如今领跑营收的科研销售。
三星行权时以2,674.6亿韩元买入3,935,814股,约合每股67,956韩元。半年报显示,2026年1至6月股价在44.4万至88万韩元之间,为三星收购价的6.5至12.9倍。按19,399,858股计算,对应市值约8.6万亿至17.1万亿韩元,约为上半年营收年化值427.5亿韩元的200至400倍(方法:发行股数乘以公告中月度最低和最高股价;年化值为上半年营收乘以二,并非预测)。
- 彩虹机器人(韩国)
- 341.2亿韩元(2025年);213.8亿韩元(2026年上半年)
- +76.4%
- 亏损24.8亿韩元(2025年)
- DART
- 斗山机器人(韩国)
- 329.8亿韩元(2025年)
- -29.6%
- 亏损594.7亿韩元(2025年)
- DART
- 越疆(中国)
- 4.922亿元人民币(2025年)
- +31.7%
- 此处未列
- 港交所业绩
- 泰瑞达机器人(美国/丹麦)
- 1亿美元(2026年二季度)
- +33%
- 此处未列
- 公司业绩
MEKAWIRE所存公告数据,未做汇率换算。彩虹机器人隐含市值8.6万亿至17.1万亿韩元 = 19,399,858股 x 上半年月度最低和最高股价(44.4万、88万韩元)。
截至 2026年10月17日
与同行比较可以看出原因。斗山机器人营收相近,但2025年经营亏损594.7亿韩元,彩虹机器人的运营轻得多。越疆2025年营收增长31.7%,旗下拥有优傲机器人的泰瑞达机器人业务2026年二季度营收1亿美元。这些数字都无法解释彩虹机器人的营收倍数,能解释的是三星的持股、由联合创始人吴俊镐领导的三星未来机器人推进团,以及三星人形机器人计划的期权价值。对中国供应链而言,值得注意的是彩虹机器人自研减速器、执行器和控制器,与宇树、智元等国内厂商同样走核心部件内化路线。
乐观情景是,通用机器人市场像宇树G1那样从科研平台起步,一旦基础模型足够成熟,部件自研的彩虹机器人能帮助三星快速量产。悲观情景是,科研需求受政府项目驱动、波动较大,四成营收集中在面向机构的单一平台,而三星可能在内部事业部打造旗舰人形机器人,让彩虹机器人沦为部件和科研供应商。对我们判断最有力的反驳是出口激增和服务收入显示出与三星无关的商业需求;若出口保持上半年增速,估值对母公司的依赖将下降。
会改变我们判断的情形包括:出现标明由彩虹机器人制造的三星品牌人形机器人;拿到来自工厂或物流客户而非科研机构的移动人形机器人订单;或经营亏损连续第三个半年扩大。值得关注的信号有:11月中旬前发布的三季度报告、计划于2027年12月结束的产业通商部人形机器人项目进展,以及公告中与三星电子的关联交易。
- KAIST人形机器人团队创立,三星电子持股35%,移动人形机器人已是第一大收入来源
- 213.8亿韩元,为2025年全年(341.2亿韩元,增长76.4%)的62.6%
- 86.5亿韩元,占上半年营收40.5%;协作机器人45.0亿韩元(21.1%)
- 上半年35.9亿韩元(利润率负16.8%),2025年为24.8亿韩元
- 63.7亿韩元,占营收30%,其中39.8%来自政府补助
- 上半年64.6亿韩元,已达2025年全年的103%
- 6,789,950股,35.00%;行权价约每股67,956韩元
- 44.4万至88万韩元,为三星收购价的6.5至12.9倍