1X与股东EQT结盟,2030年前向其300多家被投企业提供至多1万台NEO人形机器人
美国人形机器人公司1X Technologies于2025年12月11日宣布与投资方EQT达成战略合作,2026年至2030年间向EQT旗下被投企业提供至多1万台NEO机器人。合作将于2026年在美国启动试点,随后扩展至欧洲和亚洲,是否部署由各被投企业自行决定。双方未披露价格及确定订单量。
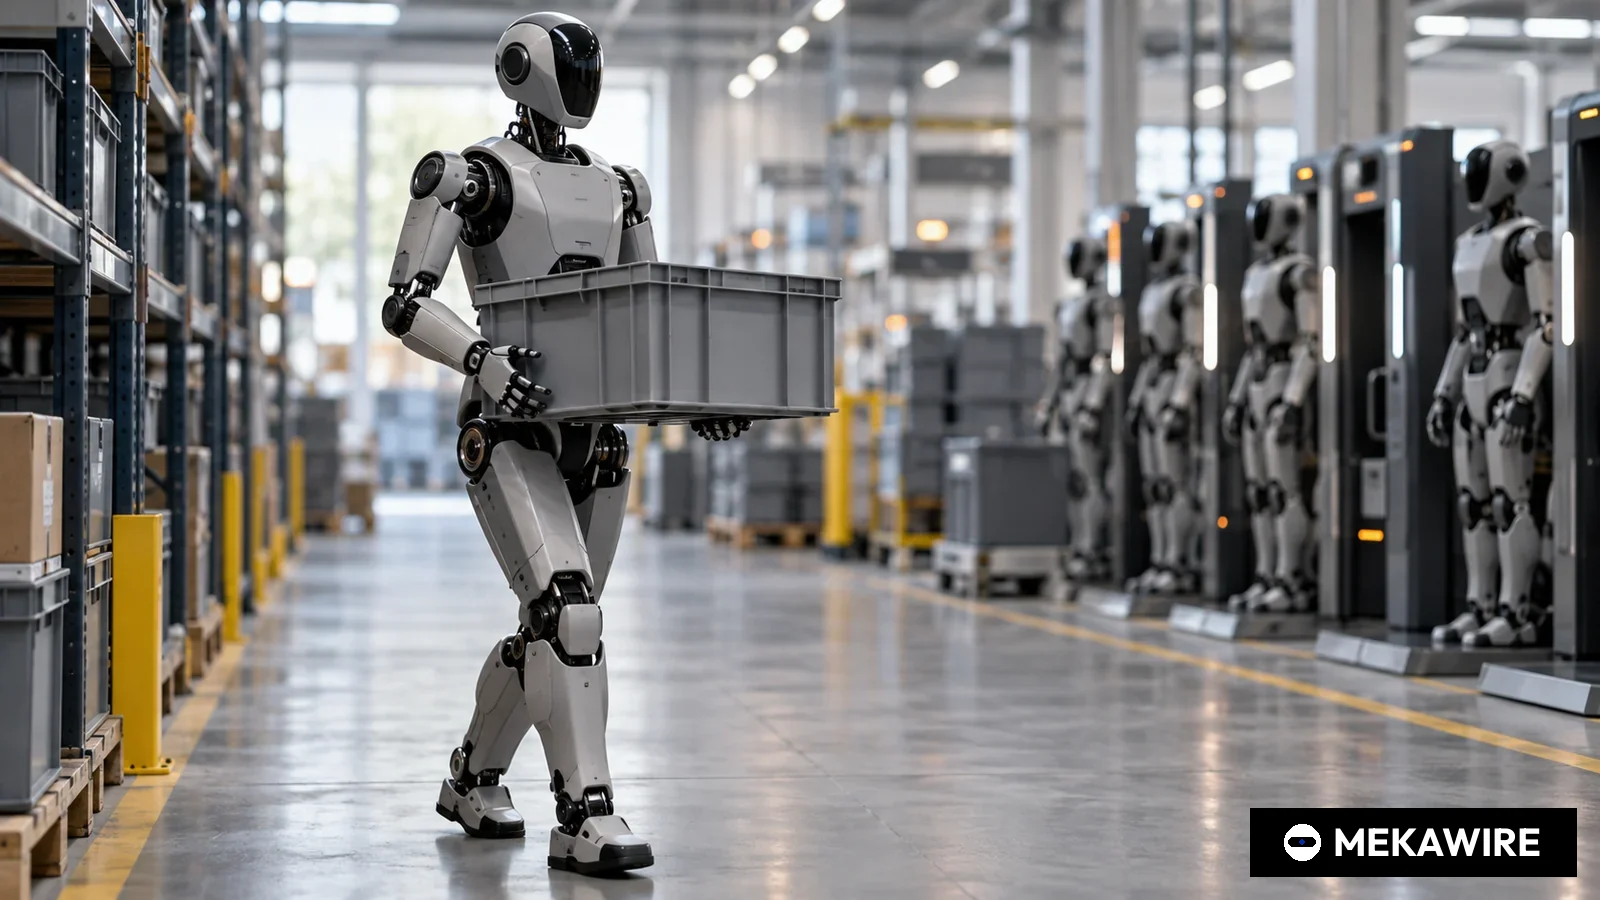
家用人形机器人NEO的开发商、总部位于美国帕洛阿尔托的1X Technologies(下称1X)于2025年12月11日宣布,与全球投资机构EQT签署战略合作协议。根据协议,1X将在2026年至2030年间向EQT的投资组合公司提供至多1万台人形机器人。六周前才以家用产品身份发布的NEO,由此被引向仓库、工厂和医院。
在仍以几十台计算部署规模的行业里,这组数字相当可观。EQT称其投资组合涵盖300多家企业,员工约70万人;截至2025年9月30日,EQT管理资产规模为2670亿欧元。若将1万台平均分摊到五年,相当于每年2000台,约合组合内每百名员工1.4台。不过双方均将1万台定位为上限。新闻稿使用的表述是1X将使机器人可供采用,并明确由各被投企业决定是否以及如何部署。
据公告,1X将于2026年在美国开展首批试点,此后快速扩展至欧洲和亚洲。目标行业包括工业软件、物流、设施运营、仓储、制造和医疗健康。双方未披露定价、收入预期、最低采购承诺或首批参与企业名单。
NEO于2025年10月27日作为家用机器人发布。1X公布的早期预订价为2万美元,含2026年优先交付,另可选择每月499美元的订阅方案。官方参数显示,NEO重66磅(约30公斤),可举起154磅、搬运55磅,双手具备22个自由度,运行噪音22分贝,支持Wi-Fi、蓝牙和5G连接。对于尚未掌握的家务,用户可预约1X专家远程操控机器人完成,公司称这也是NEO学习新技能的途径之一。
EQT并非1X的新股东。EQT Ventures领投了1X于2024年1月宣布的1亿美元B轮融资,此次新闻稿中发言的Ted Persson即为EQT Ventures的牵头合伙人。1X表示,更早的2023年2350万美元A2轮由OpenAI创业基金领投。1X创始人兼首席执行官Bernt Øivind Børnich表示,EQT的全球网络和运营经验使其成为安全、负责任并规模化部署该技术的理想伙伴。Persson则称,人形机器人正从科幻走向真实部署。
这一安排让1X获得了与资金更雄厚的美国对手不同的销售通道。Figure AI于2025年9月完成10亿美元C轮融资,投后估值390亿美元;Apptronik在2025年初分两次交割共募得4.03亿美元A轮资金;Agility Robotics最近一次披露的融资仍是2022年的1.5亿美元B轮。这些公司大多逐一签约客户,而1X选择借助一个拥有数百家运营企业的股东作为统一入口。
- 1X Technologies
- 2014
- B轮
- 100
- 无数据
- 2024-01
- Figure AI
- 无数据
- C轮
- 1000
- 39
- 2025-09
- Apptronik
- 2016
- A轮(两次交割)
- 403
- 无数据
- 2025-03
- Agility Robotics
- 2015
- B轮
- 150
- 无数据
- 2022-04
- Skild AI
- 2023
- A轮
- 300
- 1.5
- 2024-07
数据均为公司或投资方披露,非估算。Apptronik金额 = A轮3.5亿美元(2025年2月)+ 追加交割5300万美元(2025年3月)。Physical Intelligence于2025年11月宣布B轮但所引页面未披露金额,故未列入。null = 未披露。
截至 2025年12月11日
技术层面的关键在于,一台为杂乱家庭环境设计的通用人形机器人能否胜任商业场景的重复性工作。1X介绍,NEO采用柔性外壳和自研3D晶格聚合物结构,以提高与人接触时的安全性。远程专家模式与硬件同样重要。机器人无法自主完成的任务可由人类远程接管,每次操作都可能成为扩展自主能力的训练数据。放在企业场景中,这意味着可以先从受监督的窄任务起步。
对比中国同行,这种由股东牵头打通下游应用场景的做法,与国内产业资本和地方国资推动应用示范的思路有相通之处。区别在于EQT以私募股权组合为载体,跨越美国、欧洲和亚洲多个市场。对于正在寻找海外落地场景的中国人形机器人企业而言,这意味着欧美市场的早期订单可能更多通过资本关系而非公开招标形成,供应链企业也需关注1X放量带来的关节、电池和灵巧手零部件需求。
风险同样清晰。1万台只是上限,推广取决于数百家企业管理层的独立决策,且未披露任何财务条款。NEO公布的55磅搬运能力和消费级设计面向家务,而非完整的工业班次,1X也未公布商业场景下的续航或作业速度。依赖远程操作员还会带来人工成本、隐私和职业安全认证等问题。
接下来的看点包括2026年美国首批试点企业及地点、同年承诺的NEO消费者交付,以及1X计划于2027年开始的美国以外市场拓展。
MEKAWIRE 分析
EQT协议更像一份分销许可而非采购订单,其价值取决于1X能否在两年内把家用机器人变成可靠的商用劳动力。
证据在于协议结构。EQT是现有股东,数量是上限而非承诺,决策权在各被投企业。1X获得的是进入300多家企业、约70万名员工工作现场的优先通道。对于依靠真实场景数据和远程操控会话来学习的1X而言,这种通道是任何单一客户都无法提供的。
最有力的反驳是,关联方框架协议难以证明真实需求。投资人向旗下其他企业推介自己投资的公司,即使一台未售也能制造声量。按2万美元的消费者价格计算,1万台约值2亿美元,但由于商业条款未披露,该数字仅供参考。
乐观情形。2026年美国试点若在仓储和设施管理领域转化为重复部署,1X将在多个场景积累数据,并获得在EQT体系外销售的标杆案例。家庭与企业双市场并进,可推动产量上升,使单位成本下降快于竞争对手。
悲观情形。家用设计难以满足商业场景的负载、工作时长和认证要求,试点停留在小规模,被投企业不愿扩大部署。1万台将成为遥不可及的上限,这项合作也会被视为营销协议。
值得关注的信号。
- 2026年:EQT被投企业首批美国试点的企业名称、地点和机器人数量。
- 2026年:NEO在美国的首批消费者交付量,将检验1X的量产能力。
- 2027年:NEO在美国以外市场开售,以及EQT框架下首批欧洲部署。
- 2025年12月11日(美国帕洛阿尔托)
- 1X Technologies与EQT(经EQT Ventures投资1X)
- 至多1万台NEO人形机器人
- 2026年至2030年
- 2026年美国试点,随后欧洲和亚洲
- 300多家企业,员工约70万人
- 工业软件、物流、设施运营、仓储、制造、医疗健康
- 2万美元或每月499美元(2025年10月27日发布)
- 未披露
为何重要
这是大型私募股权机构首次向人形机器人企业开放整个投资组合的结构化通道。对1X而言,它解决了所有人形机器人公司在商业化初期面临的共同难题,即无需逐一谈判就能找到足够多的真实场景进行测试、学习和验证可靠性。
1X的定位也随之改变。2025年12月之前,NEO是一款价格接近小型汽车的消费产品。EQT协议增加了企业端业务线,即使家庭需求爬坡缓慢,产能也有去处,同时让1X可以在多类工作场所之间比较机器人表现。
竞争对手分析
2025年9月以C轮募资10亿美元的Figure AI和2025年初募得4.03亿美元的Apptronik都在直接争取工业客户。Agility Robotics在物流场景销售Digit的时间更长,但最近一次公开股权融资停留在2022年。它们逐一签约,集成更深,但扩散更慢。
1X以深度换广度。借助投资组合框架可以快速铺开小规模部署,但每个项目的集成深度不及工厂专项方案。具备工业级负载和工作周期的对手可能强调NEO更适合轻任务,从而压缩其可承接的岗位范围。与中国厂商相比,1X的成本结构和量产节奏仍有待验证。
估值背景
在所查阅的一手资料中,1X均未披露估值。其最近一次公开融资是2024年1月由EQT Ventures领投的1亿美元B轮,远低于Figure AI在2025年募集的10亿美元,也低于Apptronik合计4.03亿美元的A轮。
与股东签订的分销框架是后期投资人为人形机器人公司定价时看重的收入路径证据,但其不具约束力,应予折价。按消费者价格计算,1万台以每台2万美元计约为2亿美元,以每月499美元订阅计每年约6000万美元。由于EQT条款未披露,两者均仅供参考。
供应链影响
即便只完成1万台中的一部分,1X也需在五年内建成远超2025年底西方人形机器人企业所展示水平的产能。执行器、22自由度灵巧手、电池和5G模组都需要双重采购来源,以同时满足消费和企业需求。中国在关节模组、减速器和电池领域的供应商有望从中受益,但也将面对美国供应链政策的不确定性。
远程专家模式本身也需要一条劳动力供应链。随着部署扩展至欧洲和亚洲,远程操作员需跨时区培训和排班,并通过进入企业现场所需的安全审查,由此带来成本和数据保护义务。
后续看点
第一个具体信号是2026年美国首批试点企业的名称及每家获得的机器人数量。仓储或设施场景将检验NEO与成熟物流自动化方案的对比,医疗场景则检验其在患者周围的安全性。
投资者还应关注2026年消费者交付量、1X计划中2027年在美国以外市场的销售,以及是否有其他大型资本方与1X或其对手签署类似的投资组合框架。
分析师观点
核心判断。该合作是可信的分销选项而非已验证的需求,它提高了1X在2027年前成为少数在多个场景实现部署的西方人形机器人企业之一的概率。置信度为中等。
置信度不更高,是因为协议缺少价格、最低数量和客户名单,且NEO公开参数针对家庭设定。置信度不更低,是因为EQT作为长期股东有充分动力推动试点成功,并掌控数百个潜在场景。
值得追问的问题
被投企业将支付怎样的价格和服务条款,EQT是否参与分成?每个部署需要多少远程操作员,试点结束时有多大比例的任务能自主完成?
NEO进入欧洲工作场所前将满足哪些安全标准?1X会否针对商业负载改造硬件,还是坚持家用与企业共用一个设计?