米1X、出資元EQTの投資先300社超に人型ロボNEOを2030年まで最大1万台供給へ 家庭用機を産業現場に
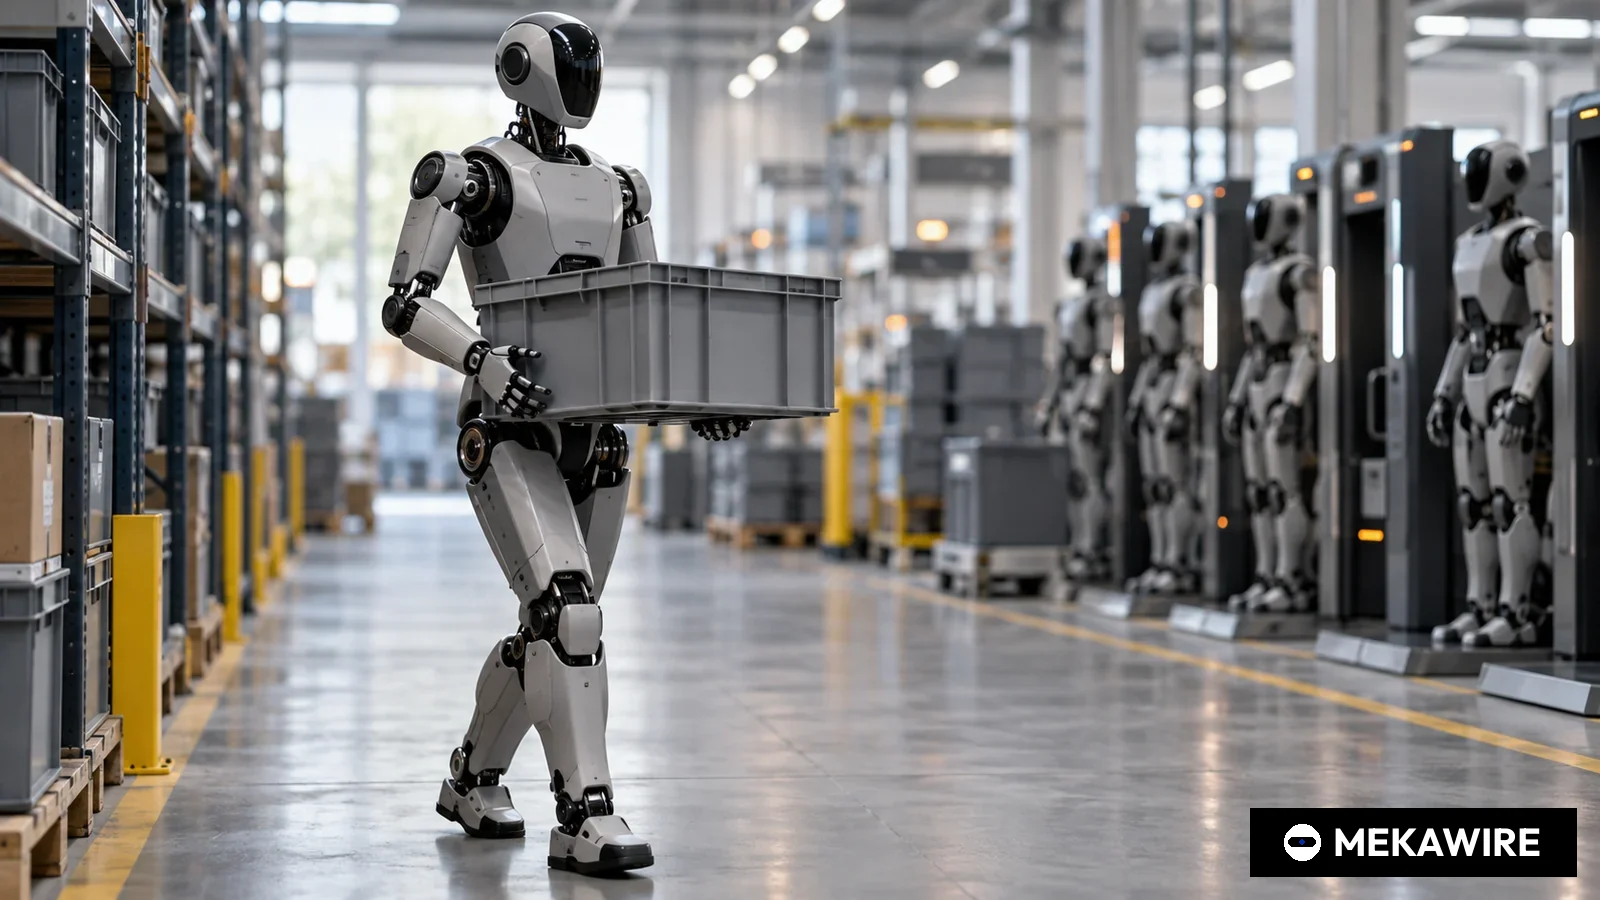
米人型ロボット企業の1X Technologiesは2025年12月11日、出資元のEQTと戦略提携を結び、2026年から2030年にかけてEQTの投資先企業にNEOを最大1万台提供できるようにすると発表した。2026年に米国で試験導入を始め、その後欧州とアジアに広げる。導入の可否は各投資先が判断し、価格や確定台数は開示していない。
家庭用人型ロボット「NEO」を開発する米1X Technologies(カリフォルニア州パロアルト、以下1X)は2025年12月11日、投資会社EQTと戦略提携を結んだと発表した。2026年から2030年までの間に、EQTが保有する投資先企業へ人型ロボットを最大1万台提供できる枠組みだ。わずか6週間前に家庭向け製品として発表したロボットを、物流倉庫や工場、病院に振り向けることになる。
導入がなお数十台規模にとどまる業界にとって、数字は大きい。EQTによると投資先は300社を超え、従業員は約70万人に上る。運用資産は2025年9月30日時点で2670億ユーロだ。1万台を5年間で均等に割れば年平均2000台、投資先の従業員100人当たり約1.4台となる。ただし両社は1万台を上限と位置づけている。発表文は1Xがロボットを「利用可能にする」と表現し、導入の有無と方法は各社が最終判断すると明記した。
発表によると、1Xは2026年に米国で最初の試験導入を実施し、その後欧州とアジアへ急速に拡大する計画だ。対象業種は産業用ソフトウエア、物流、施設運営、倉庫、製造、ヘルスケアとした。価格、売上高の見通し、最低購入量、最初の参加企業名は明らかにしていない。
NEOは2025年10月27日に家庭用ロボットとして発表された。早期購入価格は2万ドル(2026年の優先配送付き)で、月額499ドルのサブスクリプションも用意する。重量は66ポンド(約30キログラム)、持ち上げ能力は154ポンド、運搬能力は55ポンド。手の自由度は22で、動作音は22デシベル。Wi-Fi、Bluetooth、5Gで接続する。まだ覚えていない家事については、利用者が1Xの専門スタッフを予約し、遠隔でロボットを操作してもらえる。同社はこれを新しい技能を習得する仕組みの一部と説明している。
EQTは1Xの既存株主だ。EQTベンチャーズは2024年1月に発表された1Xの1億ドルのシリーズBを主導し、今回の発表文にもEQTベンチャーズのリードパートナー、Ted Persson氏がコメントを寄せた。1Xによると、それ以前の2023年の2350万ドルのシリーズA2はOpenAIスタートアップファンドが主導した。創業者でCEOのBernt Øivind Børnich氏は、EQTの世界的な拠点網と運営経験が技術を安全かつ大規模に展開する上で理想的だと述べた。Persson氏は人型ロボットが空想から現実の導入段階に移りつつあると語った。
今回の提携で1Xは、資金力で勝る米国の競合とは異なる販路を得た。フィギュアAIは2025年9月にシリーズCで10億ドルを調達し、調達後評価額は390億ドルに達した。アプトロニックは2025年初めに2回に分けて計4億300万ドルのシリーズA資金を集め、アジリティ ロボティクスが最後に開示した調達は2022年の1億5000万ドルのシリーズBだ。これらの企業は顧客を1社ずつ獲得してきた。1Xは数百社の事業会社を抱える株主を一括窓口として使う手法を選んだ。
- 1X Technologies
- 2014
- シリーズB
- 100
- データなし
- 2024-01
- フィギュアAI
- データなし
- シリーズC
- 1000
- 39
- 2025-09
- アプトロニック
- 2016
- シリーズA(2回のクローズ)
- 403
- データなし
- 2025-03
- アジリティ ロボティクス
- 2015
- シリーズB
- 150
- データなし
- 2022-04
- スキルドAI
- 2023
- シリーズA
- 300
- 1.5
- 2024-07
企業または投資家の開示値で推計ではない。アプトロニックの金額 = シリーズA 3億5000万ドル(2025年2月)+ 追加クローズ5300万ドル(2025年3月)。フィジカル インテリジェンスは2025年11月にシリーズBを発表したが引用ページに金額がないため除外。— = 非開示。
2025年12月11日時点
技術面の焦点は、散らかった家庭向けに設計した汎用人型ロボットが、業務現場の定型作業をこなせるかどうかにある。1XはNEOに柔らかい外装と独自の3D格子状ポリマー構造を採用し、人と接触した際の安全性を高めたとしている。ハードウエアと同じくらい重要なのが遠隔専門家モードだ。ロボットが自律でこなせない作業を人が遠隔で引き継ぎ、そのたびに自律能力を広げる学習データが得られる。企業現場では、監督下の限定的な作業から始められることを意味する。
日本にとっての示唆は人手不足対策の担い手にある。物流、施設管理、介護を含むヘルスケアは国内でも人手不足が深刻な分野で、EQTが挙げた対象業種と重なる。国内の大手ロボットメーカーは産業用アームで強みを持つが、汎用人型機の導入先をどう確保するかは共通の課題だ。株主や投資ファンドが投資先を束ねて需要をつくる今回の手法は、商社や事業会社グループが販路を担ってきた日本の産業構造とも相性がよい。減速機やモーター、センサーなど部品各社にとっては、量産が進めば新たな需要先となる可能性がある。
リスクも明白だ。1万台はあくまで上限で、普及は数百社の経営陣の個別判断に委ねられ、金銭条件も非開示だ。NEOの運搬能力55ポンドと消費者向けの設計は家事を想定したもので、産業現場での連続稼働時間や作業速度は公表されていない。遠隔操作への依存は人件費やプライバシー、労働安全の認証といった課題も伴う。
今後の注目点は、2026年の米国での最初の試験導入先と拠点、同年に予定するNEOの一般向け出荷、そして1Xが掲げる2027年からの米国外市場への展開だ。
MEKAWIRE分析
EQTとの提携は購入契約というより販売ライセンスに近く、その価値は1Xが2年以内に家庭用ロボットを信頼できる業務用の働き手に変えられるかどうかにかかっている。
根拠は契約の構造にある。EQTは既存株主で、台数は確約ではなく上限であり、決定権は個々の投資先にある。1Xが得るのは300社超、従業員約70万人の職場への優先的な接点だ。実際の現場データと遠隔操作のセッションから学ぶ1Xにとって、この接点は単一の顧客では得られない資産となる。
最も有力な反論は、関係者間の枠組みでは本当の需要を証明できないという点だ。投資家が自らの投資先を他の保有企業に紹介する構図は、1台も売れなくても話題をつくれる。消費者価格の2万ドルで計算すれば1万台は約2億ドルになるが、業務用の条件が非開示のため参考値にとどまる。
強気シナリオ。2026年の米国での試験導入が倉庫や施設管理での継続導入につながれば、1Xは多数の現場でデータを蓄積し、EQT以外への販売に使える実績を得る。家庭と企業の両市場を同時に攻めることで生産量が増え、単一分野に絞る競合より速くコストを下げられる。
弱気シナリオ。家庭用の設計が業務現場の負荷、稼働時間、認証要件を満たせず、試験導入が小規模にとどまり、投資先が拡大を見送る。1万台は届かない上限として残り、提携はマーケティング上の合意として記憶されることになる。
注目すべきシグナル。
- 2026年:EQT投資先による米国初の試験導入の企業名、拠点、台数。
- 2026年:米国でのNEOの一般向け初出荷の規模。1Xの量産能力を測る材料となる。
- 2027年:米国外でのNEO販売開始と、EQTの枠組みによる欧州初の導入の有無。
- 2025年12月11日(米パロアルト)
- 1X TechnologiesとEQT(EQTベンチャーズを通じ1Xに出資)
- NEO人型ロボット最大1万台
- 2026年から2030年
- 2026年に米国で試験導入、その後欧州とアジア
- 300社超、従業員約70万人
- 産業用ソフトウエア、物流、施設運営、倉庫、製造、ヘルスケア
- 2万ドルまたは月額499ドル(2025年10月27日発表)
- 非開示
なぜ重要か
大手プライベートエクイティが人型ロボット企業に投資先全体への体系的な接点を与えた初の事例だ。1Xにとっては、商用化初期のあらゆる人型ロボット企業が抱える課題、つまり試験、学習、信頼性の実証に必要な実際の現場を個別交渉なしに確保するという課題を解決するものとなる。
1Xの位置づけも変わる。2025年12月まで、NEOは小型車並みの価格の消費者向け製品だった。EQTとの枠組みで法人向けの事業軸が加わり、家庭需要の立ち上がりが遅くても生産分を吸収できる受け皿ができた。多様な職場で性能を比較できる点も大きい。
競合分析
2025年9月のシリーズCで10億ドルを調達したフィギュアAIと、2025年初めに4億300万ドルを集めたアプトロニックは、産業顧客を直接開拓してきた。アジリティ ロボティクスは物流現場でDigitをより長く販売してきたが、直近の開示済み株式調達は2022年にさかのぼる。いずれも顧客ごとの契約で統合は深いが、広がりは遅い。
1Xは深さより広さを選んだ。投資先全体の枠組みを使えば小規模導入を素早く増やせるが、工場専用の統合ほど深くはならない。産業用の可搬重量と稼働率を備えた競合は、NEOは軽作業向けだと主張するだろう。国内メーカーが人型機で参入する場合も、この販路の違いが競争条件を左右する。
企業価値の背景
確認した一次資料のいずれにも1Xの企業評価額は示されていない。直近の開示ラウンドは2024年1月にEQTベンチャーズが主導した1億ドルのシリーズBで、フィギュアAIが2025年に調達した10億ドルや、アプトロニックのシリーズA合計4億300万ドルを大きく下回る。
株主との販売枠組みは、後期投資家が評価額を算定する際に重視する収益経路の証拠となるが、拘束力がない点は割り引くべきだ。消費者価格で換算すると、1万台は1台2万ドルなら約2億ドル、月額499ドルなら年約6000万ドルとなる。EQTとの条件が非開示のため、いずれも参考値だ。
サプライチェーンへの影響
1万台の一部を5年で達成するだけでも、1Xには2025年末までに欧米の人型ロボット企業が示した水準を大きく超える生産能力が必要になる。アクチュエーター、自由度22の手、電池、5Gモジュールは、消費者向けと法人向けの双方に対応するため複数調達が欠かせない。精密減速機やサーボモーター、センサーを手がける日本の部品メーカーにとって商機となり得る。
遠隔専門家モデルは独自の人材供給網も必要とする。欧州とアジアへ広がれば、時差をまたいで遠隔操作員を育成、配置し、企業現場への立ち入りに伴う身元確認やデータ保護の義務にも対応しなければならない。
今後の注目点
最初の具体的なシグナルは、2026年の米国での試験導入企業の名前と各社の配備台数だ。倉庫や施設管理なら既存の物流自動化との比較、ヘルスケアなら患者周辺での安全性が試される。
2026年の一般向け出荷台数、1Xが計画する2027年の米国外販売、そして他の大手投資家や国内の事業会社グループが人型ロボット企業と同様の枠組みを結ぶかどうかにも注目したい。
アナリストの見方
見立て。今回の提携は実証済みの需要ではなく信頼できる販売オプションであり、1Xが2027年までに多数の現場で導入実績を持つ数少ない欧米の人型ロボット企業になる確率を高める。確信度は中程度。
価格、最低台数、顧客名が欠け、NEOの公表仕様が家庭向けであることから確信度は上げにくい。一方、EQTは試験導入の成功に強い動機を持つ長期株主であり、数百の潜在的な現場を握っているため、下げる理由もない。
問うべき論点
投資先が支払う価格とサービス条件はどうなるのか、EQTは収益の分配を受けるのか。1現場当たり何人の遠隔操作員が必要で、試験導入の終了時に作業の何割が自律で行われるのか。
NEOは欧州の職場に入る前にどの安全規格を満たすのか。1Xは業務用の負荷に合わせてハードウエアを改良するのか、家庭と企業で単一の設計を維持するのか。