Dyna Robotics完成1.2亿美元A轮融资,英伟达、亚马逊、三星与LG旗下基金跟投,DYNA-1模型已在洗衣房和餐厅付费运行
美国机器人基础模型公司Dyna Robotics于2025年9月15日宣布完成1.2亿美元A轮融资,由Robostrategy、CRV和First Round Capital联合领投,距其2350万美元种子轮仅约六个月。公司未披露估值,称其DYNA-1模型已在酒店、餐厅、洗衣房和健身房付费部署,单台每天最多运行16小时。
总部位于美国加州红木城的机器人初创公司Dyna Robotics于2025年9月15日美东时间下午5点发布新闻稿,宣布完成1.2亿美元A轮融资,由Robostrategy、CRV和First Round Capital联合领投。
据新闻稿,Salesforce Ventures、英伟达旗下风投机构NVentures、亚马逊工业创新基金(Amazon Industrial Innovation Fund)、Samsung Next和LG Technology Ventures参与本轮投资。公司未披露估值。2025年3月25日,Dyna曾宣布完成由CRV和First Round Capital联合领投的2350万美元种子轮,两轮相隔约六个月,公开披露的股权融资累计达1.435亿美元。首席执行官Lindon Gao在公司官网文章中写道,本轮融资恰在公司成立一周年之际完成。
DYNA-1模型做到了什么
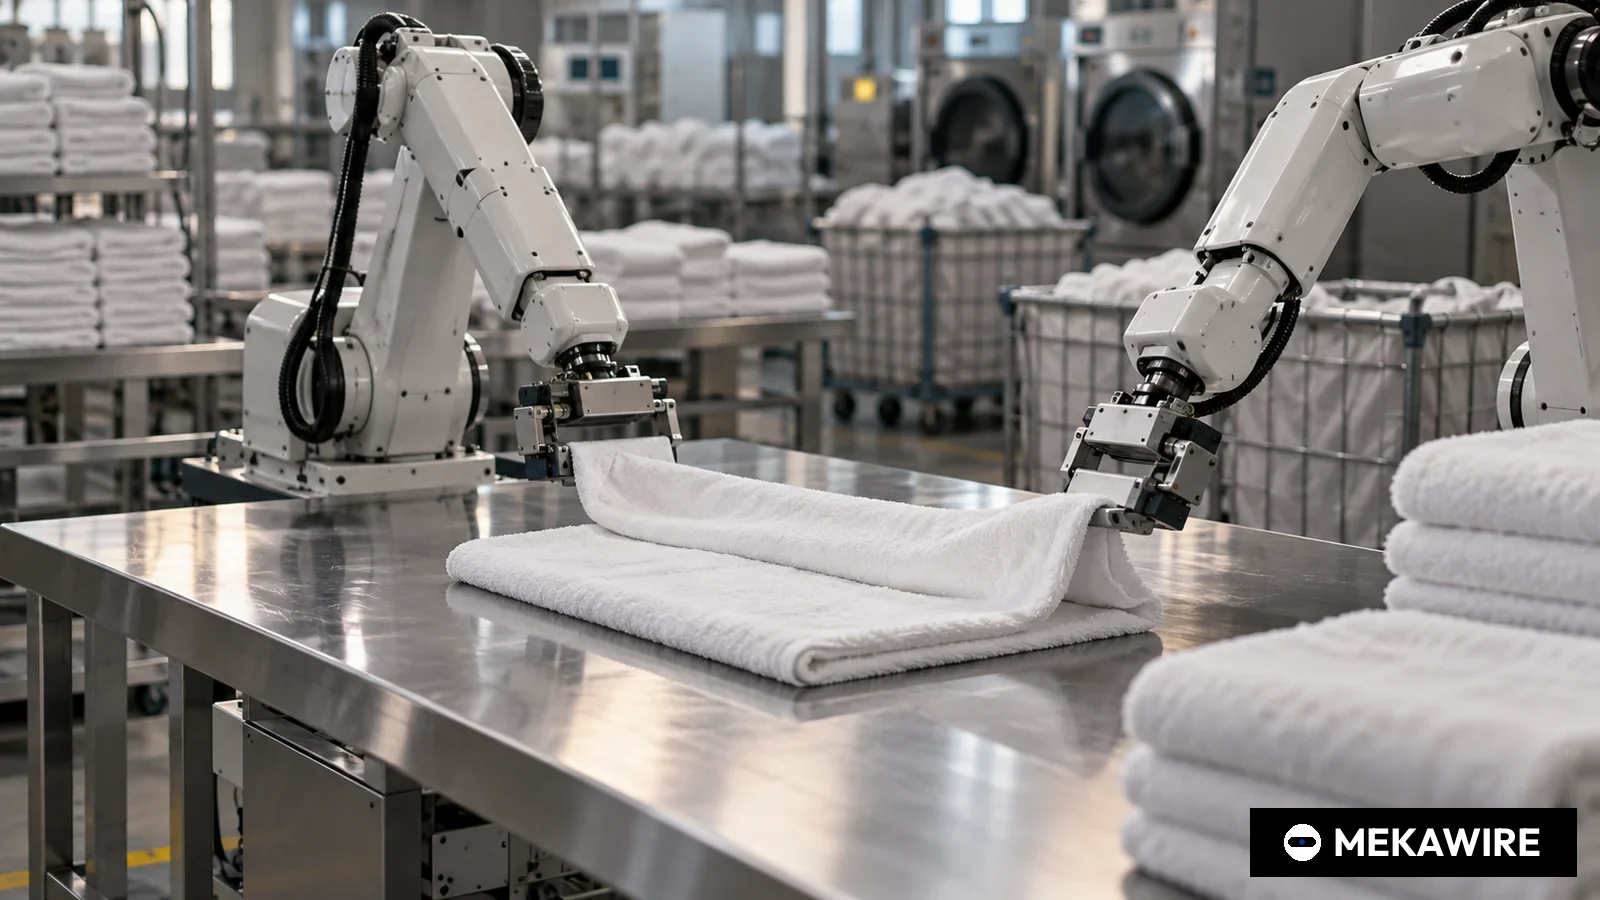
Dyna的核心产品是通用机器人基础模型DYNA-1。公司在新闻稿中称,DYNA-1是单一权重的通用模型,在24小时不间断运行中成功率超过99%,部署到新环境时无需额外训练数据。公司2025年6月发布的研究页面给出了具体测试。根据该页面,DYNA-1在24小时自主运行中折叠了850多张餐巾,任务成功率99.4%,全程无人工干预,速度约为人工的60%。同一页面还展示了模型折叠不同面料和尺寸的衬衫,以及仅用全部训练数据的0.7%、在两周内学会倒水装杯任务。
Dyna将这种稳定性主要归功于奖励模型,即一个专门为每次尝试打分的神经网络,让机器人能够自主练习、从错误中恢复并持续生成新的训练数据。Lindon Gao在A轮文章中写道,公司每周通过离线和在线评测运行数百个模型变体,并指出机器人的总拥有成本必须低于5万美元这类门槛,否则人工依然更便宜。
商业部署
新闻稿称,Dyna的机器人已在酒店、餐厅、洗衣房和健身房工作,部署六个月后每天最多运行16小时。公司详细披露的客户是位于萨克拉门托的洗衣服务商Monster Laundry。根据Dyna于2025年10月14日发布的客户案例,店主给这台毛巾折叠机器人起名“Sophy Swiftfold”,它在三个月内为10家商业客户折叠了20万件以上衣物,质量验收合格率99%。案例显示,引入机器人后Monster Laundry的商业订单处理能力提升25%,门店客流增加15%;案例还称传统工业折叠设备的成本超过30万美元。
创始团队与种子轮
根据种子轮新闻稿,Lindon Gao和联合创始人York Yang此前共同创办Caper AI,并以3.5亿美元完成退出。另一位联合创始人Jason Ma曾任DeepMind研究科学家,其机器人研究成果获得ICRA、CoRL、ICML等会议认可。Dyna在种子轮阶段提出的路线,是先用低成本固定式机械臂把折叠、食材准备等单一任务做成商业化产品,再用现场积累的真实数据改进基础模型。York Yang在2026年5月的文章中写道,公司运行时间最长的部署已连续日常使用约10个月。
竞争格局与中国视角
与机器人大脑赛道的大额融资相比,这轮A轮规模不大。Figure AI在次日即2025年9月16日宣布超过10亿美元的C轮融资,投后估值390亿美元。Skild AI在2024年7月A轮以15亿美元估值融资3亿美元,2026年1月C轮以140亿美元估值融资14亿美元。FieldAI在2025年8月宣布两轮合计4.05亿美元,法国Genesis AI在2025年6月融资1.05亿美元,Generalist AI在2026年6月融资4亿美元。对中国同行而言,Dyna的路径值得关注,它不押注人形机器人本体,而是用通用机械臂在洗衣、餐饮等服务场景先拿到收入。这与国内不少具身智能企业以人形整机和科研教育订单起步的做法形成对照,也意味着国产机械臂、夹爪和视觉模组在海外服务场景中存在潜在需求。
- Dyna Robotics
- US
- A轮
- 120
- 无数据
- 2025-09-15
- Dyna Robotics
- US
- 种子轮
- 23.5
- 无数据
- 2025-03-25
- Figure AI
- US
- C轮
- 1000
- 39
- 2025-09-16
- Skild AI
- US
- C轮
- 1400
- 14
- 2026-01-14
- Skild AI
- US
- A轮
- 300
- 1.5
- 2024-07-09
- FieldAI
- US
- 两轮合计
- 405
- 无数据
- 2025-08-20
- Genesis AI
- FR
- 首轮融资
- 105
- 无数据
- 2025-06-30
- Generalist AI
- US
- 成长轮
- 400
- 无数据
- 2026-06-04
金额与估值均以公司或领投方披露为准,null表示未披露。Dyna A轮与种子轮之比为120 / 23.5 = 5.1倍。Physical Intelligence的B轮金额不在已核实数据中,故未列入。
截至 2026年10月1日
以下为Dyna自行披露的运营指标,均来自公司新闻稿、研究页面和客户案例,未经独立审计。
- 24小时自主运行餐巾折叠成功率
- 99.4
- %
- 2025-06
- 24小时折叠餐巾数(以上)
- 850
- 张
- 2025-06
- 相对人工的效率
- 60
- %
- 2025-09-15
- 客户现场部署六个月后每日运行时长(最多)
- 16
- 小时
- 2025-09-15
- Monster Laundry三个月折叠衣物数(以上)
- 200,000
- 件
- 2025-10-14
- Monster Laundry质量验收合格率
- 99
- %
- 2025-10-14
- RoboStrategy基金所持Dyna A轮优先股公允价值
- 37.25
- 百万美元
- 2026-02-28
数据来自Dyna研究页面(2025年6月)、A轮新闻稿和文章(2025年9月15日)及Monster Laundry客户案例(2025年10月14日),均为公司自报。基金估值来自RoboStrategy, Inc.截至2026年2月28日的Form N-CSRS。每股隐含价格 = 37,249,997 / 1,491,163 = 24.98美元。
截至 2026年10月1日
MEKAWIRE 分析
Dyna以付费场景和连续运行数据而非巨额融资切入机器人基础模型竞争,而其领投方之一的美国证监会文件为这笔股权的价值提供了少见的具体参照。
支撑这一判断的证据不仅来自新闻稿。在美国证监会注册的封闭式基金RoboStrategy, Inc.在截至2026年2月28日的半年报中披露,持有Dyna Robotics A轮优先股1,491,163股,公允价值37,249,997美元,约占基金净资产146,213,380美元的25.5%,折合每股约24.98美元。基金表示,此类第三层级资产通常按最近一轮融资价格估值。由于文件未披露Dyna总股本,无法据此推算公司估值。运营层面,Dyna给出的数字同样具体,包括24小时成功率99.4%,客户现场每天运行16小时,以及一家实名客户折叠20万件衣物。
最有力的反驳是,折叠餐巾和毛巾属于范围窄、容错高的任务,为此优化的模型未必能迁移到大型对手所追求的开放式操作。此外,所有数字均为公司自报,实名客户只有一家。
乐观情形:如果DYNA-1在机器人成本低于5万美元的前提下持续逼近人工效率,洗衣房、酒店和后厨将成为人形机器人公司所缺乏的付费数据来源,每新增一个现场都会改进共享模型。届时连续运行10个月的记录将成为单靠资金难以迅速复制的壁垒。
悲观情形:人工60%的速度意味着投资回收逻辑仍然单薄,而1.2亿美元相比对手动辄十倍以上的融资规模偏小。如果资金更雄厚的通用模型顺带在折叠任务上达到可用水平,Dyna按任务积累的优势可能在规模化之前被压缩。
值得关注的信号:
- 2026年下半年RoboStrategy的下一份股东报告和N-PORT文件,看其对Dyna的估值是否高于每股24.98美元。
- 是否出现Form D备案或B轮公告;截至2026年10月1日,Dyna新闻页面在2025年9月之后未列出新的融资。
- 2027年第一季度前,除Monster Laundry外是否有酒店或餐厅等实名客户案例,以及人工60%效率指标是否更新。
- A轮,1.2亿美元
- 2025年9月15日美东时间下午5点
- Robostrategy、CRV、First Round Capital
- Salesforce Ventures、NVentures(英伟达)、亚马逊工业创新基金、Samsung Next、LG Technology Ventures
- 未披露
- 2025年3月25日种子轮2350万美元
- 1.435亿美元
- 24小时成功率99.4%,折叠850多张餐巾(2025年6月)
- 酒店、餐厅、洗衣房、健身房,每天最多16小时
- RoboStrategy基金2026年2月底持有A轮优先股1,491,163股,公允价值3725万美元
为何重要
Dyna是少数可以用实名客户和公开基金文件交叉验证其商业说法的机器人基础模型公司。Dyna的A轮建立在洗衣房和餐厅已经产生收入的部署之上,并向投资者强调每个现场都在反哺共享模型。
投资方阵容与金额同样重要。英伟达、亚马逊、三星和LG均通过旗下风投机构入股,为Dyna打开了通往算力、物流以及家电和服务机器人渠道的潜在路径。但这些机构均非领投方,Dyna也尚未宣布与其中任何一家的商业合作。
竞争对手分析
Physical Intelligence和Skild AI主打一个模型驱动多种机器人本体,Skild仅2026年1月C轮就融资14亿美元。Figure AI则把模型与自研人形机器人硬件绑定。Dyna站在另一端,用低成本固定式机械臂逐个任务落地,并以部署现场本身作为数据来源。
在中国,具身智能企业大多以人形整机或机械臂硬件为核心,专注于洗衣、餐饮等服务任务并以付费部署驱动模型迭代的公司较少。Dyna的做法为国内企业提供了一个以场景收入换取数据的参照。
估值背景
Dyna未披露估值。RoboStrategy半年报显示,截至2026年2月28日其持有的1,491,163股A轮优先股估值37,249,997美元,折合每股约24.98美元。基金称此类资产一般按最近一轮价格估值,因此该价格很可能反映的是A轮发行价,而非后续上调。
由于Dyna和基金均未披露完全稀释后的总股本,每股价格无法换算为公司估值,MEKAWIRE不做推测。从轮次规模看,1.2亿美元约为Figure C轮的八分之一,不到Skild C轮的十分之一。
供应链影响
Dyna采用通用固定式机械臂而非定制人形机器人,使其更容易贴近Lindon Gao提出的5万美元总拥有成本门槛。主要投入包括工业机械臂、夹爪、摄像头和训练用GPU,英伟达已通过NVentures成为股东。
模型迭代依赖客户现场数据,因此扩张的瓶颈在于运行时长、现场数量以及各城市的安装和运维能力,而非工厂产能。对中国的机械臂、减速器和视觉模组供应商来说,这类低成本服务部署模式可能带来新的出海需求。
后续看点
2026年下半年RoboStrategy的股东报告和季度N-PORT文件将显示其对Dyna持仓的估值变化,若高于每股24.98美元,意味着可能出现了新的定价轮次。
商业层面,关注酒店或餐厅等实名客户以及人工60%效率指标的更新;融资层面,Form D备案或B轮公告将是2025年9月以来的首次,截至2026年10月1日Dyna新闻页面尚无相关信息。
分析师观点
核心判断:Dyna是一家以现场数据和运行时长形成差异化的可信垂直任务玩家,下一轮融资取决于能否证明模型可以超越折叠任务实现泛化。
置信度:中等。融资金额、投资方和测试数据均在Dyna官方页面得到确认,持股情况在美国证监会文件中得到确认,支撑基本判断;但运营指标均为自报,实名客户仅一家,估值和收入均未公开,限制了置信度。
值得追问的问题
Dyna目前运营多少台机器人、多少个现场,洗衣与餐饮收入各占多少?客户按台或按月支付多少费用,与5万美元门槛相差多远?
2025年9月以来效率是否已超过人工的60%?DYNA-1在折叠以外的任务中能否同样无需额外数据、以99%的水平部署到新现场?