米Dyna Robotics、シリーズAで1億2000万ドル調達 基盤モデルDYNA-1でクリーニングや飲食の有償稼働を拡大
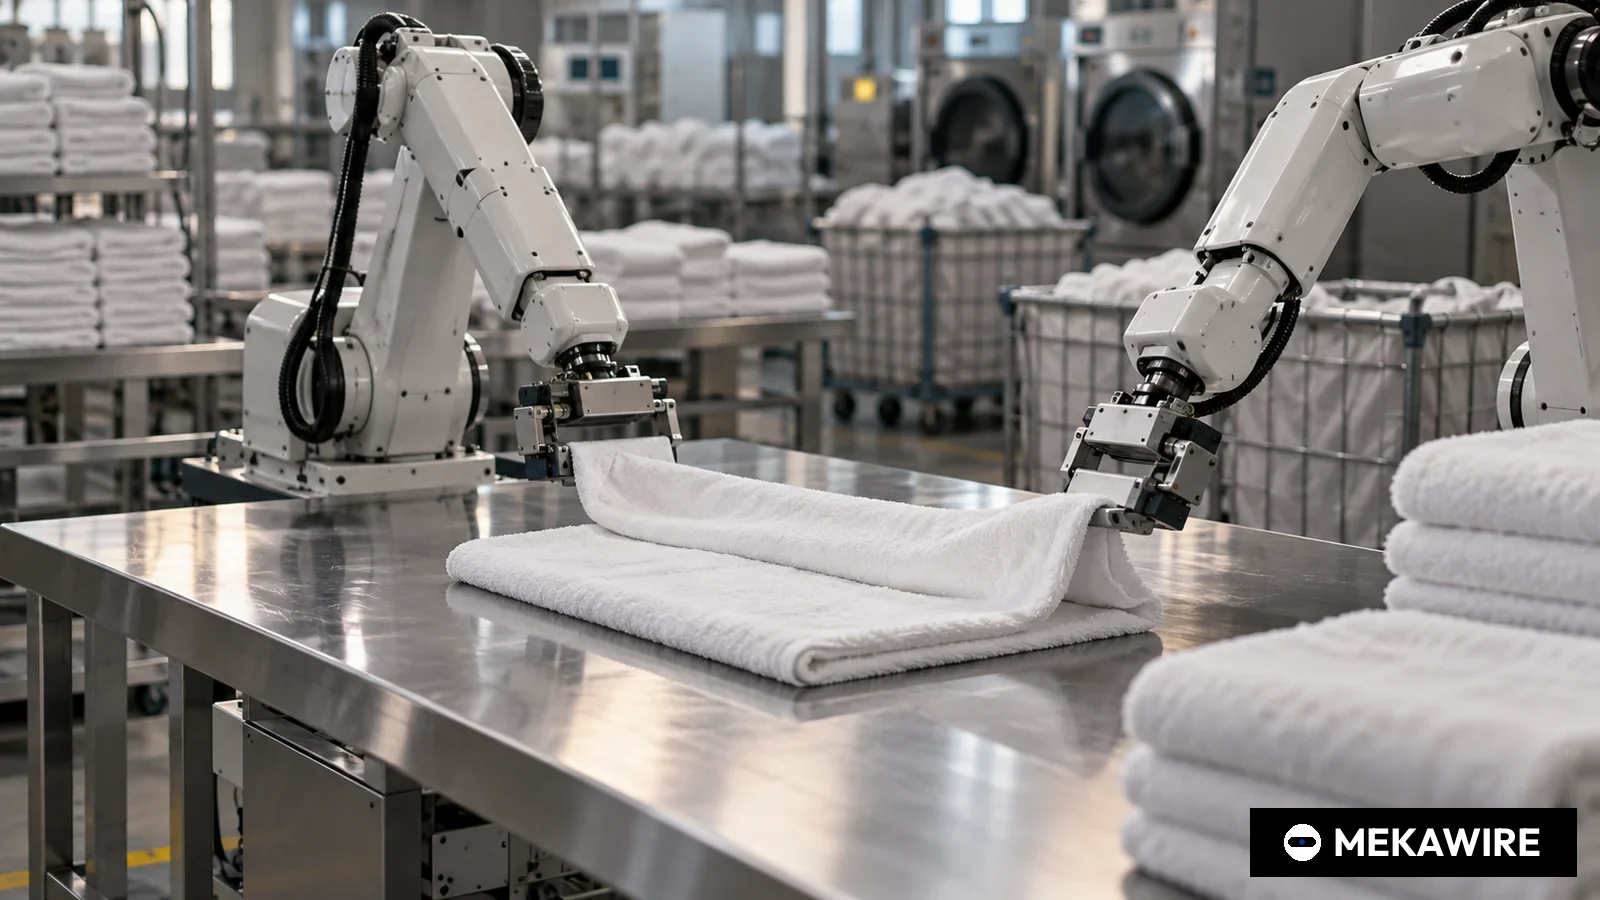
米ロボット基盤モデル企業のDyna Robotics(ダイナロボティクス)は2025年9月15日、シリーズAで1億2000万ドルを調達したと発表した。Robostrategy、CRV、First Round Capitalが共同で主導し、NVIDIAやAmazon、Samsung、LGの投資部門も参加した。
企業価値は開示していない。同社によると基盤モデルDYNA-1はホテルや飲食店、コインランドリー、ジムで有償稼働し、1日最大16時間動いている。
米カリフォルニア州レッドウッドシティのロボット新興企業Dyna Roboticsは2025年9月15日(米東部時間午後5時)、シリーズAで1億2000万ドルを調達したと発表した。Robostrategy、CRV、First Round Capitalの3社が共同で主導した。
同社の発表によると、Salesforce Ventures、NVIDIAのベンチャー投資部門NVentures、Amazon Industrial Innovation Fund、Samsung Next、LG Technology Venturesも出資した。企業価値は明らかにしていない。同社は2025年3月25日にCRVとFirst Round Capitalが共同主導した2350万ドルのシードラウンドを発表しており、約半年で次の調達を終えた。公表済みの累計株式調達額は1億4350万ドルとなる。Lindon Gao最高経営責任者(CEO)は自社サイトへの寄稿で、創業1年の節目にラウンドを完了したと記した。
DYNA-1の性能
同社の中核は汎用ロボット基盤モデルDYNA-1である。発表資料では、単一の重みを持つ汎用モデルとして24時間連続稼働で99%超の成功率を記録し、新しい環境にも追加の学習データなしで導入できると説明した。2025年6月に公開した研究ページによると、DYNA-1は24時間の自律稼働でナプキン850枚以上を折り、作業成功率は99.4%、人による介入はゼロだった。速度は人の約60%だった。同じページでは素材やサイズの異なるシャツ畳みに加え、学習データ全体の0.7%だけを使い2週間未満で習得したカップへの注ぎ作業も紹介した。
同社は安定性の要因として報酬モデルを挙げる。ロボットの試行ごとに出来を採点する別のニューラルネットワークで、ロボットが自ら練習し、失敗から立ち直り、新たな学習データを生み出すのを助ける。Gao氏はシリーズAの寄稿で、毎週数百のモデル候補をオフラインとオンラインの評価にかけていると説明した。ロボットの総保有コストが5万ドルといった水準を下回らなければ人手の方が安いままだとも指摘した。
顧客と導入現場
発表によると、Dynaのロボットはホテル、レストラン、コインランドリー、ジムで働き、導入から6カ月が経つと1日最大16時間稼働する。同社が詳しく公表した顧客は米サクラメントのクリーニング業者Monster Laundryだ。2025年10月14日付の導入事例によれば、店主が「Sophy Swiftfold」と名付けたタオル畳みロボットは3カ月で商業顧客10社分の衣類20万点以上を畳み、品質合格率は99%だった。導入後、Monster Laundryは法人向け受注の処理能力を25%高め、来店客は15%増えたという。従来型の産業用折り畳み設備は30万ドル以上かかるとも記している。
創業者とシードラウンド
シード時の発表によると、Gao氏と共同創業者のYork Yang氏は以前にCaper AIを創業し、3億5000万ドルで売却した。もう一人の共同創業者Jason Ma氏はDeepMindの元研究科学者で、ロボット研究はICRA、CoRL、ICMLなどで評価を受けたという。同社はシード段階から、低価格の据え置き型ロボットアームで畳み作業や食材の下ごしらえといった単一業務を事業化し、現場で集まる実データで基盤モデルを鍛える方針を掲げてきた。Yang氏は2026年5月の寄稿で、最も長く続く導入先は約10カ月にわたり毎日稼働していると記した。
競合と日本への示唆
ロボットの頭脳を巡る大型調達と比べると、今回のシリーズAは小ぶりだ。Figure AIは翌日の2025年9月16日、企業価値390億ドルで10億ドル超のシリーズCを発表した。Skild AIは2024年7月のシリーズAで企業価値15億ドルで3億ドルを、2026年1月のシリーズCで140億ドルで14億ドルを調達した。FieldAIは2025年8月に2回のラウンドの合計で4億500万ドル、仏Genesis AIは2025年6月に1億500万ドル、Generalist AIは2026年6月に4億ドルを発表している。人手不足が深刻な日本のリネンサプライやホテル、外食にとって、汎用の産業用アームとソフトウエアで畳み作業を自動化する手法は参考になる。ファナックや安川電機、デンソーウェーブといった国内アームメーカーにとっても、サービス業向けに基盤モデルを載せる需要の芽になりうる。
- Dyna Robotics
- US
- シリーズA
- 120
- データなし
- 2025-09-15
- Dyna Robotics
- US
- シード
- 23.5
- データなし
- 2025-03-25
- Figure AI
- US
- シリーズC
- 1000
- 39
- 2025-09-16
- Skild AI
- US
- シリーズC
- 1400
- 14
- 2026-01-14
- Skild AI
- US
- シリーズA
- 300
- 1.5
- 2024-07-09
- FieldAI
- US
- 2ラウンド合計
- 405
- データなし
- 2025-08-20
- Genesis AI
- FR
- 創業ラウンド
- 105
- データなし
- 2025-06-30
- Generalist AI
- US
- 成長ラウンド
- 400
- データなし
- 2026-06-04
金額と企業価値は企業または主導投資家の開示に基づく。nullは非開示。DynaのシリーズAをシードで割った倍率は120 / 23.5 = 5.1倍。Physical IntelligenceはシリーズBの金額が確認済みデータにないため除外。
2026年10月1日時点
以下はDynaが自ら公表した運用指標である。いずれも同社の発表資料、研究ページ、導入事例に基づく数値で、第三者の監査は受けていない。
- 24時間自律稼働でのナプキン畳み成功率
- 99.4
- %
- 2025-06
- 24時間で畳んだナプキン数(以上)
- 850
- 枚
- 2025-06
- 人に対する処理量
- 60
- %
- 2025-09-15
- 顧客現場導入6カ月後の1日稼働時間(最大)
- 16
- 時間
- 2025-09-15
- Monster Laundryで3カ月に畳んだ衣類(以上)
- 200,000
- 点
- 2025-10-14
- Monster Laundryでの品質合格率
- 99
- %
- 2025-10-14
- RoboStrategyファンドが保有するDynaシリーズA優先株の公正価値
- 37.25
- 百万ドル
- 2026-02-28
Dynaの研究ページ(2025年6月)、シリーズA発表と寄稿(2025年9月15日)、Monster Laundry導入事例(2025年10月14日)の自社発表値。ファンド評価額はRoboStrategy, Inc.の2026年2月28日時点のForm N-CSRS。1株価格 = 37,249,997 / 1,491,163 = 24.98ドル。
2026年10月1日時点
MEKAWIRE分析
Dynaは巨額の資金ではなく、収益を生む現場と稼働データでロボット基盤モデルの競争に参入しており、主導投資家のSEC開示がその持ち分の価値を異例なほど具体的に示している。
根拠は発表資料だけではない。米証券取引委員会(SEC)に登録するクローズドエンド型ファンドのRoboStrategy, Inc.は、2026年2月28日時点の半期報告書で、Dyna RoboticsのシリーズA優先株1,491,163株を公正価値3724万9997ドルで保有し、純資産1億4621万3380ドルの約25.5%を占めると開示した。1株あたり約24.98ドルに相当する。同ファンドはこうしたレベル3資産を原則として直近の資金調達ラウンドの価格で評価するとしている。ただしDynaの発行済み株式総数は開示されておらず、この数字から企業価値は算出できない。運用面でも、24時間で99.4%の成功率、顧客現場での1日16時間稼働、衣類20万点を畳んだ実名顧客と、数値は具体的だ。
最も有力な反論は、ナプキンやタオルの畳み作業は範囲が狭く、失敗に寛容な作業だという点だ。そこに最適化したモデルが、大手が狙う汎用的な物体操作に広がるかは不透明である。数値はすべて自社発表で、実名の顧客は1社にとどまる。
強気シナリオ。DYNA-1がロボット費用5万ドル以下で人並みの処理量に近づけば、クリーニング店やホテル、厨房は人型ロボット企業が持たない有償のデータ源になる。現場が増えるほど共有モデルが賢くなる構造が定着すれば、10カ月の連続稼働実績は資金だけでは短期に埋められない堀となる。
弱気シナリオ。人の60%の速度では投資回収の理屈はまだ細く、1億2000万ドルは10倍以上を集める競合に比べ小さい。資金力のある汎用モデルが副次的に畳み作業で十分な性能に達すれば、Dynaの業務ごとの優位は規模を得る前に縮みかねない。
注目すべきシグナル:
- 2026年後半のRoboStrategyの次回株主報告書とN-PORT開示で、Dyna持ち分の評価が1株24.98ドルを上回るかどうか。
- Form Dの提出やシリーズBの発表。2026年10月1日時点で、Dynaのニュースページには2025年9月以降の調達発表がない。
- 2027年1~3月期までにMonster Laundry以外のホテルや飲食店などの実名事例が出るか、人の60%という処理量の数字が更新されるか。
- シリーズA、1億2000万ドル
- 2025年9月15日午後5時(米東部時間)
- Robostrategy、CRV、First Round Capital
- Salesforce Ventures、NVentures(NVIDIA)、Amazon Industrial Innovation Fund、Samsung Next、LG Technology Ventures
- 非開示
- 2025年3月25日のシード、2350万ドル
- 1億4350万ドル
- 24時間で成功率99.4%、ナプキン850枚以上(2025年6月)
- ホテル、レストラン、コインランドリー、ジムで1日最大16時間稼働
- RoboStrategyファンド、2026年2月末にシリーズA優先株1,491,163株、公正価値3725万ドル
なぜ重要か
Dynaは、事業上の主張を実名顧客と公開ファンドの開示で突き合わせられる数少ないロボット基盤モデル企業である。同社はクリーニング店や飲食店ですでに収益を生む導入実績を土台にシリーズAを集め、現場ごとに共有モデルが向上すると投資家に説明した。
投資家の顔ぶれも金額と同じく重要だ。NVIDIA、Amazon、Samsung、LGがそろって投資部門経由で株主となり、計算資源や物流、家電とサービスロボットの販路につながる可能性がある。ただしいずれも主導投資家ではなく、Dynaはこれらの企業との事業提携を発表していない。
競合分析
Physical IntelligenceやSkild AIは1つのモデルで多様なロボットの体を動かす戦略を掲げ、Skildは2026年1月のシリーズCだけで14億ドルを調達した。Figure AIは自社の人型ロボットとモデルを一体で開発する。Dynaは逆の立ち位置で、低価格の据え置き型アームを使い、1業務ずつ事業化し、導入現場そのものをデータ源とする。
日本ではファナックや安川電機などアームの量産に強いメーカーが多い一方、サービス業の個別作業を有償導入しながら基盤モデルを育てる企業はまだ少ない。Dynaの手法は、日本の部品メーカーやロボットメーカーがソフトウエア企業と組む際の一つの型を示している。
企業価値の背景
Dynaは企業価値を開示していない。RoboStrategyの半期報告書によれば、2026年2月28日時点でシリーズA優先株1,491,163株を3724万9997ドルで評価しており、1株約24.98ドルとなる。同ファンドは直近ラウンド価格で評価するとしており、この価格はシリーズAの発行価格を反映している可能性が高い。
完全希薄化後の株式総数はDyna、ファンドとも開示しておらず、1株価格を企業価値に換算することはできない。MEKAWIREは推計値を示さない。調達規模で見ると、1億2000万ドルはFigureのシリーズCの約8分の1、SkildのシリーズCの10分の1にも満たない。
サプライチェーンへの影響
Dynaは専用の人型ロボットではなく汎用の据え置き型アームを使うため、Gao氏が示した総保有コスト5万ドルという水準に近づけやすい。主な投入要素は産業用アーム、グリッパー、カメラ、学習用GPUで、NVIDIAはNVenturesを通じて株主に加わった。
モデルの改善は顧客現場のデータに依存する。成長の制約は工場の生産能力ではなく、稼働時間と現場数、都市ごとの設置と保守体制にある。減速機やサーボなどを供給する日本の部品メーカーにとって、こうした低価格のサービス導入モデルは新たな需要先となりうる。
今後の注目点
2026年後半のRoboStrategyの株主報告書と四半期ごとのN-PORT開示で、Dyna持ち分の評価額が変わるかを確認したい。1株24.98ドルを上回れば、新たな価格付きラウンドがあったことを示唆する。
事業面ではホテルや飲食店の実名顧客と、人の60%という処理量の更新に注目する。資金面ではForm DやシリーズBの発表が2025年9月以来となる。2026年10月1日時点でDynaのニュースページに該当する発表はない。
アナリストの見方
見立て:Dynaは現場データと稼働時間で差別化した信頼できる特化型企業であり、次の調達はモデルが畳み作業を超えて汎化することを示せるかにかかる。
確信度:中。調達額、投資家、試験結果はDyna自身のページで、株式保有はSECの開示で確認でき、基本シナリオを支える。一方で運用指標はすべて自社発表で、実名顧客は1社のみ、企業価値と売上高も非開示のため、確信度は引き上げにくい。
問うべき論点
Dynaが運用するロボットと現場の数はどれほどか。クリーニングと外食の売上構成はどうなっているか。顧客は1台あたり、あるいは月額でいくら払い、5万ドルの水準とどれほど近いのか。
2025年9月以降、処理量は人の60%を超えたのか。畳み作業以外でも追加データなしに99%水準で新しい現場に展開できるのか。SamsungやLGとの関係が事業提携に発展するかも確かめる必要がある。