强生向FDA递交OTTAVA手术机器人De Novo申请,瞄准普外科市场
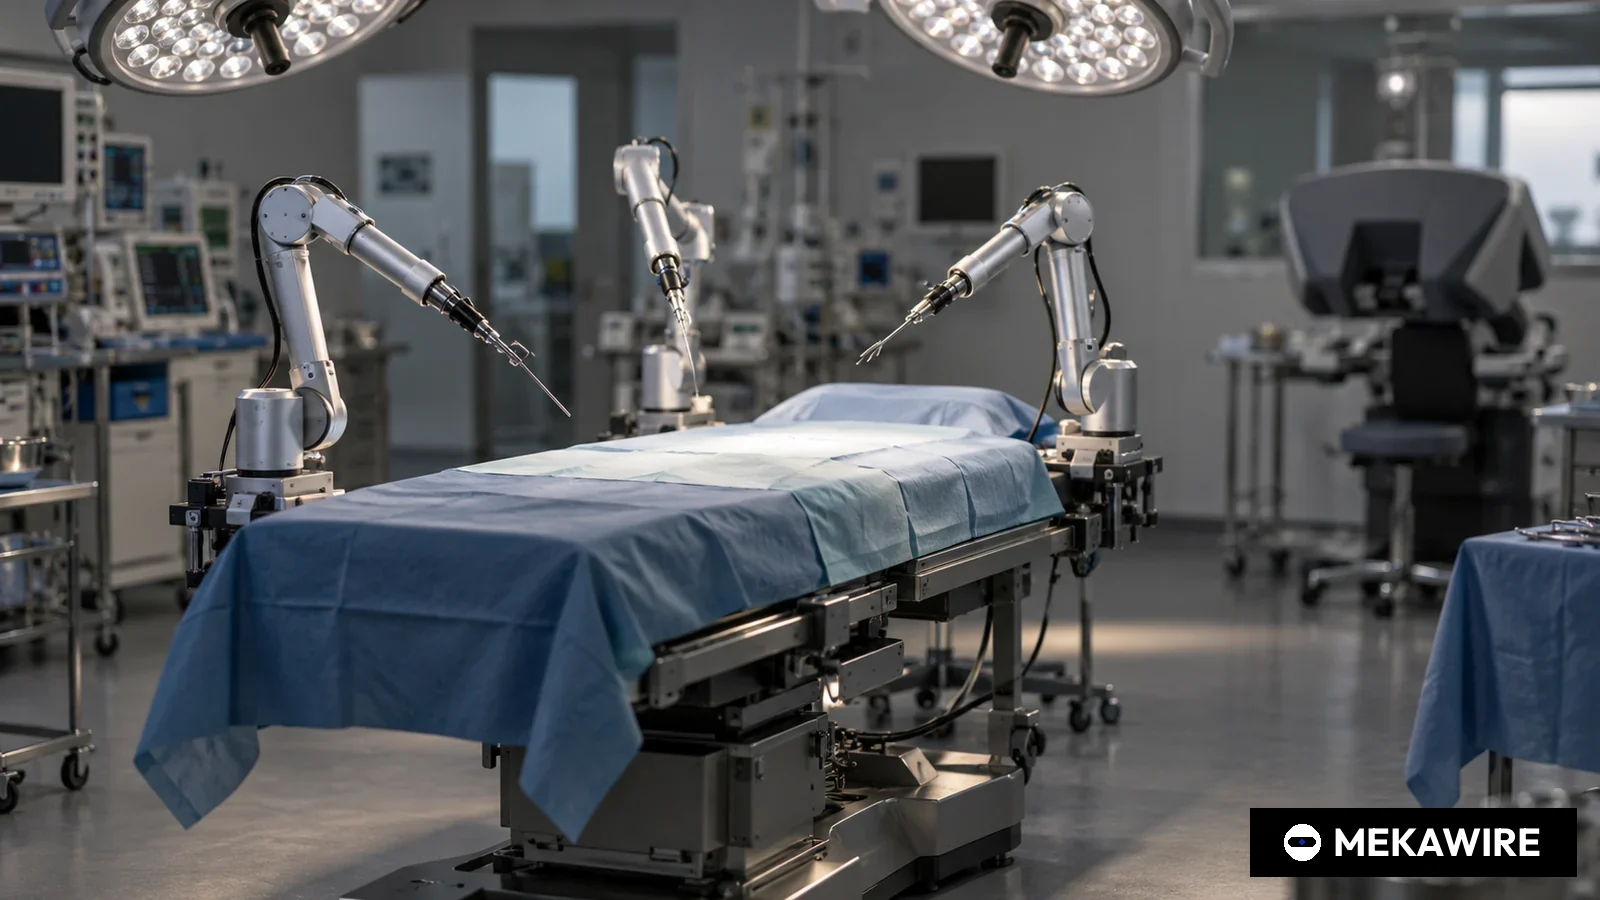
强生已向美国食品药品监督管理局(FDA)提交OTTAVA软组织手术机器人的De Novo分类申请,适应证覆盖多种上腹部普外科手术,依据是在美国6家医院开展、入组32名患者的胃旁路临床研究。此前数周,美敦力与CMR Surgical相继获得美国许可,挑战直觉外科10763台达芬奇装机量的阵营进一步扩大。
强生2026年1月7日宣布,已将OTTAVA机器人手术系统以De Novo分类申请的方式提交美国食品药品监督管理局(FDA)。这是强生为其首款普外科软组织手术机器人商业化所设定的最后一道监管关口。就在五周前,美敦力的Hugo系统于2025年12月3日获得美国许可;三周前,英国CMR Surgical的Versius Plus于12月16日获批。由直觉外科主导的美国多孔腔镜手术机器人市场,短期内迎来三家重量级挑战者。
强生表示,此次申请的适应证为上腹部多种普外科手术,并列举了胃旁路术、袖状胃切除术、小肠切除术和食管裂孔疝修补术。De Novo路径适用于没有已上市同类器械可作对照的新型器械,强生称因OTTAVA架构新颖、技术差异化而选择这一路径。公司强调该系统仍在开发中,尚未在任何市场获准销售,也未给出预计获批时间。
申请依据是一项器械临床试验豁免(IDE)研究。ClinicalTrials.gov登记信息显示,该研究名为FORTE(NCT06709261),申办方为强生旗下Auris Health,2025年2月5日启动,10月20日完成主要数据收集,实际入组32人,分布在美国6家医院:Orlando Health、坦帕总医院(南佛罗里达大学)、IU Health North、NYU Long Island、Duke Regional及UT Health Houston(Memorial Hermann)。首批手术为Roux-en-Y胃旁路术,于2025年初由UT Health Houston的Erik Wilson医生在Memorial Hermann德州医学中心完成,强生披露Wilson医生为公司付费顾问。
强生尚未公布研究结果数据,仅表示提交临床数据旨在证明安全性、有效性及完成多种术式的能力。第二项临床也已获批:强生称2025年底获得FDA批准,在美国开展腹股沟疝修补术的IDE研究,并引用IQVIA 2023年医院手术数据称,这是美国最常见的手术之一。
OTTAVA的核心差异在于结构。强生2023年11月7日首次披露细节时表示,四条机械臂集成于标准手术床,“Twin Motion”功能让手术床与机械臂同步移动,机械臂不用时可收于床下,保留患者周围360度操作空间。2024年11月12日获得IDE批准时,强生称低矮机械臂可在同一空间内完成机器人、腹腔镜、杂交及开放手术。器械全部采用强生旗下爱惜康(Ethicon)产品,并将接入强生Polyphonic数字生态。
强生医疗科技外科业务全球主席Hani Abouhalka表示,OTTAVA汲取了强生140年外科经验以及过去20年机器人手术的实践,期待迈向商业化下一个里程碑。强生医疗科技首席科学官Peter Schulam表示,IDE研究在大量临床前证据基础上补充了系统性能的临床证据。
这次申请是长期投入的结果。强生2019年2月13日宣布以约34亿美元首付加最高23.5亿美元里程碑付款收购支气管镜机器人Monarch的开发商Auris Health。2023年11月强生提出2024年下半年申请IDE的目标,2024年11月12日获批,2025年初完成首批患者手术,FORTE完成后约11周提交申请。
行业龙头体量庞大。直觉外科2025年第三季度装机427台达芬奇系统,其中240台为2024年3月14日获FDA许可的第五代达芬奇5;截至9月30日装机量达10763台,同比增长13%,全球达芬奇手术量增长约19%,季度营收增长23%至25.1亿美元。
挑战者几乎同步入场。美敦力Hugo获批用于前列腺切除、肾切除和膀胱切除等泌尿外科手术,美敦力称美国每年此类手术约23万例;Hugo已在30多个国家使用,并计划扩展至普外科和妇科。CMR Surgical首代Versius于2024年10月获De Novo授权,Versius Plus此次获批胆囊切除术,美国以外累计手术超过4万例,计划2026年在美国商业化。
对中国产业链而言,这一竞争格局值得关注。国内微创机器人的图迈、精锋医疗等国产腔镜手术机器人正加快出海,美国市场一旦形成多家并存的格局,价格与采购条件可能松动,但FDA对新架构的审评尺度也将成为国产企业的参照。强生的手术床一体化设计对关节模组、减速器和力传感器提出更高的集成与可靠性要求,这也是国内核心部件厂商切入医疗机器人的门槛所在。目前强生未披露FORTE终点、结果和定价,FDA审评时间亦未知。
MEKAWIRE 分析
OTTAVA真正的武器是手术床而非机械臂。强生试图把机器人变成手术室家具,去争夺达芬奇进不去的手术间,但它的起点只是一项32人研究,对手却拥有10763台装机量。
证据在于强生的设计取舍。可收于床下的四条机械臂、患者与机器人同步移动的Twin Motion、同一空间兼容开放和腹腔镜手术,都直指空间和手术室周转问题。打包四种上腹部手术的De Novo申请和腹股沟疝IDE,说明强生一开始就追求较宽的普外科适应证。
最有力的反方观点是,直觉外科的优势并不只在硬件。10763台装机量、单季427台的装机速度和19%的手术量增长,意味着医生培训、医院财务和耗材供应已深度绑定达芬奇。美敦力和CMR又率先获批,强生将是第三个新进入者。
乐观情形:FDA在2026年内以较宽适应证批准,一体化设计让医院无需新建手术间即可扩充机器人产能,爱惜康的医院关系帮助强生把吻合器、能量器械与机器人打包销售,迅速积累手术量。
悲观情形:FDA要求补充数据或收窄适应证,上市推迟至2027年;同期直觉外科持续推动达芬奇5换代,美敦力与CMR锁定早期美国客户。若结果数据迟迟不公布,外科医生可能将OTTAVA视为未经验证的系统。
- 信号一,2026年内:FDA的De Novo决定及获批适应证范围
- 信号二,2026年内:FORTE终点、中转开腹率与并发症数据公布
- 信号三,2026年1月下旬:强生第四季度业绩与直觉外科全年业绩中的上市时间表与装机趋势
- 直觉外科
- 达芬奇5
- 已获许可
- 2024-03-14
- 达芬奇装机量(2025年9月30日)
- 10,763
- 美敦力
- Hugo
- 泌尿外科获许可
- 2025-12-03
- 使用国家数(以上)
- 30
- CMR Surgical
- Versius/Versius Plus
- De Novo(Versius);510(k)(Versius Plus)
- 2024-10
- 美国以外累计手术(以上)
- 40,000
- 强生
- OTTAVA
- 已递交De Novo申请
- 无数据
- FORTE研究入组人数
- 32
数据来自各公司公告及ClinicalTrials.gov登记,均为披露值,非估算。各指标口径不同,仅作规模参考。
截至 2026年1月7日
- 2026年1月7日向FDA提交De Novo分类申请
- 胃旁路、袖状胃切除、小肠切除、食管裂孔疝修补等上腹部普外科手术
- FORTE研究(NCT06709261),32人,美国6家医院,2025年2月5日至10月20日
- 四条机械臂集成于标准手术床,Twin Motion,专用爱惜康器械
- 2025年底获腹股沟疝修补IDE批准
- 2019年收购Auris Health,首付约34亿美元,里程碑最高23.5亿美元
- 尚未在任何市场获准销售
- 直觉外科达芬奇装机量10763台(2025年9月30日)
为何重要
提交OTTAVA意味着强生正从为他人机器人提供器械的供应商,转向自有手术机器人平台。OTTAVA专用爱惜康器械,决定了手术机器人最赚钱的耗材收入归属。
时间点同样关键。Hugo(12月3日)与Versius Plus(12月16日)获批后,美国医院在2026年预算周期中首次可以比较多个达芬奇替代方案。强生即便尚未获批,也借申请进入了医院资本开支的讨论。
竞争对手分析
参照系是直觉外科:2025年三季度装机427台,其中达芬奇5为240台,装机量10763台,季度营收25.1亿美元。达芬奇5主打力反馈,算力为达芬奇Xi的1万倍。
美敦力Hugo从泌尿外科切入美国,计划拓展普外和妇科;CMR的Versius以紧凑模块化设计面向缺少专用机器人手术间的医院。OTTAVA把机械臂装进手术床,换取空间和联动优势。国产方面,微创机器人与精锋医疗正在海外推进,美国格局的变化将直接影响其出海定价。
估值背景
强生不单独披露OTTAVA业绩。最清晰的财务锚点是2019年收购Auris Health:首付约34亿美元,加上最高23.5亿美元里程碑,总对价最高约57.5亿美元。FORTE的申办方至今仍是Auris Health。
直觉外科单季25.1亿美元营收和23%增速显示了市场空间,也说明龙头已占据大部分份额。强生的回报更可能来自每台手术的器械与服务,而非设备销售。
供应链影响
OTTAVA专用爱惜康器械,器械供应依托爱惜康现有产能,在规模和灭菌物流上占优,同时让医院锁定单一供应源。
床下机械臂需要在紧凑空间内集成精密执行器、减速器、编码器和力传感器,而手术床一旦故障整间手术室停摆,可靠性要求极高。强生未披露零部件供应商。对国内谐波减速器、关节模组企业而言,医疗级认证与可靠性验证是进入此类供应链的关键门槛。
后续看点
其一,FDA的De Novo决定与适应证措辞,32人研究若能覆盖全部四种术式将是强劲结果。其二,FORTE关于中转率、手术时长和并发症的数据公布。
其三,腹股沟疝IDE研究进度。其四,2026年Hugo与Versius Plus在美国的装机数量,可据此判断强生入场前第二、第三平台的需求。
分析师观点
观点:凭借手术床一体化设计和爱惜康的医院网络,OTTAVA是可信的长期挑战者,但2027年前难以撼动直觉外科的装机。信心:中等。
理由:设计确有差异,强生自2023年以来基本按既定监管时间表推进。但结果数据尚未公布,证据仅为一项32人研究,FDA时间表与适应证范围未知;两家对手已获美国许可,医院无需等待强生即可评估替代方案。
值得追问的问题
FORTE的主要终点和结果是什么,各术式分别入组多少人?FDA对如此复杂系统的De Novo审评需要多久,会否批准完整的上腹部适应证?
强生相对达芬奇5如何定价,是否提供按手术付费的装机模式?一体化机械臂的可靠性与故障服务如何保障?OTTAVA是否计划进入中国市场并申请NMPA注册?