J&J、手術ロボット「OTTAVA」をFDAにデノボ申請 一般外科に参入へ
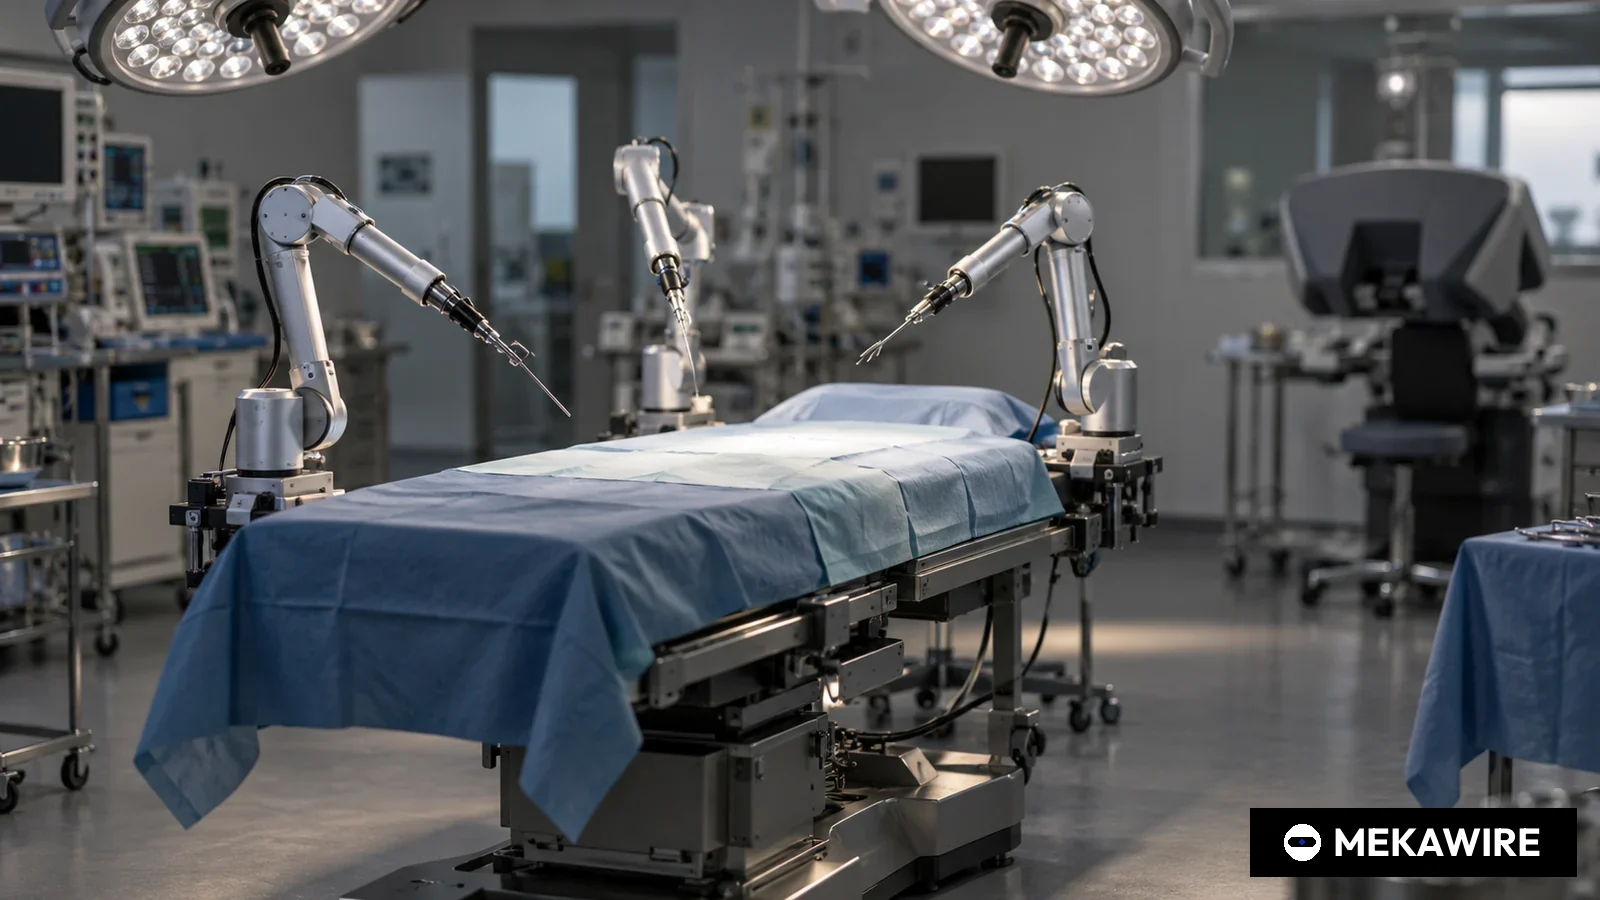
米ジョンソン&ジョンソン(J&J)は軟部組織手術ロボット「OTTAVA」を米食品医薬品局(FDA)にデノボ分類で申請した。米国6病院、32人の胃バイパス臨床試験が根拠となる。直前に米メドトロニックと英CMRサージカルが相次ぎ米国承認を得ており、設置台数1万763台の米インテュイティブ「ダヴィンチ」への挑戦者が広がった。
米ジョンソン&ジョンソン(J&J)は2026年1月7日、手術ロボット「OTTAVA(オッタバ)」を米食品医薬品局(FDA)にデノボ(De Novo)分類で申請したと発表した。同社が商用化の前に必要な最後の規制手続きと位置づけてきた段階で、一般外科向けの軟部組織ロボットとしては初の製品となる。米メドトロニックの「Hugo(ヒューゴ)」が2025年12月3日に、英CMRサージカルの「Versius Plus」が12月16日に米国で承認を得てからそれぞれ5週間、3週間後の申請だ。米インテュイティブが主導してきた米国のマルチポート手術ロボット市場に、大手の挑戦者3社がほぼ同時に迫る構図となった。
J&Jが求める適応は上腹部の一般外科手術の複数手技で、胃バイパス術、スリーブ状胃切除術、小腸切除術、食道裂孔ヘルニア修復術を例に挙げた。デノボは既存の承認機器と比較できない新しい種類の機器に使う審査経路で、J&JはOTTAVAの新しい構造と技術的な差異を理由に選んだと説明した。同社はOTTAVAがなお開発中で、どの市場でも販売承認を得ていないとし、承認時期の見通しは示さなかった。
申請の根拠は治験機器適用免除(IDE)による臨床試験1件だ。米臨床試験登録サイトClinicalTrials.govによると、試験「FORTE」(NCT06709261)はJ&J傘下のオーリスヘルスを治験依頼者として2025年2月5日に始まり、10月20日に主要データ収集を終えた。登録患者は32人で、オーランドヘルス、タンパ総合病院(南フロリダ大学)、IUヘルスノース、NYUロングアイランド、デュークリージョナル、UTヘルスヒューストン(メモリアルハーマン)の米6病院が参加した。最初の手術は2025年初めにメモリアルハーマンテキサス医療センターで、UTヘルスヒューストンのエリックウィルソン医師が実施したルーワイ胃バイパス術だった。J&Jは同医師が有償コンサルタントであると開示している。
J&Jは試験結果の数値を公表していない。安全性と有効性、複数手技への対応力を示すために臨床データを提出したとしている。2本目の試験も動き出した。J&Jは2025年末に鼠径ヘルニア手術を対象とする米国IDEの承認を得たと明らかにし、IQVIAの2023年病院データを引用して米国で最も多い手術の一つだと説明した。
OTTAVAの特徴は構造にある。J&Jは2023年11月7日に詳細を初公開した際、標準手術台に4本のロボットアームを組み込み、手術台とアームを一体で動かす「ツインモーション」機能を備え、使わないアームは台の下に収納して患者の周囲360度を空けられると説明した。2024年11月12日のIDE承認時には、低床型アームにより同じ場所でロボット、腹腔鏡、ハイブリッド、開腹の各手術ができるとした。器具は傘下エチコンの製品のみを使い、将来はJ&Jのデジタル基盤「ポリフォニック」と接続する。
J&Jメドテックで外科部門を率いるハニ アブハルカ氏は、同社の140年に及ぶ外科の経験と、過去20年のロボット手術の知見を設計に生かしたと述べ、商用化に向けた次の節目に期待を示した。メドテックの最高科学責任者ピーター シュラム氏は、IDE試験が豊富な前臨床データに臨床での性能の裏付けを加えたと語った。
申請は長年の投資の帰結でもある。J&Jは2019年2月13日、気管支鏡ロボット「Monarch」を手がけるオーリスヘルスを前払い約34億ドル、マイルストーン最大23億5000万ドルで買収すると発表した。2023年11月には2024年後半のIDE申請を目標に掲げ、2024年11月12日に承認を取得、2025年初めに最初の患者の手術を終えた。FORTEの終了から約11週間で申請にこぎ着けた。
首位の規模は圧倒的だ。インテュイティブは2025年7〜9月期にダヴィンチを427台設置し、うち240台は2024年3月14日にFDA承認を得た第5世代「ダヴィンチ5」だった。9月末の設置台数は前年比13%増の1万763台、世界のダヴィンチ手術件数は約19%増え、四半期売上高は23%増の25億1000万ドルだった。
挑戦者も同じ時期に動いた。メドトロニックのHugoは前立腺全摘、腎摘除、膀胱全摘など泌尿器手術で承認を得た。同社によると米国で年約23万件にあたる。Hugoは30カ国超で使われ、一般外科と婦人科への拡大を予定する。2024年10月に初代Versiusでデノボ承認を得たCMRは、Versius Plusで胆のう摘出術の承認を取得し、米国外で4万件超の手術実績を持ち、2026年に米国で商用化する計画だ。
日本市場への示唆も大きい。国内ではメディカロイドの「hinotori」など国産手術ロボットが実用化されているが、米国で大手3社が同時に競争に入れば価格や導入条件が動く可能性がある。手術室が狭く、医師や看護師の人手不足が続く日本の病院にとって、手術台一体型で省スペースを打ち出す設計は検討材料になり得る。精密減速機やセンサーを手がける日本の部品メーカーにとっても新たなプラットフォームは商機だが、医療機器としての認証が壁となる。J&Jは評価項目、結果、価格を公表しておらず、FDAの審査期間も不明だ。
MEKAWIRE分析
OTTAVAの本当の武器はアームではなく手術台であり、J&Jはロボットを手術室の什器に変えてダヴィンチが入れなかった部屋を狙うが、出発点は32人の試験1件、相手は設置1万763台である。
根拠はJ&Jの設計判断にある。台の下に収まる4本のアーム、患者とロボットを一緒に動かすツインモーション、開腹や腹腔鏡にも同じ場所で対応できる構造は、いずれも空間と手術室の回転率という課題を狙ったものだ。上腹部4手技をまとめたデノボ申請と鼠径ヘルニアのIDEは、当初から広い一般外科の適応を目指していることを示す。
最も有力な反論は、インテュイティブの優位がハードウエアだけに由来しない点だ。1万763台の設置台数、四半期427台の設置ペース、19%の手術件数の伸びは、医師の訓練、病院の資金計画、器具供給がダヴィンチに深く結びついていることを意味する。メドトロニックとCMRが先に米国承認を得ており、J&Jは3番手の新規参入者となる。
強気シナリオでは、FDAが2026年中に広い適応で承認し、手術台一体型の設計で病院は新たな手術室なしにロボット能力を増やせる。エチコンの病院網を生かし、ステープラーやエネルギーデバイスとの一括提案で症例数を早く積み上げる。
弱気シナリオでは、FDAが追加データを求めるか適応を絞り、発売は2027年にずれ込む。その間にインテュイティブはダヴィンチ5への切り替えを進め、メドトロニックとCMRが初期の米国顧客を押さえる。結果データが出なければ、外科医はOTTAVAを未検証と見なしかねない。
- シグナル1、2026年中:FDAのデノボ判断と承認される適応の範囲
- シグナル2、2026年中:FORTEの評価項目、開腹移行率、合併症データの公表
- シグナル3、2026年1月下旬:J&Jの10〜12月期決算とインテュイティブの通期決算に示される発売時期と設置動向
- インテュイティブ
- ダヴィンチ5
- 承認済み
- 2024-03-14
- ダヴィンチ設置台数(2025年9月末)
- 10,763
- メドトロニック
- Hugo
- 泌尿器で承認
- 2025-12-03
- 使用国数(超)
- 30
- CMRサージカル
- Versius / Versius Plus
- デノボ(Versius)、510(k)(Versius Plus)
- 2024-10
- 米国外の累計手術件数(超)
- 40,000
- J&J
- OTTAVA
- デノボ申請済み
- データなし
- FORTE試験の登録患者数
- 32
各社発表とClinicalTrials.govの登録情報に基づく開示値で、推計は含まない。指標の定義は各社で異なり、規模の目安として示す。
2026年1月7日時点
- 2026年1月7日、FDAにデノボ分類を申請
- 胃バイパス、スリーブ状胃切除、小腸切除、食道裂孔ヘルニア修復など上腹部の一般外科
- FORTE(NCT06709261)、32人、米6病院、2025年2月5日〜10月20日
- 標準手術台に4本のアームを統合、ツインモーション、エチコン器具専用
- 2025年末に鼠径ヘルニアのIDE承認
- 2019年にオーリスヘルスを前払い約34億ドル、マイルストーン最大23億5000万ドルで買収
- いずれの市場でも未承認
- インテュイティブのダヴィンチ設置台数1万763台(2025年9月末)
なぜ重要か
OTTAVAの申請で、J&Jは他社ロボットの中で使われる器具の供給者から、手術ロボットのプラットフォームを持つ企業へ転じようとしている。エチコン器具専用の設計は、手術ロボットの収益の柱である消耗器具の売り上げを誰が得るかを変える。
時期も重要だ。12月のHugoとVersius Plusの承認により、米病院は2026年の予算編成で初めてダヴィンチ以外の選択肢を複数比較できる。J&Jは承認前でも申請によって設備投資の検討対象に名を連ねた。
競合分析
基準はインテュイティブだ。2025年7〜9月期に427台を設置し、うちダヴィンチ5が240台、設置台数は1万763台、四半期売上高は25億1000万ドルだった。ダヴィンチ5は力覚フィードバックと、ダヴィンチXiの1万倍の計算能力を掲げる。
メドトロニックは泌尿器から、CMRは手術室を選ばない小型モジュール型で米国に入る。OTTAVAは唯一アームを手術台に組み込んだ。日本ではメディカロイドのhinotoriなど国産勢が存在感を高めており、米国での価格競争の行方は国内の導入条件にも波及し得る。
企業価値の背景
J&JはOTTAVAの業績を個別に開示していない。最も明確な財務上の目安は2019年のオーリス買収で、前払い約34億ドルとマイルストーン最大23億5000万ドルを合わせると最大約57億5000万ドルになる。FORTEの治験依頼者は現在もオーリスヘルスだ。
インテュイティブの四半期売上高25億1000万ドル、23%増という数字は市場の大きさとともに、首位がすでに大半を押さえていることを示す。J&Jの収益源は装置販売より手術ごとの器具とサービスになる公算が大きい。
サプライチェーンへの影響
器具はエチコンの既存生産網に依拠し、規模と滅菌物流で優位に立つ一方、病院は単一の供給源に縛られる。
手術台下のアームには精密アクチュエーター、減速機、エンコーダー、力センサーを狭い空間に収める必要があり、台の故障は手術室全体を止めるため高い信頼性が求められる。J&Jは部品供給元を開示していない。波動歯車減速機やサーボで強みを持つ日本の部品メーカーには商機となり得るが、医療機器向けの品質認証が前提となる。
今後の注目点
第1にFDAのデノボ判断と適応の文言で、32人の試験で4手技すべてが認められれば強い結果だ。第2に開腹移行率、手術時間、合併症を含むFORTEのデータ公表。
第3に鼠径ヘルニア試験の進捗。第4に2026年のHugoとVersius Plusの米国設置台数で、J&J参入前に2番手、3番手のプラットフォームへの需要がどれほどあるかを測れる。
アナリストの見方
見立て:OTTAVAは手術台一体型の設計とエチコンの病院網により長期的には有力な挑戦者だが、2027年より前にインテュイティブの設置実績を揺るがす可能性は低い。確信度:中。
理由:設計は明確に差別化され、J&Jは2023年に示した日程を守ってきた。一方で結果データは未公表で、根拠は32人の試験1件にとどまり、FDAの審査期間と適応範囲は不透明だ。競合2社がすでに米国承認を得ており、病院はJ&Jを待たずに代替案を検討できる。
問うべき論点
FORTEの主要評価項目と結果は何か。32人の手技別内訳はどうなっているか。複雑なシステムのデノボ審査にどれほどの期間がかかり、FDAは上腹部全体の適応を認めるのか。
J&Jはダヴィンチ5に対してどの価格帯を設定し、手術ごとの課金モデルを用意するのか。手術台一体型アームの信頼性と故障時の保守体制はどうか。日本でのPMDA申請や発売の計画はあるのか。