メドトロニックの手術ロボット「Hugo」、米FDAが泌尿器科で承認 ダビンチ1万763台の牙城に挑む
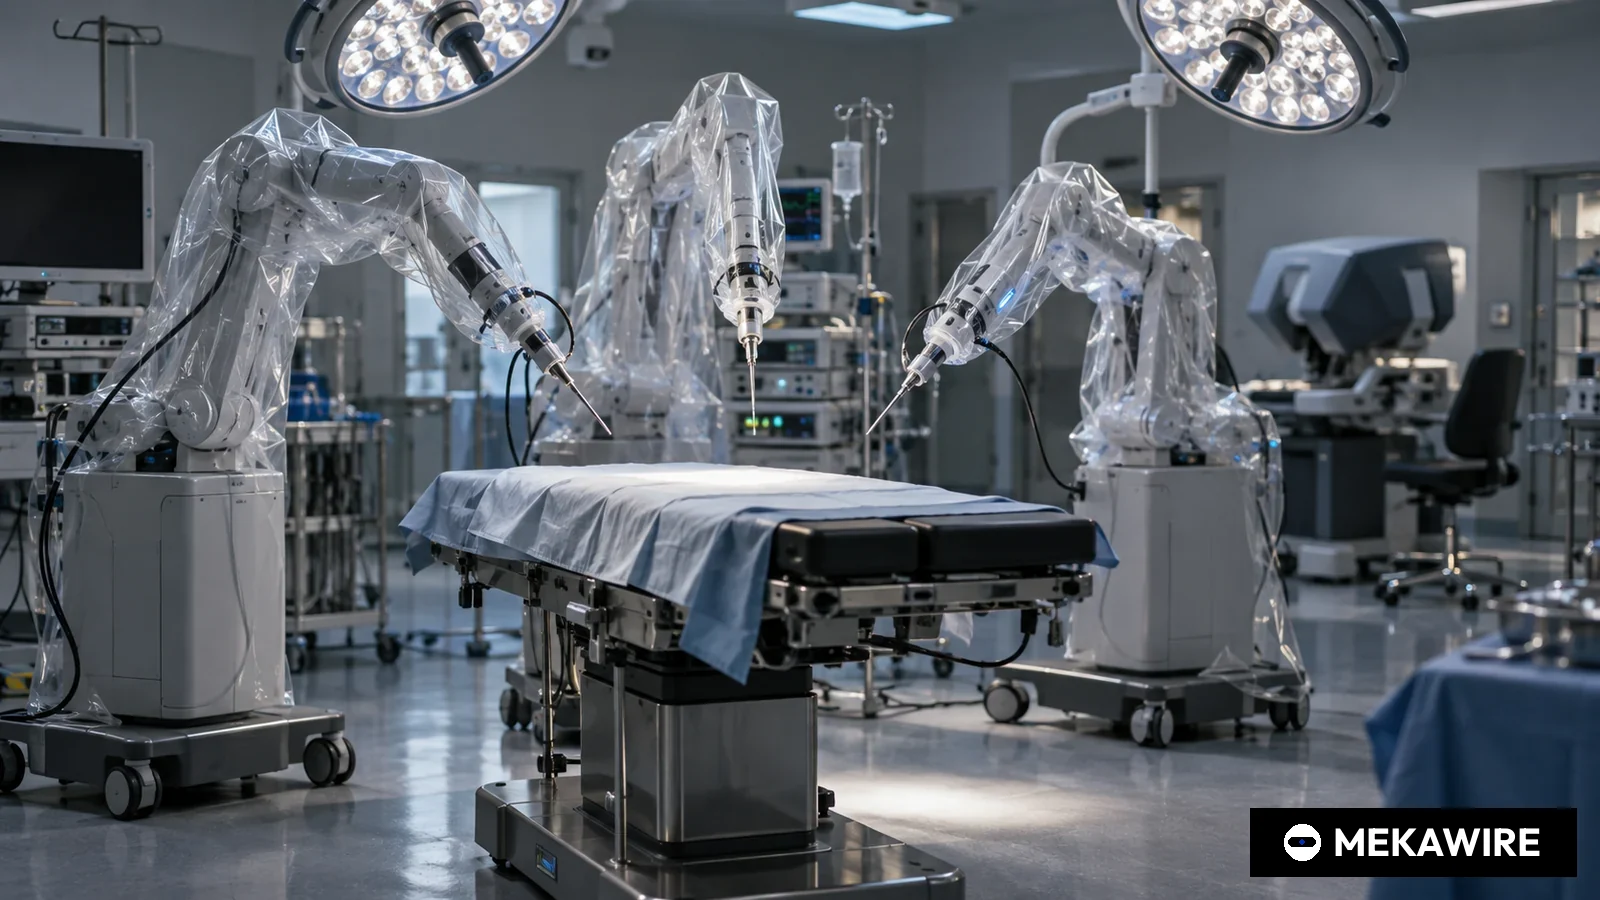
米食品医薬品局(FDA)は2025年12月3日、メドトロニックのロボット支援手術システム「Hugo」を前立腺摘除術、腎摘除術、膀胱摘除術向けに510(k)クリアランスした。審査期間は268日。根拠となった137人規模の臨床試験Expand UROでは手術成功率が98.5%に達した。
30カ国以上で先行販売してきたHugoが、インテュイティブのダビンチが主導する米国市場に初めて参入する。
メドトロニックは2025年12月3日、ロボット支援手術(RAS)システム「Hugo」が米食品医薬品局(FDA)から泌尿器科手術向けのクリアランスを取得したと発表した。対象は前立腺摘除術、腎摘除術、膀胱摘除術の3術式で、同社はこれらが米国で年間約23万件実施されていると試算する。軟部組織向け手術ロボットで同社が米国市場に商業参入するのは初めてとなる。
FDAの市販前届出データベースによると、クリアランス番号は510(k) K250725で、申請者はコネティカット州ノースヘイブンのコヴィディエン(Covidien LLC)。FDAは2025年3月10日に申請を受理し、12月3日に実質的同等性を認めた。第三者審査機関を介さない従来型510(k)で、審査期間は268日だった。製品コードはSCVで、FDAはモジュール型電気機械式手術システムと分類し、根拠となる臨床試験としてNCT05696444を記載している。
この試験が、メドトロニックが米国のマルチポート型ロボット泌尿器手術で完了した過去最大規模と説明する治験機器適用免除(IDE)試験Expand UROだ。同社が2025年4月26日にラスベガスの米国泌尿器科学会(AUA)年次総会で公表した結果では、米国の6病院で外科医11人が患者137人を手術した。内訳は前立腺摘除術55件、腎摘除術53件、膀胱摘除術29件で、患者の平均年齢は63歳だった。
手術成功率は98.5%と、性能目標の85%を大きく上回った。グレード3以上の合併症発生率は前立腺摘除術が3.7%、腎摘除術が1.9%で、いずれも目標値20%を下回り、膀胱摘除術は17.9%と目標値45%を下回った。他の術式への移行は2件で、機器要因と解剖学的要因が各1件。30日追跡の完了率は約98%だったと同社は説明している。
- 前立腺摘除術
- 55
- 3.7
- 20
- 腎摘除術
- 53
- 1.9
- 20
- 膀胱摘除術
- 29
- 17.9
- 45
- 合計
- 137
- データなし
- データなし
メドトロニックが2025年4月26日に開示した数値。全体の手術成功率98.5%(目標85%)、術式移行2件。開示値であり推計ではない。
2025年12月3日時点
メドトロニックはハードウエア構成を差別化の軸に据える。Hugoは開放型の術者コンソールを採用し、手術チームの状況認識を高め、身体的負担を減らし、教育もしやすいとしている。ロボットアームはモジュール式で、手術室間や拠点間で移動、共用できる。術前トレーニング、遠隔プロクタリング、AIによる術後症例分析を提供するソフトウエア「Touch Surgery」とも連携する。ロボット手術技術部門のラジット カマル(Rajit Kamal)副社長兼ジェネラルマネジャーは「米国の医療にとって非常にエキサイティングな日だ」と述べた。同部門のジェームズ ポーター(James Porter)最高医療責任者は、Hugoをロボット支援手術の新しいアプローチだと位置づけた。
米国はHugoにとって残された最後の大型市場だった。メドトロニックによると、Hugoは5大陸30カ国以上で泌尿器科、婦人科、一般外科の手術数万件に使われてきた。アイルランドのゴールウェイに本社を置く同社の従業員は9万5000人を超える。2025年11月18日に発表した2026年度第2四半期の売上高は89億6100万ドル、オーガニック成長率は5.5%だった。ただHugoが属する外科および内視鏡部門の売上高は16億7900万ドルで、オーガニック成長率は1.1%にとどまった。
ロボット分野で先行するインテュイティブの規模ははるかに大きい。同社は2025年10月21日、第3四半期の売上高が前年同期比23%増の25億1000万ドルだったと発表した。ダビンチの手術件数は約19%増え、四半期中に427台を設置、うち240台が新型の「ダビンチ5」だった。9月30日時点の設置台数は1万763台に達する。英CMRサージカルは2024年10月14日にDe Novo経路で「Versius」のFDA販売認可を先に得たが、適応は胆のう摘出術に限られる。CMRは当時、Versiusの累計手術が2万6000件を超えたとしていた。
- メドトロニック
- Hugo RAS
- 510(k)、泌尿器科
- 2025-12-03
- データなし
- データなし
- インテュイティブ
- ダビンチ
- データなし
- データなし
- 10,763
- データなし
- CMRサージカル
- Versius
- De Novo、胆のう摘出術
- 2024-10-14
- データなし
- 26,000
インテュイティブの設置台数は2025年9月30日時点(第3四半期決算)。CMRの手術件数は2024年10月14日時点で2万6000件超。メドトロニックは30カ国以上で数万件とのみ開示。nullは非開示。開示値であり推計ではない。
2025年12月3日時点
審査経路の違いは今後の拡大ペースを左右する。510(k)は既存の承認機器と実質的に同等と判断する手続きで、CMRが選んだDe Novoは比較対象のない新規機器に新たな分類を設ける手続きだ。Hugoはマルチポート型で、器具ごとに別の小切開から独立したアームで操作する。他の診療科へ広げるには個別のクリアランスが必要で、メドトロニックは一般外科と婦人科の適応が続く見通しだとしている。11月の決算では、ヘルニア修復の臨床試験Enable Hernia Repairが安全性と有効性の評価項目を満たし、婦人科の米国ピボタル試験Embrace Gynecologyを開始したと明らかにした。
日本の医療機関と部品メーカーにとっても示唆は大きい。手術ロボットは一度導入すると専用器具、保守、医師教育が長期間にわたり固定されるため、最大市場で有力な第二の供給者が現れること自体が病院の交渉力を高める。精密減速機やモーター、センサーを手がける日本の部品各社にとっては、米国で大口の需要先が一つ増える構図だ。人手不足が深刻な日本の外科現場でも、モジュール式アームによる機器の共用はロボット手術の稼働率向上という観点で関心を集めそうだ。ただメドトロニックは価格、導入病院、設置目標を開示していない。
リスクは適応範囲と拡大速度にある。泌尿器科は一般外科に比べて狭い初期適応であり、インテュイティブは同時期にダビンチ5への更新を進めている。メドトロニックはオーガニック成長率1%台の外科部門でHugoが成長エンジンになり得ることを示す必要がある。2026年1月に終わる四半期を対象とするメドトロニックの第3四半期決算、2026年1月のインテュイティブの2025年通期決算、一般外科適応をめぐるFDAの判断が次の焦点となる。
MEKAWIRE分析
Hugoの承認で米国の軟部組織手術ロボット市場は1社独占から2社による調達競争へ移るが、泌尿器科に限られた適応がメドトロニックの短期的な影響を抑える。
根拠は臨床データの質にある。Expand UROはすべての性能目標を大きく上回り、FDAは第三者審査なしに268日で判断を下した。メドトロニックは初代製品ではなく30カ国以上での使用実績を携えて参入する。ロボットのリース料や器具価格で交渉力を求めていた病院にとって、検証済みの代替案が生まれたことになる。
最も有力な反論は規模の差だ。インテュイティブは1四半期だけで427台を設置し、設置台数は1万763台に及ぶ。外科医の研修や病院の業務フローはダビンチのコンソールを前提に組まれており、乗り換えコストは機器購入よりもチームの再教育にある。
強気シナリオ:メドトロニックが既存の外科顧客基盤を生かして泌尿器科で初期導入を獲得し、一般外科と婦人科の適応を早期に追加し、モジュール式アームとTouch Surgeryで1件あたりの手術コストを競う。この場合、Hugoは外科および内視鏡部門の目に見える成長源となる。
弱気シナリオ:泌尿器科の需要はすでにダビンチを保有する病院に集中し、適応拡大が遅れ、ダビンチ5への更新が病院の設備予算を吸収する。そうなればHugoは米国でニッチ製品にとどまり、価値の中心は既存の海外市場に残る。
- 2026年1月に終わる四半期を対象とするメドトロニック第3四半期決算、米国販売を初めて通期で反映
- 2026年1月のインテュイティブ2025年通期決算、米国の手術件数と設置の伸び
- 2026年中に見込まれる、Enable HerniaとEmbrace Gynecologyに基づく一般外科、婦人科適応のFDA判断
- 2025年12月3日
- 510(k) K250725、申請者Covidien LLC、製品コードSCV
- 268日(2025年3月10日受理)
- 前立腺摘除術、腎摘除術、膀胱摘除術(米国で年間約23万件)
- Expand URO:患者137人、米国6病院、外科医11人
- 98.5%(目標85%)
- 30カ国以上、数万件
- ダビンチ1万763台(2025年9月30日)
- 一般外科と婦人科が続く見通し
なぜ重要か
今回のクリアランスにより、米国のマルチポート型軟部組織手術ロボット市場に大型の競合が加わった。Hugoはすでに30カ国以上で使われており、今回の判断は技術のデビューというより、手術件数と価格が決まる中核市場の扉が開いた出来事といえる。
病院の調達面でも意味は大きい。信頼できる第二の供給者が現れれば、病院は保有機の大半をダビンチのまま維持しても、システム価格、器具単価、保守条件で交渉余地を得る。この圧力はHugoがまとまったシェアを得る前に、インテュイティブの価格政策に表れる可能性がある。
競合分析
基準はインテュイティブだ。2025年第3四半期には1四半期で427台を設置し、うち240台がダビンチ5、設置台数は1万763台、ダビンチの手術件数は約19%伸びた。メドトロニックはインテュイティブの製品更新の最中に参入するため、病院には自然な判断の節目が生まれるが、インテュイティブにも新型機という防衛手段がある。
CMRサージカルは2024年10月から胆のう摘出術でDe Novo認可を持つ。Hugoの強みは海外での臨床実績と137人のIDE試験に基づく泌尿器科の適応で、弱みはダビンチの普及がすでに進んだ診療科から始める点にある。米国進出を視野に入れる日本の手術ロボット開発企業にとっても、適応の順序をどう組むかは重要な論点となる。
企業価値の背景
メドトロニックはHugoの売上高を開示していない。参照先は外科および内視鏡部門で、2026年度第2四半期の売上高は16億7900万ドル、オーガニック成長率は1.1%と、全社の5.5%を大きく下回る。Hugoの設置が小幅でも、この部門の成長率には表れ得る。
インテュイティブの四半期売上高25億1000万ドル、23%増という数字は、メドトロニックが狙う利益プールの大きさを示す。Hugoが値下げ圧力となる兆候が出れば、短期的にはメドトロニックの連結売上高よりもインテュイティブの利益率への影響が大きい。
サプライチェーンへの影響
手術ロボットは精密アーム、モーター、減速機、エンコーダー、映像機器、滅菌器具で構成される。継続収益は器具、付属品、保守から生まれ、1台の設置が数年にわたる消耗品売上につながる。
Hugoのモジュール式アームは、単一のペイシェントカート方式に比べて手術室あたりのハードウエア構成と病院の予算の組み方を変え得る。精密減速機やサーボモーター、センサーを供給する日本の部品メーカーにとっては米国で大口需要先が増える意味があるが、メドトロニックはHugoの生産拠点や調達先を開示していない。
今後の注目点
最初の手がかりは、2026年1月に終わる四半期を対象とするメドトロニックの第3四半期決算だ。経営陣が米国での初期設置や評価中の病院数に触れるかが焦点となる。2026年1月のインテュイティブの2025年通期決算は、米国の手術件数や設置価格に変化があったかを示す。
次は審査の進展だ。メドトロニックは一般外科と婦人科の適応が泌尿器科に続くとしており、Enable Hernia Repairは評価項目を満たし、Embrace Gynecologyも進行中だ。2026年の泌尿器科学会で示される米国の実臨床データは、治験結果が再現されるかを測る材料となる。
アナリストの見方
MEKAWIREの見立ては、Hugoが数年かけて米国の軟部組織手術ロボット市場を実質的な2強体制に変える一方、適応が泌尿器科に限られるため2026年の売上寄与は小さいというものだ。確信度は中程度。臨床データは堅固で外科の営業網も広いが、販売計画、価格、設置目標は開示されておらず、インテュイティブの1万763台という設置台数が高い乗り換えコストを生む。
今後2四半期の決算で米国設置実績が開示されるか、2026年に一般外科の承認が得られれば確信度を引き上げる。初期導入が既存のダビンチと並行評価する大学病院にとどまるなら引き下げる。
問うべき論点
メドトロニックはダビンチのリースや症例ごとの課金モデルに対し、Hugoの価格をどう設定し、他の外科製品と組み合わせて販売するのか。
ダビンチのコンソールに慣れた外科医がHugoの開放型コンソールに習熟するまでどの程度かかり、Touch Surgeryの遠隔プロクタリングはその期間を短縮できるのか。
FDAは一般外科と婦人科の適応をいつ判断し、メドトロニックは米国の設置台数を開示するのか。