美敦力Hugo手术机器人获FDA泌尿外科许可,进军美国挑战直觉外科10763台达芬奇装机
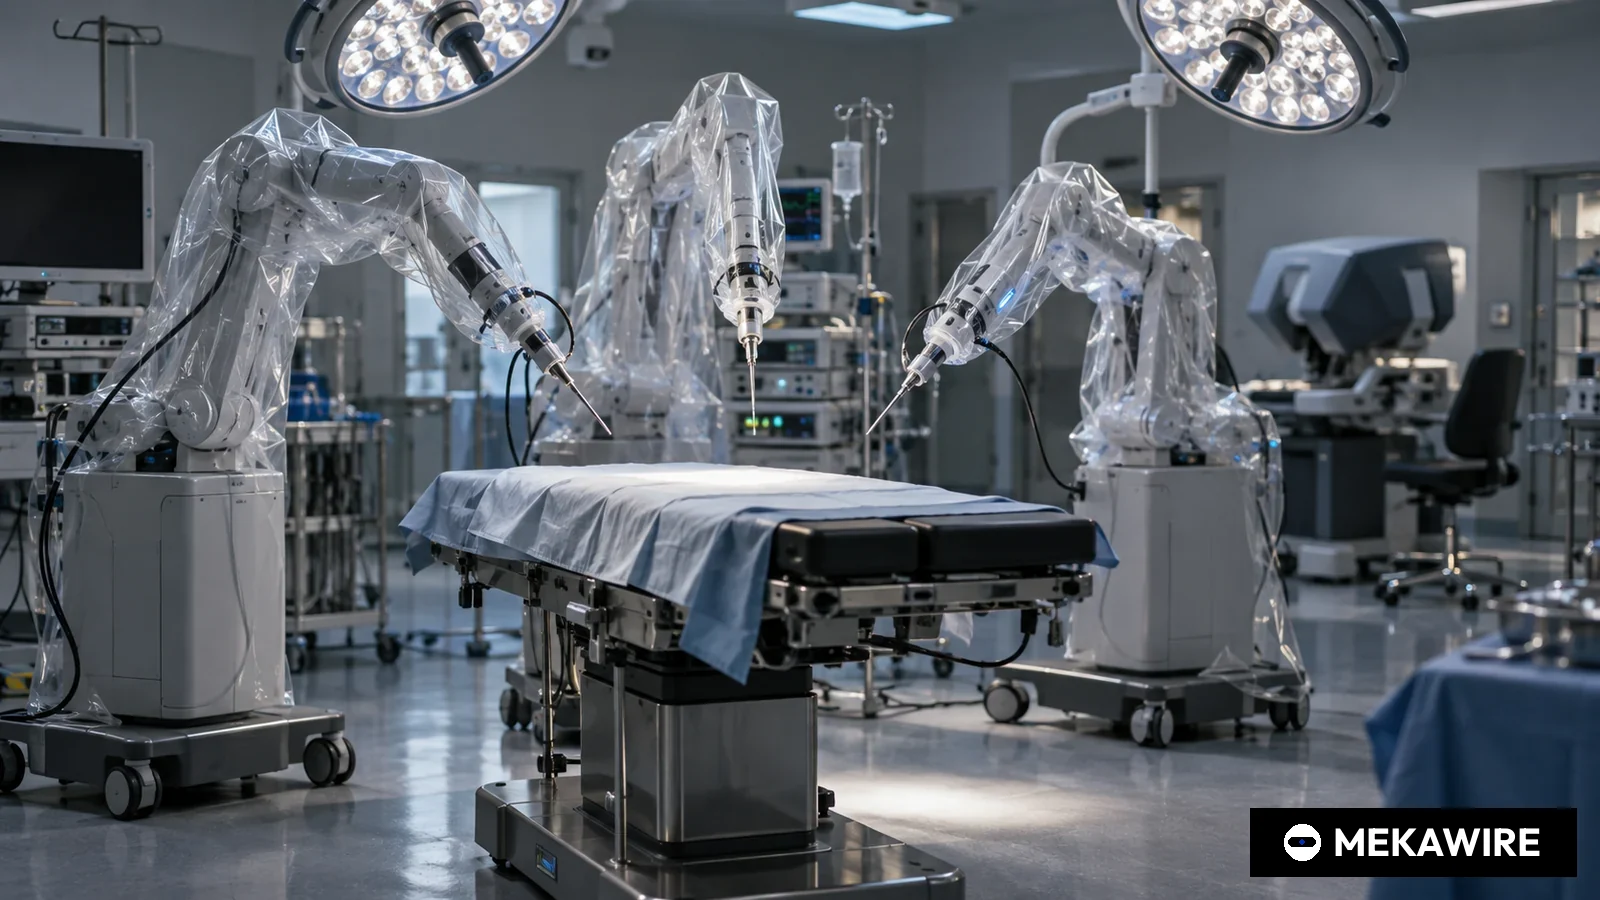
美国食品药品监督管理局(FDA)于2025年12月3日批准美敦力Hugo机器人辅助手术系统用于前列腺切除术、肾切除术和膀胱切除术,510(k)审评历时268天。此次许可基于137例患者的Expand URO研究,手术成功率为98.5%。Hugo此前已在30多个国家销售,这是其首次进入直觉外科达芬奇主导的美国市场。
美敦力于2025年12月3日宣布,其Hugo机器人辅助手术(RAS)系统获得美国食品药品监督管理局(FDA)许可,可用于泌尿外科手术。获批术式包括前列腺切除术、肾切除术和膀胱切除术。美敦力估计,这三类手术在美国每年合计约23万例。这是美敦力首次以软组织手术机器人在美国实现商业化准入。
FDA上市前通知数据库显示,此次许可编号为510(k) K250725,申请人为位于康涅狄格州北黑文的Covidien LLC。FDA于2025年3月10日受理申请,12月3日作出实质等同判定,按传统510(k)路径审评,未经第三方审评机构,历时268天。产品代码为SCV,FDA将其归类为模块化机电手术系统,并在记录中列明临床试验编号NCT05696444。
该试验即Expand URO研究器械豁免(IDE)临床研究,美敦力称其为美国迄今完成的规模最大的多孔机器人泌尿外科手术研究。根据美敦力2025年4月26日在拉斯维加斯美国泌尿外科学会(AUA)年会上公布的结果,研究在美国6家医院开展,由11名外科医生为137例患者实施手术,其中前列腺切除术55例、肾切除术53例、膀胱切除术29例,患者平均年龄63岁。
手术成功率为98.5%,显著高于85%的性能目标。3级及以上并发症发生率方面,前列腺切除术为3.7%,肾切除术为1.9%,均低于20%的目标值;膀胱切除术为17.9%,低于45%的目标值。美敦力称,共有2例转换术式,其中1例与器械有关,1例与患者解剖结构有关,约98%的患者完成了30天随访。
- 前列腺切除术
- 55
- 3.7
- 20
- 肾切除术
- 53
- 1.9
- 20
- 膀胱切除术
- 29
- 17.9
- 45
- 合计
- 137
- 无数据
- 无数据
美敦力2025年4月26日披露数据。总体手术成功率98.5%(目标85%),转换术式2例。均为披露数据,非估算。
截至 2025年12月3日
美敦力把硬件架构作为主要卖点。Hugo采用开放式医生控制台,公司称这能提升手术团队的态势感知、减轻医生体力负担并便于培训。机械臂为模块化设计,可在手术室之间乃至不同院区之间移动和共享。系统还接入美敦力Touch Surgery软件生态,提供术前培训、远程带教以及基于人工智能的术后病例分析。美敦力外科业务机器人手术技术副总裁兼总经理Rajit Kamal表示,这是美国医疗领域“令人无比兴奋的一天”。该部门首席医疗官James Porter称,Hugo代表了机器人辅助手术的一种全新方法。
美国是Hugo尚未进入的最后一个主要市场。美敦力表示,Hugo已在五大洲30多个国家完成数万例泌尿外科、妇科和普通外科手术。美敦力总部位于爱尔兰戈尔韦,员工超过9.5万人。公司2025年11月18日公布的2026财年第二季度营收为89.61亿美元,内生增长5.5%;但Hugo所属的外科与内镜部门营收16.79亿美元,内生增长仅1.1%。
在机器人领域,行业龙头直觉外科的体量要大得多。直觉外科2025年10月21日公布,第三季度营收25.1亿美元,同比增长23%;达芬奇手术量同比增长约19%;当季装机427台达芬奇系统,其中240台为新一代达芬奇5;截至9月30日,达芬奇装机量达到10763台。英国CMR Surgical更早进入美国,其Versius系统于2024年10月14日通过De Novo路径获得FDA上市许可,但适应症仅限胆囊切除术,CMR当时称Versius全球累计手术已超过2.6万例。
- 美敦力
- Hugo RAS
- 510(k),泌尿外科
- 2025-12-03
- 无数据
- 无数据
- 直觉外科
- 达芬奇
- 无数据
- 无数据
- 10,763
- 无数据
- CMR Surgical
- Versius
- De Novo,胆囊切除术
- 2024-10-14
- 无数据
- 26,000
直觉外科装机量截至2025年9月30日(第三季度财报)。CMR手术量为2024年10月14日所称超过2.6万例。美敦力仅披露30多个国家数万例。null为未披露。均为披露数据,非估算。
截至 2025年12月3日
审评路径决定了后续扩展的节奏。510(k)意味着FDA认定该器械与已上市产品实质等同,而CMR采用的De Novo路径则是为没有合适对照器械的新产品建立新分类。Hugo属于多孔系统,每件器械通过各自的小切口、由独立机械臂操控。拓展到其他专科需要另行获批,美敦力表示普通外科和妇科适应症预计将随后跟进。其11月财报披露,Enable Hernia Repair疝修补研究已达到安全性和有效性终点,Embrace Gynecology美国关键性研究已经启动。
对中国产业链和同行而言,这一事件具有参照意义。手术机器人一旦装机,专用器械、维保和医生培训往往会绑定多年,因此美国出现第二家规模化供应商,本身就会增强医院的议价能力。对于谋求出海的国产手术机器人企业而言,美敦力以泌尿外科为突破口、再逐步扩展适应症的打法,提供了可比样本。美敦力未披露定价、首批医院或装机目标。
主要风险在于适应症范围和推进速度。与普通外科相比,泌尿外科是较窄的首个适应症,而直觉外科同期正以达芬奇5更新其装机基础。美敦力还需证明,在一个内生增速仅约1%的外科部门里,Hugo能够成为增长引擎。接下来值得关注的是美敦力覆盖截至2026年1月季度的2026财年第三季度业绩、直觉外科2026年1月发布的2025年全年业绩,以及FDA对普通外科适应症的决定。
MEKAWIRE 分析
Hugo获批使美国软组织手术机器人市场从单一供应商格局转向双供应商采购竞争,但仅限泌尿外科的标签将限制美敦力的短期影响。
支持这一判断的是临床数据的质量。Expand URO各项指标均大幅优于性能目标,FDA在未经第三方审评的情况下用268天完成审评,美敦力带来的也不是第一代产品,而是30多个国家的使用经验。希望在机器人租赁和器械价格上获得议价筹码的医院,如今有了经过验证的替代选择。
最有力的反方观点是规模差距。直觉外科单季装机427台,装机量达10763台,外科医生培训体系和医院工作流程都围绕达芬奇控制台建立。转换成本主要来自团队再培训,而不只是采购硬件。
乐观情景:美敦力借助现有外科客户关系在泌尿外科取得首批装机,较快拿下普通外科和妇科适应症,并凭借模块化机械臂和Touch Surgery软件在单台手术成本上竞争。在这一情景下,Hugo将成为外科与内镜部门可见的增长动力。
悲观情景:泌尿外科需求集中在已拥有达芬奇的医院,适应症扩展延迟,达芬奇5的更新换代挤占医院设备预算。届时Hugo在美国将停留在小众产品,其价值仍主要来自已进入的海外市场。
- 美敦力覆盖截至2026年1月季度的2026财年第三季度业绩,首个完整反映美国销售的季度
- 直觉外科2026年1月发布的2025年全年业绩,观察美国手术量和装机增速变化
- 2026年内FDA基于Enable Hernia和Embrace Gynecology研究对普通外科和妇科适应症的决定
- 2025年12月3日
- 510(k) K250725,申请人Covidien LLC,产品代码SCV
- 268天(2025年3月10日受理)
- 前列腺切除术、肾切除术、膀胱切除术(美国每年约23万例)
- Expand URO:137例患者,美国6家医院,11名医生
- 98.5%(目标85%)
- 30多个国家,数万例
- 10763台达芬奇(2025年9月30日)
- 普通外科和妇科预计跟进
为何重要
此次获批意味着美国多孔软组织手术机器人市场迎来了大型竞争者。Hugo此前已在30多个国家使用,因此这次许可与其说是技术首秀,不如说是打开了决定手术量和定价的核心市场。
从医院采购角度看意义同样重大。可靠的第二供应商出现后,即便医院大部分设备仍是达芬奇,也能在系统价格、器械单价和维保条款上获得议价空间。这种压力可能在Hugo取得可观份额之前,就先体现在直觉外科的定价上。
竞争对手分析
直觉外科是基准。2025年第三季度其单季装机427台,其中240台为达芬奇5,装机量10763台,达芬奇手术量增长约19%。美敦力恰在直觉外科产品换代期间进入,医院因此有了自然的决策窗口,但直觉外科也有新平台可用于防守。
CMR Surgical自2024年10月起持有胆囊切除术的De Novo许可。Hugo的优势在于海外临床积累和基于137例IDE研究的泌尿外科许可,劣势是起步于达芬奇渗透已深的专科。对于规划进入美国的国产手术机器人企业,适应症先后顺序的选择同样关键。
估值背景
美敦力不单独披露Hugo收入。可参照的是外科与内镜部门,2026财年第二季度营收16.79亿美元,内生增长1.1%,而公司整体内生增长为5.5%。即便Hugo装机规模不大,也可能在该部门增速上有所体现。
直觉外科单季营收25.1亿美元、增长23%,显示出美敦力瞄准的利润池规模。若出现Hugo迫使降价的迹象,短期内对直觉外科利润率的影响将大于对美敦力集团营收的影响。
供应链影响
手术机器人由精密机械臂、电机、减速器、编码器、影像设备以及无菌耗材器械组成。经常性收入来自器械、配件和维保,一台装机意味着多年的耗材收入。
Hugo的模块化机械臂与单一床旁车架构相比,会改变每间手术室的硬件配置和医院的设备预算方式。对中国精密减速器、电机和传感器供应商而言,美国多了一个大型需求方,但美敦力未披露Hugo的生产基地和供应商。
后续看点
第一个信号是美敦力覆盖截至2026年1月季度的2026财年第三季度业绩,需关注管理层是否披露美国首批装机及评估中的医院数量。直觉外科2026年1月发布的2025年全年业绩将显示美国手术量或装机定价是否变化。
其次是审评进展。美敦力表示普通外科和妇科适应症将随泌尿外科之后跟进,Enable Hernia Repair研究已达终点,Embrace Gynecology关键性研究正在进行。2026年泌尿外科学术会议上的美国真实世界数据,也将检验临床试验结果能否复现。
分析师观点
MEKAWIRE的判断是,Hugo将在数年内使美国软组织手术机器人市场形成真正的双寡头格局,但由于适应症仅限泌尿外科,2026年的收入贡献有限。置信度:中等。临床数据扎实,美敦力外科销售网络广泛,但未披露上市计划、定价和装机目标,而直觉外科10763台的装机量带来很高的转换成本。
如果未来两个季度美敦力披露美国装机数据,或2026年获得普通外科许可,我们将提高置信度;如果早期用户仅限于与现有达芬奇并行评估的学术医疗中心,我们将下调置信度。
值得追问的问题
美敦力将如何针对达芬奇的租赁和按例收费模式为Hugo定价,是否会与其他外科产品捆绑销售?
习惯达芬奇控制台的外科医生需要多久才能熟练使用Hugo开放式控制台,Touch Surgery远程带教能否缩短学习曲线?
FDA何时就普通外科和妇科适应症作出决定,美敦力是否会披露美国装机量?