테라다인 로보틱스는 어떤 회사인가: 유니버설로봇과 MiR, 2분기 매출 1억 달러에 손익분기 근접했지만 매출총이익률은 2023년보다 6%포인트 낮다
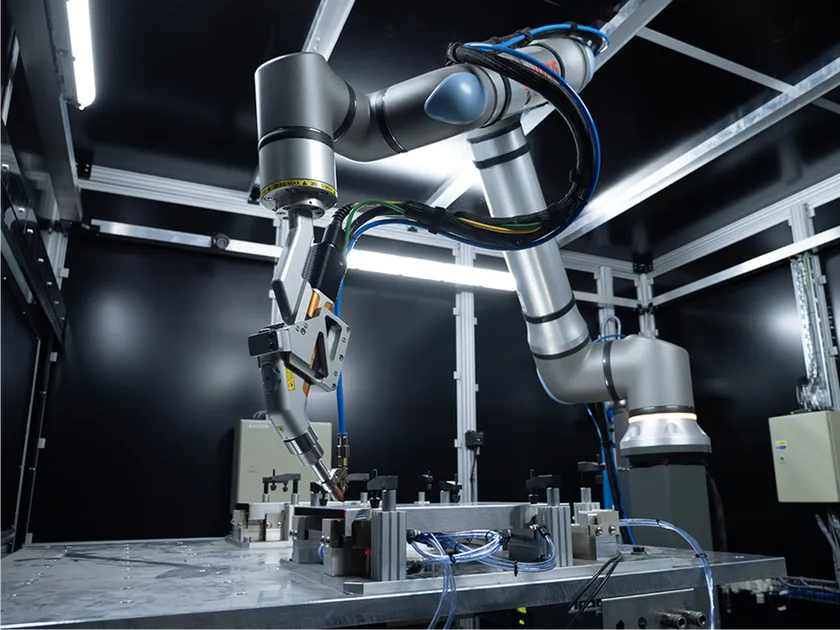
테라다인 로보틱스는 미국 반도체 테스트 장비 기업 테라다인의 로봇 사업부로, 유니버설로봇(UR) 협동로봇과 MiR 자율이동로봇을 판다. 2026년 2분기 10-Q에 따르면 사업부 매출은 9990만 달러로 1년 전보다 33% 늘었고 세전손실은 1850만 달러에서 260만 달러로 줄었다.
다만 매출총이익률은 2023년 59.5%에서 53.5%로 낮아졌고 그룹 매출에서 차지하는 비중은 7.5%로 줄었다.
유니버설로봇(UR)과 MiR을 거느린 테라다인 로보틱스가 2026년 2분기에 매출 9990만 달러, 세전손실 260만 달러를 기록했다. 2025년 한 해 세전손실 9940만 달러와 비교하면 손익분기점에 거의 닿은 셈이다. 수치는 테라다인이 7월 31일 미국 증권거래위원회(SEC)에 낸 분기보고서(10-Q)의 사업부 주석에 있다. 같은 보고서에는 성장률에 가려진 사실도 있다. 로봇을 3년 전보다 낮은 마진에 팔고 있고, AI 반도체 테스트 매출이 두 배 넘게 뛴 그룹 안에서 로봇 비중은 7.5%까지 줄었다.
테라다인 로보틱스가 흑자 협동로봇 강자로 돌아서는 것인지, 비용 절감과 한 수요처 호황이 만든 작고 값싼 사업이 된 것인지가 이 해설이 답하려는 질문이다. 두산로보틱스와 뉴로메카 등 국내 협동로봇 기업에도 같은 질문이 걸려 있다.
반도체 테스트 기업 안의 두 로봇 브랜드
테라다인은 반도체 테스트, 제품 테스트, 로보틱스 세 사업부를 공시한다. 2025년 10-K에 따르면 로보틱스는 유니버설로봇 브랜드의 협동로봇 팔과 MiR 브랜드의 자율이동로봇 두 제품군으로 이뤄진다. 테라다인은 2015년 UR, 2018년 MiR과 에너지드, 2019년 오토가이드를 인수했다고 공시에서 밝혔다. 10-K는 UR이 2008년 상업적으로 쓸 수 있는 첫 협동로봇을 내놨고 사업부가 지금까지 협동로봇 11만 대 이상, AMR 1만1000대 이상을 팔았다고 적었다. 투자회수 기간은 협동로봇 평균 12~18개월, AMR 12~24개월이라고 회사는 설명한다.
UR은 9월 CB7 제어기와 ROS 2 기본 지원을 담은 7세대 플랫폼을 내놨다고 MEKAWIRE가 보도한 바 있다. 테라다인 로보틱스는 올해 유럽 법정에서 중국 경쟁사를 상대로 소송전을 벌였다. 4월 함부르크 법원에서 엘리트로봇 상대 가처분을 받아냈고 10월 1일 비공개 조건으로 합의했으며, 8월 말에는 통합특허법원(UPC)에 JAKA 독일 법인을 제소했다.
그렇다면 이 사업은 얼마를 버는가.
손실은 거의 사라졌지만 대부분 비용 덕
로봇 매출은 2023년 3억7520만 달러, 2024년 3억6480만 달러에서 2025년 3억830만 달러로 15.5% 줄었다. 2025년 세전손실 9940만 달러는 3년 연속 손실 확대였다. 흐름은 올해 꺾였다. 2026년 상반기 매출은 32.9% 늘어 1억9120만 달러가 됐고 세전손실은 5570만 달러에서 350만 달러로 줄었다.
- 매출
- 375.2
- 364.8
- 308.3
- 143.9
- 191.2
- 매출총이익률
- 59.5%
- 57.5%
- 51.0%
- 53.8%
- 52.0%
- 연구개발, 판매, 일반관리비
- 232.3
- 235.0
- 194.0
- 98.4
- 87.1
- 세전이익(손실)
- (54.3)
- (77.6)
- (99.4)
- (55.7)
- (3.5)
- 세전이익률
- -14.5%
- -21.3%
- -32.2%
- -38.7%
- -1.9%
테라다인 2025년 10-K와 2026년 2분기 10-Q의 사업부 정보. 매출총이익률 = (매출에서 사업부 매출원가를 뺀 값) / 매출, 세전이익률 = 사업부 세전이익 / 매출. 퇴직금 등 일부 항목은 본사 및 조정 부문에 잡혀 사업부 손익에서 빠진다. 2026년 10월 18일 기준.
2026년 10월 18일 기준
개선의 원천은 비용이다. 연구개발과 판매, 일반관리비 합계는 2024년 2억3500만 달러에서 2025년 1억9400만 달러로, 2026년 상반기에는 8710만 달러로 1년 전 9840만 달러보다 줄었다. 10-Q는 2025년 1분기 시작한 구조조정이 약 150명에게 영향을 줬다고 적었고, MEKAWIRE는 2월 이 사업부 구조조정 대상이 약 400명이라고 보도했다. 2분기 기준 매출이 2510만 달러 늘 때 세전손익은 1600만 달러 개선돼, 늘어난 매출 1달러 중 약 64센트가 이익으로 이어졌다.
매출총이익률은 도움이 되지 않았다. 사업부 매출원가로 계산하면 2023년 59.5%, 2024년 57.5%, 2025년 51.0%, 2026년 2분기 53.5%다. 3년 전보다 약 6%포인트 낮은 마진으로 더 많이 팔고 있다는 뜻이다. 공시는 제품별, 지역별 마진을 나누지 않아 가격과 제품 구성, 원가 요인을 밖에서 가려낼 수는 없다.
미주와 전자 산업이 끌어올렸다
2분기 미주 매출은 53.7% 늘어 4180만 달러가 되며 유럽, 중동, 아프리카 지역을 앞질렀다. 유럽 등은 15.2% 늘어 3660만 달러, 아시아태평양은 35.4% 늘어 2160만 달러였다. 테라다인은 경영진 분석에서 로봇 사업부 매출이 5분기 연속 전분기 대비 늘었고, 전자제조와 반도체 고객이 최대 수요처가 됐다고 밝혔다. 로봇 사업이 테라다인 테스트 사업을 끌어올리는 바로 그 전자 설비투자 사이클에 묶였다는 의미다.
그룹 안에서는 작아지고 국내 경쟁사보다는 훨씬 크다
로봇은 테라다인 2분기 매출 13억2900만 달러의 7.5%로 1년 전 11.5%에서 낮아졌다. 반도체 테스트 매출이 AI 연산과 메모리 수요로 128% 늘어 11억2180만 달러가 됐기 때문이다. 2025년 연간으로는 그룹 매출의 10%, 2024년에는 13%였다. 사업부 자산 7억100만 달러 중 영업권이 4억530만 달러로 57.8%다.
10-K는 경쟁사로 쿠카, ABB, 화낙, 스토브리, 야스카와 같은 산업용 로봇 기업과 테크맨, 두산, JAKA, AUBO 같은 협동로봇 기업을 꼽았다.
- 테라다인 로보틱스(UR, MiR)
- 미국
- 3억830만 달러
- -15.5%
- 32.2%
- 사업부 세전손실 / 매출
- 두산로보틱스
- 한국
- 329억7800만원
- -29.6%
- 180.3%
- 영업손실 / 매출
- 뉴로메카
- 한국
- 189억5000만원
- -25.0%
- 78.4%
- 영업손실 / 매출
- 도봇
- 중국
- 4억9220만 위안
- +31.7%
- n/a
- MEKAWIRE 기록에 없음
공시 수치만 사용했고 통화는 환산하지 않았다. 테라다인 10-K, 두산로보틱스 IR 자료, 뉴로메카 IR북, 도봇 홍콩거래소 실적 공시 기준(MEKAWIRE DB). 손실률 기준이 기업마다 다르다. 2026년 10월 18일 기준.
2026년 10월 18일 기준
2025년 매출로 보면 테라다인 로보틱스 3억830만 달러는 두산로보틱스 329억7800만원, 뉴로메카 189억5000만원과 규모 차이가 크다. 손실률도 두산로보틱스(영업손실이 매출의 180.3%), 뉴로메카(78.4%)보다 훨씬 낮다. MEKAWIRE 기록상 2025년 성장한 상장 협동로봇 기업은 31.7% 늘어난 중국 도봇뿐이었다.
MEKAWIRE 분석
테라다인 로보틱스는 가격 결정력이 아니라 비용 절감과 전자 업황으로 손익분기점에 다가섰다. 테라다인에게 이 사업은 두 번째 성장 엔진이라기보다 유지 비용이 줄어든 옵션에 가깝다.
근거는 마진과 비용 항목의 괴리다. 운영비는 2025년 17.4% 줄었지만 매출총이익률은 아직 2024년 수준을 밑돈다. 새 수요는 테라다인이 이미 테스트 장비로 상대하는 경기 민감 업종인 전자와 반도체에서 나온다. 2023년부터 2026년 6월까지 사업부 세전손실 합계는 2억3471만 달러다. 가장 강한 반론은 영업 레버리지다. 2분기 매출을 연환산하면 약 4억 달러로 이미 2024년을 넘었고, 7세대 플랫폼과 미주 수요가 매출을 더 끌어올리면 늘어난 매출의 64%가 이익이 되는 구조라 흑자 전환 폭이 커질 수 있다.
국내 업계에 주는 시사점은 분명하다. 연 4억 달러 규모로 협동로봇 시장을 연 업체도 운영비를 17.4% 줄이고 나서야 손익을 맞췄다. 매출 규모가 훨씬 작은 국내 업체들이 정부 과제와 신사업에 기대는 배경이기도 하다.
낙관 시나리오는 2026년 내내 분기 매출이 늘고 새 플랫폼 출하로 매출총이익률이 57% 안팎으로 회복되며, 특허 소송이 유럽에서 중국산 저가 공세를 늦추는 경우다. 비관 시나리오는 전자 수요가 식고 중국 협동로봇이 UR보다 빠르게 크며, 매출 비중이 10%도 안 되는 로봇 사업을 테라다인이 제휴나 매각 대상으로 보는 경우다.
확인할 신호는 세 가지다. 테라다인은 지난해 3분기 실적을 10월 29일 공시했으므로 올해 3분기 실적도 10월 말 나온다. 6분기 연속 매출 증가 여부가 첫째다. 11월 초까지 나올 3분기 10-Q의 마진과 지역별 매출이 둘째, 통합특허법원의 JAKA 소송 진행이 셋째다.
- Teradyne's Robotics segment designs, makes and sells collaborative robot arms under the Universal Robots brand and autonomous mobile robots under the Mobile Industrial Robots (MiR) brand, according to its 2025 Form 10-K.
- The 10-K says Teradyne Robotics has sold more than 110,000 cobots since introducing what it calls the first commercially viable cobot in 2008, and more than 11,000 AMRs.
- Robotics revenue was $99.9 million in the quarter to June 28, 2026, against $74.9 million a year earlier, a 33.4% increase the 10-Q attributes to higher sales of cobot arms and AMRs.
- The segment's pre-tax loss narrowed to $2.6 million from $18.5 million; for the first half it was $3.5 million against $55.7 million.
- Segment gross margin, computed from the filings, was 53.5% in Q2 2026, 51.0% in 2025, 57.5% in 2024 and 59.5% in 2023.
- Robotics revenue fell 15.5% to $308.3 million in 2025 from $364.8 million in 2024, with a pre-tax loss of $99.4 million.
- Americas sales were $41.8 million in Q2 2026, up 53.7% and now 41.8% of segment revenue; the 10-Q says electronics and semiconductor customers have become the segment's largest end-market.
- Robotics was 7.5% of Teradyne's $1.33 billion Q2 2026 revenue, down from 11.5% a year earlier, as AI-driven semiconductor test sales more than doubled.
왜 중요한가
유니버설로봇은 협동로봇 범주의 기준 제품이고, 모회사 공시는 성숙한 서구 협동로봇과 AMR 사업이 얼마를 버는지 보여주는 유일한 감사받은 사업부 단위 자료다. UR의 마진 변화는 규모가 작고 변동이 큰 한국과 중국 업체를 포함한 범주 전체의 수익성을 가늠하는 잣대가 된다.
2026년 2분기 손익분기 근접은 3년간 손실이 커진 뒤 나온 결과라 의미가 있다. 연 4억 달러 안팎 매출의 협동로봇 사업이 비용을 감당할 수 있음을 보여주지만, 운영비를 크게 줄인 뒤에야 가능했다.
경쟁사 비교
10-K가 꼽은 협동로봇 경쟁사 가운데 두산은 MEKAWIRE 기록상 2025년 매출이 29.6% 줄고 영업손실이 매출의 1.8배였다. 뉴로메카는 매출이 25.0% 줄고 손실이 매출의 78%였다. 이 숫자로 보면 UR은 훨씬 크고 흑자에도 훨씬 가깝다.
진짜 압력은 중국이다. 도봇은 2025년 31.7% 성장했고 UR은 15.5% 줄었다. 테라다인이 독일에서 엘리트로봇과 JAKA를 상대로 벌인 소송은 가격 중심의 중국 경쟁을 유럽 거점에 대한 위협으로 본다는 신호다.
밸류에이션 맥락
테라다인은 로봇 사업부의 별도 가치를 공시하지 않으며 MEKAWIRE도 추정하지 않는다. 공시가 보여주는 것은 장부가치다. 2026년 6월 28일 기준 사업부 자산 7억100만 달러 중 영업권이 4억530만 달러이고 상반기 매출은 1억9120만 달러다.
그룹 내 비중은 2024년 13%, 2025년 10%, 2026년 2분기 7.5%로 줄었다. 반도체 테스트가 한 분기에 세전이익 4억2730만 달러를 내는 상황에서 로봇 손익은 그룹 실적을 거의 움직이지 못한다. 경영진이 이 사업에 투입할 자본 규모를 가늠할 때 중요한 대목이다.
공급망 파급
공시는 로봇 사업부 공급사를 밝히지 않는다. 매출의 41.8%가 미주, 36.6%가 유럽, 중동, 아프리카, 21.6%가 아시아태평양에서 나오고 전자와 반도체 제조사가 최대 수요처라는 점은 확인된다.
부품 업체 입장에서 중요한 것은 물량이다. 협동로봇 11만 대 이상을 출하한 사업은 감속기, 서보모터, 엔코더, 안전 제어기의 꾸준한 수요처다. 9월 나온 7세대 CB7 제어기가 다음 주기의 부품 수요를 정한다. 국내 감속기와 모터 업체가 협동로봇 공급망에 들어가려면 이 세대 교체가 기회다.
지켜볼 신호
10월 말 3분기 실적(2025년 3분기 실적 8-K는 10월 29일 제출): 6분기 연속 매출 증가와 사업부 세전 흑자면 회복이 확인된다.
11월 초까지 나올 3분기 10-Q: 매출총이익률이 55%를 넘으면 비용만이 아니라 가격이나 제품 구성도 회복된다는 뜻이다. 미주 급증세가 이어지는지도 확인할 수 있다.
통합특허법원의 JAKA 독일 법인 소송과 유럽 내 추가 소송 여부.
애널리스트 시각
판단: 회복은 실재하지만 비용이 주도했고, 마진 추세는 UR이 구조적으로 강해졌다고 말하기엔 이르다는 쪽을 가리킨다. 확신도: 중간. 사업부 자료는 감사를 받았고 일관되지만 UR과 MiR, 가격과 제품 구성을 나누지 않아 마진 하락은 설명할 수 있을 뿐 원인까지 밝힐 수는 없다.
판단을 바꿀 요인은 매출이 늘면서 매출총이익률이 2024년 57.5% 이상으로 두 분기 연속 회복되는 경우다. 반도체 테스트가 계속 크는데 로봇 매출이 전분기보다 줄면, 회복이 전자 업황에 얼마나 기대는지가 드러나 판단은 더 부정적으로 바뀐다.
따져봐야 할 질문
2분기 매출 중 유니버설로봇과 MiR의 비중은 각각 얼마이고 매출총이익률은 어떻게 다른가?
2023년 59.5%에서 2025년 51.0%로 떨어진 매출총이익률의 원인은 중국 경쟁사 대응 가격 인하인가, 제품 구성인가, 물량 감소에 따른 고정비 부담인가?
새 수요를 이끄는 전자와 반도체 공정은 무엇이며 소수 대형 고객 의존도는 어느 정도인가?
로봇 비중이 그룹 매출의 10%를 밑도는 지금, 테라다인은 이 사업을 장기 보유할 계획인가?