Gecko Robotics完成Cox领投D轮,估值翻倍至12.5亿美元,美国海军与电厂为其巡检数据买单
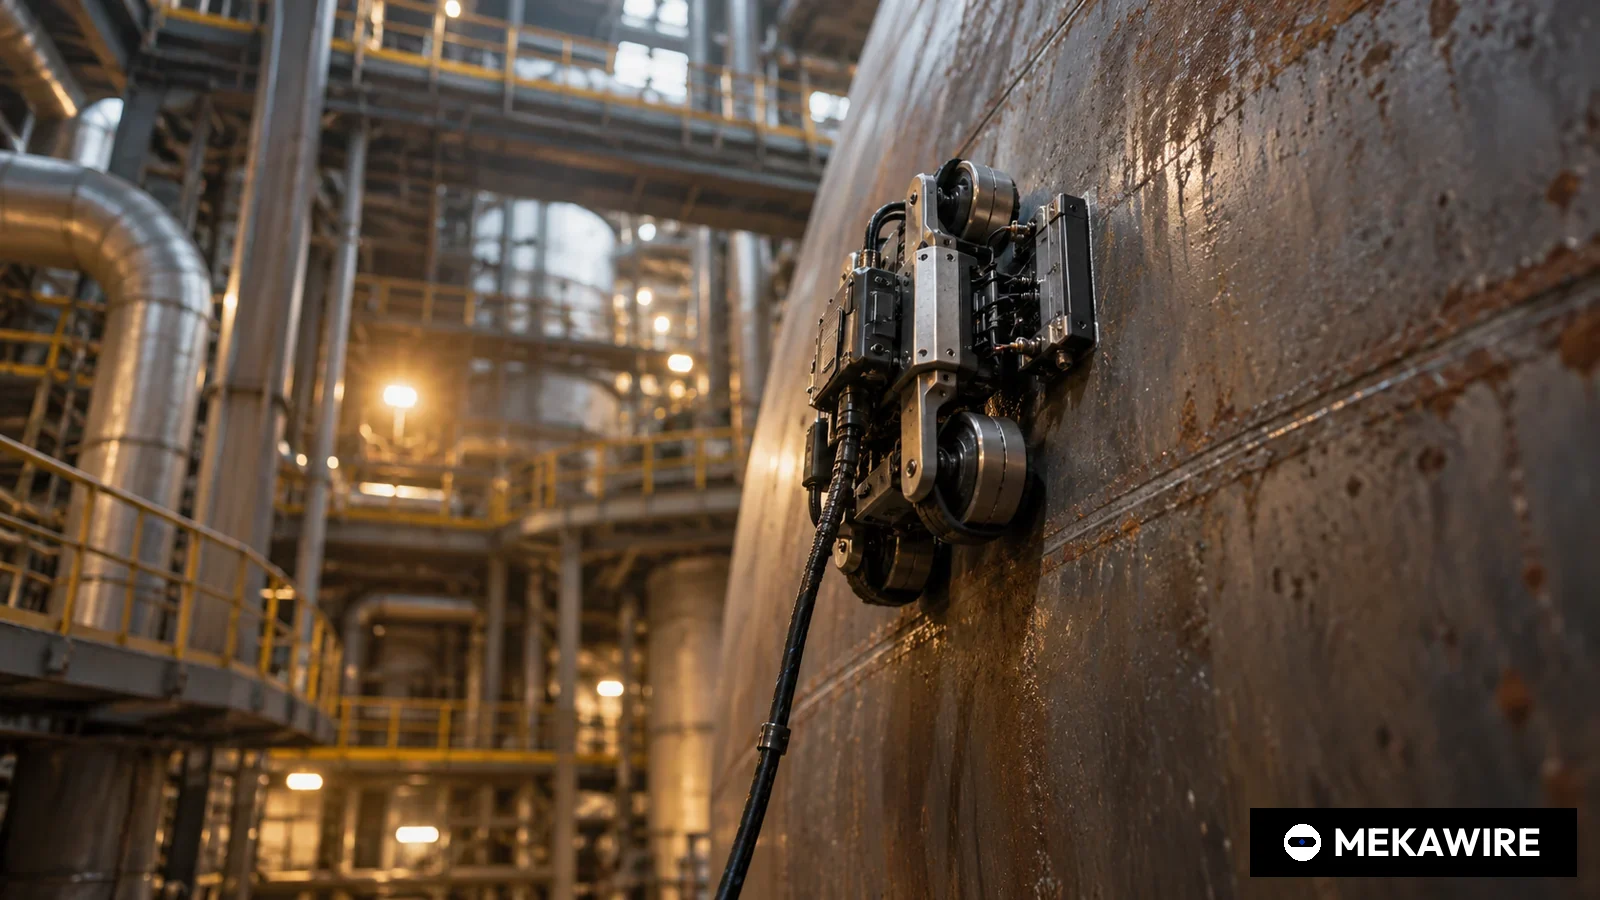
美国匹兹堡工业巡检机器人公司Gecko Robotics于2025年6月12日宣布,D轮融资后估值达12.5亿美元,较上一轮翻倍。新投资方Cox Enterprises领投,USIT、XN、Founders Fund和Y Combinator跟投。公司在自身新闻稿中未披露本轮融资金额。
以爬壁机器人检测锅炉、储罐和船体而起家的美国Gecko Robotics跻身独角兽行列。公司于2025年6月12日宣布,D轮融资给予其12.5亿美元估值,是上一轮融资估值的两倍。在美国,依靠设备巡检与维护业务而非人形机器人概念突破10亿美元估值的工业机器人初创企业并不多见。
据Gecko Robotics公告,本轮由新投资方Cox Enterprises领投,老股东USIT、XN、Founders Fund和Y Combinator继续参与。公司新闻稿未披露融资金额,为交易提供法律服务的律所Goodwin也仅公布了12.5亿美元估值。MEKAWIRE因此不报道未经一手资料证实的融资额。
公司表示,资金将用于加速国防、能源和制造三大领域的增长。公告的核心是其运营平台Cantilever,以及名为AIR(AI加机器人)的软硬件产品线。Gecko称,其机器人可以攀爬、飞行和潜水,在美国海军舰艇、电厂和公共基础设施上采集数据,再由Cantilever给出处置建议。公司列举的案例包括预测管道爆炸、改造C-130运输机,以及让电厂运行效率提高3%至5%。
公告还列出了支撑估值的业务。Gecko提到与美国发电运营商NAES的能源现代化合作、与L3Harris Technologies联合开发的扩展现实产品,以及与阿布扎比国家石油公司(ADNOC)日益扩大的合作。NAES与Gecko在2025年2月27日宣布,首期协议金额超过1亿美元,未来可能增至2.5亿美元以上。NAES自称是美国最大的独立发电运营商,管理装机容量65吉瓦。
联合创始人兼首席执行官Jake Loosararian在公告中表示,Cantilever建立在一套首先质疑数据完整性的本体之上,因为在实体世界里,数据在被证明可靠之前都应被视为有问题。他认为,基础设施高质量数据的匮乏是Gecko需求激增的原因。Cox Enterprises战略与投资高级副总裁Andrew Davis表示,Cox投资于解决复杂、高价值问题的长期型企业。Founders Fund合伙人Trae Stephens则称,在科技行业追逐消费级AI之际,Gecko把AI用于关键基础设施的建设与维护。
与公司此前披露的数据相比,估值涨幅相当陡峭。Gecko曾在2022年3月宣布完成由XN领投的7300万美元C轮,投后估值5.33亿美元,Founders Fund、XYZ、Drive Capital和Snowpoint Ventures等参投。2023年12月5日,公司为C轮追加1亿美元,C轮总额增至1.73亿美元,USIT的Gaetano Crupi和Founders Fund的Trae Stephens加入董事会,当时未披露估值。以2022年投后估值计算,D轮估值约为其2.35倍。
- C轮
- 2022-03-03
- 73,000,000
- 533,000,000
- XN(领投)
- C轮追加
- 2023-12-05
- 100,000,000
- 无数据
- USIT、Founders Fund(进入董事会)
- D轮
- 2025-06-12
- 无数据
- 1,250,000,000
- Cox Enterprises(领投,新进)
C轮总额1.73亿美元 = 7300万美元 + 1亿美元。估值倍数 = 12.5亿美元 / 5.33亿美元 = 2.35倍(相对2022年3月投后估值)。公司称D轮估值为上一轮两倍,但2023年12月估值未披露。均为披露值,非估算。
截至 2026年10月1日
国防业务是增长最清晰的引擎。2023年追加融资时,公司强调缩短海军水面舰艇维修周期、哥伦比亚级潜艇项目以及空军Sentinel导弹发射井现代化。D轮九个月后,即2026年3月17日,Gecko宣布获得一份为期五年的IDIQ合同,上限7100万美元,首期授予5400万美元,用于评估和维护美国太平洋舰队的18艘舰艇,包括驱逐舰、两栖舰和濒海战斗舰。公司称其技术识别维修需求的速度是人工方法的50倍。
巡检机器人赛道在欧美都吸引了大额资金。瑞士四足机器人公司ANYbotics在2023年5月完成5000万美元B轮,2024年12月再融6000万美元用于拓展美国市场。为工业现场机器人开发自主软件的FieldAI在2025年8月宣布,通过连续两轮融资募得逾4亿美元。主打GPS拒止环境机器人自主技术的Exyn Technologies在2022年完成3500万美元B轮,并于2026年5月完成纳斯达克上市。其中只有Gecko在自家新闻页面公布了10亿美元以上的私募估值。
- Gecko Robotics
- 美国
- D轮
- 无数据
- 1,250,000,000
- 2025-06-12
- FieldAI
- 美国
- 连续两轮(合计)
- 405,000,000
- 无数据
- 2025-08-20
- ANYbotics
- 瑞士
- 追加融资
- 60,000,000
- 无数据
- 2024-12-12
- Exyn Technologies
- 美国
- B轮
- 35,000,000
- 无数据
- 2022-12-22
数据来自各公司或其投资方自身公告,null表示未披露。Gecko只公布了D轮估值,未公布融资金额。ANYbotics于2025年9月获得金额未披露的战略投资;Exyn于2026年5月18日完成纳斯达克IPO(募资额未列)。均为披露值,非估算。
截至 2026年10月1日
技术差异在于侧重点。四足竞争对手卖的是移动能力,让机器人按路线巡视工厂、读表、听泄漏声。Gecko从携带检测传感器攀爬垂直钢壁的机器人起步,把过去靠人工抽点测量的表面变成高密度数据。按NAES公告,公司如今还使用无人机、机器狗和固定传感器。硬件只是数据入口,真正收费的是存储设备履历、识别劣化并建议维修的Cantilever。
对中国市场而言,这一案例有两层含义。其一,国内电力、石化巡检机器人企业多以硬件销售和项目交付为主,Gecko的估值逻辑说明资本市场更看重数据平台和长期合同。其二,Gecko最大的增量来自美国国防采购,这一市场对中国供应商基本关闭,中国企业的可比机会更可能在中东和东南亚的能源资产上,而Gecko已通过ADNOC进入海湾地区,与中资工程和设备企业形成正面竞争。
风险同样集中。公司增长依赖预算和采购节奏无法自控的政府客户,已披露的大额合同多为上限高于首期金额的框架协议。融资额未公开,外界无法判断12.5亿美元估值中有多少是新增资金。拥有更低成本移动平台的竞争者正在争夺同一笔预算,客户也可能不愿把敏感的设备数据集中在单一供应商平台上。
后续节点已经明确。海军合同自2026年3月起为期五年,公司公告将其工作与海军2027年实现80%舰队战备率的目标挂钩。2025年11月,Gecko与ADNOC及其技术合资公司AIQ签署三项协议,包括在ADNOC Gas资产上多年部署Cantilever。2026年9月28日,公司宣布采用英伟达OpenShell软件,为驱动机器人的AI智能体设置可强制执行的边界。
MEKAWIRE 分析
Gecko的10亿美元估值与其说来自爬壁机器人,不如说来自对停机代价极高的资产状态履历的掌控,而融资后签下的合同表明投资者的判断大体正确。
证据在于披露的演变。2022年C轮时,公司自我定位为机器人加企业软件公司;2025年以来,每一份客户公告都先提Cantilever,后提机器人。NAES合同、ADNOC Gas部署和太平洋舰队IDIQ都是对数据平台的多年承诺,这种经常性收入结构是硬件型巡检对手尚未公开展示的。
最有力的反驳是,估值在多数收入落地前就已确定,而公司至今未披露收入、融资额和员工规模。平台的价值取决于转换成本,而大型资产业主历来以短期竞标合同管理巡检供应商。
乐观情形下,Gecko成为海军和电力资产中钢结构设备的记录系统,机器人每多巡检一次,就积累竞争对手无法复制的数据,舰艇维修需求与数据中心带动的电力需求叠加利好公司。
悲观情形下,Cantilever被证明是披着软件外衣的服务业务,利润率由现场人员和机器人部署决定。如果政府合同上限未能转化为实际订单,2025年的估值在下一轮将难以守住。
- 2027年3月前:海军IDIQ在5400万美元首期之外是否追加订单,向7100万美元上限靠拢。
- 2027年底前:公司是否披露对海军80%舰队战备率目标的贡献进展。
- 下一次融资或合同公告时:NAES业务是否突破2025年2月提出的2.5亿美元,以及公司是否首次披露融资金额。
- 2025年6月12日
- D轮
- 12.5亿美元,为上一轮的两倍
- Cox Enterprises(新投资方)
- USIT、XN、Founders Fund、Y Combinator
- 公司新闻稿未披露
- C轮7300万美元,投后估值5.33亿美元(2022年3月)
- 追加1亿美元后为1.73亿美元(2023年12月)
- Cantilever运营平台
- 美国宾夕法尼亚州匹兹堡
为何重要
Gecko的D轮是少数建立在工业设备维护收入而非通用机器人叙事之上的10亿美元级机器人估值。投资者买入的是一家自称实体基础设施运营平台的公司,机器人只是数据采集层。这一估值将成为衡量所有硬件型巡检机器人企业的参照。
时间点同样关键。本轮夹在2025年2月的NAES电力合同与2026年3月的海军IDIQ之间,估值先基于在手项目和合作伙伴确定,随后部分被实际合同验证。对国防和电力客户而言,Gecko的资本实力使其从试点供应商变为可信赖的长期供应商。
竞争对手分析
ANYbotics在油气和电力设施巡检预算上与Gecko最为直接竞争。其2023年5000万美元B轮和2024年底6000万美元追加融资,合计尚不及Gecko的C轮总额,且未披露估值。ANYmal四足机器人的例行巡检与Gecko的无人机和机器狗重叠,但与其垂直钢壁爬行器并不重叠。
在软件层面,FieldAI的威胁更大。其2025年两轮募资逾4亿美元,瞄准非结构化现场的机器人自主层,这一层可降低任何厂商硬件的部署成本。已在纳斯达克上市的Exyn专注GPS拒止环境的自主技术,隶属现代汽车集团的Boston Dynamics则拥有足式机器人行业最雄厚的资金。不过,尚无竞争对手公布过类似Gecko在2026年3月披露的海军舰队维护合同。对中国同行而言,申请进入美国国防供应链几无可能,差异化只能在海外民用能源资产上寻找。
估值背景
Gecko公开过的估值只有两个:2022年3月C轮投后5.33亿美元,以及2025年6月D轮12.5亿美元,约三年三个月涨至2.35倍。公司称D轮为上一轮两倍,据此可推出2023年12月估值约6.25亿美元,但公司从未公布该数字,MEKAWIRE不将其视为已核实数据。
由于融资额未公开,老股东的稀释比例无法计算。以C轮累计1.73亿美元为基数,D轮估值约为其7.2倍,只有Cantilever收入具有经常性并持续增长时才说得通。收入不透明是外部估值的最大缺口。
供应链影响
与人形机器人不同,Gecko的硬件并不依赖精密减速器或大规模关节执行器,中国在这些环节的成本优势对其影响有限。更关键的依赖是算力和AI工具链,2026年9月Gecko采用英伟达OpenShell管控驱动机器人的AI智能体便是例证。
在服务端,增长取决于熟练的现场团队和客户数据访问权。2025年11月与ADNOC签署的协议包括探讨在阿联酋本地制造机器人系统,并通过ADNOC技术学院培训阿联酋本国人才。这表明争取主权能源客户需要制造和人力本地化,也是在海湾承接项目的中资企业必须面对的竞争方式。
后续看点
第一个信号是海军IDIQ的任务订单节奏。7100万美元上限与5400万美元首期之间的差额,可以清楚衡量海军是否在2031年前把Gecko的角色扩展到更多太平洋舰队舰艇。第二个是双方称可能超过2.5亿美元的NAES业务。
第三,关注Gecko在后续股权或债务融资中是否披露收入、员工数或融资金额,高于12.5亿美元的定价轮将证实平台逻辑。第四,ADNOC Gas的Cantilever部署将检验Gecko能否在海外国家石油公司复制美国模式。
分析师观点
核心观点:Gecko正从巡检机器人供应商转型为钢结构密集型资产的数据平台,国防地位为其构筑了足式机器人对手所缺乏的护城河。信心水平:中等。
之所以不是高信心,是因为能证实这一观点的收入、毛利率、融资额和合同转化率均未公开。积极证据虽属定性但前后一致:2025年以来的主要客户公告均以Cantilever为中心,而客户都是项目中途极少更换供应商的大型机构。若海军订单停留在首期金额以下,或公司在估值不升的情况下再融资,我们将下调判断。
值得追问的问题
Cox Enterprises及老股东在D轮实际投入多少现金,其中是否包含老股转让?
Gecko收入中Cantilever软件订阅与机器人巡检服务各占多少,国防与民用客户之间有何差异?
Gecko在ADNOC的部署是否会挤压中资企业在海湾油气设施检测维护领域的市场空间?