米Gecko Robotics、コックス主導のシリーズDで評価額12.5億ドルに倍増 米海軍や発電所が点検データに対価
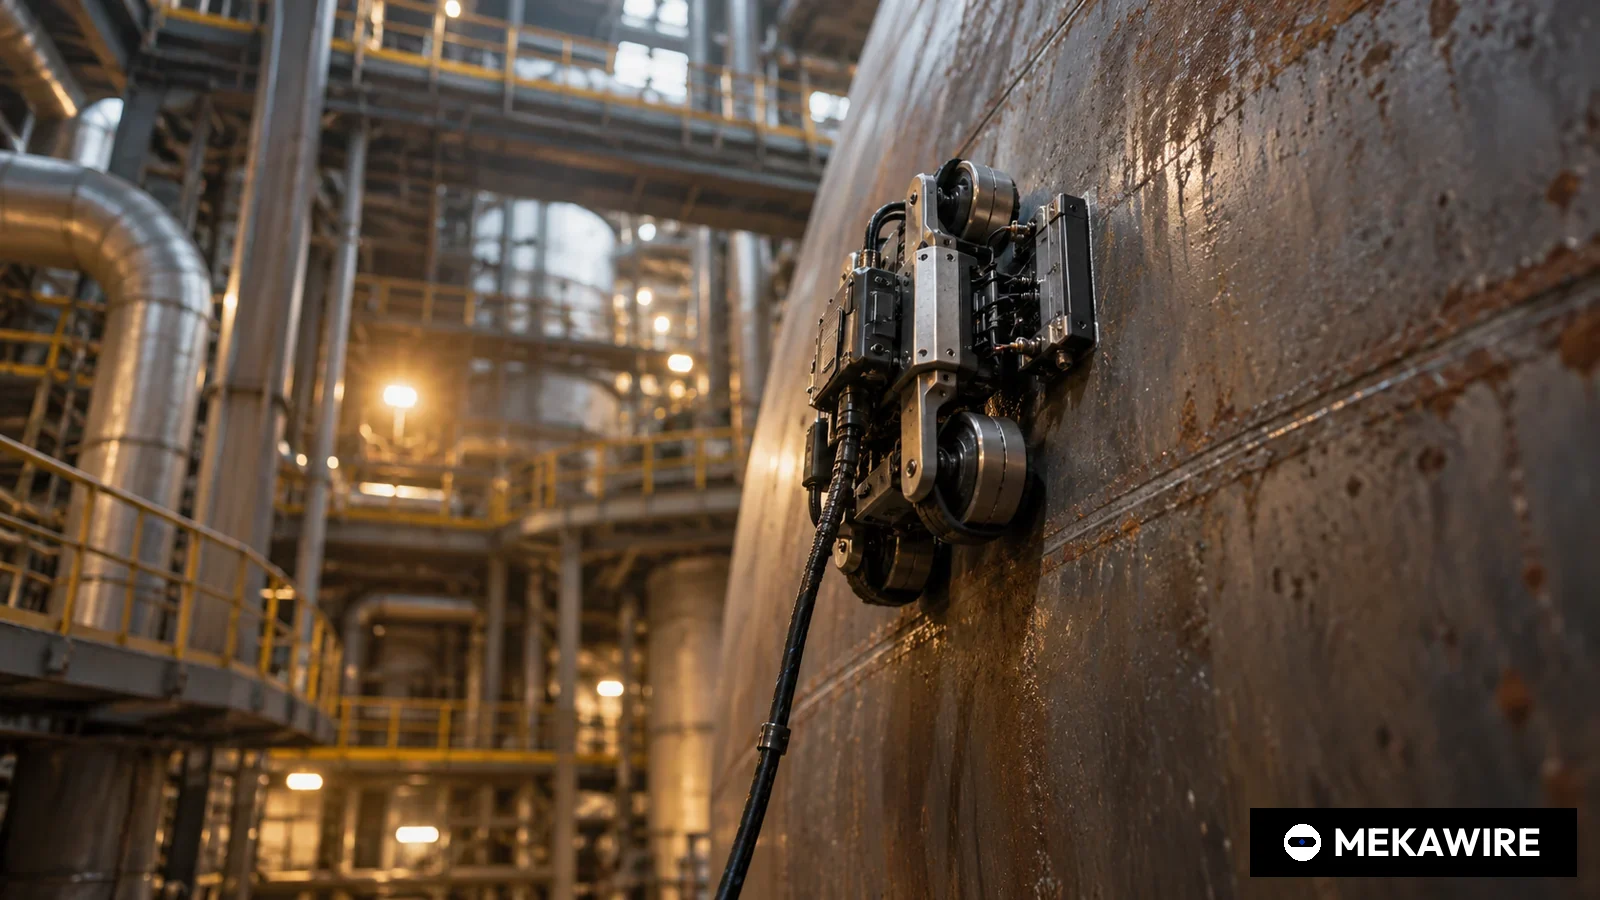
米ピッツバーグの産業用点検ロボット企業Gecko Roboticsは2025年6月12日、シリーズDの資金調達で企業評価額が12億5000万ドルとなり、前回ラウンドの2倍になったと発表した。新規投資家のCox Enterprisesが主導し、USIT、XN、Founders Fund、Y Combinatorが追加出資した。同社は自社の発表で調達額を明らかにしていない。
壁面を登るロボットでボイラーやタンク、船体の状態データを集めてきた米Gecko Roboticsが、評価額10億ドル超のユニコーン企業となった。同社は2025年6月12日、シリーズDの資金調達で企業評価額が12億5000万ドルとなり、前回の調達ラウンドの2倍に達したと発表した。人型ロボットではなく設備点検と保守の事業で10億ドルの大台を超えた米国の産業ロボット新興企業は数少ない。
ゲッコーの発表によると、今回のラウンドは新規投資家のCox Enterprisesが主導した。既存投資家のUSIT、XN、Founders Fund、Y Combinatorも参加した。ゲッコーの発表文に調達額の記載はなく、同社に助言したとする法律事務所グッドウィンも12億5000万ドルの評価額のみを示した。MEKAWIREは一次資料で確認できない調達額を掲載しない。
同社は資金を防衛、エネルギー、製造の3分野の成長加速に充てるとしている。発表の中心は運用基盤「カンチレバー(Cantilever)」と、AIとロボットを組み合わせた製品群「AIR」だ。ゲッコーは、登る、飛ぶ、泳ぐロボットで米海軍の艦艇や発電所、公共インフラのデータを集め、カンチレバーがそれを基に対応策を提案すると説明した。例として、パイプライン爆発の予測、C-130輸送機の近代化、発電所の運転効率の3〜5%向上を挙げた。
評価額を支える事業も列挙した。発電事業者NAESとのエネルギー分野の近代化での提携、L3Harris Technologiesと開発した拡張現実(XR)製品、アブダビ国営石油会社(ADNOC)との協業拡大である。NAESとゲッコーは2025年2月27日、当初契約が1億ドルを超え、2億5000万ドル超に拡大する可能性があると発表していた。NAESは管理設備容量65ギガワットを持つ米国最大の独立系発電事業者だとしている。
共同創業者で最高経営責任者(CEO)のJake Loosararian氏は発表文で、カンチレバーは流入するデータの完全性をまず疑うオントロジーの上に設計しており、物理的な構造物の世界ではデータは無実が証明されるまで有罪だと述べた。インフラに関する質の高いデータが不足していることが、需要急増の理由だという。Cox Enterprisesで戦略と投資担当の上級副社長を務めるAndrew Davis氏は、複雑で価値の高い課題を解く持続力のある企業に投資すると述べた。Founders Fundのパートナー、Trae Stephens氏は、テック業界が消費者向けAIに傾くなかで、ゲッコーは重要インフラの建設と保守にAIを適用していると評価した。
過去の開示と比べると評価額の上昇は急だ。同社は2022年3月、XN主導のシリーズCで7300万ドルを調達し、調達後評価額は5億3300万ドルだったと公表した。Founders Fund、XYZ、Drive Capital、Snowpoint Venturesなどが出資した。2023年12月5日には1億ドルを追加してシリーズCの総額を1億7300万ドルとし、USITのGaetano Crupi氏とFounders Fundのスティーブンス氏が取締役に加わった。この時は評価額を開示していない。2022年の調達後評価額と比べると、シリーズDの評価額は約2.35倍となる。
- シリーズC
- 2022-03-03
- 73,000,000
- 533,000,000
- XN(主導)
- シリーズC追加
- 2023-12-05
- 100,000,000
- データなし
- USIT、Founders Fund(取締役派遣)
- シリーズD
- 2025-06-12
- データなし
- 1,250,000,000
- Cox Enterprises(主導、新規)
シリーズC総額1億7300万ドル = 7300万ドル + 1億ドル。評価額倍率 = 12億5000万ドル / 5億3300万ドル = 2.35倍(2022年3月の調達後評価額比)。同社はシリーズDが前回ラウンドの2倍と説明したが、2023年12月の評価額は開示していない。推計ではなく開示値。
2026年10月1日時点
成長の最も明確な原動力は防衛事業である。2023年の追加調達の際、同社は海軍水上艦の整備期間短縮、コロンビア級潜水艦計画、空軍のセンチネルミサイルサイロ近代化を掲げた。シリーズDから9カ月後の2026年3月17日には、米太平洋艦隊の駆逐艦、揚陸艦、沿海域戦闘艦など18隻の状態評価と保守を担う5年間のIDIQ契約を獲得したと発表した。上限額は7100万ドル、初期発注は5400万ドル。同社は自社技術が手作業の50倍の速さで修理箇所を特定すると主張している。
点検ロボット分野には欧米で大型資金が流れ込んでいる。スイスの四足歩行ロボット企業ANYboticsは2023年5月にシリーズBで5000万ドル、2024年12月に米国展開のため6000万ドルを追加調達した。産業現場向けにロボットの自律ソフトを開発するFieldAIは2025年8月、2回連続のラウンドで4億ドル超を集めたと発表した。GPSの届かない環境でのロボット自律技術を手がけるExyn Technologiesは2022年にシリーズBで3500万ドルを調達し、2026年5月にナスダック上場を果たした。自社ニュースルームで10億ドル超の未上場評価額を示しているのはゲッコーだけだ。
- Gecko Robotics
- 米国
- シリーズD
- データなし
- 1,250,000,000
- 2025-06-12
- FieldAI
- 米国
- 2回連続ラウンド(合計)
- 405,000,000
- データなし
- 2025-08-20
- ANYbotics
- スイス
- 追加調達
- 60,000,000
- データなし
- 2024-12-12
- Exyn Technologies
- 米国
- シリーズB
- 35,000,000
- データなし
- 2022-12-22
各社または投資家の自社発表に基づく。nullは非開示。ゲッコーはシリーズDの評価額のみを示し、調達額は示していない。ANYboticsは2025年9月に金額非開示の戦略出資を受け、Exynは2026年5月18日にナスダック上場を完了した(調達額は記載せず)。推計ではなく開示値。
2026年10月1日時点
技術面の違いは重心の置き方にある。歩行ロボットの競合は移動能力を売り、決まった経路を巡回して計器を読み、漏えい音を聞き取る。ゲッコーは点検センサーを載せて垂直の鋼板を登るロボットから出発し、従来は人手で点々と測っていた表面を高密度のデータに変えた。NAESの発表によれば、現在はドローン、ロボット犬、固定センサーも使う。ハードウェアはデータの入り口であり、同社が対価を得る製品は設備履歴を蓄積し、劣化を検知して修理を提案するカンチレバーだ。
日本にとっての示唆は大きい。高度成長期に建設された発電所や石油化学コンビナート、橋梁などの老朽化が進むなか、点検を担う技能者の確保は年々難しくなっている。国内の重工業やプラント保守会社、センサー部品メーカーは点検ロボットや計測機器を個別に販売してきたが、ゲッコーの評価額は投資家が機器そのものより設備データの主導権に価値を見いだしていることを示す。日本企業が部品や機体の供給にとどまれば、データ基盤を握る海外勢の下請けになりかねない。
リスクも同じところにある。成長は予算や調達日程を自社で左右できない政府顧客に依存し、公表済みの大型契約は上限額が当初確定額を上回る枠組み契約が中心だ。調達額が非公開のため、12億5000万ドルのうち新規資金がいくらかは外部から判断できない。より安価な移動型ロボットを持つ競合も同じ予算を狙っており、顧客が機微な設備データを一社の基盤に集約することをためらう可能性もある。
今後の節目は既に日付が入っている。海軍契約は2026年3月から5年間で、同社の発表は2027年までに艦隊即応率80%を達成するという海軍目標と結び付けている。ゲッコーは2025年11月、ADNOCおよびその技術合弁AIQと3件の協定を結び、ADNOCガスの設備全体にカンチレバーを複数年かけて導入することを決めた。2026年9月28日には、ロボットを動かすAIエージェントに強制力のある制限を設けるため、エヌビディアのソフトウエア「OpenShell」を採用すると発表した。
MEKAWIRE分析
ゲッコーの10億ドル超の評価は壁を登るロボットよりも、停止が許されない設備の状態履歴を握っていることに由来し、調達後に獲得した契約は投資家の見立てがおおむね正しかったことを示している。
根拠は開示の変化にある。2022年のシリーズC時点で同社はロボットと企業向けソフトの会社と自らを位置付けていたが、2025年以降の顧客発表はいずれもカンチレバーを先に、ロボットを後に掲げる。NAES契約、ADNOCガスへの導入、太平洋艦隊のIDIQはすべてデータ基盤への複数年の約束であり、ハードウェア中心の競合が公には示せていない継続収益の形だ。
最も強い反論は、評価額が収益の大半が契約される前に決まったこと、そして同社が今も売上高、調達額、従業員数を開示していないことだ。基盤の強さは乗り換えコストで決まるが、大規模設備の保有者は伝統的に点検業者を短期の競争入札で管理してきた。
強気シナリオでは、ゲッコーが海軍や発電設備の鋼構造資産の記録システムとなる。ロボットが巡回するたびに競合が再現できないデータが蓄積され、艦艇整備の需要とデータセンターによる電力需要が同社に追い風となる。
弱気シナリオでは、カンチレバーがソフトの衣をまとったサービス事業にすぎず、利益率が現場要員とロボット配備で決まることが明らかになる。政府契約の上限が実際の発注に結び付かなければ、2025年の評価額を次の調達で維持するのは難しい。
- 2027年3月まで:海軍IDIQで5400万ドルの初期発注を超える追加発注が出て、7100万ドルの上限に近づくか。
- 2027年末まで:同社が発表で言及した艦隊即応率80%の目標に対する進捗を開示するか。
- 次回の資金調達または契約発表時:NAES事業が2025年2月に示された2億5000万ドルを超えるか、そして初めて調達額を開示するか。
- 2025年6月12日
- シリーズD
- 12億5000万ドル、前回ラウンドの2倍
- Cox Enterprises(新規)
- USIT、XN、Founders Fund、Y Combinator
- 同社発表に記載なし
- シリーズC 7300万ドル、調達後評価額5億3300万ドル(2022年3月)
- 1億ドル追加後1億7300万ドル(2023年12月)
- 運用基盤カンチレバー
- 米ペンシルベニア州ピッツバーグ
なぜ重要か
ゲッコーのシリーズDは、汎用ロボットの物語ではなく産業設備の保守収益を土台に10億ドルを超えた数少ないロボット企業の評価額である。投資家が値を付けたのは、自らを物理インフラの運用基盤と定義し、ロボットをデータ収集層と位置付ける企業だ。この評価はハードウェア中心の点検ロボット各社を測る物差しになる。
時期にも意味がある。今回の調達は2025年2月のNAES発電契約と2026年3月の海軍IDIQの間に行われた。評価額はまず案件と提携を根拠に決まり、その後の契約で一部が裏付けられた形だ。防衛や電力の顧客にとって、ゲッコーは実証段階の業者ではなく長期の供給者と見なせる資本力を得た。
競合分析
ANYboticsは石油ガスや発電設備の点検予算をめぐる最も直接的な競合だ。2023年のシリーズB 5000万ドルと2024年末の追加6000万ドルはゲッコーのシリーズC総額に届かず、評価額も開示していない。四足歩行ロボットANYmalの定期巡回はゲッコーのドローンやロボット犬とは重なるが、垂直の鋼板を登るクローラーとは重ならない。
ソフト面ではFieldAIの脅威が大きい。2025年に2回のラウンドで4億ドル超を集めた同社は、非定型の現場でロボットを動かす自律層を狙っており、どの企業の機体でも導入コストを下げうる。ナスダック上場のExynはGPSの届かない環境での自律技術、現代自動車グループ傘下のボストン ダイナミクスは歩行ロボット業界で最大の資本力を持つ。ただ、ゲッコーが2026年3月に公表したような海軍艦隊の保守契約を発表した競合はない。
企業価値の背景
ゲッコーが公表した評価額は2022年3月のシリーズC調達後5億3300万ドルと2025年6月のシリーズD 12億5000万ドルの二つだけで、約3年3カ月で2.35倍となった。シリーズDが前回の2倍だとする説明から2023年12月の評価額を約6億2500万ドルと逆算できるが、同社はこの数字を示しておらず、MEKAWIREは確認済みの数値として扱わない。
調達額が非公開のため既存株主の希薄化率は計算できない。シリーズC累計1億7300万ドルと比べるとシリーズDの評価額は約7.2倍で、カンチレバーの収益が継続的かつ成長していなければ正当化しにくい水準だ。売上高の非開示が外部評価の最大の空白である。
サプライチェーンへの影響
人型ロボットと異なり、ゲッコーのハードウェアは精密減速機や大量の関節アクチュエーターに依存しない。日本の減速機メーカーにとって直接の需要源にはなりにくい。より重要なのは計算資源とAIツールへの依存で、2026年9月にロボットを動かすAIエージェントを統制するためエヌビディアのOpenShellを採用したことがその例だ。
サービス面では、熟練した現場要員と顧客データへのアクセスが成長の条件になる。2025年11月のADNOCとの協定には、アラブ首長国連邦でのロボットシステム製造の検討と、ADNOC技術アカデミーを通じた現地人材の育成が含まれる。資源国の顧客を獲得するには製造と人材の現地化が欠かせないことを示しており、中東でプラント事業を展開する日本のエンジニアリング各社にも参考になる。
今後の注目点
第一の指標は海軍IDIQの個別発注の流れだ。上限7100万ドルと初期発注5400万ドルの差は、2031年までに海軍がゲッコーの役割を太平洋艦隊のより多くの艦艇に広げるかを測る明快な物差しになる。第二は両社が2億5000万ドル超に拡大しうるとしたNAES事業である。
第三に、今後の株式や負債による調達で売上高、従業員数、調達額を開示するかに注目したい。12億5000万ドルを上回る次の評価が付けば基盤事業の論理が裏付けられる。第四に、ADNOCガスへのカンチレバー導入は、米国モデルを海外の国営石油会社で再現できるかを試す場となる。
アナリストの見方
見立て:ゲッコーは点検ロボット業者から鋼構造中心の設備を対象とするデータ基盤へ移行しつつあり、防衛分野での地位が歩行ロボットの競合にはない参入障壁を築いている。確信度:中。
確信度を中とするのは、見立てを裏付ける売上高、粗利益率、調達額、契約の発注転換率が公開されていないためだ。前向きな証拠は定性的だが一貫している。2025年以降の主要な顧客発表はすべてカンチレバーを中心に据え、顧客は事業の途中で供給者を替えにくい大組織である。海軍の発注が初期額を下回る水準で止まるか、評価額の上昇なしに再調達すれば、見立てを引き下げる。
問うべき論点
Cox Enterprisesと既存投資家はシリーズDで実際にいくらの現金を投じ、既存株の買い取りは含まれていたのか。
ゲッコーの売上高のうち、カンチレバーのソフト利用料とロボット点検サービスの比率はそれぞれどの程度で、防衛と民間で構成はどう違うのか。
老朽インフラと点検人材不足を抱える日本の電力会社やプラント保有企業に、ゲッコーが国内パートナーを通じて参入する可能性はあるのか。