Gecko Robotics verdoppelt Bewertung auf 1,25 Milliarden Dollar, Cox führt Serie-D-Runde an und Marine wie Kraftwerke kaufen Inspektionsdaten
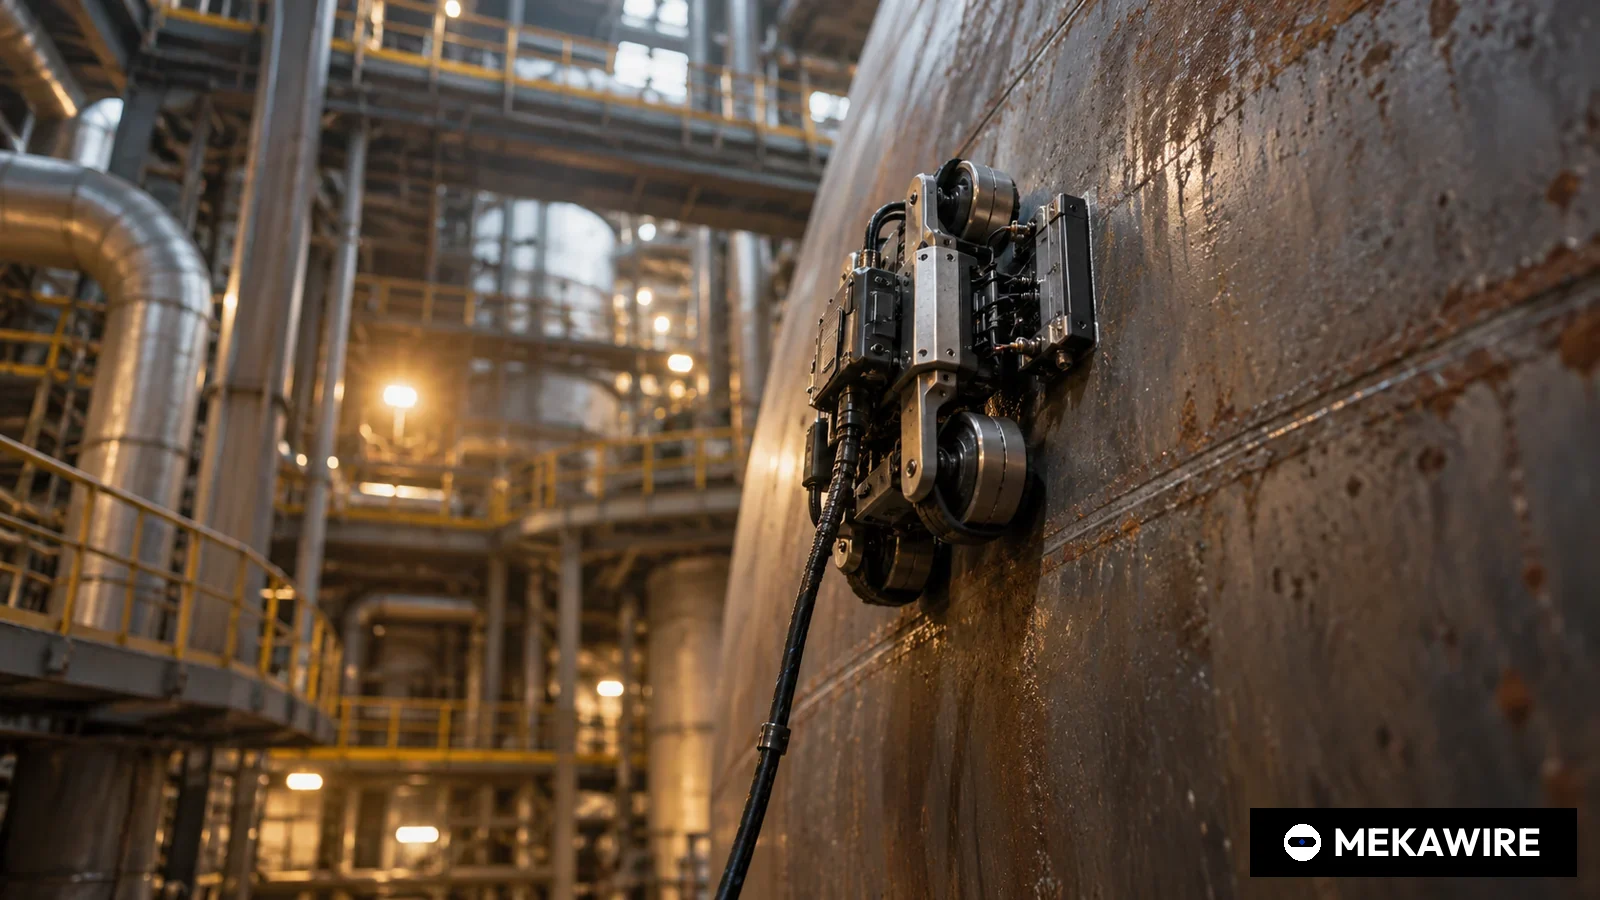
Der Inspektionsroboter-Hersteller Gecko Robotics aus Pittsburgh hat am 12. Juni 2025 mitgeteilt, dass ihn eine Serie-D-Finanzierung mit 1,25 Milliarden Dollar bewertet, doppelt so hoch wie in der vorigen Runde.
Neuinvestor Cox Enterprises führte die Runde an, USIT, XN, Founders Fund und Y Combinator zogen mit. Die Höhe der Finanzierung nannte das Unternehmen in seiner eigenen Mitteilung nicht.
Gecko Robotics, das mit wandkletternden Robotern Kesselwände, Tanks und Schiffsrümpfe vermisst, ist zum Einhorn aufgestiegen. Das Unternehmen aus Pittsburgh teilte am 12. Juni 2025 mit, eine Serie-D-Runde habe es mit 1,25 Milliarden Dollar bewertet, doppelt so hoch wie in der vorangegangenen Finanzierungsrunde. Damit gehört Gecko zu den wenigen amerikanischen Industrierobotik-Start-ups, die die Milliardenmarke mit Instandhaltung und Inspektion erreicht haben und nicht mit humanoiden Prototypen.
Angeführt wurde die Runde nach Angaben von Gecko vom Neuinvestor Cox Enterprises. Die bestehenden Geldgeber USIT, XN, Founders Fund und Y Combinator beteiligten sich erneut. Den Betrag der Runde nennt Geckos Mitteilung nicht, und auch die Kanzlei Goodwin, die nach eigenen Angaben Gecko bei der Finanzierung beriet, beschreibt den Abschluss nur über die Bewertung von 1,25 Milliarden Dollar. MEKAWIRE weist daher kein Finanzierungsvolumen aus.
Das Kapital soll das Wachstum in drei ausdrücklich genannten Märkten beschleunigen, Verteidigung, Energie und Fertigung. Im Mittelpunkt der Mitteilung stehen die Betriebsplattform Cantilever und eine Produktlinie namens AIR, kurz für KI plus Robotik. Die Roboter klettern, fliegen und schwimmen, um Daten von Bauwerken wie Kriegsschiffen der U.S. Navy, Kraftwerken und öffentlicher Infrastruktur zu erfassen, heißt es dort. Cantilever leite daraus Handlungsempfehlungen ab. Als Beispiele nennt Gecko die Vorhersage von Pipeline-Explosionen, die Modernisierung eines C-130-Transportflugzeugs und einen um 3 bis 5 Prozent effizienteren Kraftwerksbetrieb.
Auch die geschäftliche Basis der Bewertung listet Gecko auf. Genannt werden die Partnerschaft mit dem Kraftwerksbetreiber NAES zur Modernisierung des Energiesektors, ein mit L3Harris Technologies entwickeltes Extended-Reality-Produkt und die wachsende Zusammenarbeit mit der Abu Dhabi National Oil Company. NAES und Gecko hatten am 27. Februar 2025 erklärt, der erste Vertrag liege über 100 Millionen Dollar und könne auf mehr als 250 Millionen Dollar wachsen. NAES bezeichnet sich als größten unabhängigen Kraftwerksbetreiber der USA mit 65 Gigawatt verwalteter Leistung.
Mitgründer und Vorstandschef Jake Loosararian erklärte, Cantilever beruhe auf einer Ontologie, die zunächst die Integrität der eingehenden Daten anzweifle, denn in der gebauten Welt seien Daten schuldig, bis ihre Unschuld bewiesen sei. Der Mangel an verlässlichen Daten über physische Infrastruktur erkläre die stark steigende Nachfrage. Andrew Davis, Senior Vice President für Strategie und Beteiligungen bei Cox Enterprises, sagte, Cox investiere in beständige Unternehmen, die komplexe und wertvolle Probleme lösen. Trae Stephens, Partner bei Founders Fund, verwies darauf, dass Gecko KI auf Bau und Instandhaltung kritischer Infrastruktur anwende, während sich große Teile der Technologiebranche auf Verbraucheranwendungen konzentrierten.
Gemessen an Geckos früheren Angaben ist der Sprung beträchtlich. Im März 2022 meldete das Unternehmen eine von XN angeführte Serie C über 73 Millionen Dollar bei einer Post-Money-Bewertung von 533 Millionen Dollar, unter anderem mit Founders Fund, XYZ, Drive Capital und Snowpoint Ventures. Am 5. Dezember 2023 stockte Gecko die Runde um 100 Millionen Dollar auf 173 Millionen Dollar auf; Gaetano Crupi von USIT und Trae Stephens von Founders Fund zogen in den Verwaltungsrat ein. Eine Bewertung nannte diese Mitteilung nicht. Im Vergleich zur Post-Money-Bewertung von 2022 liegt der Serie-D-Preis etwa beim 2,35-Fachen.
- Serie C
- 2022-03-03
- 73.000.000
- 533.000.000
- XN (Lead)
- Serie C Aufstockung
- 2023-12-05
- 100.000.000
- Keine Daten
- USIT, Founders Fund (Verwaltungsratssitze)
- Serie D
- 2025-06-12
- Keine Daten
- 1.250.000.000
- Cox Enterprises (Lead, neu)
Serie C gesamt 173.000.000 = 73.000.000 + 100.000.000. Bewertungssprung = 1.250.000.000 / 533.000.000 = 2,35-fach gegenüber der Post-Money-Bewertung vom März 2022. Laut Gecko verdoppelte die Serie D die Bewertung der Vorrunde; die Bewertung vom Dezember 2023 wurde nicht genannt. Offengelegte Werte, keine Schätzungen.
Stand: 1. Okt. 2026
Der deutlichste Wachstumstreiber ist das Verteidigungsgeschäft. Die Aufstockung 2023 begründete Gecko mit kürzeren Wartungszyklen für Überwasserschiffe der Navy, dem Columbia-U-Boot-Programm und der Modernisierung der Sentinel-Raketensilos der Air Force. Neun Monate nach der Serie D, am 17. März 2026, meldete Gecko einen fünfjährigen IDIQ-Rahmenvertrag mit einer Obergrenze von 71 Millionen Dollar und einem ersten Auftrag über 54 Millionen Dollar. Gecko soll damit 18 Schiffe der Pazifikflotte bewerten und instand halten, darunter Zerstörer, amphibische Schiffe und Littoral Combat Ships. Nach Unternehmensangaben erkennt die Technik Reparaturbedarf 50-mal schneller als manuelle Verfahren.
Inspektionsrobotik zieht beiderseits des Atlantiks viel Kapital an. Der Schweizer Laufroboter-Hersteller ANYbotics sammelte im Mai 2023 in einer Serie B 50 Millionen Dollar ein und im Dezember 2024 weitere 60 Millionen Dollar für die US-Expansion. FieldAI, Entwickler von Autonomiesoftware für Roboter in Industrieumgebungen, meldete im August 2025 mehr als 400 Millionen Dollar aus zwei aufeinanderfolgenden Runden. Exyn Technologies, spezialisiert auf Roboterautonomie in Umgebungen ohne GPS-Empfang, holte 2022 eine Serie B über 35 Millionen Dollar und schloss im Mai 2026 den Börsengang an der Nasdaq ab. Nur Gecko veröffentlicht in eigener Sache eine private Bewertung von über einer Milliarde Dollar.
- Gecko Robotics
- USA
- Serie D
- Keine Daten
- 1.250.000.000
- 2025-06-12
- FieldAI
- USA
- Zwei aufeinanderfolgende Runden (zusammen)
- 405.000.000
- Keine Daten
- 2025-08-20
- ANYbotics
- Schweiz
- Zusätzliche Finanzierung
- 60.000.000
- Keine Daten
- 2024-12-12
- Exyn Technologies
- USA
- Serie B
- 35.000.000
- Keine Daten
- 2022-12-22
Angaben laut eigenen Mitteilungen der Unternehmen oder ihrer Investoren; — bedeutet nicht offengelegt. Gecko nennt für die Serie D nur die Bewertung, nicht den Betrag. ANYbotics erhielt im September 2025 eine strategische Beteiligung ohne Betragsangabe; Exyn schloss am 2026-05-18 den Nasdaq-Börsengang ab (Erlös nicht aufgeführt). Offengelegte Werte, keine Schätzungen.
Stand: 1. Okt. 2026
Technisch liegt der Unterschied in der Gewichtung. Die Laufroboter der Konkurrenz verkaufen Mobilität, sie gehen feste Routen ab, lesen Anzeigen und horchen nach Leckagen. Gecko begann mit einem Roboter, der mit Prüfsensoren an senkrechtem Stahl hochklettert und Flächen, die bisher stichprobenartig von Hand gemessen wurden, in dichte Datensätze verwandelt. Laut der NAES-Mitteilung setzt Gecko inzwischen auch Drohnen, Roboterhunde und fest installierte Sensoren ein. Die Hardware liefert Daten zu, bezahlt wird vor allem Cantilever, das die Anlagenhistorie speichert, Verschleiß erkennt und Reparaturen empfiehlt.
Für Europas Industrie ist das Modell lehrreich. Betreiber von Raffinerien, Chemieparks und Kraftwerken in Deutschland kämpfen mit alternden Anlagen und knappem Prüfpersonal, und Prüfdienstleister sowie Anlagenbauer verkaufen Inspektion bislang überwiegend als Dienstleistung pro Einsatz. Gecko zeigt, dass Investoren für die Datenhoheit über Anlagen deutlich mehr zahlen als für die Roboter selbst. Für Mittelständler, die Crawler oder Sensorik zuliefern, droht die Rolle des austauschbaren Hardwarelieferanten einer Plattform, sofern sie nicht eigene Datendienste aufbauen.
Die Risiken liegen an derselben Stelle wie die Chancen. Das Wachstum hängt an staatlichen Kunden, deren Budgets und Beschaffungszeitpläne Gecko nicht steuert, und die größten bekannten Verträge sind Rahmenvereinbarungen mit Obergrenzen über den fest zugesagten Beträgen. Weil das Volumen der Runde fehlt, lässt sich nicht beurteilen, wie viel frisches Kapital hinter der Bewertung von 1,25 Milliarden Dollar steht. Wettbewerber mit günstigeren mobilen Plattformen zielen auf dieselben Budgets, und Kunden könnten zögern, sensible Anlagendaten bei einem einzigen Anbieter zu bündeln.
Die nächsten Wegmarken sind datiert. Der Navy-Vertrag läuft ab März 2026 fünf Jahre, und Geckos Mitteilung verknüpft die Arbeit mit dem Ziel der Navy, bis 2027 eine Einsatzbereitschaft der Flotte von 80 Prozent zu erreichen. Im November 2025 unterzeichnete Gecko drei Vereinbarungen mit ADNOC und deren Technologiegesellschaft AIQ, darunter eine mehrjährige Einführung von Cantilever in den Anlagen von ADNOC Gas. Am 28. September 2026 kündigte Gecko an, die Software OpenShell von NVIDIA einzusetzen, um den KI-Agenten, die seine Roboter steuern, durchsetzbare Grenzen zu setzen.
MEKAWIRE-Analyse
Geckos Milliardenbewertung beruht weniger auf den Kletterrobotern als auf der Hoheit über die Zustandshistorie von Anlagen, deren Betreiber sich keinen Stillstand leisten können, und die nach der Runde unterzeichneten Verträge stützen diese Einschätzung der Investoren.
Der Beleg liegt in der Abfolge der Mitteilungen. In der Serie C von 2022 beschrieb sich Gecko als Robotik- und Unternehmenssoftware-Firma; seit 2025 nennt jede Kundenmeldung zuerst Cantilever und dann die Roboter. Der NAES-Vertrag, die Einführung bei ADNOC Gas und der IDIQ der Pazifikflotte sind mehrjährige Verpflichtungen auf eine Datenplattform, eine wiederkehrende Umsatzstruktur, die hardwarelastige Konkurrenten öffentlich bisher nicht belegt haben.
Das stärkste Gegenargument lautet, dass die Bewertung festgelegt wurde, bevor der Großteil dieser Umsätze vertraglich gesichert war, und dass Gecko Umsatz, Rundenvolumen und Mitarbeiterzahl weiterhin verschweigt. Eine Plattform ist nur so stark wie ihre Wechselkosten, und große Anlagenbetreiber haben Prüfdienstleister traditionell über kurze, wettbewerblich vergebene Verträge geführt.
Im optimistischen Szenario wird Gecko zum führenden Datensystem für Stahlanlagen von Marinen und Kraftwerksflotten. Jede weitere Roboterfahrt vertieft einen Datenbestand, den kein Wettbewerber rekonstruieren kann, und der Wartungsbedarf der Marine sowie der Strombedarf von Rechenzentren wirken zugunsten des Unternehmens.
Im pessimistischen Szenario entpuppt sich Cantilever als Dienstleistungsgeschäft im Softwaregewand, dessen Margen von Außendienstteams und Robotereinsätzen bestimmt werden. Werden staatliche Obergrenzen nicht in Aufträge umgesetzt, dürfte sich die Bewertung von 2025 in einer späteren Runde schwer halten lassen.
- Bis März 2027: ob die Navy über den Erstauftrag von 54 Millionen Dollar hinaus Abrufe in Richtung der Obergrenze von 71 Millionen Dollar tätigt.
- Bis Ende 2027: ob Gecko Fortschritte beim in seiner Mitteilung zitierten Ziel von 80 Prozent Flottenbereitschaft ausweist.
- Bei der nächsten Finanzierungs- oder Vertragsmeldung: ob das NAES-Geschäft die im Februar 2025 genannten 250 Millionen Dollar übersteigt und ob Gecko erstmals ein Rundenvolumen nennt.
- 12. Juni 2025
- Serie D
- 1,25 Mrd. Dollar, doppelt so hoch wie in der Vorrunde
- Cox Enterprises (neu)
- USIT, XN, Founders Fund, Y Combinator
- In Geckos Mitteilung nicht genannt
- Serie C, 73 Mio. Dollar bei 533 Mio. Dollar Post-Money (März 2022)
- 173 Mio. Dollar nach Aufstockung um 100 Mio. Dollar (Dezember 2023)
- Betriebsplattform Cantilever
- Pittsburgh, Pennsylvania
Warum das wichtig ist
Geckos Serie D gehört zu den wenigen Milliardenbewertungen der Robotik, die auf Instandhaltungsumsätzen in der Industrie beruhen statt auf der Erzählung vom Universalroboter. Investoren bezahlten für ein Unternehmen, das sich selbst als Betriebsplattform für physische Infrastruktur beschreibt und Roboter als Datenerfassungsschicht nutzt. Diese Einordnung setzt einen Bewertungsmaßstab, an dem hardwarelastige Inspektionsanbieter künftig gemessen werden.
Auch der Zeitpunkt zählt. Die Runde lag zwischen dem NAES-Vertrag vom Februar 2025 und dem Navy-IDIQ vom März 2026. Die Bewertung wurde also zunächst auf Basis von Pipeline und Partnerschaften gesetzt und dann teilweise durch unterschriebene Aufträge bestätigt. Für Kunden in Verteidigung und Energie ist Gecko damit kapitalstark genug, um als langfristiger Lieferant zu gelten und nicht als Pilotanbieter.
Wettbewerbsanalyse
ANYbotics ist der direkteste Konkurrent um Inspektionsbudgets in Öl und Gas sowie in der Stromerzeugung. Die offengelegten Mittel, 50 Millionen Dollar in der Serie B 2023 und weitere 60 Millionen Dollar Ende 2024, liegen unter dem Volumen von Geckos Serie C allein, eine Bewertung nennt ANYbotics nicht. Der Laufroboter ANYmal konkurriert mit Geckos Drohnen und Roboterhunden, nicht aber mit den Crawlern an senkrechtem Stahl.
Im Software-Segment ist FieldAI die größere Gefahr. Mit mehr als 400 Millionen Dollar aus zwei Runden 2025 zielt das Unternehmen auf die Autonomieschicht für Roboter in unstrukturierten Umgebungen, die die Einsatzkosten jeder Hardware senken könnte. Exyn, inzwischen an der Nasdaq notiert, besetzt Autonomie ohne GPS-Empfang, und Boston Dynamics hat als Teil der Hyundai Motor Group die tiefsten Taschen unter den Laufroboter-Herstellern. Einen Flottenwartungsvertrag mit der Navy wie Gecko im März 2026 hat keiner dieser Wettbewerber gemeldet.
Bewertungskontext
Gecko hat nur zwei Bewertungen veröffentlicht, 533 Millionen Dollar Post-Money nach der Serie C im März 2022 und 1,25 Milliarden Dollar in der Serie D im Juni 2025, ein Anstieg um rund das 2,35-Fache in gut drei Jahren. Aus Geckos Aussage, die Serie D habe die Vorrundenbewertung verdoppelt, ließe sich für Dezember 2023 rund 625 Millionen Dollar ableiten. Das Unternehmen hat diese Zahl aber nie genannt, MEKAWIRE behandelt sie daher nicht als belegt.
Ohne Rundenvolumen lässt sich die Verwässerung der Altaktionäre nicht berechnen. Gemessen an den kumulierten 173 Millionen Dollar der Serie C entspricht die Serie-D-Bewertung etwa dem 7,2-Fachen, ein Verhältnis, das nur bei wiederkehrenden und wachsenden Cantilever-Umsätzen trägt. Die fehlende Umsatzangabe ist die größte Lücke jeder externen Bewertung.
Folgen für die Lieferkette
Anders als bei Humanoiden hängt Geckos Hardware nicht an Präzisionsgetrieben oder großen Stückzahlen von Gelenkaktoren. Wichtiger ist die Abhängigkeit von Rechenleistung und KI-Werkzeugen, wie die Einführung von NVIDIAs OpenShell zur Kontrolle der robotersteuernden KI-Agenten im September 2026 zeigt.
Auf der Dienstleistungsseite setzt Wachstum geschulte Außendienstteams und Zugang zu Kundendaten voraus. Die ADNOC-Vereinbarungen vom November 2025 umfassen die Prüfung einer Robotermontage in den Vereinigten Arabischen Emiraten und die Ausbildung einheimischer Fachkräfte über die ADNOC Technical Academy. Lokalisierung von Fertigung und Personal wird damit zum Teil des Wettbewerbs um staatliche Energiekunden, ein Muster, das auch europäische Anlagenbauer am Golf kennen.
Worauf jetzt zu achten ist
Erstes Signal ist der Abrufrhythmus unter dem Navy-IDIQ. Die Spanne zwischen 71 Millionen Dollar Obergrenze und 54 Millionen Dollar Erstauftrag zeigt sauber, ob die Navy Geckos Rolle vor 2031 auf weitere Schiffe der Pazifikflotte ausdehnt. Zweites Signal ist das NAES-Geschäft, das laut beiden Partnern über 250 Millionen Dollar wachsen kann.
Drittens bleibt abzuwarten, ob Gecko bei künftigen Eigen- oder Fremdkapitalrunden Umsatz, Mitarbeiterzahl oder Rundenvolumen offenlegt; eine Runde über 1,25 Milliarden Dollar würde die Plattformthese bestätigen. Viertens prüft die Cantilever-Einführung bei ADNOC Gas, ob Gecko das US-Modell bei einem ausländischen Staatskonzern wiederholen kann.
Analystensicht
These: Gecko wandelt sich vom Inspektionsroboter-Anbieter zur Datenplattform für stahlintensive Anlagen, und die Stellung im Verteidigungsmarkt schafft einen Burggraben, der Laufroboter-Konkurrenten fehlt. Konfidenz: mittel.
Die Konfidenz ist mittel, weil die entscheidenden Finanzkennzahlen, Umsatz, Bruttomarge, Rundenvolumen und Abrufquoten, nicht öffentlich sind. Die positiven Belege sind qualitativ, aber konsistent: Seit 2025 stellt jede große Kundenmeldung Cantilever in den Mittelpunkt, und die Kunden sind große, träge Institutionen, die selten mitten im Programm den Anbieter wechseln. Eine Herabstufung wäre fällig, wenn Navy-Abrufe unter dem Erstauftrag verharren oder Gecko ohne Bewertungsplus erneut Kapital aufnimmt.
Offene Fragen
Wie viel Bargeld haben Cox Enterprises und die Bestandsinvestoren in der Serie D tatsächlich eingebracht, und gab es Sekundärverkäufe bestehender Anteile?
Welcher Anteil von Geckos Umsatz entfällt auf Cantilever-Abonnements und welcher auf robotergestützte Prüfdienstleistungen, und wie unterscheidet sich der Mix zwischen Verteidigungs- und Industriekunden?
Wird Gecko mit einer europäischen Niederlassung oder Partnerschaft in den Markt für Anlageninspektion in Deutschland und der EU eintreten, und wie würde sich das Datenhoheitsthema dort auswirken?