特斯拉机器人旧部创办的Mytra完成1.2亿美元C轮融资,新签项目规模达此前最大现场的60倍
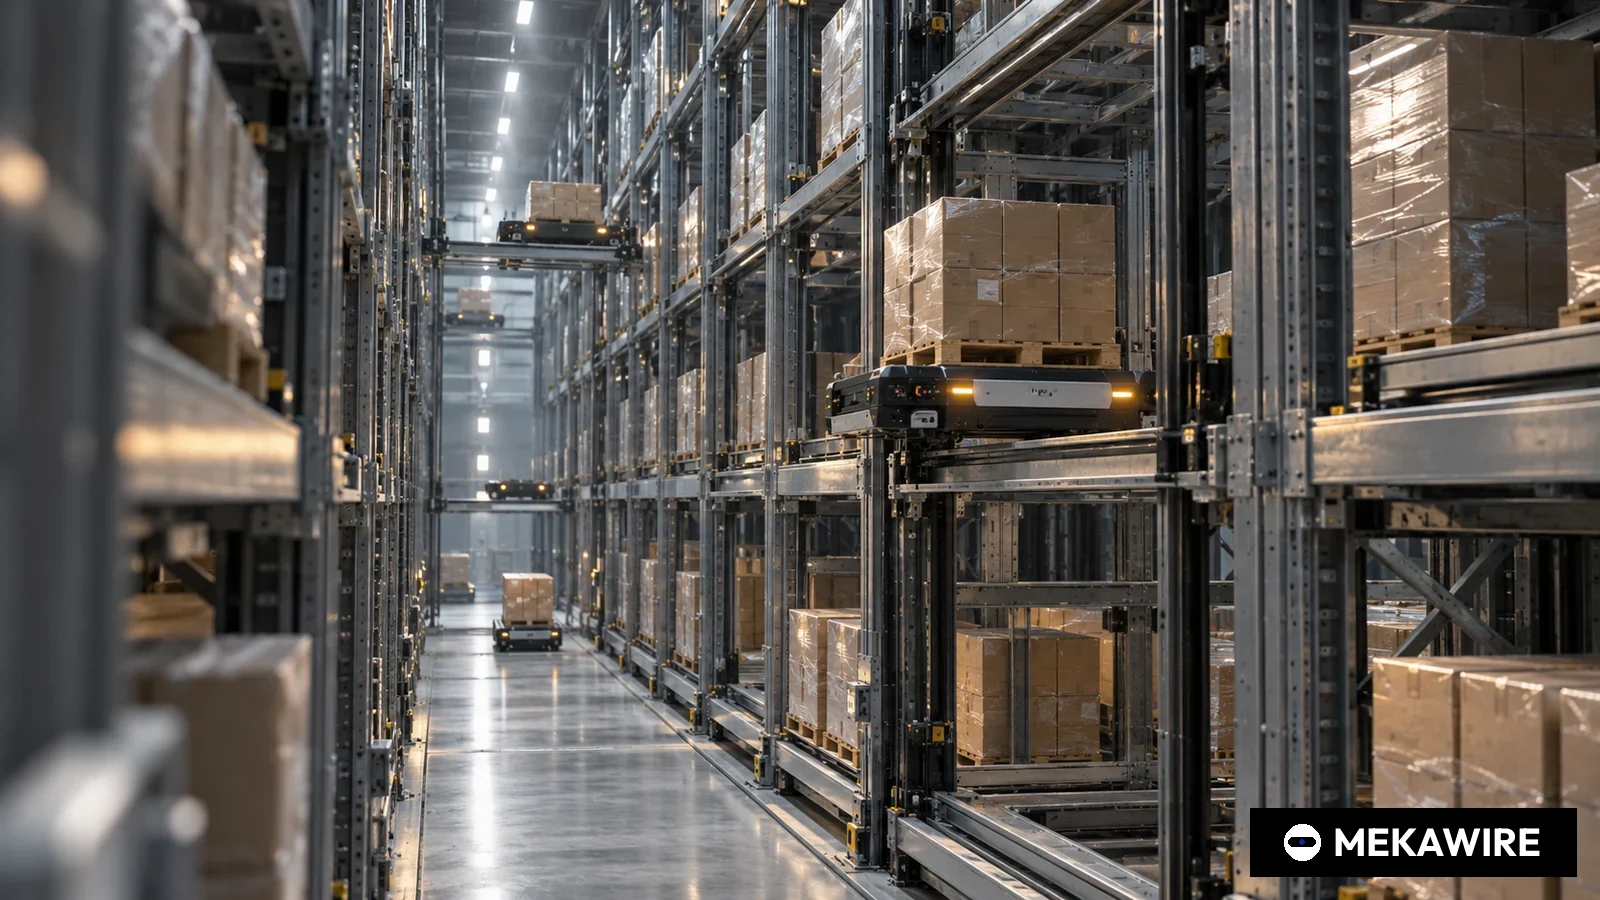
由特斯拉人形机器人项目前负责人Chris Walti创办的美国仓储机器人公司Mytra完成1.2亿美元C轮融资,由Avenir Growth领投,冷链仓储运营商Lineage和Ryder旗下风投RyderVentures作为战略投资方参与。公司称已签下规模为此前最大装机现场60倍的部署项目。
美国加州仓储自动化初创公司Mytra于2026年1月15日宣布完成1.2亿美元C轮融资,由Avenir Growth领投。公司由曾领导特斯拉人形机器人团队的Chris Walti担任首席执行官,其表示新资金将用于扩大部署和招聘,此前公司签下了一个规模为其最大既有装机现场60倍的项目。
融资条款
据Mytra披露,本轮新投资方包括Kivu Ventures、Liquid 2、D. E. Shaw Ventures和Offline Ventures,老股东Eclipse、Greenoaks、Abstract Ventures和Promus Ventures继续跟投。战略投资方为美国温控仓储企业Lineage以及物流集团Ryder System的企业风投部门RyderVentures。公司未披露估值。Mytra在2024年7月结束隐身模式时称B轮及之前累计融资7800万美元,加上本轮,公开披露的股权融资总额为1.98亿美元。
公司披露的信息
Mytra表示,客户已包括一家财富100强食品企业和一家财富500强工业品分销商,但未透露名称。公司称早期项目使物料搬运人工减少32%,存储密度提升34%,但未公布基准数据和对应现场。公司团队规模扩大78%,并聘任Gabi Gantus为首席财务官,曾在Meta和GoPro负责工程的Ingrid Cotoros为首席开发官,Nigel Marcussen为规模化副总裁。2025年8月,特斯拉前首席财务官Zach Kirkhorn加入其董事会。
技术原理
Mytra在2024年发布时将系统拆分为三部分,即自主移动机器人、可重复拼装的钢结构矩阵以及负责调度的边缘软件。整个仓库被划分为尺寸一致、在三维空间堆叠的单元格,机器人可将最重3000磅(约1.36吨)的货物从任一单元格移动到相邻单元格,水平或垂直方向均可。这样托盘和箱件的存储、取出和重新排序都无需叉车或固定输送线。Walti在本次声明中表示,物料流应当像云计算一样可编程并持续优化。2024年发布时公开的首个生产客户是美国连锁超市Albertsons。
创始团队
Walti此前在特斯拉负责机器人和仓储物流,之后领导Tesla Bot项目。联合创始人Ahmad Baitalmal曾在特斯拉和Rivian主管工厂软件。2025年6月,公司宣布在加州布里斯班启用面积10万平方英尺(约9300平方米)的新园区,用于研发、测试和团队扩张。
竞争格局
仓储自动化领域已有多家资金雄厚的玩家。挪威AutoStore销售以标准料箱为单位的立方体存储系统,美国Symbotic为大型零售商提供箱件级自动化,法国Exotec推出可爬升货架的Skypod机器人,美国Locus Robotics和Nimble Robotics专注拣选与履约。Mytra的差异化在于处理托盘级重载,并让每个单元格都可单独寻址。下表比较了各公司最近披露的融资轮次。
- Mytra
- 美国
- 2022
- C轮
- 120
- 2026-01-15
- 无数据
- Exotec
- 法国
- 2015
- D轮
- 335
- 2022-01-17
- 2
- Locus Robotics
- 美国
- 2015
- F轮
- 117
- 2022-11-29
- 无数据
- Nimble Robotics
- 美国
- 无数据
- C轮
- 106
- 2024-10-23
- 无数据
- Gather AI
- 美国
- 2017
- B轮
- 40
- 2026-02-09
- 无数据
依据各公司或领投方披露的最近一轮,null为未披露。Mytra公开累计融资 = 7800万美元(B轮及之前)+ 1.2亿美元(C轮)= 1.98亿美元。无估算数据。
截至 2026年10月1日
对中国产业链的意义
中国企业在料箱机器人和货到人系统上已形成规模,海柔创新、极智嘉、快仓等公司在海外市场与AutoStore等直接竞争。但托盘级三维格子系统仍是相对空白的赛道,国内更多依赖堆垛机立体库和无人叉车。Mytra的融资表明,美国资本愿意为能替代叉车和输送线的托盘级方案付费。对于向北美出海的中国仓储机器人企业,这意味着竞争正从料箱层延伸到托盘层。钢结构、驱动单元和电池等硬件环节,中国供应链具备成本优势,但在美国项目中能否进入采购名单还取决于贸易政策。
风险
两家主要客户名称、60倍规模项目的地点和上线时间均未披露,绩效数据也仅来自公司自身。钢结构格子系统前期投入大、安装周期长,大项目越多,现金消耗越快。Mytra还要面对拥有存量装机和服务网络的老牌厂商,以及保留现有货架的低成本无人叉车方案。
后续看点
关键在于大型项目的客户名称和上线日期是否公布,Lineage或Ryder是否宣布实际部署,下一轮融资是否披露估值,以及32%的人工节省能否在大规模现场复现。
MEKAWIRE 分析
Mytra押注的是托盘级存储,而非料箱或人形机器人,这笔1.2亿美元是其首次大规模验证的弹药。
证据在于合同结构。规模为此前60倍的项目、一家财富100强食品客户以及两家物流企业入股,都指向整托搬运需求,而这恰是料箱式立方体系统并未针对的领域。投资方在不披露估值的情况下投入1.2亿美元,说明定价更多基于部署进展而非估值数字。
最有力的反驳是所有数据均为自报。自2024年的Albertsons之后,公司没有公布客户名称和收入。格子系统的调试周期长、成本高,一个大项目延误就可能占用大部分新资金。
乐观情景。如果大型项目按期上线并公开客户,Mytra将获得可在Lineage和Ryder网络中推广的标杆现场,成为托盘层面对标AutoStore的公司,并支撑更大规模的下一轮融资。
悲观情景。如果60倍项目延期,固定的钢结构和安装成本将压在少数现场上。拥有服务网络的老牌厂商可能推出类似设计,而Mytra的现金持续消耗。
值得关注的信号:
- 2026年12月31日前,60倍项目是否公布客户或上线日期
- 2026年11月,Symbotic第四财季业绩反映的箱件级自动化需求
- 2027年3月芝加哥ProMat展会上Mytra及竞争对手的新品和客户发布
- C轮,1.2亿美元
- 2026年1月15日
- Avenir Growth
- Lineage、RyderVentures(Ryder System)
- 1.98亿美元(B轮及之前7800万美元加本轮1.2亿美元)
- 未披露
- 早期项目物料搬运人工减少32%,存储密度提升34%
- 规模为此前最大现场的60倍
- 相邻单元格间最高3000磅
为何重要
这是2026年非人形机器人仓储自动化领域较大的一笔融资。它说明只要可见的订单管线足够大,成长期投资人依然愿意为重资产的固定式系统出资。
仓库的托盘层仍主要依靠叉车司机和固定货架运转。料箱式立方体存储已大规模普及,但整托和重箱是另一类工程问题。能在这一层实现规模化自动化的公司,将在存量仓库中打开庞大的替换市场。
竞争对手分析
AutoStore主导料箱立方体存储并通过集成商销售,Symbotic提供客户高度集中的箱件级整体系统,Exotec的机器人爬升货架取放料箱。上述公司均未以三维全寻址格子中搬运3000磅托盘为核心设计,这正是Mytra主张的细分市场。
更直接的竞争来自传统内部物流巨头的自动化托盘系统,以及保留现有货架的无人叉车企业,其中不少是中国厂商。它们拥有存量装机和服务网络,Mytra的软件叙事更清晰,但标杆客户少得多。
估值背景
Mytra未披露估值,因此无法计算估值倍数。公开累计股权融资为1.98亿美元,即B轮及之前的7800万美元加上C轮的1.2亿美元。
表中唯一公开投后估值的同行是Exotec,其在2022年1月3.35亿美元D轮时披露估值20亿美元。Locus Robotics在2021年2月E轮时披露估值10亿美元。媒体出现的Mytra估值应视为未经证实。
供应链影响
Mytra系统依赖结构钢、行走和升降驱动、电池、车载算力以及现场安装人力。对于60倍规模的项目,钢材和施工能力比芯片更可能成为瓶颈。
中国在钢结构、伺服驱动和锂电池上有明显成本优势,但这些环节能否进入Mytra在美国的项目,取决于中美贸易政策和客户的采购要求。战略投资方处于下游,Lineage运营冷库,Ryder提供合同物流,是潜在客户而非供应商。
后续看点
最重要的近期信号是60倍项目的客户和上线日期。若公布现场级吞吐量或人工数据,可判断32%的节省能否在规模化后保持。
次要信号包括Lineage或Ryder涉及Mytra的公告、下一轮融资规模与估值,以及现场安装和服务岗位的招聘。对中国企业而言,还应关注北美客户在托盘自动化招标中是否排除中国供应商。
分析师观点
论点:Mytra在托盘级仓储自动化上具备可信的卡位,1月融资用于首次真正的规模化检验。信心:中等。
理由在于投资方阵容强、战略投资方与目标市场匹配、创始团队有大型硬件项目经验;但所有绩效数据均为自报,主要客户未具名,估值和收入均未披露。若大型现场上线并公开,信心可上调至高。
值得追问的问题
60倍项目的客户是谁,何时上线。32%和34%的数据以何为基准。
Lineage和RyderVentures除入股外是否签有商业协议。系统在冷冻和冷藏环境中的表现如何。每个托盘位的安装成本与传统货架加叉车方案相比处于什么水平。